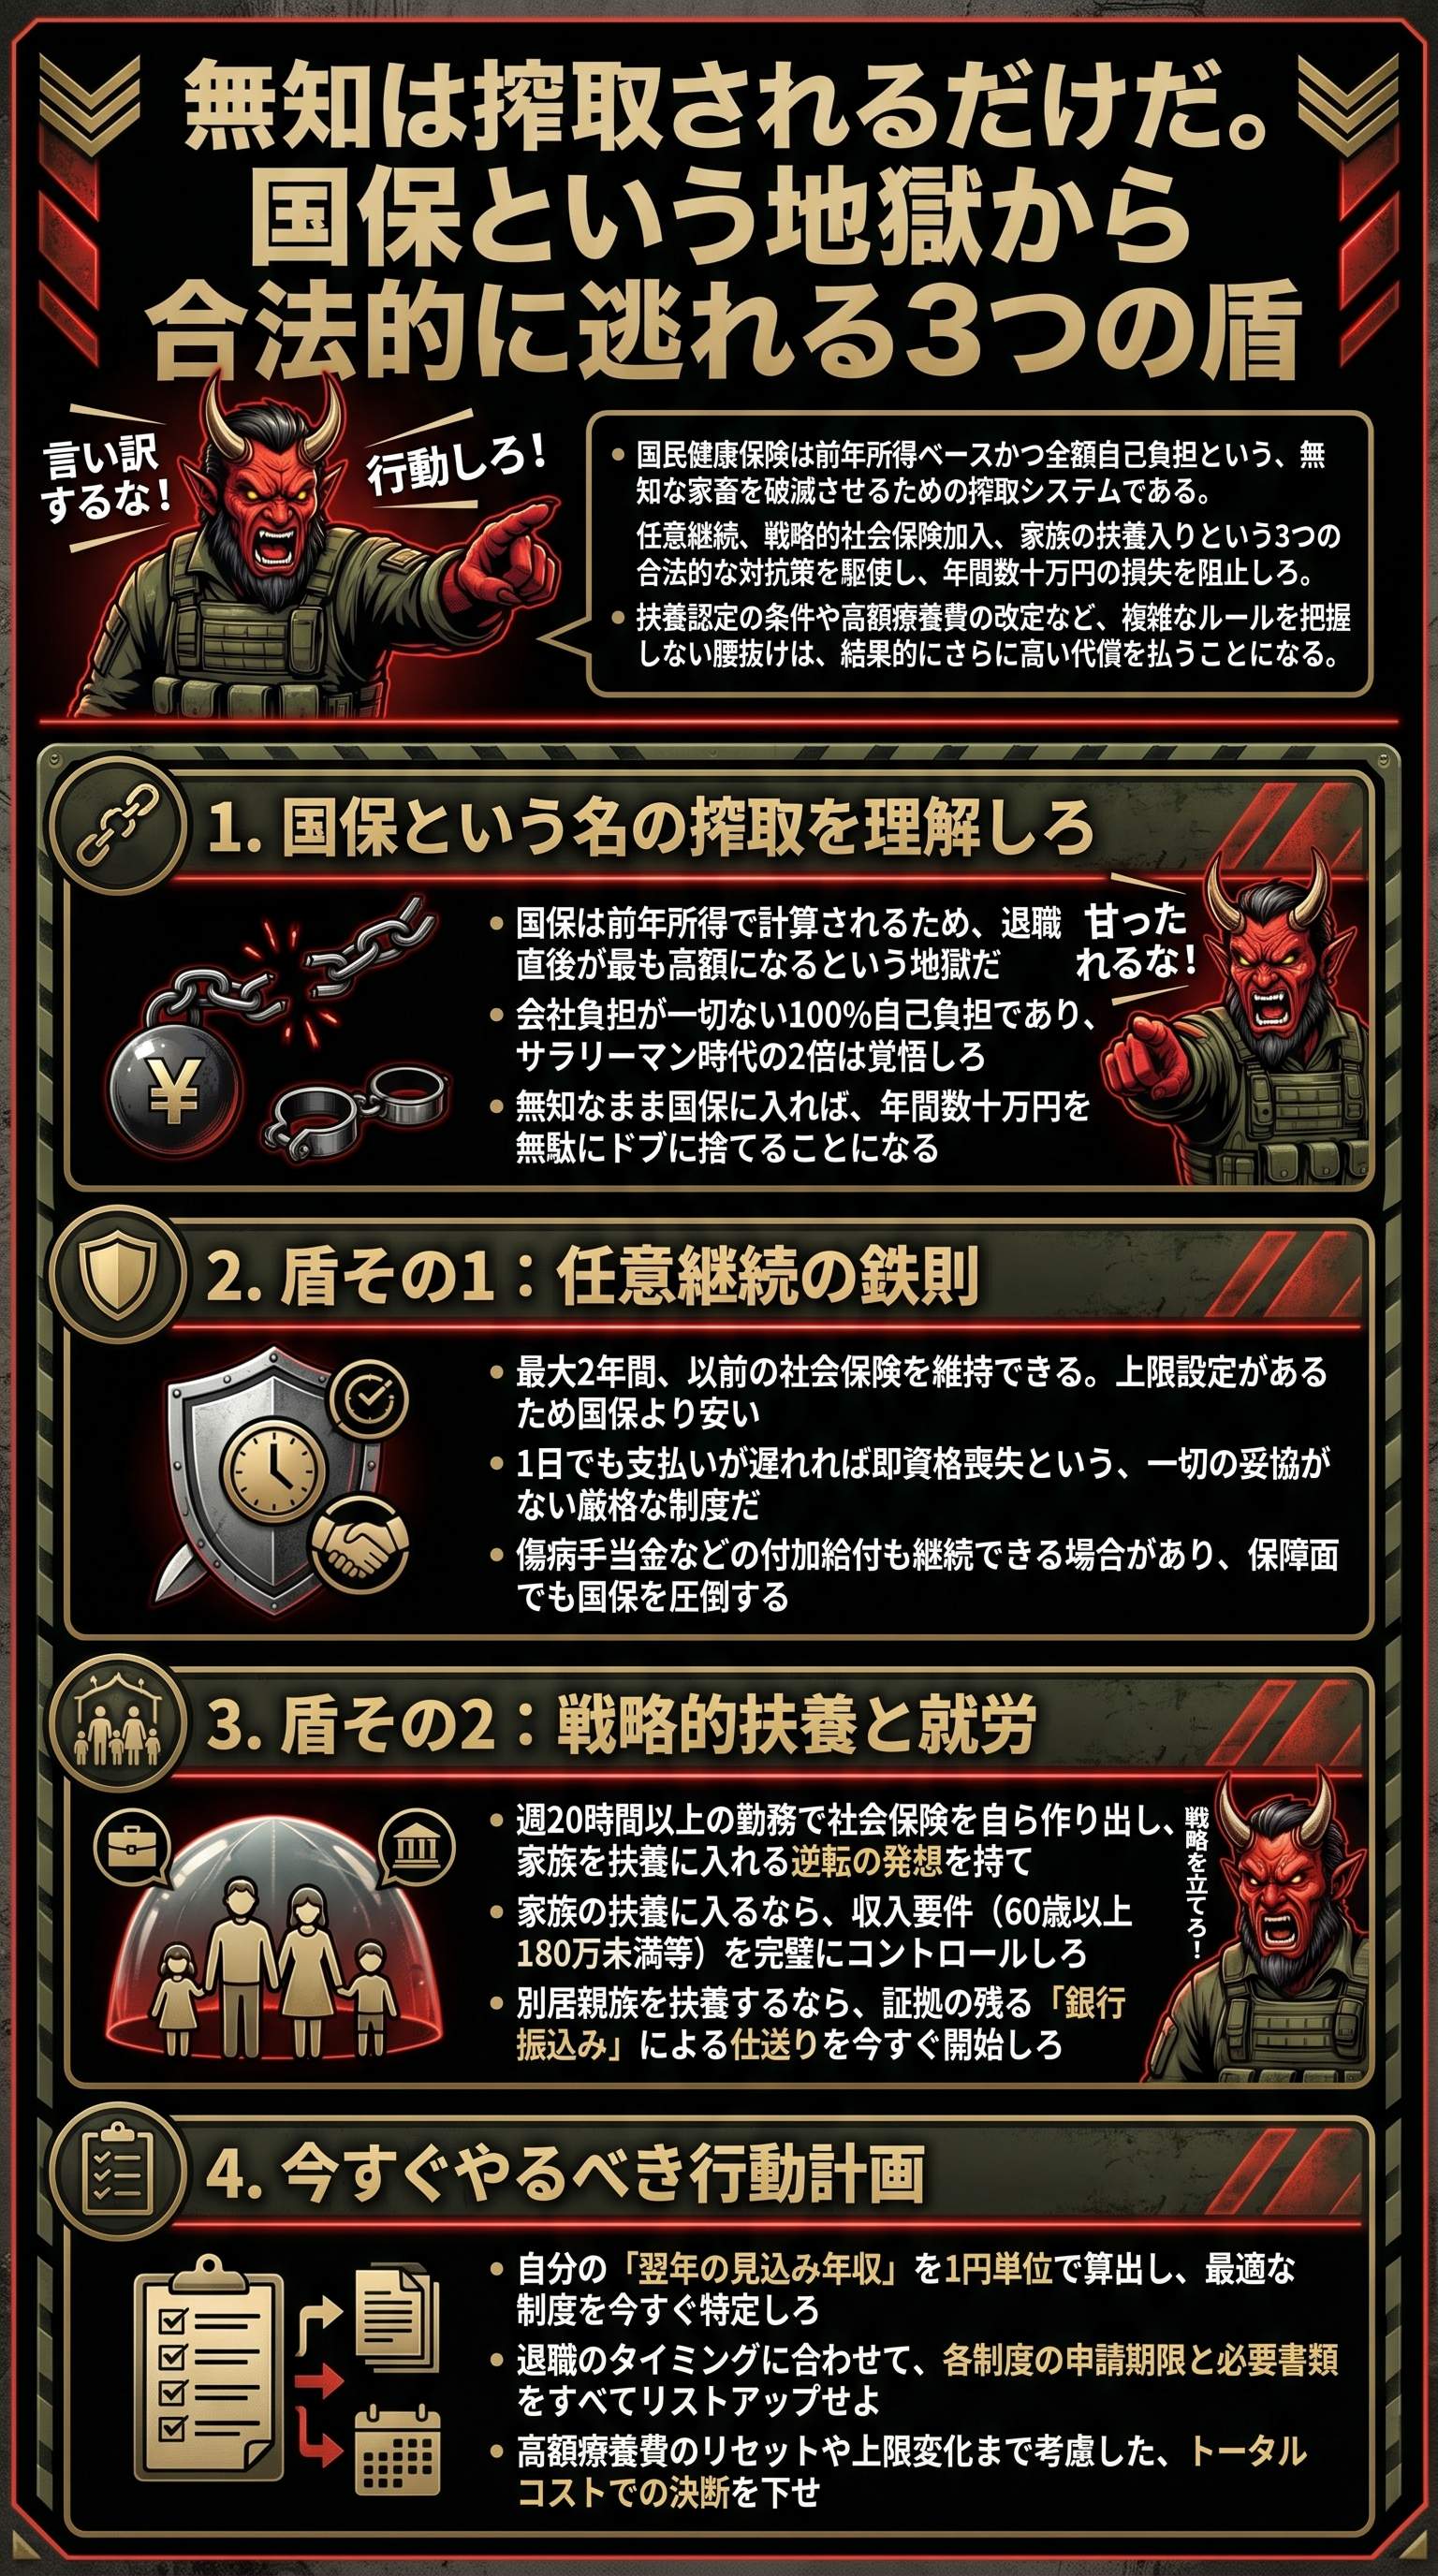
国民健康保険という名の「合法的な搾取」の正体
貴様ら凡夫は、会社を辞めた瞬間に訪れる「税金と社会保険料の地獄」を微塵も理解していない。
特に国民健康保険(以下、国保)は、無知な家畜から徹底的に毟り取るための最凶の搾取システムだ。
いいか、国保は前年の所得をベースに計算される。
つまり、収入が激減した退職直後であっても、前年の稼ぎに応じた容赦ない請求が届くのだ。
しかも、サラリーマン時代とは違い、会社負担の「労使折半」などという甘えは一切通用しない。
全額自己負担。
この四文字の重みを、その足りない頭に刻み込め。
さらに「均等割り」という、所得に関係なく人数分だけ加算されるクソ仕様まで付いてくる。
これによって、家族が多い世帯は文字通り再起不能なダメージを受けることになるのだ。
多くの愚か者は、役所から届いた納付書を見て初めて、絶望に打ちひしがれることになる。
だが、その時にはもう遅い。
無知はコストであり、弱者は搾取されるのがこの世の理だ。
国保という制度を正しく理解せず、ただ流されるままに加入するのは、自ら「破滅の道」を歩んでいるのと同義だ。
本気で生き残りたいのであれば、今すぐ国保の不条理な仕組みを理解し、対策を講じろ。
| 項目 | サラリーマン(社保) | 無職・フリーランス(国保) |
|---|---|---|
| 負担割合 | 労使折半(会社が半分払う) | 全額自己負担(貴様の全責任) |
| 計算根拠 | 現在の標準報酬月額 | 前年の所得ベース |
| 扶養の概念 | 存在する(家族分は無料) | 存在しない(人数分加算) |
もし貴様が年収600万円程度で退職した場合、一人分だけで年間約62万円もの請求が来る。
月々に直せば5万円以上だ。
この金額を平然と払える余裕が、今の貴様にあるのか?
ないだろう。
ならば、国保から合法的に逃れるための「三つの戦術」を今から叩き込んでやる。
思考停止を今すぐ辞め、この生存戦略を血肉とせよ。
任意継続は「退職直後の凡夫」を救う最強の盾だ
一つ目の戦術は、今まで加入していた社会保険を無理やり引き延ばす「任意継続」だ。
これは退職後、最大2年間にわたって会社の健康保険を維持できる制度である。
「全額自己負担になるなら損ではないか」と抜かす阿呆がいるが、計算もできないのか?
任意継続には「標準報酬月額の上限」という、貴様らのような低知能を救う救済措置があるのだ。
年収600万円クラスであれば、国保なら年間62万円かかるものが、任意継続なら37万円程度に抑えられる。
その差額、実に25万円以上だ。
これを捨てて国保に入るのは、ドブにお金を捨てるよりも愚かな行為だと言える。
さらに、任意継続には「扶養」の概念が残っている。
つまり、貴様の配偶者や子供の分を追加料金なしでカバーできるのだ。
これは国保には絶対に真似できない芸当だ。
だが、この最強の盾には「致命的な弱点」がある。
それは、保険料の支払期限を1日でも過ぎれば、その瞬間に強制終了という鉄の掟だ。
役所は貴様のような怠惰な人間に情けはかけない。
1日の遅延で資格は剥奪され、二度と戻ることはできない。
この緊張感に耐えられない臆病者は、最初から一括払いで全額叩き込んでおけ。
結局のところ、「どちらが安いか」を電卓で叩くだけの話だ。
市町村の窓口で国保の概算を聞き、現在の給与明細から任意継続の額を計算しろ。
それすら面倒だと言うのであれば、大人しく搾取され続け、野垂れ死ぬがいい。
この2年という猶予期間の間に、次の攻めの一手を構築する覚悟を持て。
逆転の発想!配偶者を「主」に変える社会保険ハック
二つ目の戦術は、さらに高度だ。
あえて配偶者の社会保険を「盾」として利用する方法を教えよう。
これまでは夫が働き、妻がパートで扶養内……という形式が一般的だった。
だが、夫が退職して無職になるのであれば、その関係を完全に逆転させるのだ。
具体的には、妻の勤務時間を増やし、妻自身が社会保険(社保)の被保険者になる。
週20時間以上働き、月収8.8万円を超えるなどの条件を満たせば、パート主婦であっても社保に加入できる。
そうなればしめたものだ。
退職した夫である貴様は、「妻の扶養」に入ればいい。
これにより、世帯全体の社会保険料を劇的に抑えることが可能になるのだ。
無能なプライドが邪魔をして「妻の扶養に入るのは恥だ」などと抜かす奴は、そのまま金を垂れ流し続けろ。
この戦略のメリットは、世帯全体の手取り額が増えることにある。
妻は社会保険に入ることで将来の年金額が増え、夫は保険料を1円も払わずに済む。
まさに「攻防一体」の布陣と言えるだろう。
ただし、これには妻の協力が不可欠だ。
日頃から妻を蔑ろにしているような輩には、到底不可能な作戦だがな。
| 戦略タイプ | 内容 | メリット |
|---|---|---|
| 従来型 | 夫が国保に入る | 手続きは楽だが、保険料は最悪に高い |
| 逆転型 | 妻が社保に入り、夫を扶養する | 世帯全体の保険料を最小化できる |
| 妥協型 | 夫が任意継続をする | 2年間の猶予は稼げるが、全額自己負担 |
もちろん、扶養に入るためには「未来の収入見込み」が基準を満たしている必要がある。
国保が「過去の所得」を見るのに対し、社保の扶養は「これからの収入」で判定される。
つまり、今は無職であっても、再就職先が決まっていないのであれば、扶養認定は十分に可能だ。
このルールの隙間を突き、合法的に国保の魔の手から逃れろ。
扶養という「究極の回避術」を使い倒して生き残れ
三つ目の戦術は、親や子供など、すでに働いている親族の「扶養」に潜り込むことだ。
「自分はもう大人だから親の世話にはならない」などという甘っちょろい倫理観は今すぐ捨てろ。
親がまだ現役で社保に入っている、あるいは子供が立派に働いているのであれば、その枠を利用しろ。
扶養に入ることができれば、貴様の保険料負担は文字通り「ゼロ」になるのだ。
ただし、扶養に入るためには厳しいハードルを越えなければならない。
基本的には年収130万円未満、60歳以上や障害者の場合は180万円未満が条件だ。
さらに、同居している場合は「被扶養者の収入が、被保険者の収入の2分の1未満」である必要がある。
別居している場合は、「被保険者からの仕送り額」が貴様の収入を上回っていなければならない。
仕送りの実績を証明するためには、通帳のコピーや振込履歴といった「動かぬ証拠」が求められる。
手渡しで小遣いをもらっているようなヌルい関係では、役所の審判は下らない。
徹底的に事務的に、戦略的に、家族間での資金移動をデザインしろ。
これができないのであれば、貴様に扶養を名乗る資格はない。
特に、定年退職した親を自分の扶養に入れるケースも有効だ。
親が年金を受給していても、その額が180万円未満であれば、貴様の扶養に入れられる可能性がある。
これによって親の国保料を浮かせ、さらに貴様の所得税における「扶養控除」も活用できる。
一石二鳥、いや、一石三鳥の効果を狙い、家族全体で国家の搾取に抗うのだ。
無知は罪なり!高額療養費の罠と生存への総括
ここまで読んだ貴様なら、国保がいかに回避すべき対象であるか理解できたはずだ。
だが、最後の最後で落とし穴がある。
それが「高額療養費制度」の罠だ。
安易に高給取りの子供の扶養に入ると、病気をした際の医療費自己負担限度額が跳ね上がる。
なぜなら、限度額の判定は「被保険者(子供)」の年収基準で行われるからだ。
もし貴様の親が慢性的な疾患を抱え、毎月のように高額な治療を受けているのであれば要注意だ。
国保を節約したつもりが、窓口での支払額増でトータルマイナスになるケースもあり得る。
また、保険を切り替える際には「多数回該当」のカウントもリセットされる。
目先の小銭に目を奪われ、全体像を見失うのは凡夫の典型的な失敗パターンだ。
最後に、特定の職種であれば「国保組合」という選択肢もあることも付け加えておこう。
土木、建築、医師、食品、市場関係……これらは地域や業種によって独自の組合を持っている。
所得に関係なく保険料が一定である場合が多く、高所得者にとっては「最強の逃げ道」となる。
自分がその対象に含まれていないか、血眼になって探せ。
この国は、ルールを知る者には優しく、知らぬ者からは徹底的に奪うようにできている。
国保を「払うのが当たり前」と考えているうちは、貴様は一生、搾取される側の家畜のままだ。
今日学んだ三つの戦術——「任意継続」「戦略的社保加入」「親族の扶養」。
これらを武器に、貴様の財産を自らの手で守り抜け。
それが、この残酷な社会で生き残る唯一の道だ。
