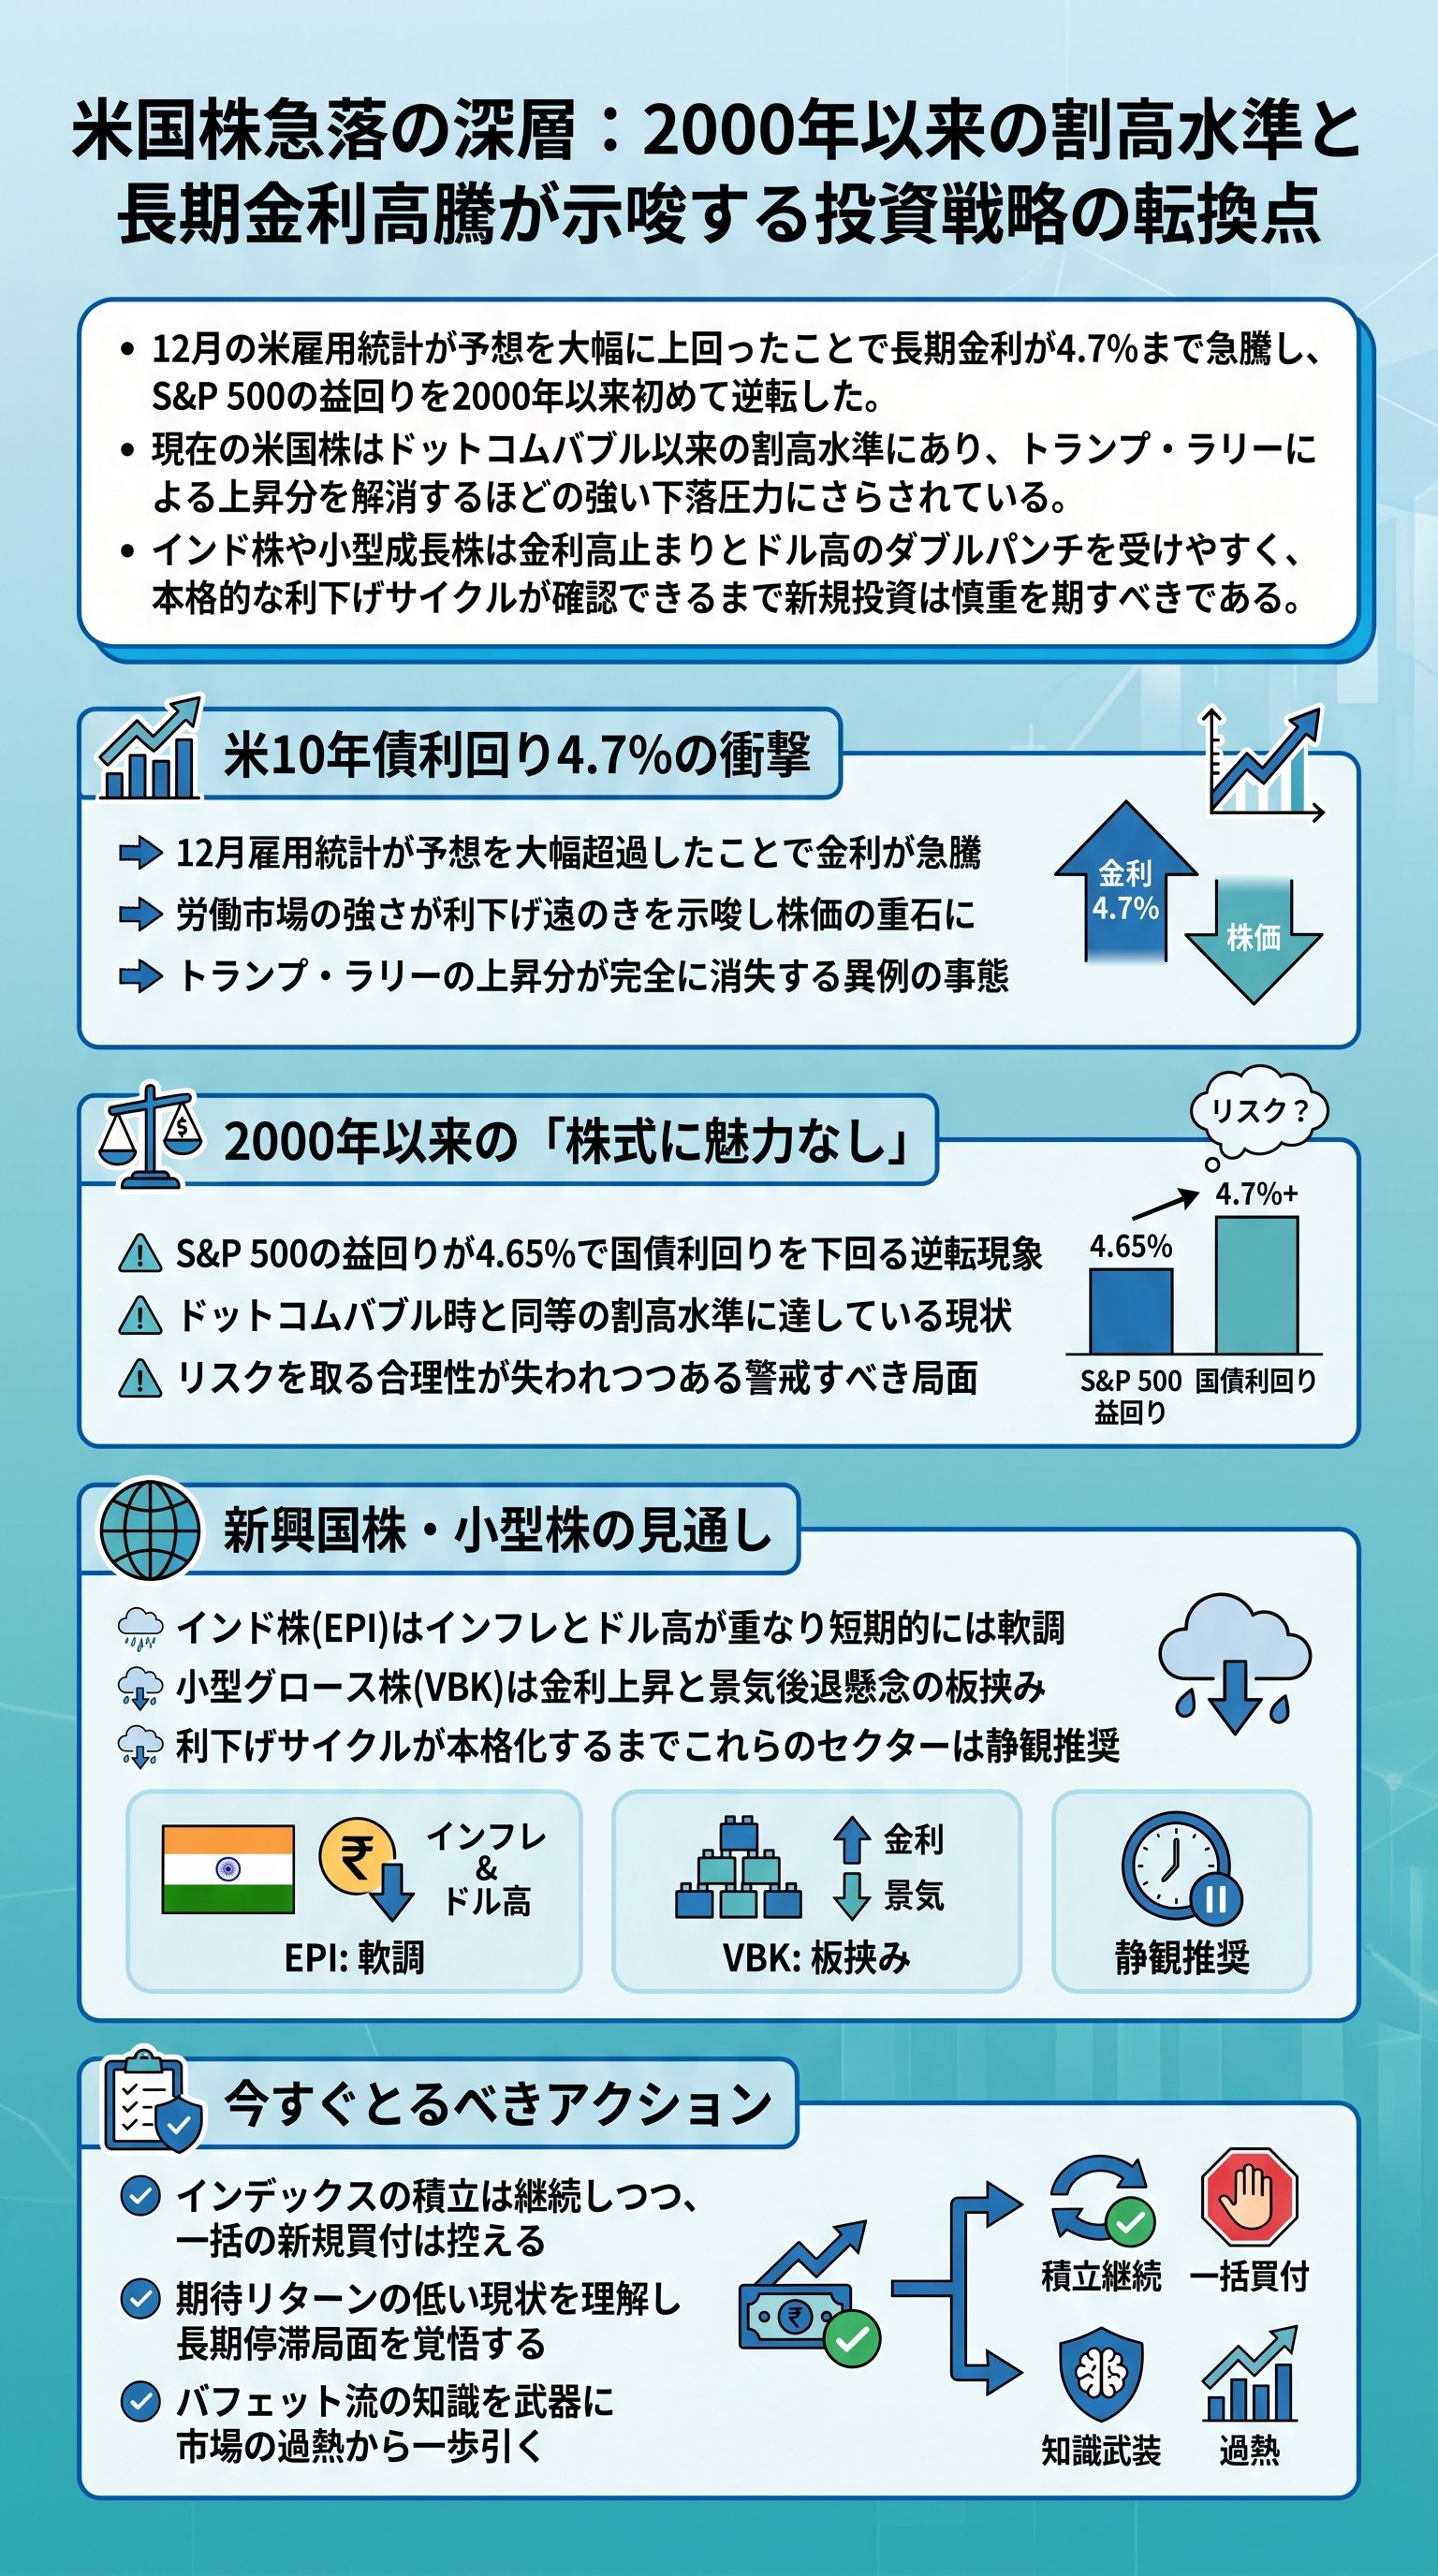
米国主要指数の急落とトランプ・ラリーの終焉
米国株式市場では主要3指数が揃って急落し、トランプ次期大統領への期待による上昇分がすべて消失する事態となっています。
先週1週間の動きを振り返ります。
ダウ平均株価は1.99%安、S&P500も1.99%安、そしてハイテク株中心のナスダックは2.3%安と、市場全体が強い売りに押される展開となりました。
主要指数の動向とテクニカル的な変化
3指数すべてが50日移動平均線を下回るのは、2024年8月以来およそ5ヶ月ぶりの出来事です。
この水準を下回るということは、短期的なトレンドが下向きに変化した可能性を示唆しています。
トランプ・ラリーで湧き立った熱狂は一気に冷え込み、投資家は現実的な経済指標を直視せざるを得ない状況に追い込まれました。
経済データがもたらした市場の変調
この急落の背景には、市場の楽観的な予想を裏切る強い経済データがありました。
とりわけ12月の雇用統計が、市場が想定していた「適度な減速」とは真逆の「加速」を示したことが決定打となりました。
金利上昇が続く環境下では、これまで割高なPERを許容されてきた成長株が真っ先に売られる傾向にあります。
ナスダックの下落幅が他の指数より大きいことも、この金利感応度の高さを反映していると言えるでしょう。
トランプ・ラリーの終焉と今後の展望
トランプ政権の政策への期待感から始まった上昇局面、いわゆる「トランプ・ラリー」の利益は、今回の下げですべて帳消しになってしまいました。
相場の風景は一変し、ここからは長期金利と企業業績のバランスが厳しく問われる局面へと移行します。
多くの投資家が経験したことのない、歴史的な割高感との戦いが始まろうとしています。
市場がこれほどまでに過敏に反応しているのは、単なる一時的な調整ではなく、資産価格の前提条件が根底から覆されようとしているからに他なりません。
昨今の不透明な情勢を乗り切るためには、まず足元の数値を正確に把握することが不可欠です。
景気の期待だけで買われてきた相場が、実利を伴う金利上昇によってブレーキをかけられた状態であり、トランプ・ラリーで湧き立った熱狂は一気に冷え込みました。
12月雇用統計の強さと労働市場の底堅さ
米国の労働市場は市場の予想をはるかに上回る強さを維持しており、景気の底堅さが逆に金利の押し上げ要因となっています。
雇用統計の衝撃的な数値
12月の非農業部門雇用者数は、事前予想の16万4000人増に対して、結果は25万6000人増という衝撃的な数字でした。
過去数ヶ月分の下方修正を含めても、直近3ヶ月の平均雇用者数は17万人増となっており、これはコロナ前の2010年代後半と遜色ない水準です。
つまり、米国の労働市場は冷え込むどころか、完全雇用の状態を極めて高いレベルで維持しています。
失業率も予想4.2%を下回る4.1%となり、働きたい人はほぼ全員が職を得られている堅調な環境が続いています。
求人件数と賃金の動向
さらに注目すべきは、雇用動態調査(JOLTS)における求人件数です。
11月時点で810万件という高い水準にあり、コロナ前の平均である636万件を依然として大きく上回っています。
これは、もし解雇されたとしてもすぐに次の職が見つかりやすい環境であることを意味しており、消費者のマインドを支える大きな要因となっています。
平均時給の伸びについても、年率ベースで+3.9%と、消費者物価指数(CPI)の+2.7%を上回っています。
これにより、実質賃金が増加していることが分かります。
- 求人件数810万件(コロナ前平均を大きく上回る)
- 失業率4.1%(歴史的に見て極めて低い水準)
- 実質賃金インフレ率を上回る賃上げにより個人消費を支える
投資家にとっての懸念材料
このように労働者が恩恵を受ける環境は、経済全体にとってはポジティブですが、投資家にとっては「金利が下がらない理由」として悪材料になります。
企業のレイオフ(一時解雇)件数も180万件程度と平時と同水準であり、労働市場が急速に悪化する兆しは今のところ見当たりません。
個人消費に追い風が吹いていることは間違いありませんが、これがインフレの再燃を招くリスクを市場は警戒しています。
市場参加者は、FRBが早期に利下げを行うというシナリオを描いていましたが、この強いデータによってその期待は大きく後退しました。
賃金の伸びが鈍化傾向にあるとはいえ、依然として物価目標である2%を上回る水準での推移は続いています。
失業率が低く推移し続ける限り、景気後退の懸念は薄れますが、同時に株価を抑えつける高金利環境もまた継続することになります。
労働市場の底堅さを背景とした経済の強さは、巡り巡って株式市場のバリュエーションを再検討させる圧力として機能しています。
米国の労働市場は市場の予想をはるかに上回る強さを維持しています。
米国の労働市場は非常に堅調であり、この底堅さが金利を高止まりさせる要因となっています。
長期金利がS&P500の益回りを逆転させた衝撃
米10年債利回りがS&P500の益回りを上回るという、2000年以来初めての異常事態が、株式の投資妙味を著しく低下させています。
益回りと金利の逆転現象
米10年債利回りは4.7%という、2023年10月以来15ヶ月ぶりの水準まで急騰しました。
一方で、S&P500の予想PERは21.5倍であり、これを「1÷PER」で計算した益回りに直すと4.65%になります。
つまり、安全資産である国債の利回りが、リスク資産である株式の利回りを0.05%上回ったことを意味します。
リスクを取って株を買うよりも、黙って国債を持っている方が高いリターンを期待できるという、投資のセオリーから外れた状況が発生しているのです。
歴史的な割高感への警戒
このような状況は、単に「株が少し高い」というレベルではありません。
過去25年間のデータで、週間ベースでこの逆転が起きたのは今回が初めてです。
株式市場には強い割高感があり、投資妙味が極めて薄まっていると言わざるを得ません。
もちろん、これは即座に大暴落が起こることを意味するわけではありませんが、今後12ヶ月ほどは非常に軟調な、あるいは期待リターンの低い展開を覚悟すべきシグナルです。
| 指標 | 現在の値 | 意味 |
|---|---|---|
| 米10年債利回り | 4.7% | 安全資産から得られる確実なリターン |
| S&P500益回り | 4.65% | リスクを取って得られる株式の期待収益率 |
| スプレッド | -0.05% | 株式に投資する魅力がない状態 |
投資家が取るべき姿勢
歴史的に見れば、バブルの最終局面ではこのように指標を無視した上昇が続くこともあります。
しかし、現在の数値は「バブルがはける直前」に近い警戒水準にあります。
機関投資家も、この割高感を承知の上で相場に参加し続けていますが、ひとたび潮目が変われば、資金の流出は急速に進むでしょう。
新規で大きく資金を投じるには、現在は最も不適切なタイミングの一つと言えるかもしれません。
特に新NISA(少額投資非課税制度)などで投資を始めたばかりの人にとって、S&P500やオール・カントリーへの投資は鉄板の戦略に見えているはずです。
しかし、どれほど優れた投資対象であっても、買う価格が高すぎればリターンは損なわれます。
将来的に資産形成を成功させるためには、今の割高な局面だけでなく、将来訪れるであろう割安な停滞期にも淡々と買い続ける忍耐が求められます。
株価指数が史上最高値圏にある今だからこそ、冷静に債券利回りと比較する視点を忘れてはなりません。
市場の過熱感は、すでに客観的な指標によって証明されており、リスク管理の徹底が必要な時期に差し掛かっています。
安全資産である国債の利回りがリスク資産である株式の利回りを上回るという、投資のセオリーから外れた状況が発生しています。
債券利回りが株式の益回りを上回る現状は、歴史的な割高感を示しており、投資家には慎重な姿勢が求められます。
インド株や小型株が直面する二重の逆風
グローバルサウスの代表格であるインド株や、米国の小型成長株は、米国の高金利とドル高という二重の壁に直面し、厳しい局面を迎えています。
インド株の下落要因
インド株(EPI)は直近の高値から約14%も下落しています。
インド国内ではインフレ率が5.5%と目標の4%を上回る水準で高止まりしており、これが中央銀行の利下げを阻んでいます。
さらに、FRBの利下げ期待が後退したことでドルが独歩高の様相を呈しており、新興国通貨にとっては大きな逆風となっています。
米国の利下げサイクルが本格化し、ドルの勢いが収まらない限り、欧米の機関投資家がわざわざ新興国株へ資金を戻す理由は乏しいのが現状です。
米国小型株の苦境
同様の苦境は米国の小型グロース株(VBK)にも当てはまります。
小型株は元々借入金が多く、金利上昇による支払利息の増加が直接的に業績を圧迫します。
また、ミシガン大学の調査によれば、消費者の5年先予想インフレ率は3.3%と、16年半ぶりの高水準を記録しました。
トランプ次期大統領の関税政策によるインフレ再燃を、消費者は強く警戒しています。
このインフレ懸念が長期金利をさらに押し上げ、小型株にとっての強固なレジスタンスとして機能しています。
マクロ環境のまとめ
- 1インド株の見通し利下げ本格化まで軟調。インフレ高止まりとドル高が重荷。
- 2小型株の現状長期金利の急騰が直撃。インフレ期待の上昇が上値を抑える。
- 3マクロ環境の総括リスクオンの資金が、最も脆弱なセクターから順に流出している。
短期的には、関税引き上げ前の駆け込み需要がインフレを一時的に加速させる可能性がありますが、それは将来の需要の先食いに過ぎません。
実際に政策が実行されれば、需要の減退から景気後退へと一気に舵が切られるリスクもあります。
小型株はインフレ懸念で売られ、不況懸念でも売られるという、非常に難しい立ち位置に置かれています。
日足チャートを見ても、200日移動平均線をターゲットにした下落トレンドの中にあります。
インドをはじめとするグローバルサウスへの期待は中長期的に根強いものがありますが、投資には「タイミング」という概念が欠かせません。
現在のマクロ環境は、これらのリスク資産に対して明白に「待て」のサインを出しています。
無理に逆張りをするのではなく、環境が整うのを待つのが賢明な判断です。
グローバル市場全体を覆うドル高と高金利の雲は、一朝一夕に晴れるものではありません。
まずは米国の金融政策の明確な転換点を見極めることが、次の大きなチャンスを掴むための唯一の方法です。
資産形成の成功に不可欠な長期停滞への覚悟
米国株への積み立て投資は有効な戦略ですが、資産が全く増えない「長期停滞局面」がいずれ訪れることを覚悟しなければなりません。
積み立て投資の過酷な側面
ドットコムバブル(ITバブル)以来の割高水準にある現在の米国株に投資を続けるということは、将来的に資産が目減りする、あるいは停滞する期間をどこかで経験することを意味します。
投資の教科書には「積み立てを続ければ報われる」と書かれていますが、それは裏を返せば、何年も割安で不人気な時期に買い続けるという過酷なプロセスが含まれているということです。
今の高揚した市場が永遠に続くことはなく、米国株が世界中の投資家から嫌われる時代がいずれ来ると話し手は見ています。
新NISA利用者が知っておくべき現実
積み立て投資の真の利点は、価格が高い時も低い時も買い続けることで取得単価を平準化することにあります。
しかし、多くの個人投資家は「株価が右肩上がりの時期」しか想定していません。
S&P500やオール・カントリーを保有していても、資産形成の途中で10年単位の「失われた10年」が訪れる可能性はゼロではないのです。
新NISAで運用を始めた方は、今の割高な市場が未来の停滞への前振りに過ぎない可能性を、頭の片隅に置いておくべきです。
未来に向けた投資戦略
- 積み立て投資の現実常に資産が増えるわけではなく、安値で買い続ける時期がセットで必要。
- 未来のシナリオ割安な米国株を何年も買い続ける「冬の時代」が到来する覚悟を持つ。
- 賢明な行動新規の個別株買い増しには慎重になりつつ、資産配分のバランスを保つ。
今後、金利の高止まりによって株価が調整され、バリュエーションが 是正される局面が来るでしょう。
その時、多くの脱落者が出る中で、投資を投げ出さずに続けられるかどうかが運命を分けます。
今の米国株が「投資妙味が薄い」という事実は、決して悲観すべきことではなく、次の買い場に向けた準備期間の始まりと捉えるべきなのです。
長期的な視点での資産防衛
相場が不安定な時こそ、自身の投資目的を再確認してください。
日々の株価の動きに一喜一憂するのではなく、歴史的な指標が示すシグナルを冷静に受け止め、長期的な視点での資産防衛に努めることが、最終的な勝利への道となります。
現在の米国株に潜むリスクを正しく理解し、来るべき市場の変化に動じない強い精神を養ってください。
市場のサイクルを味方につけ、一時のブームに流されない真の投資家としての姿勢が、今まさに問われています。
市場が急落し、不安が募る時期ですが、これこそが真の投資教育の機会です。
冷静にデータを分析し、自分なりの判断基準を持って市場と対峙し続けていきましょう。
資産が全く増えない長期停滞局面がいずれ訪れることを覚悟し、何年も割安で不人気な時期に買い続ける過酷なプロセスを乗り越える必要があります。
