収入の「残酷な真実」を直視せよ
退職金を手にし、バラ色の老後を夢想する。
そんな甘い考えを、まずは根底から破壊する必要がある。
多くの日本人は、自分が将来いくら受け取れるのかすら正確に把握していない。
「ねんきん定期便」を眺めて安心しているなら、それは極めて危険な兆候だ。
あれは現時点での実績に過ぎず、将来のあなたの生活を保証する数字ではないのである。
実は、公的年金は額面通りには受け取れない。
税金と社会保険料という名の「収奪」が、老後の口座を容赦なく襲う。
だから、我々は「手取り額」という現実的な数字を算出しなければならない。
その計算式は、極めて単純だがあまりに冷酷なものである。
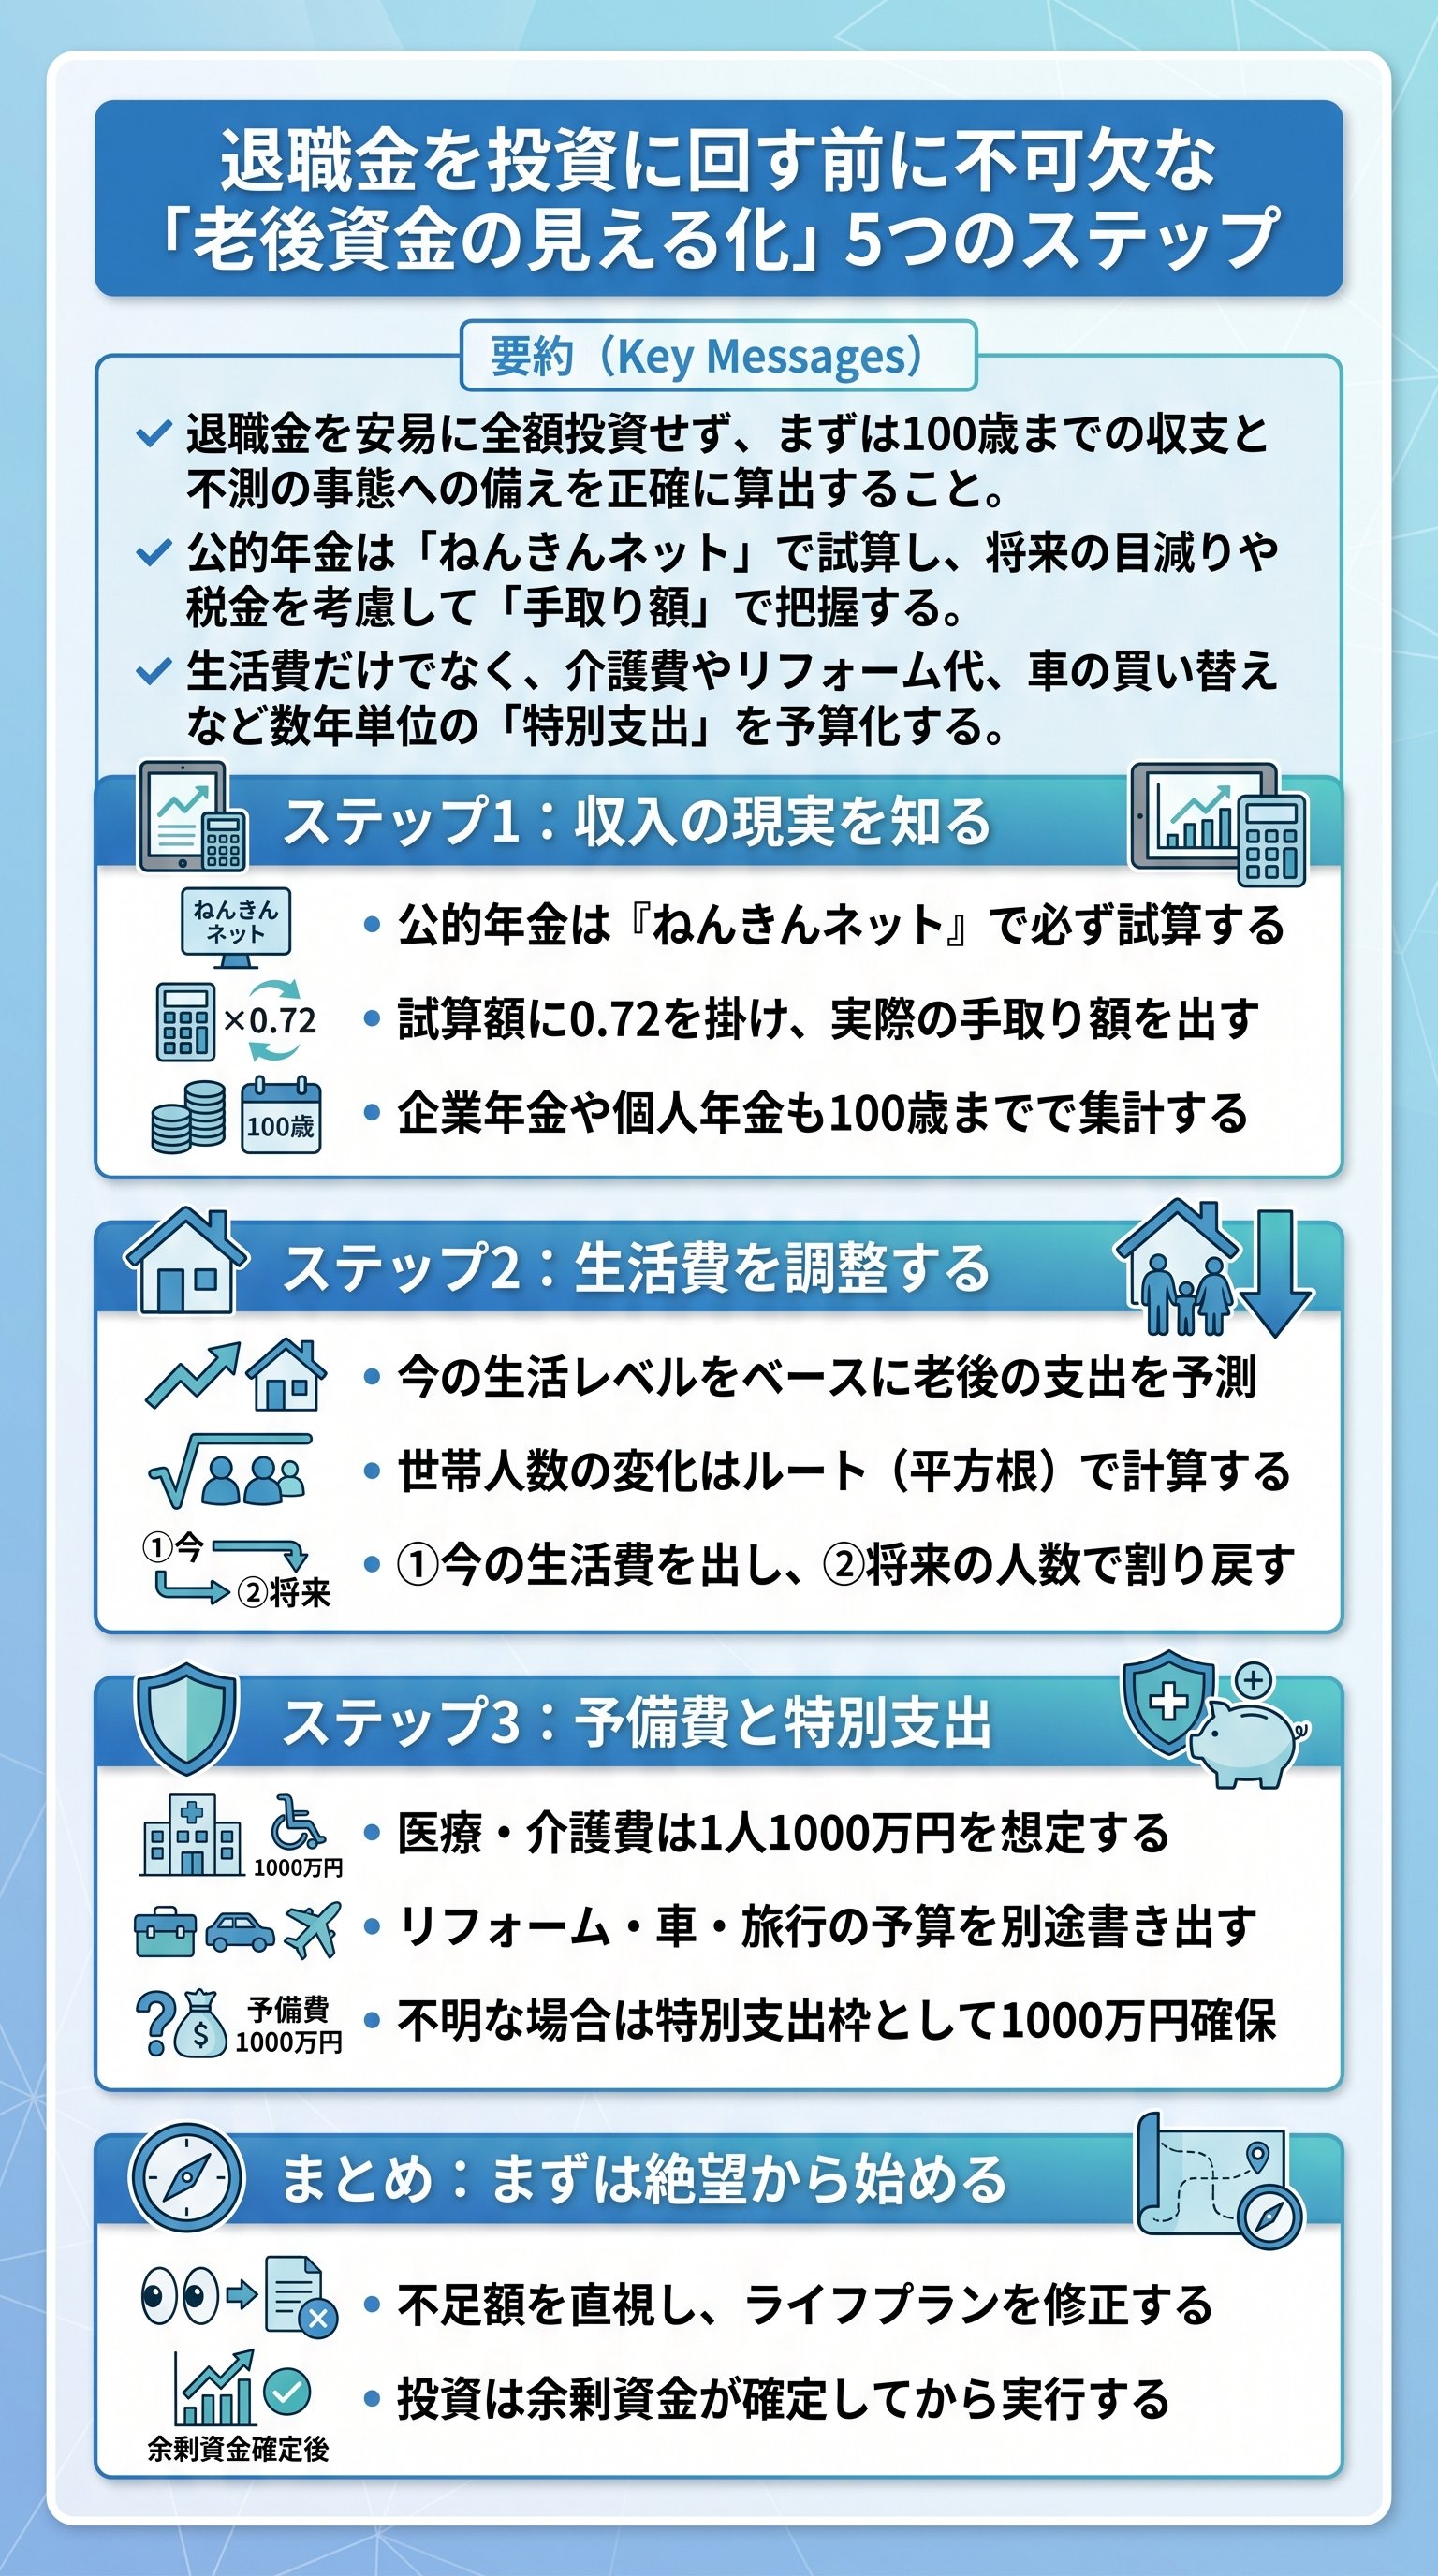
具体的には、ねんきんネットで試算した支給額に、まずは「0.9」を掛ける。
これが税金と社会保険料を差し引いた後の手取り水準だ。
だが、話はここで終わらない。
マクロ経済スライドによる将来的な給付抑制を見越せば、さらに「0.8」を掛けておくのが賢明である。
つまり、額面の約72%。
これがあなたの手元に残る「真の軍資金」なのである。
| 項目 | 額面(試算上の支給額) | 実質的な手取り(受取予想額) |
|---|---|---|
| 20万円の場合 | 200,000円 | 144,000円 |
| 25万円の場合 | 250,000円 | 180,000円 |
| 30万円の場合 | 300,000円 | 216,000円 |
この数字を見て、あなたはどう感じるだろうか。
多くの者は、この時点で「生活できない」という絶望に直面するはずだ。
でも、それでいい。
その絶望こそが、地に足の着いた資産運用を開始するための唯一のガソリンとなるのである。
支出の「適正値」を科学する
次に着手すべきは、支出の把握である。
今の生活水準を老後も維持したい。
それは誰もが抱く願望だろう。
ただ、現役時代と老後では世帯人数が変化するという事実を忘れてはならない。
子供が独立し、夫婦二人、あるいは一人になった時、コストはどう変わるのか。
ここで用いるべきは、統計学に基づいた「ルート(平方根)計算」である。
世帯人数が減ったからといって、支出が単純に半分や三分の一になるわけではない。
住居費や光熱費の基本料金など、「規模の経済」が働く固定費が存在するからである。
例えば、三人家族から夫婦二人に変わる場合を考えてみよう。
現在の生活費を√3(約1.73)で割り、そこに√2(約1.41)を掛けるのである。
この計算によって導き出される数字こそが、生活水準を落とさずに暮らすための最適解となる。
実は、この「等価可処分所得」の考え方は、FPの専門家も用いる極めて重厚なロジックだ。
どんぶり勘定で「なんとかなるだろう」と高をくくっている者から、老後の資金は枯渇していく。
だから、今のうちから正確な支出の青写真を描き、それを100歳まで引き延ばして俯瞰せよ。
支出を把握する際、貯蓄や投資に回している分は除外して考えてよい。
老後は、今まで貯めた資産を「使う」フェーズだからである。
つまり、純粋な消費額だけを抽出し、それを年金手取り額と比較する。
その差額(赤字分)を、あなたは運用と貯蓄で埋めなければならないのである。
老後を襲う「不測の事態」という伏兵

日々の生活費さえ確保できれば安心。
そう考えるのはあまりにナイーブだ。
人生には、計算不可能な「不測の事態」が必ず訪れる。
特に医療と介護。
これらは老後における最大のリスク要因であり、資産を根こそぎ奪い去るブラックホールとなる可能性がある。
まずは「生活防衛資金」として、1人100万円、夫婦で200万円を確保せよ。
これは急な家電の故障や冠婚葬祭など、日常の延長線上にあるアクシデントを捌くための「即応予備費」である。
これがない状態で投資に手を出せば、暴落時に泣く泣く資産を解約するという最悪の結末を迎えるだろう。
そして、さらに重いのが医療と介護の備えである。
医療費の自己負担割合は今後、3割負担へと引き上げられる可能性が極めて高い。
動画の試算では、100歳までの医療費として1人500万円は見ておくべきだとしている。
| 備えの種類 | 必要目安額(1人あたり) | 備えの目的 |
|---|---|---|
| 生活防衛資金 | 100万円 | 短期的な不測の支出 |
| 医療費リザーブ | 500万円 | 100歳までの自己負担増への備え |
| 介護費リザーブ | 500万円 | 施設入居や在宅介護の初期・維持費 |
介護に関しては、夫婦どちらかが先に倒れた際、もう一方がサポートできる場合もある。
だからといって、備えをゼロにしていい理由にはならない。
リスクを直視しない者は、リスクによって滅ぼされる。
この1,000万〜2,000万円という数字は、あなたの「尊厳ある老後」を守るための、いわば保釈金のようなものなのである。
1年を超える「特別支出」を書き出せ
日々の食事代や光熱費。
これら「毎月の支出」に目を奪われ、「数年おきの支出」を忘れていないか。
車の買い替え、自宅のリフォーム、数年に一度の海外旅行。
これらは生活費の一部ではなく、資産を大きく毀損させる「特大の爆弾」である。
特にマイホームを所有している者は、リフォーム費用を過小評価する傾向がある。
外壁塗装、屋根の修繕、水回りの更新。
これらを放置すれば資産価値は暴落し、住環境は悪化する。
一度の工事で数百万単位のキャッシュが飛ぶ現実に、あなたは耐えられるだろうか。
もし具体的な金額が算出できないのであれば、「1,000万円」という数字を予算化せよ。
これは平均的な家庭がリタイアから100歳までに費やす、特別支出の総和である。
車の乗り換えを3回、大規模リフォームを1回、そして数回の贅沢な旅行。
これらを合計すれば、1,000万円など瞬く間に溶けていく数字に過ぎない。
計算を簡略化したいなら、現在の年間生活費の「約7分の1」を、毎年積み立てる計算で100歳まで累計してみるのも手だ。
これが現役世代における「特別支出用の貯蓄」に相当する。
つまり、老後においてもこれと同等の資金需要が発生し続けるということである。
「なんとかなる」は、無計画な人間が吐く敗北の言葉である。
「絶望」から始まる資産運用への転換
最後に、リタイア時点での総資産を棚卸しせよ。
預貯金、保険の満期金、退職金、そしてNISAやiDeCoで運用している資産。
これら全てを書き出した時、先ほど積み上げた「100歳までの支出合計」と比較するのである。
その結果、巨大な赤字が浮かび上がるはずだ。
だが、驚く必要はない。
大赤字なのは、あなたが「インフレ」と「運用の力」を計算に入れていないからだ。
これからの時代、ただ貯金を切り崩すだけの生活は「緩やかな自殺」に等しい。
貨幣価値が下落するインフレ局面において、現金のまま資産を持つことはリスクそのものなのである。
動画で推奨されているグローバル分散投資であれば、長期平均で年利7%前後の成果を狙えるとしている。
インフレ調整後でも5%程度の果実を得られる計算だ。
この数パーセントの差が、35年という老後の時間軸において、数千万、数億円の差となって現れる。
つまり、投資は「余裕があるからやるもの」ではなく、「生き残るためにやらざるを得ないもの」なのである。
もし、計算が複雑すぎて手が出せないというなら、まずは自分の「年金額」を正しく知ることから始めよ。
年金さえ確定すれば、不足額は自ずと算出され、必要な運用利回りも導き出される。
正しく恐れ、正しく準備せよ。
老後の不安の正体は、常に「無知」である。
この重厚な5つのステップを完遂した者だけが、「投資していい金額」を自信を持って決定できるのである。
