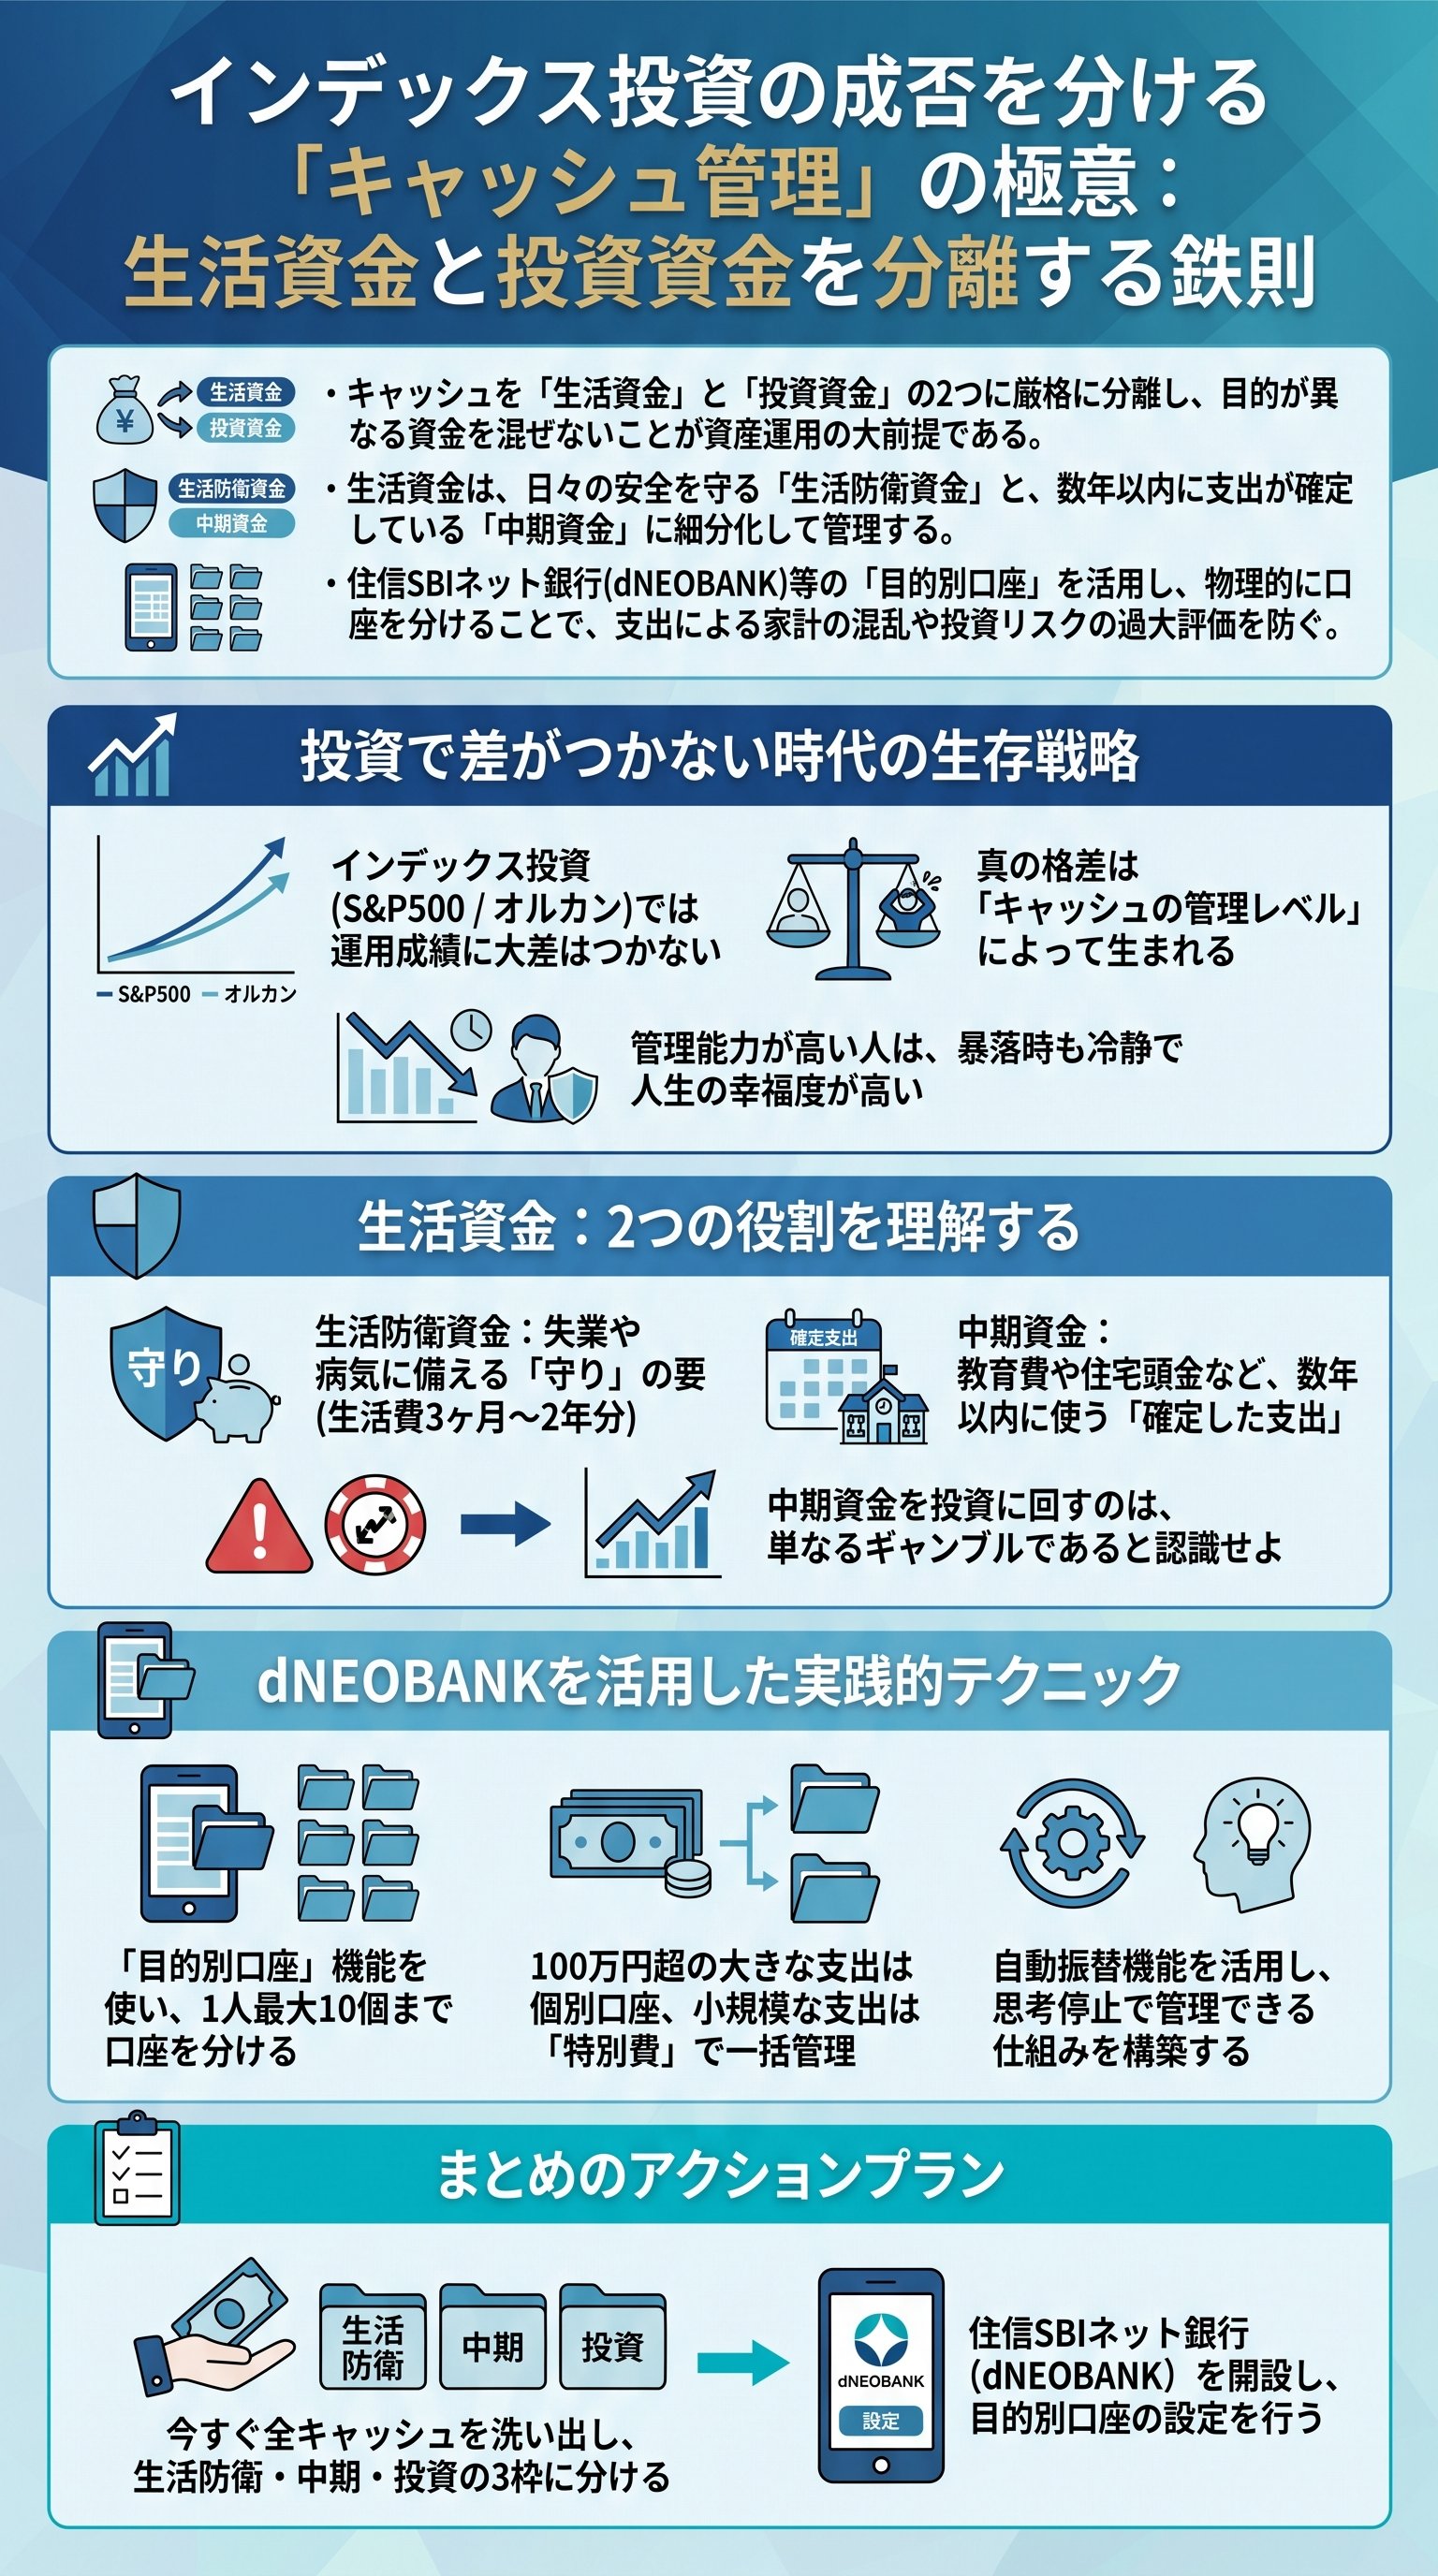
投資成績に差がつかない時代の「真の格差」とは
現代の個人投資において、銘柄選定で隣人に差をつけるのはもはや不可能に近い。
なぜなら、S&P500や全世界株式(オルカン)といった低コストのインデックスファンドが正解として君臨しているからである。
プロもアマチュアも、同じ商品を買えば5年後、10年後のリターンは数学的に同一となる。
だが、そこには残酷なまでの「人生のクオリティの差」が厳然として存在する。
その正体こそが、投資スキルではなくキャッシュの管理レベルである。
どれだけ優れたインデックス投資家であっても、現金管理がずさんな者は常に不安に苛まれる。
逆に、管理を徹底している者は、暴落局面ですら「バーゲンセール」として楽しむ余裕を持つ。
投資の成績が同じであっても、心の平穏と生活の安定において、両者の間には埋めがたい深淵が横たわっているのである。
投資経験の長い投資家も初心者も、同じインデックスファンドを持っている限り投資レベルに差はない。だが、キャッシュの管理レベルには天と地ほどの差がある。
実は、多くの人間が「投資さえすれば金持ちになれる」と盲信している。
しかし、土台となるキャッシュ管理が崩れていれば、運用はただの空中分解に終わる。
急な冠婚葬祭や車の故障、あるいは病気。
こうした予測可能な突発事態に動揺している時点で、投資家としての資格を問われるべきである。
つまり、我々が今すぐ向き合うべきは、チャートの動きではない。
自分の手元にある「現金」という名の兵力を、いかに機能別に配置するかという戦略である。
この整理ができていない状態は、武器を持たずに戦場へ赴くのと同義だ。
まずは、無色透明な現金に「役割」という色を塗る作業からすべては始まる。
| 項目 | なんちゃって投資家 | 洗練された投資家 |
|---|---|---|
| 投資対象 | インデックスファンド | インデックスファンド |
| 現金管理 | 一つの口座で漠然と管理 | 役割別に厳格に分離 |
| 暴落時の反応 | 狼狽し、生活費を削る | 待機資金で買い増す |
| 精神状態 | 常に残高不足の不安 | 確固たる安心感 |
キャッシュを制する者は、資産形成のみならず人生そのものを制する。
この冷徹な事実を、まずは脳裏に深く刻み込むべきである。
次に述べるのは、その具体的な戦術、すなわち「現金の分類学」である。
「混ぜるな危険」キャッシュの二大分類を峻別せよ
一口にキャッシュと言っても、その性質は「生活のための資金」と「投資のための資金」に二分される。
これらを同一の口座で管理するのは、双子の兄弟を同一人物として扱うような愚行である。
見た目は同じ「円」という通貨であっても、背負っているミッションが根本から異なる。
この境界線を曖昧にすることが、資産運用における最大の敗因であることを自覚せよ。
生活資金とは、一言で言えば「なくなったらマジで生活が破綻するお金」である。
3年以内に使うことが確定している資金や、緊急時のバックアップがこれに該当する。
一方で、投資資金とは「リスクを取って増やすためのお金」だ。
これをごっちゃにするから、相場が少し冷え込んだだけで生活防衛の牙城まで崩れ落ちるのである。
もし貴様が、来年の車検費用や子供の入学金を株に投じているなら、それは投資ではない。
ただの人生を賭けたギャンブルに過ぎない。
相場が低迷した瞬間に支払い不能に陥り、割安な時期に株を売却せざるを得なくなる。
これこそが、資本主義のゲームから脱落する典型的な負けパターンである。
だからこそ、物理的に口座を分ける必要がある。
「頭の中で管理できている」という慢心こそが、管理の精度を著しく低下させる。
人間は、視覚的な情報に強く依存する生き物である。
残高という一つの数字を見てしまうと、その中にある「使ってはいけない金」の存在を忘れてしまうのだ。
つまり、キャッシュ管理の本質は「隔離」にある。
投資用の現金が枯渇しても生活資金には手を付けず、逆に生活資金が余っても安易に投資へ回さない。
この規律(ディシプリン)こそが、暴落局面で生き残り、上昇局面で利益を最大化する唯一の鍵となる。
貴様の口座は、今この瞬間、明確に色分けされているだろうか。
生活を死守する「防衛資金」と「中期資金」の鉄則
生活資金はさらに、「生活防衛資金」と「中期資金(特別費)」の二層構造で捉えるべきである。
生活防衛資金は、病気や失業、災害といった「想定外」に対する究極のシェルターだ。
これを持たずに投資を行うのは、ノーヘルメットで時速100キロのバイクを飛ばすようなもの。
必要な額は、基礎生活費の3ヶ月から2年分。
この幅こそが、貴様の「心の安寧」のコストである。
- 1会社員・独身リスクが低いため、3ヶ月〜6ヶ月分で十分。
- 2フリーランス・個人事業主収入の波を考慮し、1年分は確保したい。
- 3家族持ち守るべき対象が多いほど、2年分程度の厚みが必要。
「いくらあれば、明日仕事がなくなっても笑っていられるか」。
この問いに対する答えが、貴様の生活防衛資金の正解である。
この口座は「聖域」であり、日常の買い物で触れることは断じて許されない。
給料が入ったらまずこの聖域を満たし、溢れた分だけを次のステップへ進めるのが鉄則である。
一方で、中期資金(特別費)の管理も忘れてはならない。
これは数年以内に使うことが確定している支出のための備蓄である。
旅行、家電の買い替え、住宅の頭金、結婚資金。
これらを月々のフローから捻出しようとするから、家計管理は常に「自転車操業」となるのである。
だからこそ、これら中期資金は「目的別」に積み立てることが不可欠だ。
「なんとなく貯まったら買う」のではない。
「いつ、いくら必要か」を逆算し、毎月淡々と機械的に積み上げていく。
この計画性こそが、突発的な支出による「家計のパニック」を未然に防ぐ防壁となるのである。
銀行口座を「脳の外部メモリ」として活用する技術
理論を理解しても、実行できなければ価値はない。
そこでお勧めしたいのが、住信SBIネット銀行(D-NEOBANK)の活用である。
この銀行の最大の特徴は、一つの口座の中に最大10個の「目的別口座」を作れる点にある。
これはまさに、現金を機能別に「袋分け」するためのデジタルな外部メモリである。
脳内での管理には限界があるが、口座が物理的に分かれていれば、管理ミスは起こり得ない。
例えば、「車検用」「海外旅行用」「10年後の教育資金」といった名前を付け、自動積み立てを設定する。
一度仕組みを作ってしまえば、貴様が寝ている間もキャッシュは整理され続ける。
意志の力に頼らず、システムの力で資産を守るのがプロの流儀である。
実は、多くの人が「お金を使いすぎる」のは、「使っていいお金の総量」を把握していないからだ。
一つの口座にすべてが入っていると、残高が100万円あるように見えても、実はそのうち80万円は将来の支払額かもしれない。
この「数字の錯覚」が、身の丈に合わない支出を誘発するのである。
目的別口座で「色」を付けることにより、本当の余剰資金が白日の下に晒される。
- 金額が大きいもの住宅頭金や進学資金。個別に目的別口座を作成し、数年かけて育てる。
- 金額が小さいもの家電買い替えや小旅行。これらは「特別費」として一つの口座で合算管理する。
つまり、キャッシュ管理とは「可視化」のプロセスに他ならない。
「今、自分がどれだけ自由になれる金を持っているか」を10秒以内に答えられる状態。
その透明性こそが、投資におけるリスク許容度を正確に測定するための唯一のモノサシとなる。
煩雑な管理をテクノロジーに外注し、貴様の脳は「より高度な意思決定」に集中させるべきである。
暴落をバーゲンセールに変える「投資用キャッシュ」の極意
最後に、最も誤解されやすい「投資資金としての現金」について言及する。
投資用ポートフォリオにおける現金は、生活資金とはまったくの別物である。
これは「休んでいる兵士」ではなく、「反撃の機会を待つ精鋭部隊」だ。
ポートフォリオに現金を組み込むことには、主に二つの戦略的意義がある。
第一に、リスクのコントロールである。
株式100%のポートフォリオは、暴落時に資産が半減するリスクを伴う。
しかし、30%の現金を保持していれば、資産全体の目減りを最小限に抑えられる。
この「クッション」があるからこそ、投資家はパニック売りに走らず、冷静に市場に居続けることができるのである。
第二に、機動的な買い増しが可能になる点だ。
市場が血の海に沈んでいる時、多くの投資家は資金が尽きて立ち尽くす。
しかし、投資用キャッシュを潤沢に持っている者にとって、そこは最高のバーゲンセール会場だ。
生活資金から無理やり金を捻出するのではなく、あらかじめ用意した待機資金で安値の株を拾う。
この差が、数年後の資産額に決定的な違いをもたらす。
| キャッシュの種類 | 役割 | 置き場所 |
|---|---|---|
| 生活防衛資金 | 生命維持・緊急時対応 | 普通預金(メイン) |
| 中期資金 | 確定した支出の準備 | 目的別口座(SBI等) |
| 投資待機資金 | リスク軽減・安値買い | 証券口座内(MRF/預り金) |
「投資資金」と「生活資金」を混同する者は、暴落の恐怖に勝てない。
なぜなら、株価が下がった時に「自分の生活が脅かされている」と錯覚するからである。
だが、生活資金が完全に分離されていれば、株価の乱高下は「数字上のゲーム」に過ぎなくなる。
この精神的分離(メンタル・アカウンティングの最適化)こそが、真のインデックス投資家を完成させる。
キャッシュを制する者は、資産形成を制す。
そして、キャッシュを正しく分類できた者だけが、「お金に振り回されない自由」を手にできる。
インデックス投資の成績が同じなら、差をつけられるのはここしかない。
貴様が今、その最初の一歩を踏み出すことを、私は切に願っている。
