生命保険をロジカルに選ぶための判断基準
生命保険を選択する際に最も重要なのは、感情や不安ではなく論理的な思考で必要額を算出することです。
多くの日本人は保険加入を検討する際、「なんとなく不安だから」「親族に勧められたから」という理由で、過剰な保障内容の契約を結んでしまう傾向があります。
しかし、保険は本来「万が一の際に家計が破綻するリスク」を回避するための手段であり、それ以上のコストをかける必要はありません。
まずは自分と家族にとって、本当に必要な金額はいくらなのかを冷静に見極める必要があります。
固定費の削減は、家計管理において最も即効性があり、かつインパクトが大きい施策です。
その中でも保険料の支払いは、一度見直すだけで月々数千円から数万円の支出を浮かせられる可能性を秘めています。
これは年間に換算すると、数十万円単位の貯蓄額の差となって現れます。
節約を成功させるための第一歩は、食費や電気代を削ることではなく、保険のような大きな固定費をロジカルに整理することです。
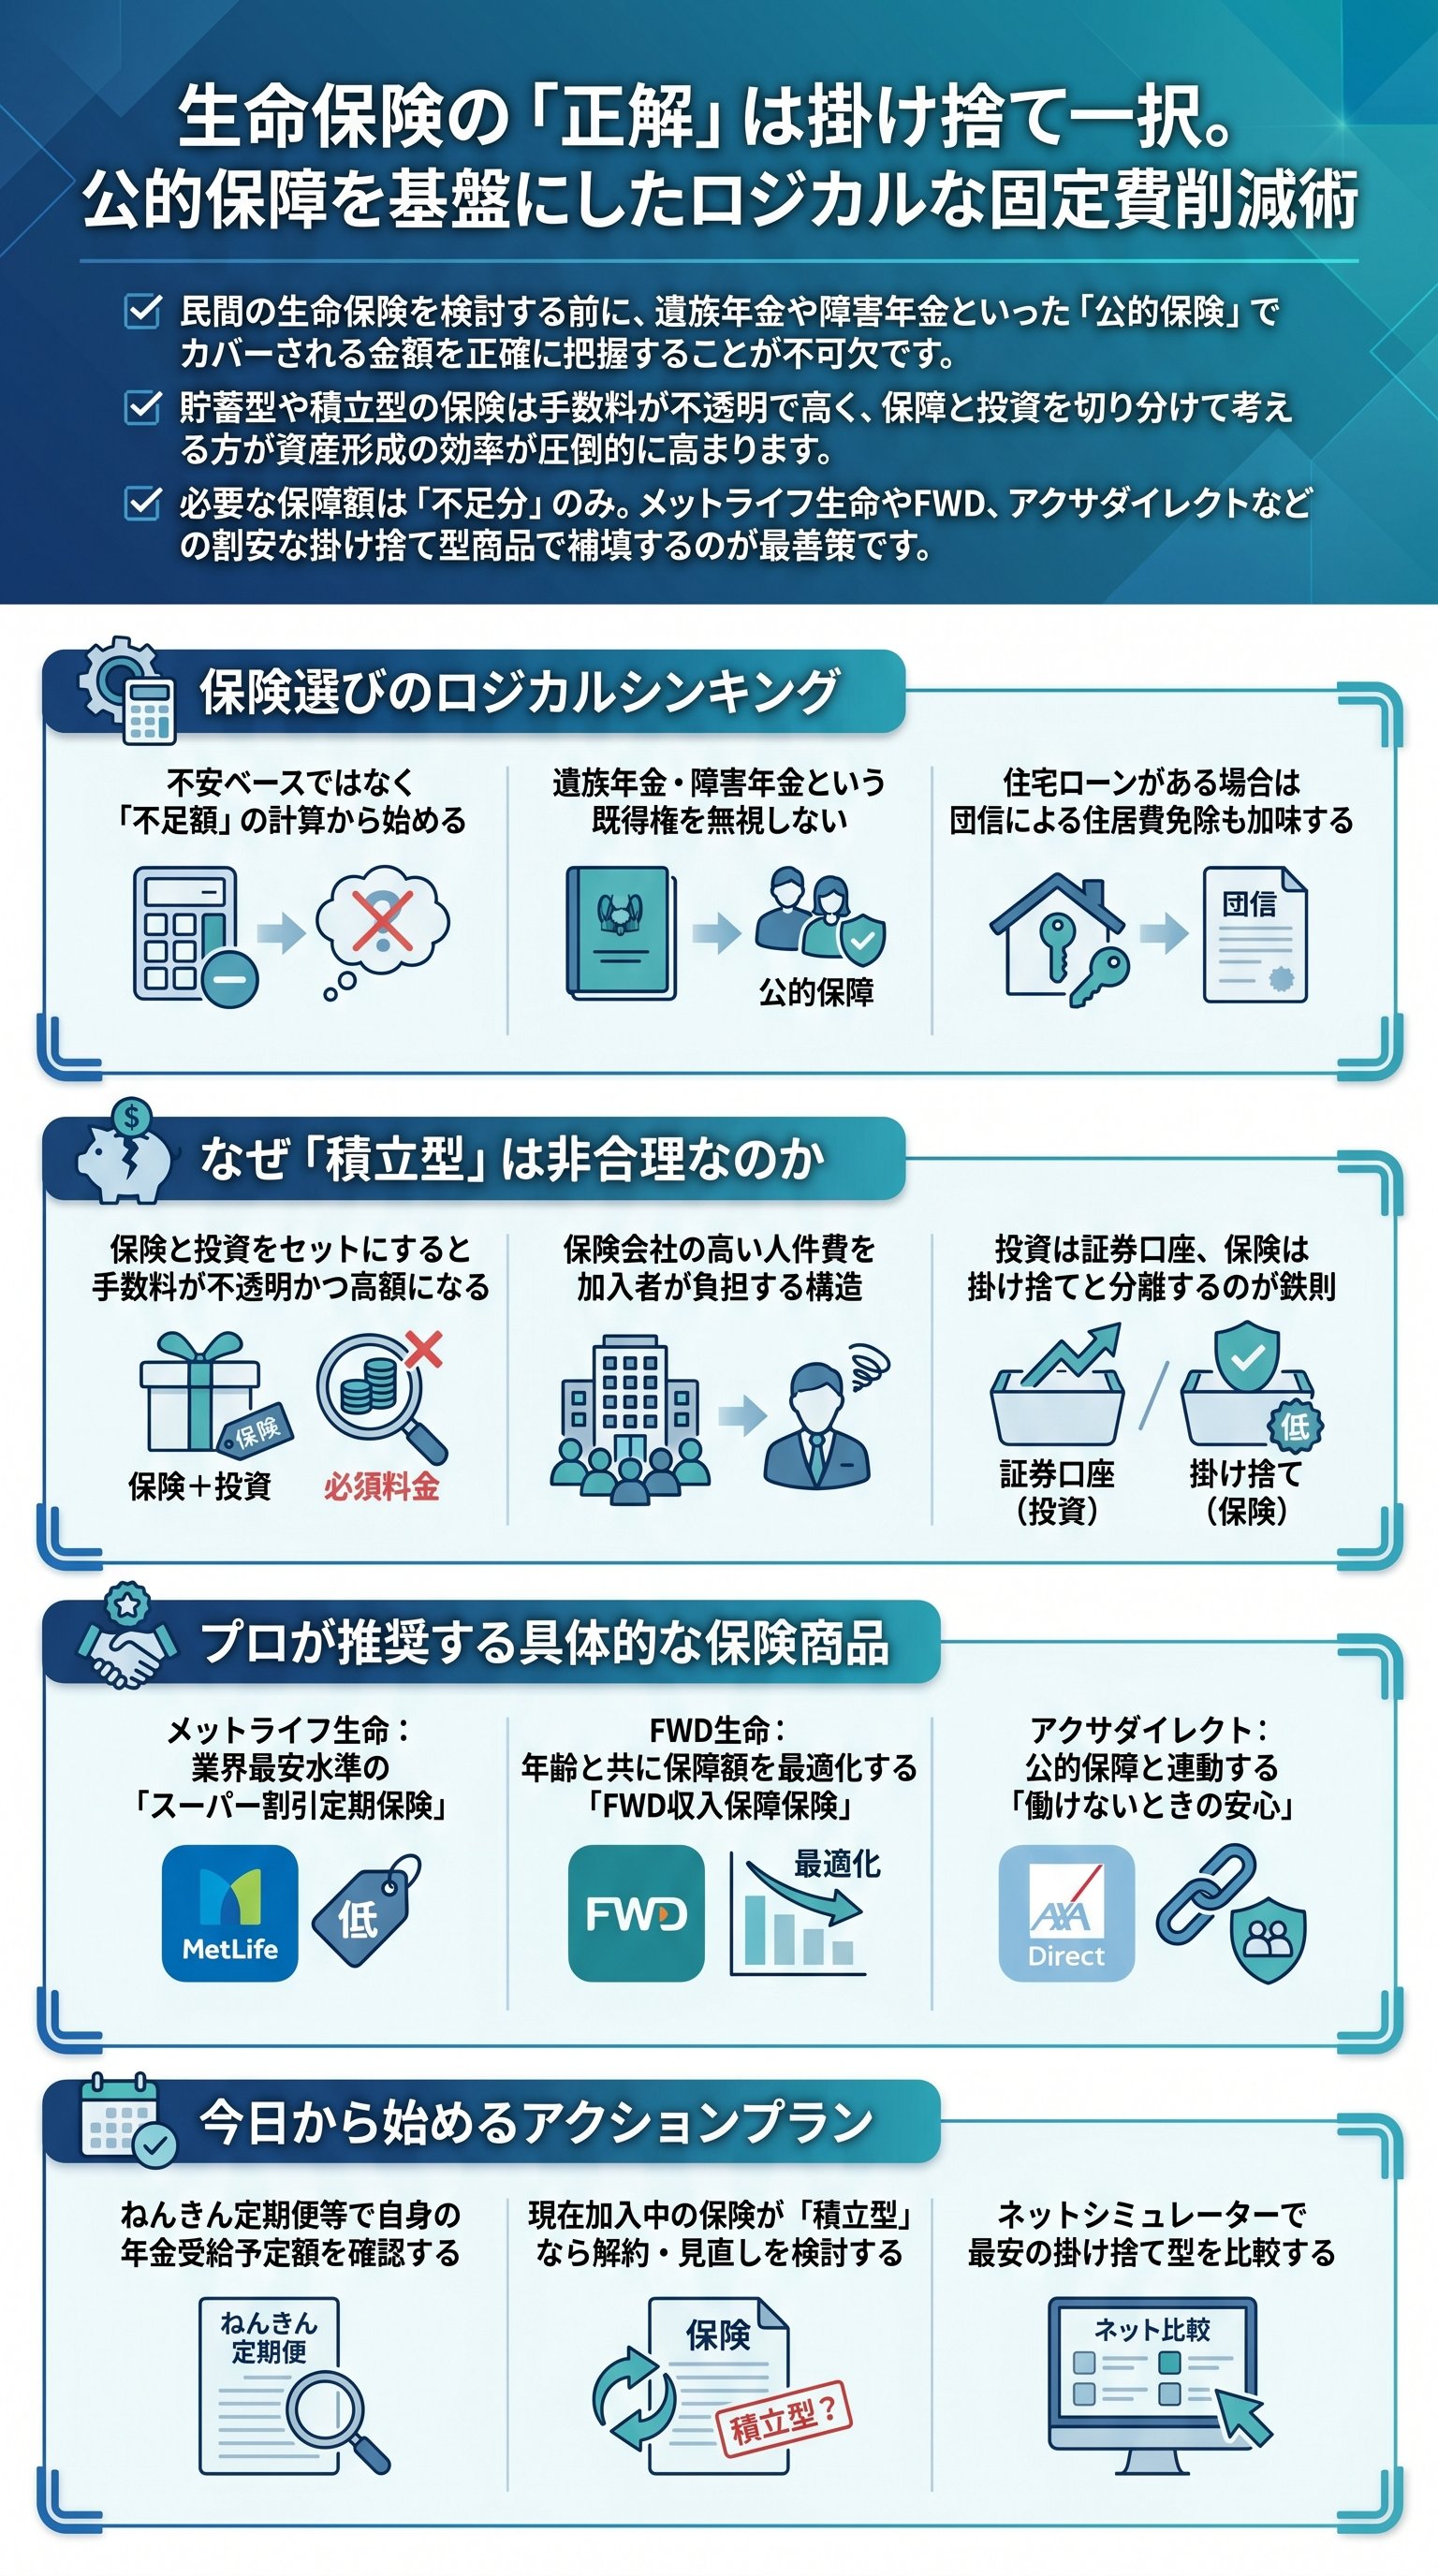
保険選びで抜け落ちがちな視点
多くの人が、民間保険の契約を考える際、「もしものときにいくら欲しいか」という入り口だけで判断してしまいます。
しかし、その手前には必ず確認すべき「すでに持っている権利」が存在します。
この権利を無視して民間保険を設計することは、土台のない場所に建物を建てるようなものです。
- 公的年金制度(遺族年金や障害年金)
- 住宅ローンの団体信用生命保険
- 勤務先の福利厚生や社会保障
これらの保障を合計すると、実は民間保険でカバーすべき範囲は驚くほど小さくなることがわかります。
この「引き算の思考」こそが、ロジカルに保険を選ぶための決定的なポイントです。
まずは自分が現在、どのような公的・私的な保障に守られているかをリストアップすることから始めましょう。
民間保険の前に確認すべき公的保障の仕組み
日本には非常に優れた社会保障制度があり、死亡や障害といった不測の事態に対して強力なセーフティネットが用意されています。
具体的には、会社員として厚生年金に加入している場合、万が一の際には遺族年金や障害年金が支給されます。
これらの金額を正確に把握しておくことで、民間保険への過剰な加入を防ぐことができます。
公的保障は、私たちが強制的に加入している「最強の保険」であることを忘れてはいけません。
遺族年金の受給額は、世帯主の給与や子供の数によって異なりますが、一般的な会社員世帯であれば想像以上の金額が支払われます。
例えば、給与月額35万円の会社員で子供が2人いるケースでは、月額約13万円の遺族年金が支給される計算になります。
もし家族が月々50万円の生活費を必要とするなら、不足分の37万円だけを民間保険で補えばよいのです。
50万円全額をカバーする保険に入る必要は全くありません。
障害年金の存在とその重要性
亡くなったときのことだけでなく、長期間働けなくなったとき(就業不能)のリスクについても、公的な障害年金が対応しています。
障害の程度や家族構成によりますが、こちらも月額18万円程度の支給が見込める場合があります。
この金額は、病気やケガでキャリアが中断された際の極めて重要な生活の柱となります。
さらに、住宅ローンを組んでいる方の多くは団体信用生命保険に加入しています。
死亡時には住宅ローンが完済されるため、残された家族の住居費負担は大幅に軽減されます。
家賃の心配がなくなれば、確保すべき生活費の目標額もさらに下げることが可能です。
これらの要素をすべて考慮した上で、ようやく民間保険の出番となります。
積み立て型保険が非合理的とされる理由
保険と投資、あるいは貯蓄をセットにした「積み立て型保険」や「貯蓄型保険」は、経済的な合理性の観点からおすすめできません。
これらの商品は一見すると「将来お金が戻ってくるのでお得」に見えますが、実際には非常に高い手数料を支払っていることと同義です。
保険の本質は「保障」であり、資産形成は「投資」という別の手段で行うのが、お金に強くなるための鉄則です。
なぜセット商品が非合理的なのか、その理由は運営コストの構造にあります。
保険会社が貯蓄や投資の機能を維持するためには、膨大な人件費やシステム維持費がかかります。
これらの費用はすべて、加入者が支払う保険料に上乗せされています。
つまり、自分で証券口座を開設して投資信託を購入する場合に比べて、圧倒的に効率の悪い運用を強いられることになるのです。
保険会社の手数料構造を知る
保険と投資を混ぜることで、実質的にどれほどの手数料が抜かれているかは、一般の消費者にはブラックボックスとなっています。
多くの積み立て型保険では、支払った保険料の全額が運用に回されるわけではありません。
まず保険会社の取り分が差し引かれ、残ったわずかな資金が運用に充てられます。
| 比較項目 | 積み立て型保険 | 保険と投資を分ける |
|---|---|---|
| 手数料 | 高い(不透明) | 極めて低い(透明) |
| 柔軟性 | 低い(解約控除あり) | 高い(いつでも換金可) |
| 利回り | 限定的 | 市場の成長を享受できる |
このように比較すると、あえてセットにするメリットが見当たらないことがわかります。
投資はネット証券などで手数料の安い商品を選び、保険は保障機能だけに特化したものを選ぶべきです。
これが最も資産を効率的に増やすための考え方です。
また、積み立て型保険は早期に解約すると元本割れするリスクが高いというデメリットもあります。
人生のステージに合わせて家計を柔軟に見直したいときに、保険が足かせになってしまうのは避けたい事態です。
保険には保険以外の機能を付加させず、シンプルに「掛け捨て」で契約することが最善の選択肢となります。
この原則を守るだけで、家計の透明性は一気に高まります。
保険と投資を切り離し、掛け捨て型でコストを抑えることが、合理的な資産形成への近道となります。
掛け捨て型で検討したいおすすめの保険商品
ロジカルに考えた結果、必要となる民間保険は「掛け捨て型」のシンプルな商品に集約されます。
具体的には、死亡保障としての「定期保険」や「収入保障保険」、そして働けなくなった際をカバーする「就業不能保険」の3つが主な選択肢です。
これらの中で、自分の属性(年齢、喫煙の有無、必要保障額)に照らし合わせて、最も保険料が安い商品を選ぶのが正解です。
まず死亡保障については、メットライフ生命の「スーパー割引定期保険」が高い競争力を持っています。
特に非喫煙者であれば、非常に安価な保険料で大きな保障を得ることができます。
一方で、喫煙者の場合はライフネット生命など、他社の方が有利になるケースもあります。
自身の健康状態や習慣によって最安値の会社は変わるため、各社のシミュレーションを活用することが欠かせません。
収入保障保険と就業不能保険の活用
一括で保険金を受け取るのではなく、月々定額を受け取れる「収入保障保険」も非常に合理的です。
fwd(エフダブリューディー)生命の「fwd収入保障保険」などが代表的です。
このタイプの保険は、子供の成長とともに必要となる保障総額が減っていく仕組みになっているため、通常の定期保険よりもさらに保険料を抑えることができます。
給料と同じ感覚で家族に生活費を残せる安心感は大きなメリットです。
- 1定期保険期間を決めて一定額を保障する。大きな資金が必要な時期に適している。
- 2収入保障保険年月とともに保障額が減っていく。効率的にリスクをカバーできる。
- 3就業不能保険障害状態や長期療養で働けない期間を支える。
就業不能保険に関しては、アクサダイレクト生命の「働けないときの安心」などが定評を得ています。
これは公的な障害年金制度と連動した支給基準を持っており、民間保険として公的保障の不足分を補うという目的に適っています。
あくまで「公的保障の土台の上に、少しだけ民間保険を乗せる」というイメージを持つことが重要です。
最安値の商品を探す努力は、一生涯で見ると数百万円の節約につながることもあります。
一度契約してしまえば終わりではなく、数年に一度は市場の新しい商品と比較してみる価値があります。
ただし、健康状態によっては乗り換えが難しい場合もあるため、若いうちにロジカルな判断を下しておくことが、将来の家計を安定させる鍵となります。
自分の状況に合った掛け捨て型保険を賢く選ぶことが、家計の負担を最小限に抑えるためのポイントです。
家計を守るための具体的な保険設計ステップ
最後に、自分に最適な保険を設計するための手順を整理します。
保険選びの正解は各家庭の状況によって異なりますが、導き出すためのプロセスは共通しています。
まずは現状の把握から始め、公的保障を引き算し、最後に民間保険で補完するというステップを確実に踏んでください。
この手順を飛ばして保険ショップに駆け込むのは、目的を決めずに買い物に行くようなものです。
最初のステップは、家族が生活を維持するために「月々いくら必要か」を具体的に書き出すことです。
子供の教育費、住居費、食費、光熱費などを積み上げます。
次に、その総額から「遺族年金」や「障害年金」として国から支払われる金額を差し引きます。
さらに、住宅ローンの団信があれば住居費を除外します。
最後に残った金額が、あなたが民間保険で買うべき「保障の正体」です。
保険を見直す際のアクションプラン
保険の見直しは、今すぐ始められる最大の資産形成術です。
以下の手順に従って、現在の契約をチェックしてみてください。
- 保険証券を取り出し、契約内容を確認する
- 積み立て型や貯蓄型が含まれていないかチェックする
- ねんきんネットなどで、自身の遺族年金の見込額を試算する
- ネット生保のサイトで、掛け捨て型保険の見積もりを数社取る
これだけで、多くの人が年間で数万円以上のコストダウンに成功します。
削減できた保険料を新nisa(少額投資非課税制度)などの運用に回せば、将来の資産額にはさらに大きな差がつきます。
保険は「安心を買う」ためのものですが、その安心に過剰な手数料を支払う必要はありません。
最も合理的な保険選びとは、最小のコストで最大のリスクをカバーすることです。
自分自身の権利を正しく理解し、保険会社のセールストークに惑わされない知識を持つことが、あなたの大切なお金を守る力になります。
このロジカルシンキングを身につけることが、お金に強くなるロードマップにおける重要なマイルストーンとなるでしょう。
まずは自分の遺族年金の額を調べることから始めてみてください。
