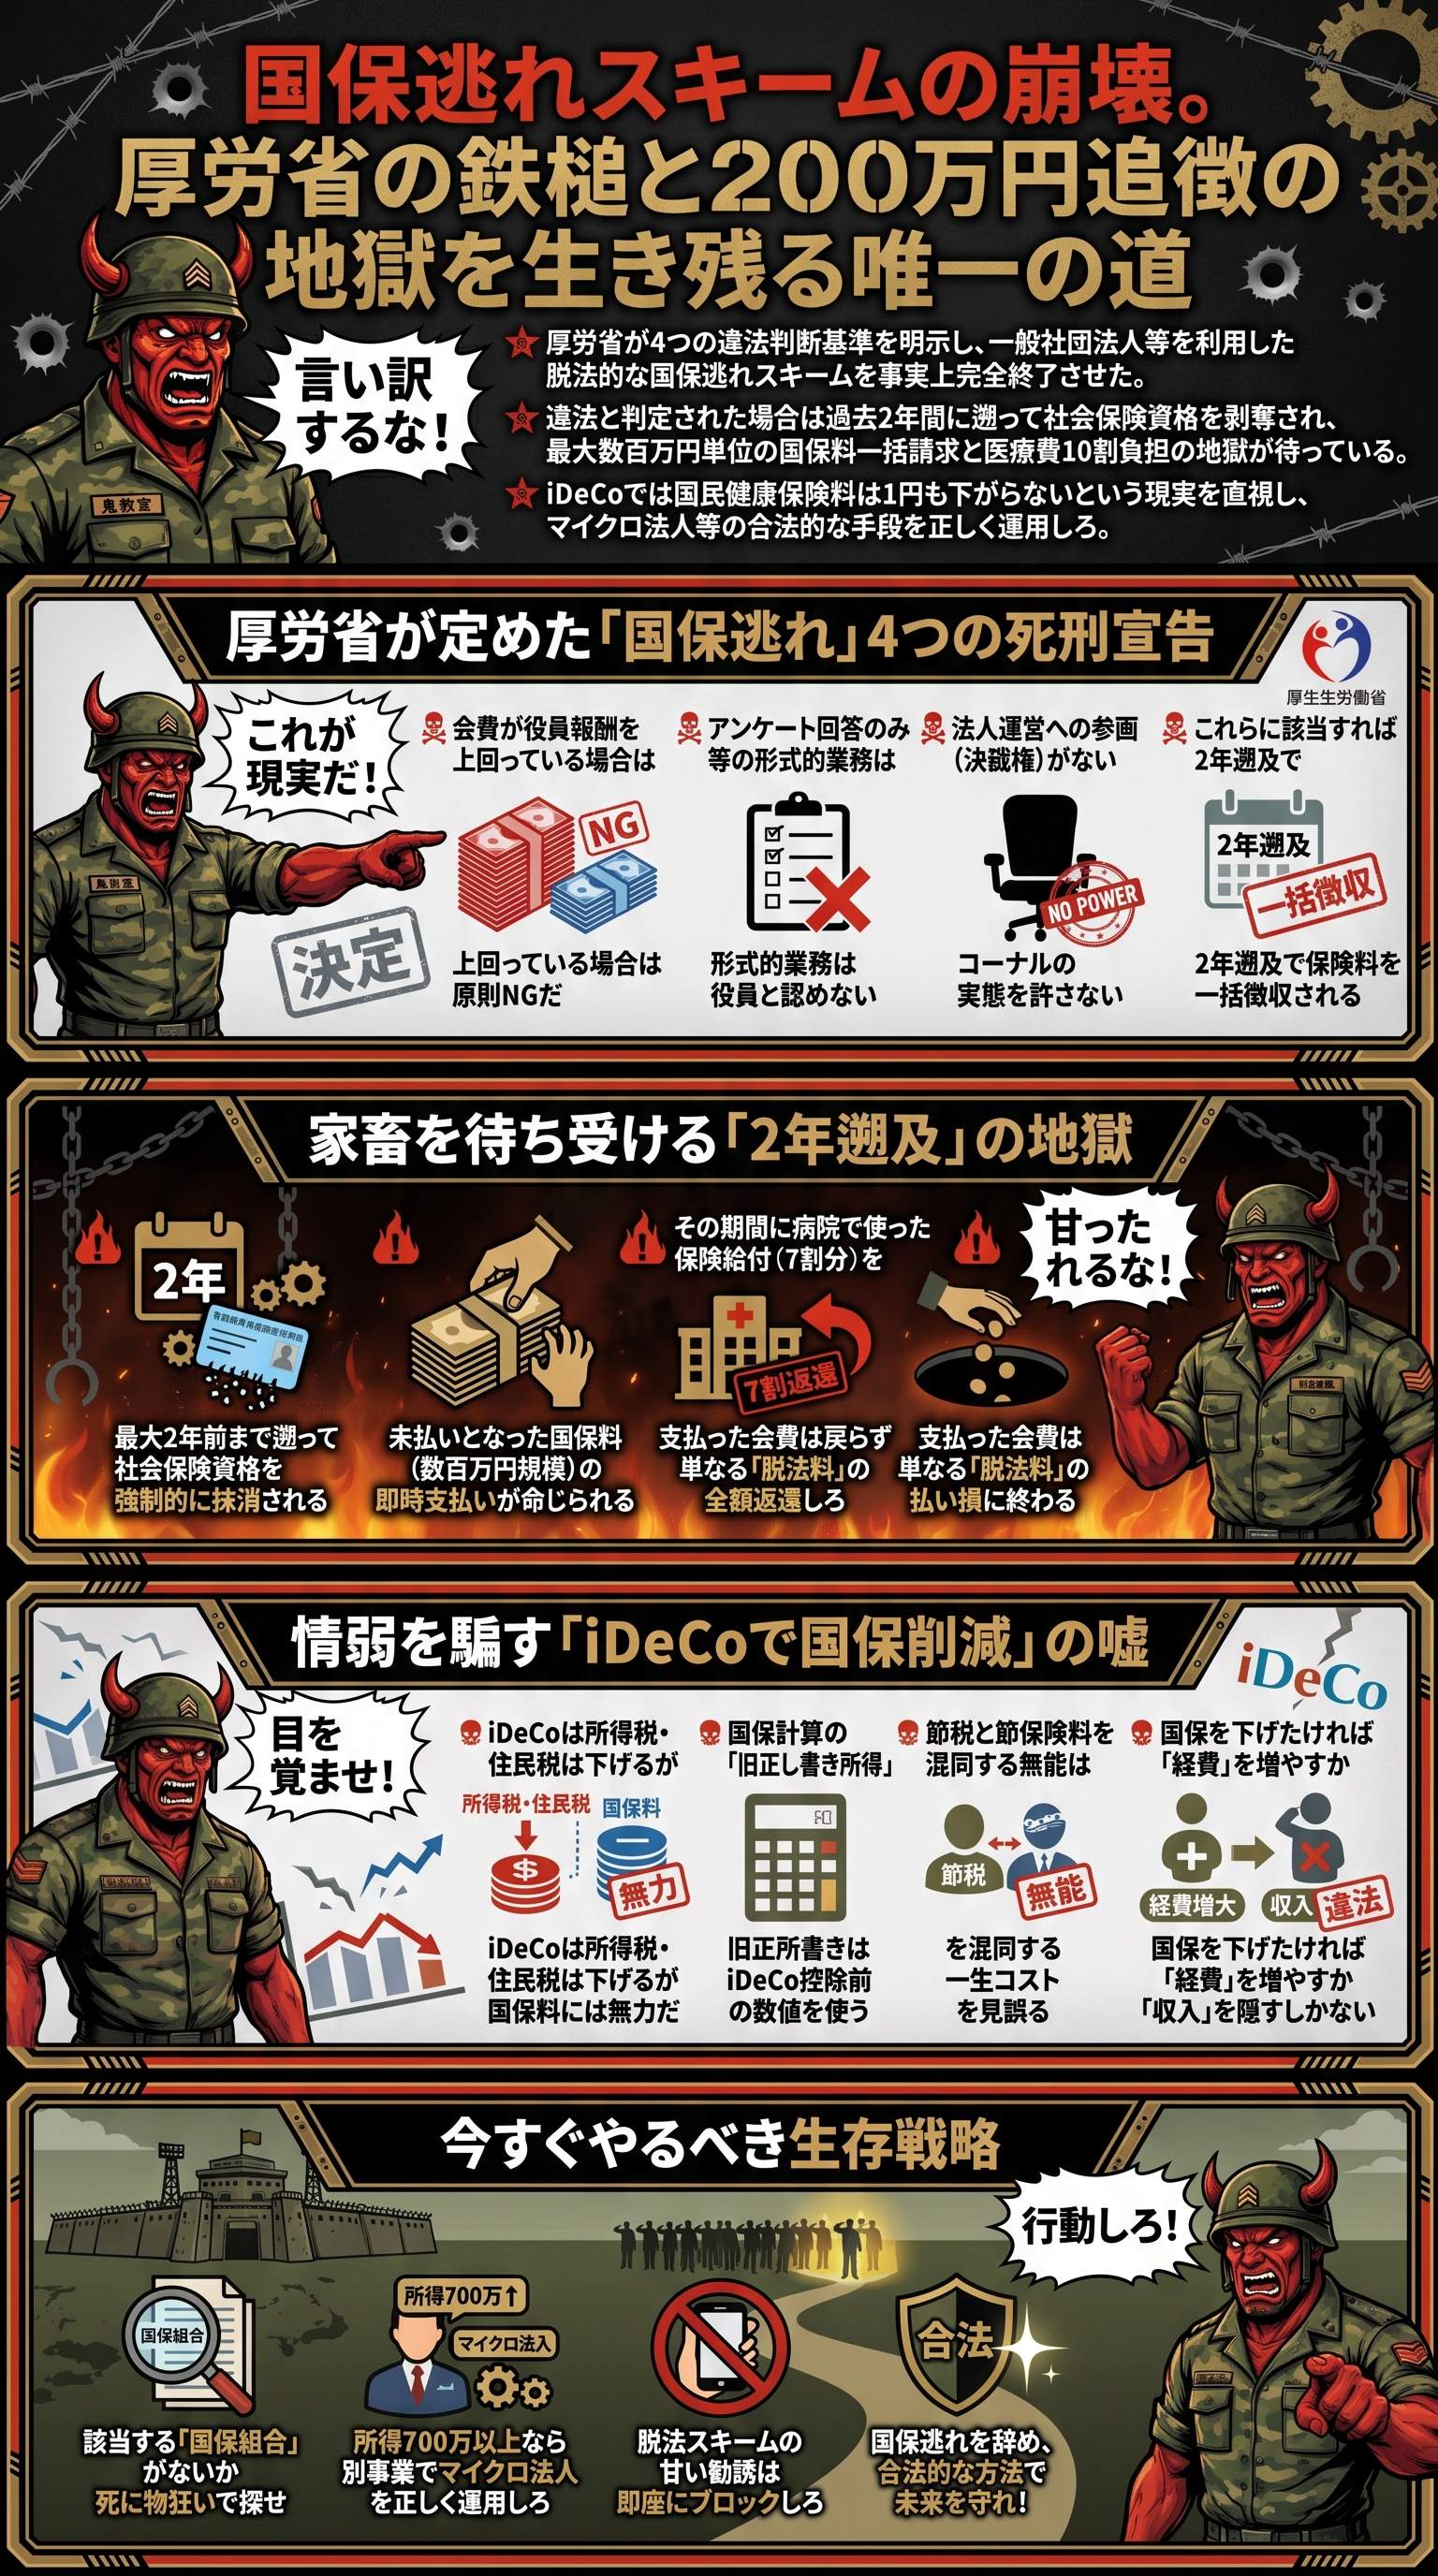
厚労省の逆鱗!「脱法スキーム」の終焉
貴様ら凡夫が泣いて喜んでいた「国保逃れ」の宴は終わった。
厚生労働省がついに本気を出したのだ。
「一般社団法人を利用した社会保険加入スキーム」は、今この瞬間をもって完全に死亡したと心得よ。
以前からこの手の薄汚い手法は横行していた。
だが、維新の会の地方議員による不祥事が火をつけた格好だ。
日経新聞でも「判定厳しく」と大々的に報じられ、年金機構への通達が発せられた。
つまり、役人が「逃がさないぞ」と牙を剥いたということだ。
このスキームの正体は、実態のない法人の役員になり、「低額な役員報酬」を設定することで社会保険料を極限まで下げるというものだ。
月数万円の負担で、高額な国民健康保険(国保)を回避する。
そんな虫のいい話が、いつまでも通用するわけがないだろう。
実は、この問題の本質は「不公平感」にある。
真面目に高い保険料を払っている国民を尻目に、姑息な手段で逃げ回る。
そんな連中を、国家がこれ以上見逃すはずがないのだ。
だから、今回の通達は「徹底的な狩り」の合図だと理解しろ。
貴様らは「節税」と「脱法」の区別すらついていない。
賢いつもりでいたかもしれんが、結局は自分の首を絞める結果になった。
厚労省は、貴様らが思っている以上に、この件を重く見ている。
逃げ道はすでに塞がれた。
| 項目 | 脱法スキーム(旧) | 厚労省の判断(新) |
|---|---|---|
| 役員就任 | 名前だけでOK | 経営実態が必須 |
| 報酬設定 | 低額で社保加入 | 合理性がなければ否認 |
| 違法性 | グレーゾーン | 真っ黒な違法 |
地獄の門が開く:4つの違法判定基準
厚労省が示した「4つの違法判定基準」を叩き込んでやる。
これに一つでも該当すれば、貴様の社保加入は「無効」だ。
いいか、よく聞け。
これは「勧告」ではなく「宣告」である。
第一に、「会費が報酬を上回っている」場合だ。
法人に月10万円払い、報酬として6万円受け取る。
これが「国保逃れ」の典型例だ。
利益を度外視した逆ザヤなど、ビジネスとして成立するわけがないだろう。
貴様が支払っている「会費」や「事務手数料」は、受け取っている報酬より多くないか?もしそうなら、その時点でアウトだ。
第二に、「業務内容が形式的である」こと。
月に1回アンケートに答えるだけ、あるいは簡単な勉強会に出るだけ。
そんなものが「役員の職務」として認められると思うな。
実態のない労働は、法的には「無価値」と断じられる。
第三に、「経営参加の権限がない」ことだ。
理事や役員という肩書きを持ちながら、決裁権もなければ理事会にも出ない。
議事録に貴様の名前がないなら、それは単なる「名前貸し」だ。
「役員としての実態がない」と判断されれば、即座に資格を剥奪される。
第四に、「目的が社会保険料の回避にある」と見なされる場合。
これがトドメだ。
客観的に見て、その法人に所属する目的が「国保逃れ」以外にないなら、すべては水の泡だ。
形式を整えたところで、本質を見抜かれるのがオチだぞ。
貴様らは「みんなやっているから大丈夫」と高を括っていた。
だが、その「みんな」がまとめて地獄に叩き落とされる。
甘い言葉で誘ってきたコンサルは、いざという時に貴様を守りなどしない。
責任を取るのは、他ならぬ貴様自身だ。
遡及2年の恐怖と10割負担の絶望
「バレたらその時に払えばいい」などという甘い考えは捨てろ。
違法と判定された場合のペナルティは、貴様の人生を破壊するレベルだ。
まず、「過去2年間に遡って社会保険資格が剥奪」される。
これが何を意味するか、想像できるか?
社会保険を追い出された貴様は、その2年間、「最初から国保に加入していた」ものとして扱われる。
そうなれば、自治体から過去2年分の国保料が一括請求されるのだ。
所得が高い人間なら、数百万円単位の請求が届く。
まさに「絶望の請求書」が、ある日突然ポストに投げ込まれるのだ。
さらに悲惨なのは、その間の医療費だ。
貴様が3割負担で受けていた医療は、すべて「無効」となる。
保険証が使えなかった期間として処理されるため、「過去の医療費の7割分」を即座に返還せねばならん。
一時的とはいえ、医療費10割負担の地獄を味わうことになるのだ。
「法を知らないことは、弁解の理由にならない」
これは法格言の一つだが、まさに今の貴様にふさわしい言葉だ。
「知らなかった」「コンサルに言われた」などという言い訳は、役所の窓口ではゴミ同然だ。
悪意を持って制度を悪用したと見なされれば、情状酌量の余地など一切ない。
そもそも、このスキームに参加するために払った「会費」はどうなる?
そんなもの、詐欺まがいの組織が返してくれるはずがないだろう。
社保料は取り消され、会費はドブに捨て、国保料は倍増する。
これが貴様ら凡夫が選んだ「賢い選択」の末路だ。
凡夫が陥る「iDeCoで節税」の幻想
「国保が高いなら、iDeCoで所得を減らせばいい」そう息巻いている凡夫よ、貴様の無知には反吐が出る。
結論から言う。
iDeCoをやっても国民健康保険料は1円も下がらない。これは制度上の「残酷な事実」だ。
なぜか?
国保料の計算に使われるのは「旧ただし書き所得」だからだ。
これは、総所得金額から「基礎控除」だけを引いた数値を指す。
つまり、貴様が誇らしげに語る「小規模企業共済等掛金控除(iDeCo)」は、国保料の算出には一切反映されないのだ。
所得税や住民税は下がるが、国保には無力だ。
所得を減らして国保を下げたいなら、「経費」を積み上げるしかない。
だが、事業実態のない経費を計上すれば、今度は税務署が黙っていない。
結局、「稼いでいる限り、保険料からは逃れられない」のがこの国のルールだ。
貴様はこの現実から目を逸らし続けているだけだ。
- 1収入売上の総額
- 2所得収入から必要経費を引いたもの(国保の計算基準)
- 3課税所得所得からiDeCoなどの所得控除を引いたもの(税金の計算基準)
この構造を理解しろ。
国保料は「2」の段階で決まるのだ。
「3」の段階でいくら数字をいじくっても、国保料の計算には1ミリも影響しない。
つまり、iDeCoを「国保対策」として語る奴は、全員無知か嘘つきだ。
貴様らは常に、自分の都合のいいように事実を解釈する。
「iDeCoは全額控除だから得だ」という断片的な知識に飛びつき、本質を見失う。
真の節税とは、制度の全体像を理解した上でのパズルだ。
欠けたピースで絵を完成させようとするな。
正しく生きろ!合法的に資産を守る鉄則
では、個人事業主はどうすればいいのか。
答えは簡単だ。
「真っ当な方法」で戦え。
まず検討すべきは「国民健康保険組合」への加入だ。
医師、建設、文芸など、職種に応じた組合なら、所得に関わらず保険料が一定になる場合がある。
次に、「マイクロ法人」だ。
これは今回の脱法スキームとは似て非なるものだ。
全く別の事業実態を持たせ、適切な報酬を設定する。
維持コストとして年40〜60万円はかかるが、年収700万円以上の層なら、完全に合法的な社保削減が可能だ。
マイクロ法人を設立するなら、個人事業とは「別業種」にしろ。同事業での法人化は「実態なし」と見なされるリスクが高いぞ。
あるいは、「ダブルワーク」で他社の社保に入ることだ。
週20時間以上、社会保険完備の職場で働く。
自分の事業をこなしながら、雇用されて社保を手に入れる。
体力は使うが、これこそが最も確実で合法的な解決策だ。
結局、最後は「倫理観」に行き着く。
目先の小銭を惜しんで、国家という巨大なシステムを敵に回す。
そんな愚かな真似ができるのは、想像力が欠如している証拠だ。
正しく稼ぎ、正しく守る。
これ以外に王道はない。
貴様、いつまで「裏技」を探し続けるつもりだ?
そんな暇があるなら、自分の事業の利益を1円でも増やす努力をしろ。
「法の不知は弁明を許さず」。
今日この瞬間から、貴様の甘い考えを全て捨て、真の覚悟を持って再出発せよ!
