
こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
日本の「お守り」制度と、似ているけれど違う2つの正体
みんなは、お医者さんに行ったときに「保険証」を出すよね。
あれがあるおかげで、本当は何千円、何万円もかかる診察代がたったの3割で済んでいるんだ。
日本は「国民皆保険(こくみんかいほけん)」といって、全員が何かの保険に入るルールになっているんだクマ。
でも、実はこの保険には大きく分けて「2つのグループ」があることを知っているかな?
ひとつめは、会社に勤めている人が入る「健康保険」だよ。
ふたつめは、お店をやっている人やフリーランスの人が入る「国民健康保険」なんだ。
名前はすごく似ているけれど、中身は全く別のルールで動いている不思議な仕組みなんだね。
だからこそ、この「違い」を知っているかどうかで、払うお金が何十万円も変わってしまうんだクマ。
実は、会社員の「健康保険」は会社が半分お金を出してくれるから、自分での負担は意外と少ないんだ。
でも、自営業の人が入る「国民健康保険」は、すべて自分で払わなきゃいけないのが基本なんだよ。
つまり、自分でビジネスを頑張っている人ほど、この「保険料」の重さがずっしりと肩にのしかかってくるんだ。
だから、「どうにかして安くできないかな?」と考える人が出てくるのは、ある意味で自然なことなのかもしれないね。
この2つの違いを、わかりやすく表にまとめてみたよ。
自分がどっちのグループにいるのか、あるいは将来どっちになりたいのか想像してみてね。
| 項目 | 健康保険(会社員) | 国民健康保険(自営業) |
|---|---|---|
| 加入する人 | 会社に雇われている人 | お店の人、フリーランス |
| 保険料の計算 | 毎月の給料の多さで決まる | 去年の所得や家族の数で決まる |
| 会社の助け | 会社が半分払ってくれる | 全部自分で払う |
| 家族の扶養 | 家族を無料で入れられる | 家族の分もお金がかかる |
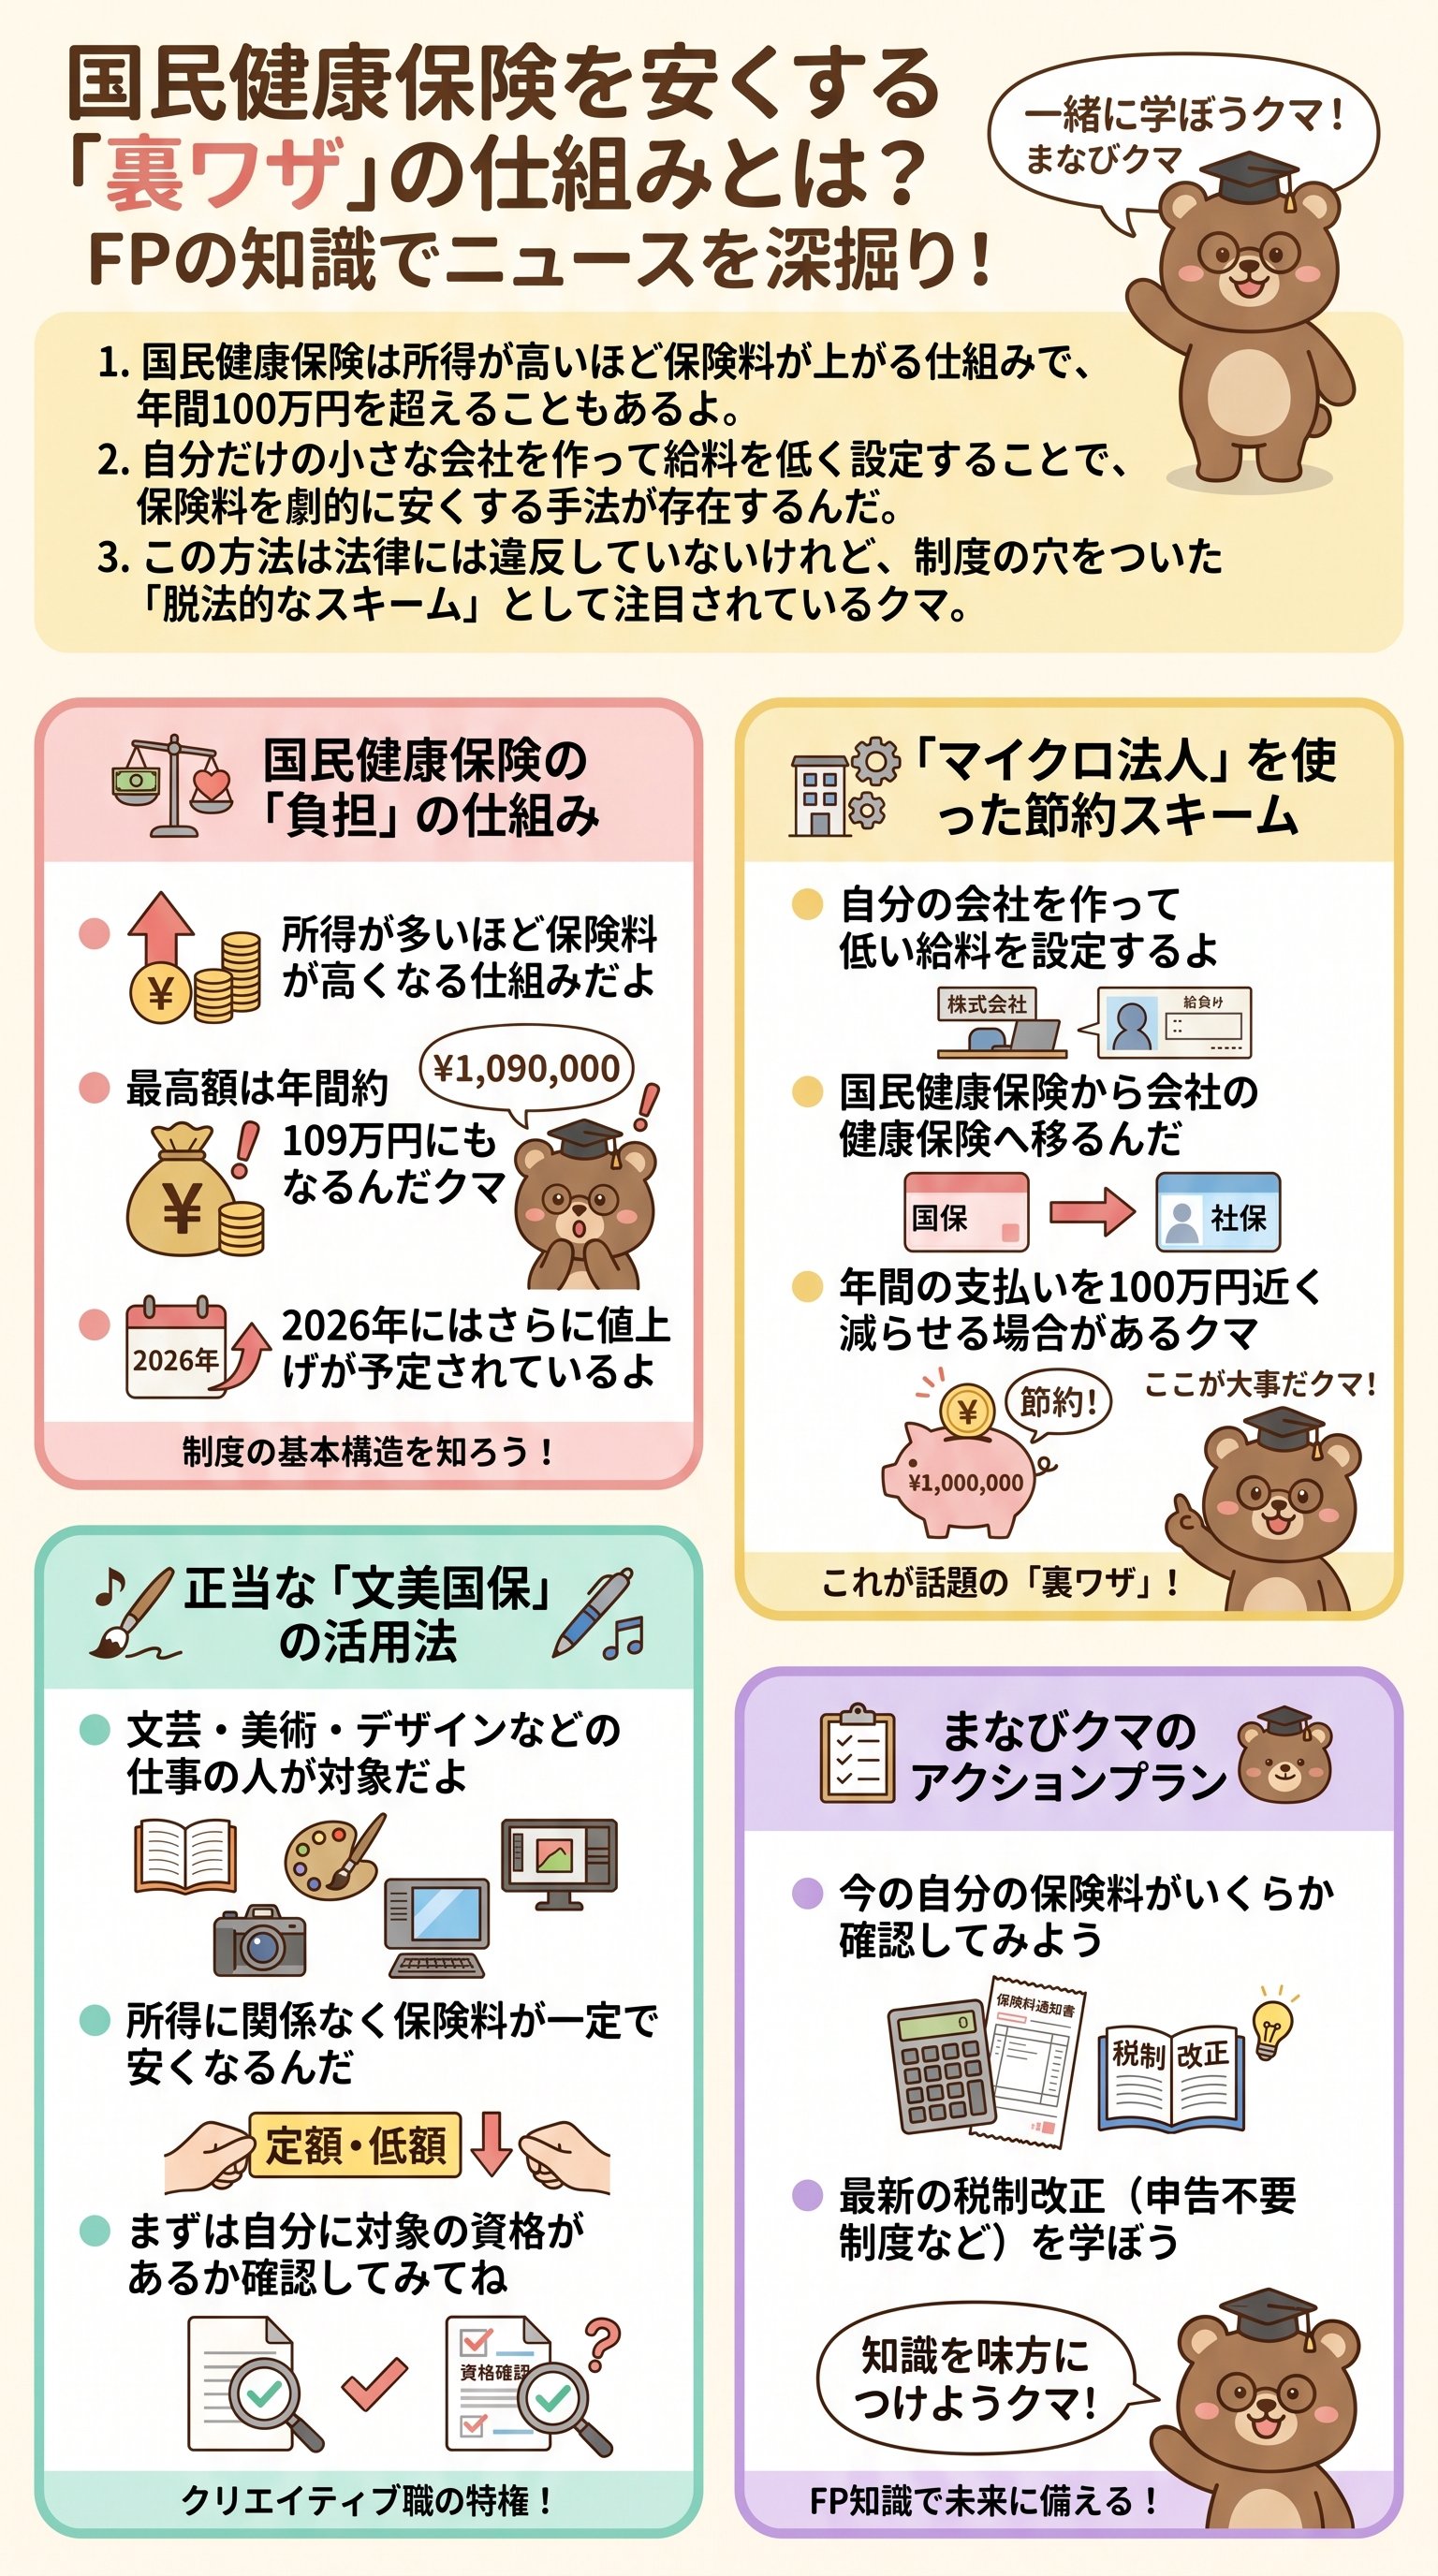
働けば働くほど高くなる?「年間100万円」を超える驚きの保険料
国民健康保険(国保)の計算ルールは、実はとってもシンプルなんだ。
それは、「稼げば稼ぐほど、払うお金が増える」というルールだよ。
だから、一生懸命働いてたくさんお金を稼いだ人には、市役所からびっくりするような請求書が届くんだ。
所得が1000万円を超えるようなお金持ちだと、なんと年間109万円も払うことになるんだクマ!
「109万円もあったら、何ができるかな?」って考えてみてほしいんだ。
最新のゲーム機だって何十台も買えるし、家族で豪華な旅行に何度も行ける金額だよね。
しかも、これは2026年からは110万円にさらに値上がりすることが決まっているんだよ。
病院に全然行かない健康な人でも、これだけのお金を強制的に払わなきゃいけないのが今のルールなんだ。
でも、ここでお金持ちの人たちは、ある不満を感じてしまうんだクマ。
「たくさんお金を払っているのに、病院に行った時のサービスはみんなと同じじゃないか!」ってね。
それどころか、お金持ちは窓口で払う「高額療養費(こうがくりょうようひ)」の負担も大きくなることが多いんだ。
つまり、「お金を一番払っている人が、一番損をしている」と感じやすい仕組みになっているんだよ。
今の日本の制度では、稼ぐ人ほど「重すぎる負担」に苦しんでいるのが現実なんだクマ。
だからこそ、一部の人たちは「なんとかしてこの国保から抜け出したい」と考えるようになったんだ。
そこで目をつけたのが、最初にお話しした「2つの保険の違い」だったんだよ。
「国保が高いなら、もうひとつの『健康保険』の方に入ればいいじゃないか」というアイデアだね。
でも、会社員じゃない人がどうやって健康保険に入るのか、そこには驚きのトリックがあったんだ。
魔法の裏技「マイクロ法人」?給料をあえて安くする不思議な計算
「会社員じゃないなら、自分で会社を作っちゃえばいいんだ!」これが、賢い(あるいは小ずるい)人たちが考え出した「マイクロ法人」という作戦なんだ。
自分ひとりの小さな会社を作って、自分をその会社の「社長」にしてしまうんだよ。
そうすれば、自分は「自分の会社に雇われている人」になるから、健康保険に入ることができるんだクマ。
ここからが、この作戦の「本当の魔法」が発動するポイントだよ。
健康保険の保険料は、「会社からもらう給料」の額で決まるというルールがあったよね。
だから、たとえ本当は年間で1000万円稼いでいても、自分に出す給料をあえて「月5万円」とかにするんだ。
すると、国からは「この人はお給料が少ない人だな」と判断されて、保険料が激安になるんだよ。
この方法を使うと、年間100万円以上かかっていた保険料が、たったの7〜8万円くらいになることもあるんだ。
これ、魔法みたいだけど、実は今の日本の法律では「違反ではない」んだクマ。
自分の会社の給料をいくらにするかは、社長である自分が自由に決めていいことになっているからね。
でも、これって真面目に高い保険料を払っている人から見れば、ちょっとズルい感じがするよね。
「自分の会社から安い給料をもらう。たったこれだけで、年間100万円近いお金が浮いてしまうんだ。」
- 1自分だけの会社(プライベートカンパニー)を作る。
- 2自分の給料を、生活できるギリギリの低さ(月5万円など)に設定する。
- 3会社の社長として「健康保険」と「厚生年金」に加入する。
- 4給料以外の稼ぎは、会社の利益として残しておく。
このステップを踏むだけで、保険料という名の「見えない壁」をヒョイっと飛び越えてしまうんだクマ。
さらに驚くことに、この方法を使うと将来もらえる「年金」までお得になることがあるんだよ。
国民年金だけを払うよりも、厚生年金に入るほうが将来の受け取り額が増える仕組みだからね。
「払うお金は減るのに、もらえるお金は増える」なんて、まるで裏技コマンドを使ったゲームみたいだよね。
でも、これが今の日本の制度の「穴」として、大きな問題になっているんだ。
600人の理事がいる怪しい組織!ニュースで騒がれる「脱法スキーム」の闇
最近、あるニュースが世間を騒がせたのを知っているかな?
それは、ある「一般社団法人」という組織に、なんと600人もの理事がいたというお話なんだ。
ふつう、会社の理事(リーダー)なんて数人から、多くても十数人くらいだよね。
それが600人もいるなんて、どう考えても「保険料を安くするためだけの幽霊会員」が集まった組織なんだクマ。
これは、さっきの「自分一人で会社を作る」という方法を、もっと大規模にビジネスにしたものなんだ。
「うちの法人の理事になりませんか?そうすれば保険料が安くなりますよ」と誘う悪い人がいるんだね。
例えば、その法人に「入会金」として100万円を払えば、理事にしてあげるという契約をするんだ。
そして、その法人から自分に「安いお給料」を振り込んでもらうことで、健康保険に入り込むんだよ。
この仕組みをビジネスにしている人は、こんなふうに考えているかもしれないクマ。
「みんなから100万円集めて、その中から安い給料を払って、残りは自分の利益にしよう」ってね。
これ、理論上は可能だけど、やっていることはかなりグレー(黒に近い灰色)なんだよ。
だって、本当はその法人で仕事なんてしていないのに、保険に入るためだけに名前を貸しているんだから。
今のところ、この方法で捕まったという話はあまり聞かないけれど、国も黙ってはいないんだ。
「真面目に働いて、高い保険料を払っている人がバカを見るのはおかしい!」という声が強まっているからね。
こうした「小ずるい作戦」が広まれば広まるほど、制度全体のルールが厳しくなっていくんだクマ。
結局、一部の人がズルをしたせいで、みんなの生活がどんどん不便になっていくのは悲しいことだよね。
もし、みんなの周りで「こうすれば保険料がタダ同然になるよ」なんて誘われたら、気をつけてほしいんだ。
それは「毒入りの甘いお菓子」かもしれないからね。
一時は得をするかもしれないけれど、後から大きなツケを払わされることになるかもしれないんだクマ。
ずるい生き方より賢い生き方を。合法的に保険料を抑える2つの方法
「じゃあ、真面目に高いお金を払うしかないの?」と思うかもしれないけれど、安心してほしいんだクマ。
実は、後ろ指をさされるような「裏技」ではなく、国が認めている正しい節約術もちゃんとあるんだ。
ズルをしてビクビクしながら生きるより、正々堂々と賢くお金を守る方法を選ぼうよ!
ここでは、誰にでも胸を張って言える「2つの方法」を紹介するね。
ひとつめは、特定の職業の人だけが入れる「職域(しょくいき)国保」というものだよ。
例えば、作家さんやデザイナー、動画編集者などが入れる「文芸美術国民健康保険」が有名だね。
この保険のすごいところは、「所得がいくら高くても、払うお金が一定(定額)」という点なんだクマ。
年間で30万円くらいの会費で済むから、稼いでいるクリエイターさんにはぴったりの制度なんだよ。
ふたつめは、投資などで得たお金の「申告のしかた」を工夫する方法なんだ。
株で儲かったお金などは、わざわざ確定申告をしないことで、保険料の計算に入れないようにできるんだ。
これを「申告不要制度」というんだけれど、これを活用すれば合法的に所得を低く見せることができるんだよ。
ただし、最近はこのルールも少し厳しくなってきているから、最新の情報をチェックすることが大切なんだクマ。
最後に、まなびクマからみんなに伝えたいメッセージがあるんだ。
お金の知識を持つことは、自分の人生を守るための「最強の武器」になるんだよ。
でも、その武器を「他人を出し抜くため」に使うのか、「賢く幸せに暮らすため」に使うのかが重要なんだ。
制度の穴を突くような生き方より、制度を正しく理解して味方につける生き方を目指そうね!
これからも、まなびクマと一緒に、世の中の「お金の仕組み」を楽しく学んでいこうね。
難しいニュースを見かけたら、クマがまた噛み砕いて教えるからいつでも遊びに来てほしいんだクマ!
それじゃあ、また次回の記事で会おうね。
バイバイなんだクマ!
