50代・60代が直面する新NISA投資の現状と課題

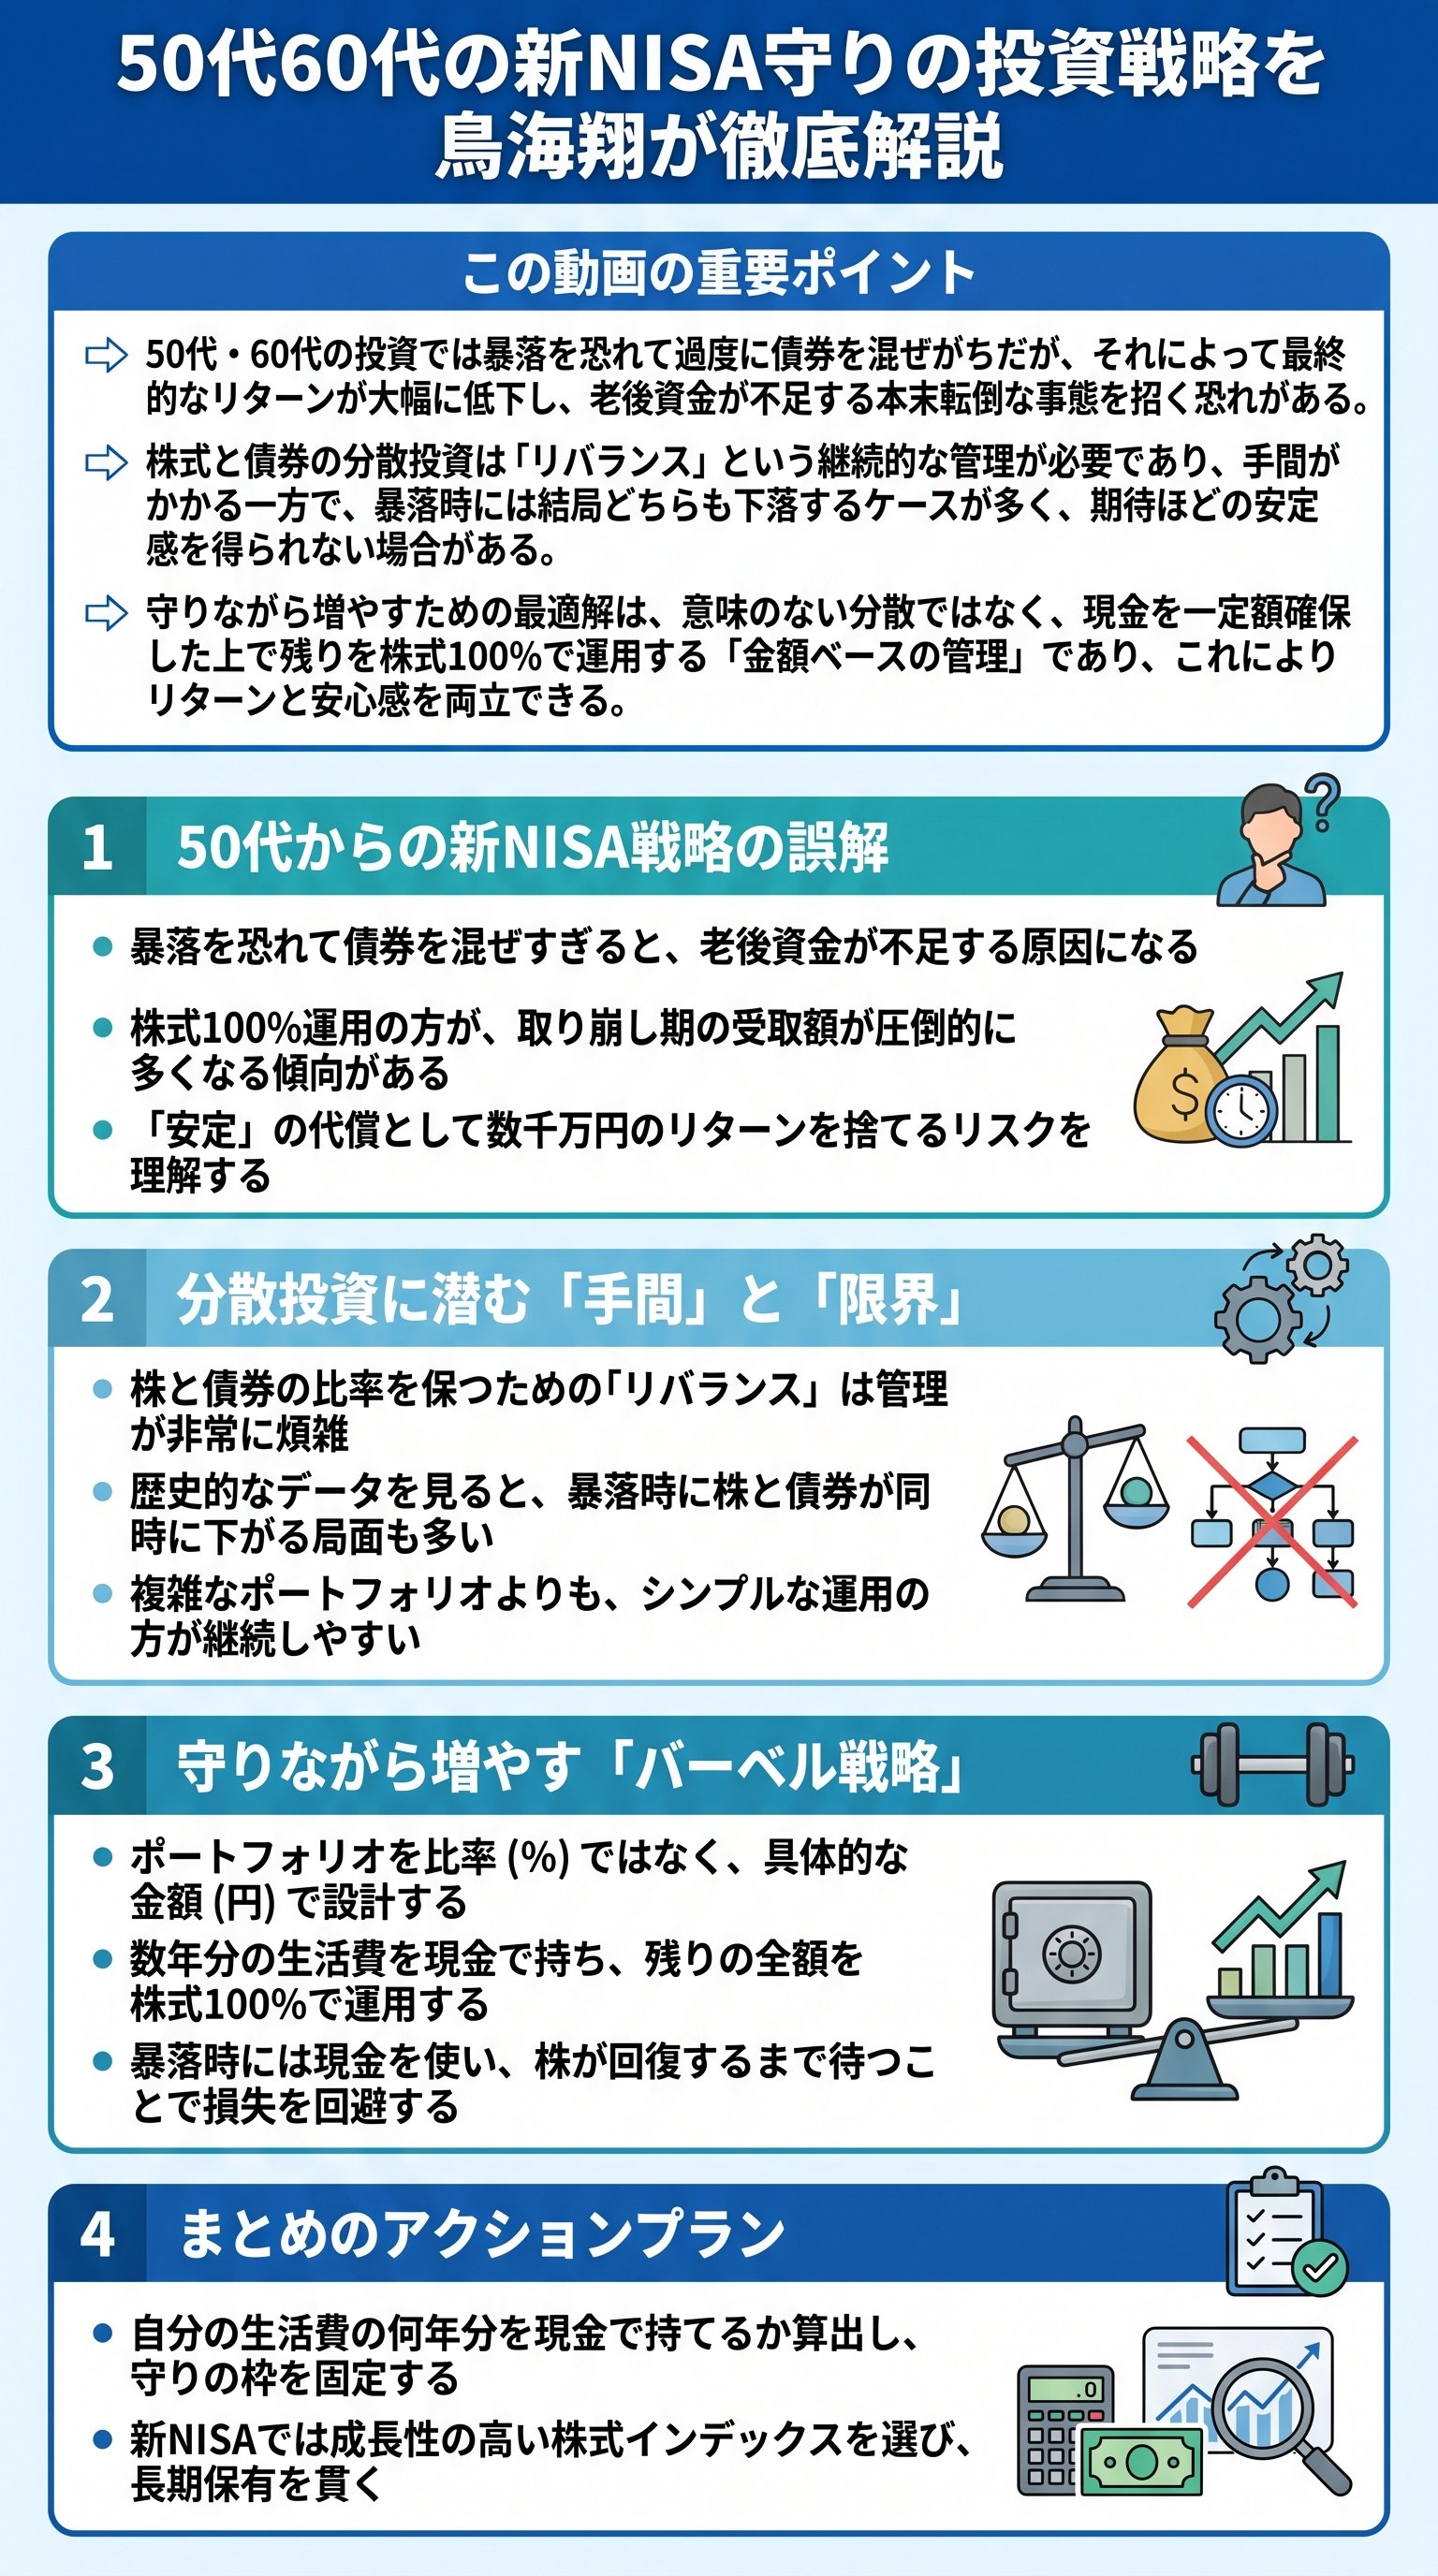
50代や60代という年齢層にとって、新NISAを活用した資産運用は老後の生活を左右する極めて重要なテーマです。
若い世代とは異なり、運用期間が限られていることや、資産を取り崩す「出口」が近づいていることから、多くの投資家が「暴落」に対して強い恐怖心を抱いています。
そのため、リスクを抑えるために株式だけでなく、債券をポートフォリオに組み込むべきかという議論が盛んに行われています。
現在の制度では、投資信託を通じて間接的に債券に投資することは可能ですが、2026年には新NISAの枠内で債券そのものを直接購入できるよう検討が進められているという動きもあります。
これにより、投資の選択肢が広がる一方で、「どのように組み合わせるのが正解なのか」という迷いも生じています。
しかし、ここで冷静に考えるべきは、投資の目的が「資産の安定」なのか「資産を増やすこと」なのかという点です。
多くの人は「守りながら増やしたい」と考えますが、そのための具体的な戦略を持っていないのが実情です。
ただ漠然と「株は怖いから債券を混ぜよう」という判断は、将来の資産額に数千万円単位の差を生む可能性があります。
まずは現在の環境を整理し、自分にとって最適なリスクの取り方を再定義することが、成功への第一歩となります。
- 暴落への恐怖が過度な安全策を招く
- 新NISAでの債券活用の可能性と課題
- 投資目的の再確認(安定vs増加)
- 2026年の制度変更に向けた準備
- 老後資金設計における優先順位の確立
株式100%と分散運用のリターン格差を検証する
具体的な数字を用いて、株式100%の運用と、債券を50%混ぜた分散運用の違いをシミュレーションしてみましょう。
例えば、50歳から毎月10万円を15年間積み立て、合計1,800万円の非課税枠をフルに活用するとします。
年利5%の株式運用であれば、65歳時点で資産は約2,659万円に到達します。
これを30年かけて取り崩すと、毎月約14.1万円の受取が可能です。
一方で、債券を半分混ぜてリターンが3%に低下した場合、15年後の資産は約2,268万円にとどまります。
これを同様に30年で取り崩すと、毎月の受取額は約9.5万円となります。
さらに株式のリターンが7%であれば、資産は3,129万円にまで膨らみ、毎月の受取額は20.4万円にも達します。
この差は、老後の生活水準に直結する非常に大きな金額です。
| 運用スタイル | 15年後の資産額 | 30年間の月間受取額 | 45年間の総受取額 |
|---|---|---|---|
| 株式100% (7%) | 約3,129万円 | 約20.4万円 | 約7,349万円 |
| 株式100% (5%) | 約2,659万円 | 約14.1万円 | 約5,076万円 |
| 株・債券50:50(3%) | 約2,268万円 | 約9.5万円 | 約3,420万円 |
株式100%というシンプルな選択が、複利の力を最大化させ、数千万単位の差を生むのです。
債券を混ぜることで得られる「心の安定」の代償が、これほどまでに大きいという事実に驚く方も多いでしょう。
投資は感情ではなく、論理的なシミュレーションに基づいて判断されるべきものです。
- 150歳からの15年間積み立て(月10万円)
- 265歳からの30年間取り崩し運用
- 3複利効果による資産の増幅を確認
- 4期待リターンの差がもたらす最終結果の比較
リバランスの手間と分散投資の隠れたリスク

債券をポートフォリオに組み込む際、避けて通れないのがリバランスという作業です。
運用を続けていくと、値上がりしやすい株式の比率が自然と高まり、当初設定した「株50:債券50」といった比率が崩れていきます。
放置すれば最終的には株式100%に近づいてしまうため、定期的に値上がりした株を売り、債券を買い増すメンテナンスが必要になります。
この作業は、心理的にも技術的にも負担がかかります。
また、分散投資の最大のメリットとされる「株が下がった時に債券が上がる」という逆相関の動きも、必ずしも期待通りにはいきません。
実際に過去のチャートを確認すると、暴落時には株式ほどではないにせよ、債券も同時に下落している局面が多く見受けられます。
結局、分散投資は「中途半端な値動き」に落ち着くだけで、決定的な防波堤にはなりにくいのが現実です。
また、リバランスによって利益が出ている株式を売却することは、将来の成長機会を自ら削る行為でもあります。
特に新NISAのような非課税制度においては、成長性の高い資産を長く持ち続けることが税制メリットを最大化するコツです。
手間をかけてリターンを下げるという選択が、自分にとって本当に合理的かどうかを再考する必要があります。
- リバランスに伴う管理コストと心理的障壁
- 株式と債券の相関関係の真実
- 非課税枠内での売却がもたらす機会損失
- 「安定」がもたらす偽りの安心感への警戒
現金比率の調整による「真の守りの運用」とは
鳥海翔氏が提唱する「守りながら増やす」ための賢明な方法は、ポートフォリオの中身を複雑に分散させることではなく、現金比率を直接コントロールすることです。
例えば、1,800万円を全て投資に回すのではなく、1,440万円を株式100%で運用し、残りの360万円を現金(または一部債券)として確保しておくという戦略です。
この戦略の優れた点は、暴落時にあります。
株式市場が冷え込んでいる時期は、投資した資産には手をつけず、手元の現金を生活費に充てることで「安値での強制的な売却」を防ぐことができます。
1,440万円を年利5%で運用した場合、最終的な受取総額は、1,800万円を利回り3%で分散運用した場合よりも約600万円多くなるという試算結果も出ています。
| 項目 | 意味のない分散運用 | 現金確保+株式100%運用 |
|---|---|---|
| 投資元本 | 1,800万円 | 1,440万円 |
| 想定利回り | 3% | 5% |
| 老後の月間受取額 | 9.5万円 | 11.3万円 |
| 暴落時の対応 | 資産全体が減少 | 現金クッションで耐える |
この「バーベル戦略」のような考え方こそ、50代・60代が取るべき合理的な守りの投資です。
投資枠内での複雑な操作を排除し、シンプルな株式運用と手厚い現金管理を組み合わせることで、暴落を恐れる必要がなくなるのです。
- 1生活費の数年分を現金で確保する
- 2残りの資金を新NISAの成長投資枠や積み立て枠で株式100%運用する
- 3暴落時は現金を充当し、株式の回復を待つ
- 4資産の成長を最大限に享受する
出口戦略を成功させるための資産設計の重要性
投資の最終的な成否は、運用期間中ではなく、出口における設計で決まります。
特に60代以降、資産を取り崩しながら生活するフェーズでは、運用を完全に止めるのではなく「運用しながら売却する」姿勢が求められます。
5%の複利で運用しながら毎月定額を売却していくことで、資産の寿命は劇的に延びていきます。
もし、すでに生活費の20年から30年分に相当する潤沢な資産(1億円以上など)を保有している場合であれば、無理に増やす必要はなく、債券中心の超安定運用を選択しても問題ありません。
しかし、多くの人にとっては「資産が増えないこと」こそが最大のリスクです。
安定を求めすぎてインフレに負け、資産が目減りしていくことの方が、一時的な株価下落よりもはるかに深刻な問題です。
老後を安定させる投資とは、むやみにリスクを避けることではなく、リスクを正しくコントロールし、必要なリターンを取りに行くことです。
鳥海氏の解説は、多くの日本人が陥りがちな「分散=安全」という神話を解き明かし、より実利的な道筋を示しています。
今日からポートフォリオを点検し、自分にとっての「真の守り」が何かを見直してみてください。
- 運用継続型取り崩しによる資産寿命の延伸
- 資産規模に応じた運用スタイルの切り替え
- インフレリスクに対する株式の有効性
- シミュレーションに基づく意思決定の徹底
- 感情を排除した機械的な運用の継続
