支払った社会保険料を全額差し引く仕組み
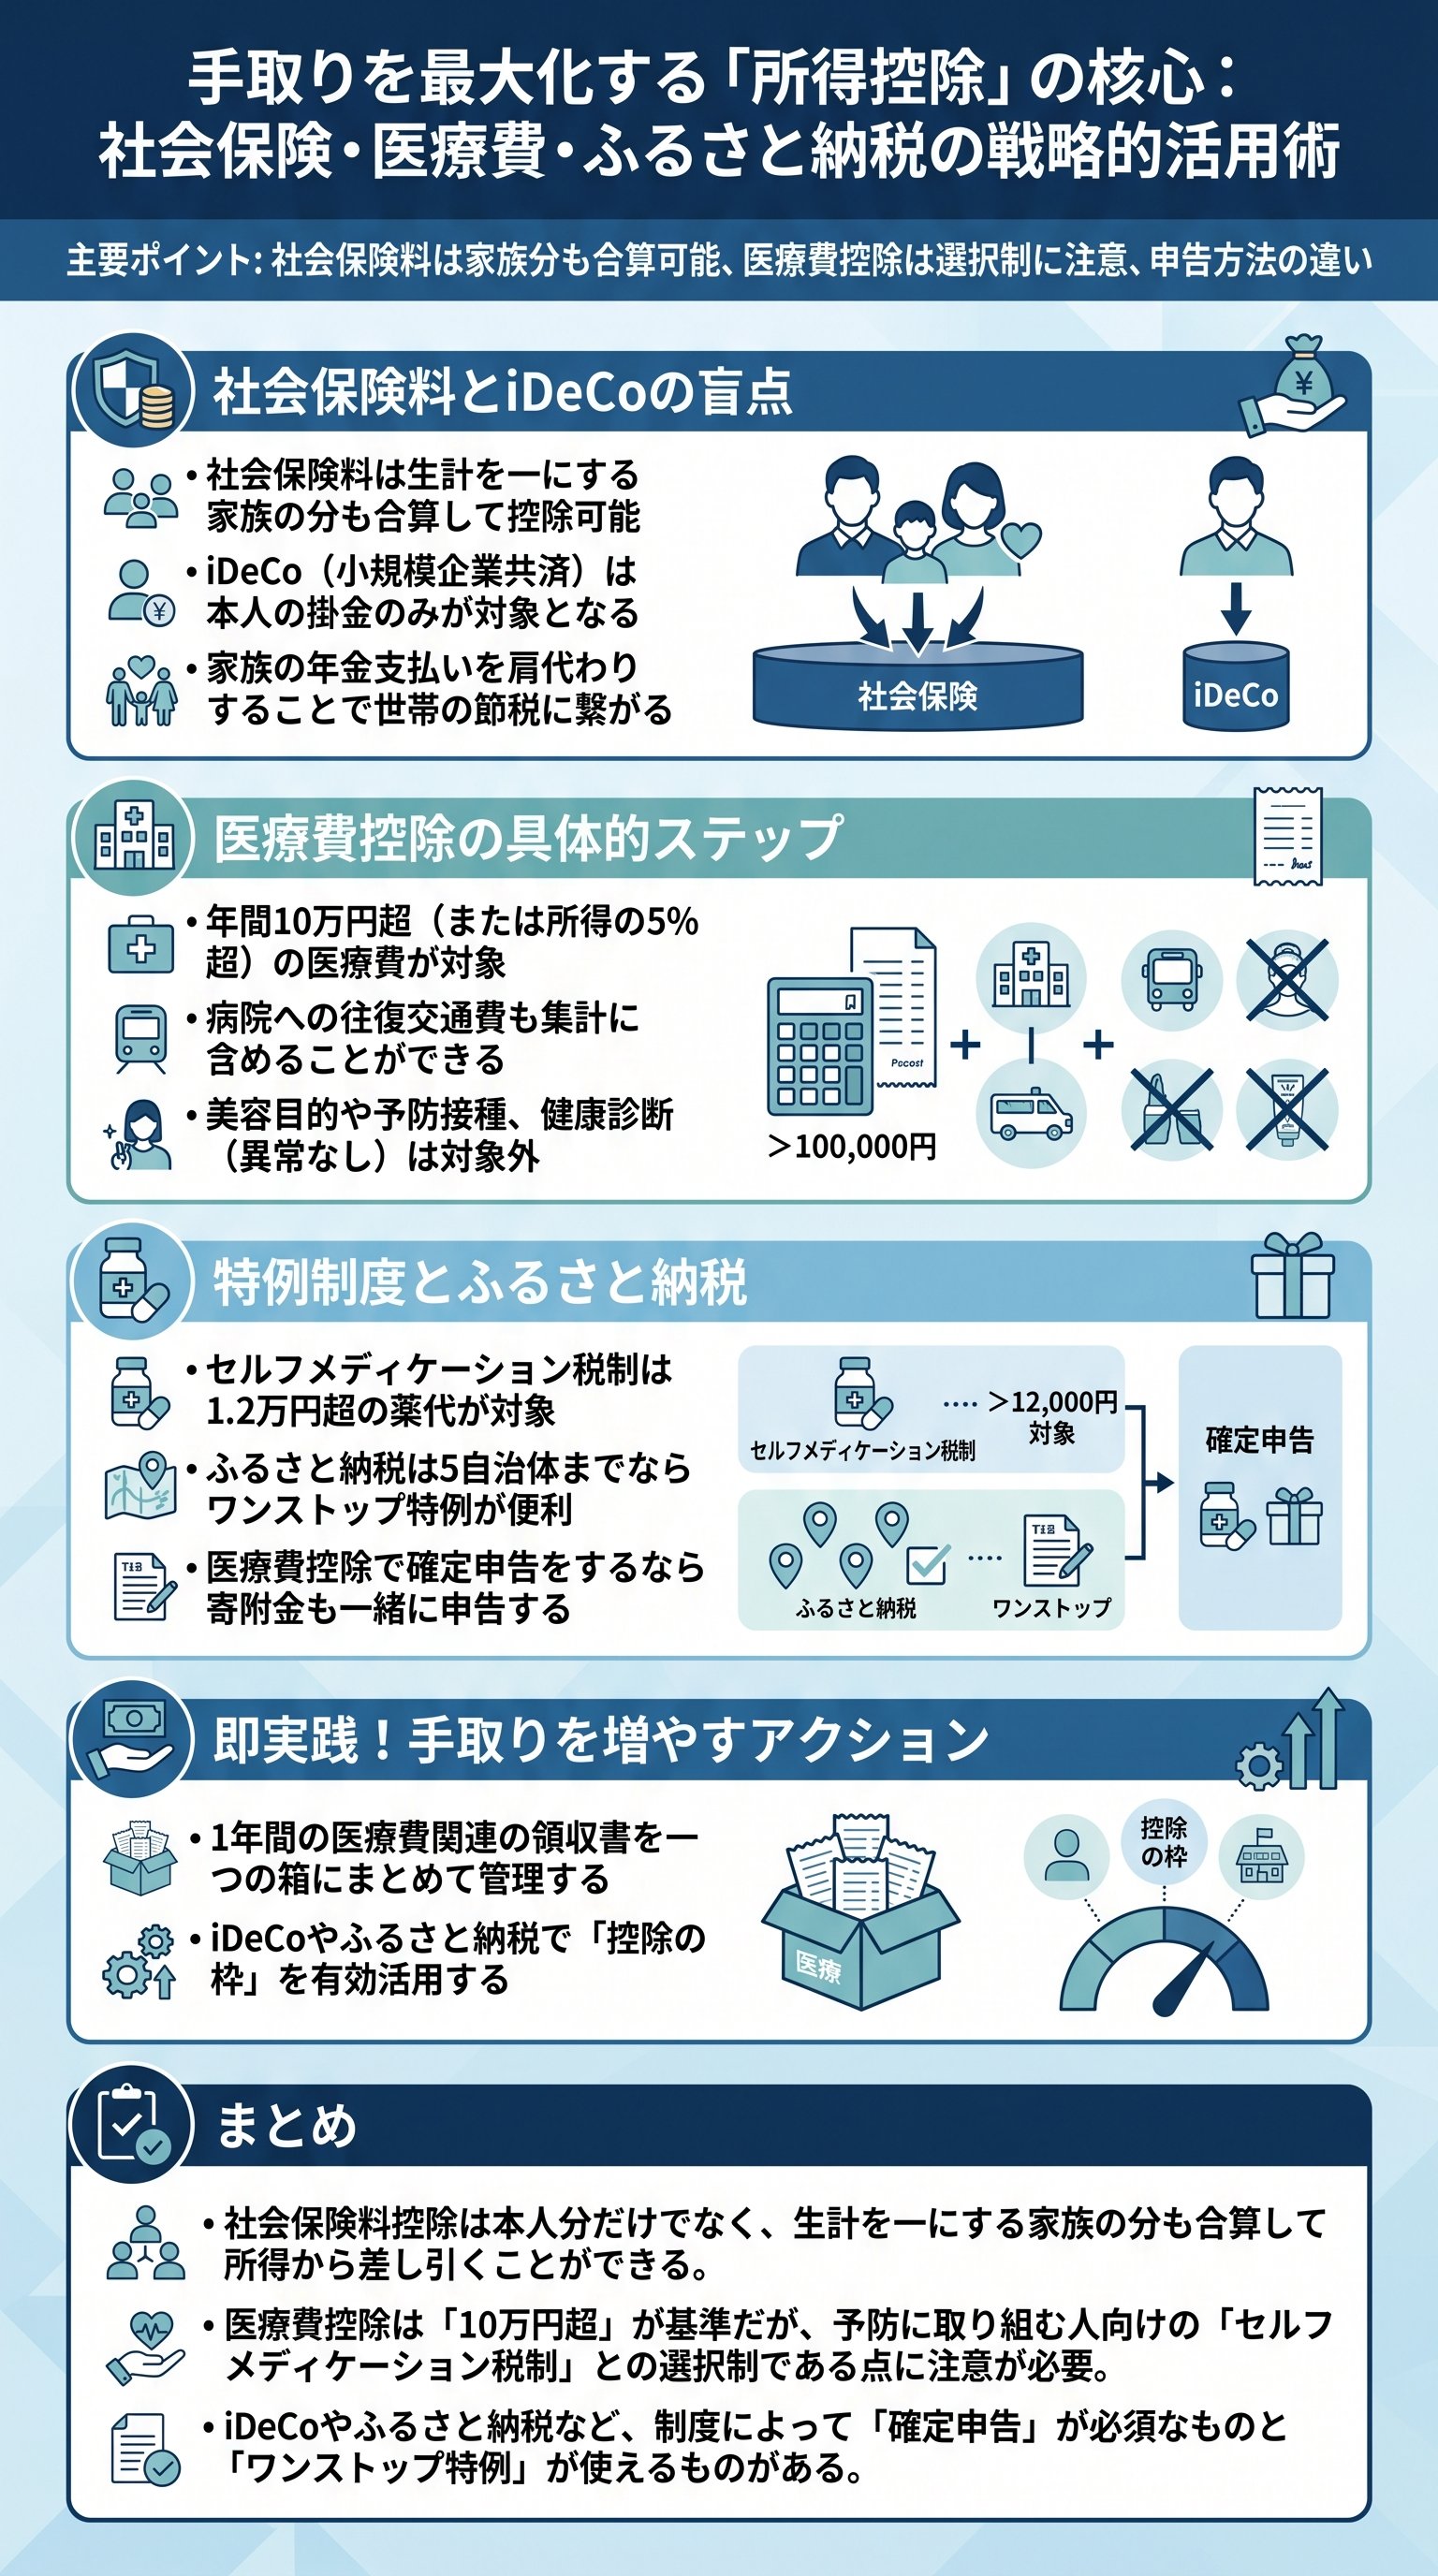
社会保険料控除は、私たちが生活の中で強制的に支払う健康保険や年金などのコストを、所得から全額マイナスできる非常に強力な制度です。
まず理解しておくべきは、この控除の対象となる費用の幅広さです。
ご自身の給与から天引きされている健康保険料、厚生年金保険料、雇用保険料はもちろんのこと、国民年金や国民年金基金の掛金もすべて含まれます。
これらは「手元に残らないお金」であるため、その分には税金をかけないという公平な考え方に基づいています。
家族の分までカバーできる範囲の広さ
この制度の大きな特徴は、ご自身だけでなく「生計を一にする親族」のために支払った社会保険料も合算して控除できる点にあります。
例えば、自営業を営む配偶者の国民年金保険料を、収入の多い夫や妻が代わりに支払った場合、その全額を支払った側の所得から差し引くことが可能です。
これにより、世帯全体での税負担を効率的に抑えることができます。
ただし、あくまで「実際に支払った人」が控除を受けるというルールを忘れないでください。
- 健康保険料会社員なら健康保険(協会けんぽや健康保険組合)、自営業なら国民健康保険が含まれます。
- 年金保険料国民年金や厚生年金、国民年金基金の掛金も対象です。
- 雇用保険料給与明細に記載されている雇用保険も忘れずに計算しましょう。
- 介護保険料40歳以上の方が支払う介護保険料も対象となります。
このように、社会保険料控除は家計の税負担を軽減するための基礎となる重要な仕組みです。
年末調整や確定申告の際には、家族の分も含めて漏れがないか必ず確認しましょう。
社会保険料控除は、自分だけでなく家族の分も合算して全額を所得から差し引ける非常にメリットの大きい制度です。
自分の老後に備えながら税負担を軽減する方法
小規模企業共済等掛金控除は、将来の備えとして支払う特定の掛金を所得から差し引くことができる制度で、主に確定拠出年金(iDeCo)などがこれに該当します。
この控除の最大かつ唯一の対象は、加入者本人が支払った掛金です。
名称は非常に長いですが、FP3級の試験対策としては「iDeCoや小規模企業共済の掛金を全額引けるもの」と覚えておけば間違いありません。
老後の資金形成を公的に支援するため、支払った金額のすべてが所得控除の対象となる手厚い優遇措置となっています。
社会保険料控除との決定的な違い
ここで最も注意すべきポイントは、社会保険料控除とは異なり「他人の分は控除できない」という点です。
例えば、専業主婦である妻のiDeCoの掛金を夫が肩代わりして支払ったとしても、その掛金を夫の所得から差し引くことは認められません。
iDeCoはあくまで「個人の年金資産」を形成する制度であるため、その恩恵を受ける本人の所得からしか控除できないという厳格なルールがあります。
試験でも狙われやすい、非常に重要なひっかかりポイントです。
- 1iDeCo(個人型確定拠出年金)毎月の掛金を全額所得から差し引くことができます。
- 2企業型確定拠出年金加入者本人が拠出する「マッチング拠出」の掛金も対象です。
- 3小規模企業共済経営者や自営業者が退職金代わりに参加する制度の掛金です。
iDeCoを利用する際は、節税メリットを最大限に活かすために「誰が支払うか」ではなく「誰が所得を持っているか」を基準に考える必要があります。
制度ごとに異なる適用条件を整理し、賢く活用することが資産形成の近道になります。
小規模企業共済等掛金控除は、iDeCoなどの掛金を全額控除できますが、社会保険料控除と違って本人以外の分は対象外となる点に注意が必要です。
医療費が家計を圧迫した際の救済制度
医療費控除は、1年間で支払った医療費が一定額を超えた場合に、その超過分を所得から差し引いて税負担を軽くする制度です。
この制度の適用を受けるためには、会社員であっても必ず確定申告を行う必要があります。
年末調整では対応できないため、領収書の保管と集計を自分で行わなければなりません。
また、対象となる金額は「実際に負担した正味の金額」です。
保険金などで補填された金額がある場合は、支払った総額から差し引いて計算する必要があります。
控除額を算出するための計算式と基準
控除が受けられる基準額は、原則として「10万円」と設定されています。
ただし、所得が少ない方の場合は別の基準が適用されます。
具体的には、その年の「総所得金額等の5%」の金額と「10万円」を比較して、いずれか低い方の金額を超えた場合に控除が受けられます。
例えば、年間の総所得が150万円の方であれば、その5%にあたる7万5,000円を超えた時点から医療費控除の対象となります。
多くの方は10万円を基準に考えますが、低所得時の例外も覚えておくと役立ちます。
| 項目 | 内容 | 備考 |
|---|---|---|
| 対象者 | 本人および生計を一にする家族 | 家族全員分を合算可能 |
| 計算式 | 支払った医療費 - 保険金補填額 - 10万円 | 所得200万円未満は5%基準 |
| 手続き | 確定申告のみ | 年末調整では不可 |
医療費として認められる範囲についても注意が必要です。
医師による治療のための費用や入院代、処方された医薬品の代金、さらには通院のための公共交通機関の交通費は対象となります。
しかし、病気の予防目的である健康診断や、容姿を整えるための美容整形、自家用車のガソリン代などは対象に含まれません。
予期せぬ病気や怪我で高額な出費が生じた際、この制度を知っているかどうかで手元に残るお金が変わります。
家族全員分の領収書を一つの袋にまとめておく習慣をつけることが、確実な節税への第一歩となるでしょう。
医療費控除は、10万円または所得の5%を超えた負担がある場合に、確定申告を行うことで税金の還付を受けられる大切な制度です。
予防意識が高い人を支える特例制度の活用
セルフメディケーション税制は、普段から健康管理に努め、特定の医薬品を購入している方が利用できる医療費控除の特例制度です。
病院にかかる前の段階で、自分の健康を自分で守る「セルフメディケーション」の取り組みを推進するために創設されました。
この制度の大きなメリットは、控除を受けられるハードルが従来の医療費控除よりも低い点にあります。
対象となる医薬品を年間で1万2,000円を超えて購入した場合、その超過分を所得から差し引くことができます。
どちらか一方しか選べない選択適用の原則
セルフメディケーション税制を利用する上で、最も重要なルールは「従来の医療費控除との併用ができない」という点です。
もし年間に大きな手術をして多額の医療費を支払った場合と、一方で風邪薬などを頻繁に購入していた場合、どちらの制度を使うのがより有利かを自分で判断し、いずれか一方を選択しなければなりません。
一般的には、病院代が多ければ医療費控除、薬局での市販薬購入が多ければセルフメディケーション税制を選ぶことになります。
- 対象の薬スイッチOTC医薬品と呼ばれる、処方箋なしで買える特定の薬が対象です。
- 適用条件健康診断や予防接種など、健康維持の取り組みを行っていることが条件です。
- 控除上限1万2,000円を超えた額から、最大で8万8,000円まで控除可能です。
この制度は、大きな病気をしないように気をつけている健康な人ほど恩恵を受けやすい仕組みになっています。
日頃から薬局で購入する目薬や風邪薬のレシートをチェックし、対象マークがあるか確認する習慣をつけましょう。
セルフメディケーション税制は、特定の医薬品購入額が1万2,000円を超えた際に利用できますが、通常の医療費控除とはどちらか一方しか選べない点に注意しましょう。
暮らしの安心や社会貢献を支えるその他の控除
所得控除にはこれまで紹介したものの他にも、私たちの生活の安全や多様な家族構成に配慮した項目がいくつか存在します。
地震保険料控除は、家屋や家財の地震被害に備えるための保険料を所得から差し引ける制度です。
最大5万円を上限として、支払った保険料の全額(所得税の場合)を控除することができます。
注意が必要なのは、火災保険料そのものは控除の対象外であり、あくまで「地震保険」の部分だけが対象となる点です。
災害の多い日本において、個人の自助努力を支援するための制度と言えます。
社会的弱者への配慮とふるさと納税の仕組み
ひとり親控除や寄附金控除も、現代の税制において非常に重要な役割を果たしています。
ひとり親控除は、シングルマザーやシングルファザーの方が、一定の所得制限のもとで受けることができる控除です。
また、多くの関心を集めている「ふるさと納税」は、正確には寄附金控除の仕組みを利用したものです。
自治体に寄附をした金額のうち、自己負担額の2,000円を除いた残りの金額が所得税や住民税から控除されるという、非常にお得な仕組みになっています。
- 1地震保険料控除地震による損害への備えを税制面から後押しします。
- 2ひとり親控除ひとり親世帯の経済的負担を軽減するための所得控除です。
- 3ふるさと納税(寄附金控除)応援したい自治体に寄附を行い、返礼品を受け取りつつ税を控除します。
ふるさと納税のワンストップ特例を利用すれば、確定申告の手間を省いて控除を受けることが可能です。
このように、所得控除は多岐にわたりますが、それぞれの目的を正しく理解し、自身のライフスタイルに合わせて活用することが大切です。
自分に当てはまる控除を一つずつ丁寧に確認し、制度を最大限に活用しましょう。
地震保険料控除や寄附金控除など、自身の生活状況や社会貢献に合わせて利用できる控除を漏れなく申告することが、確実な節税につながります。
