
こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
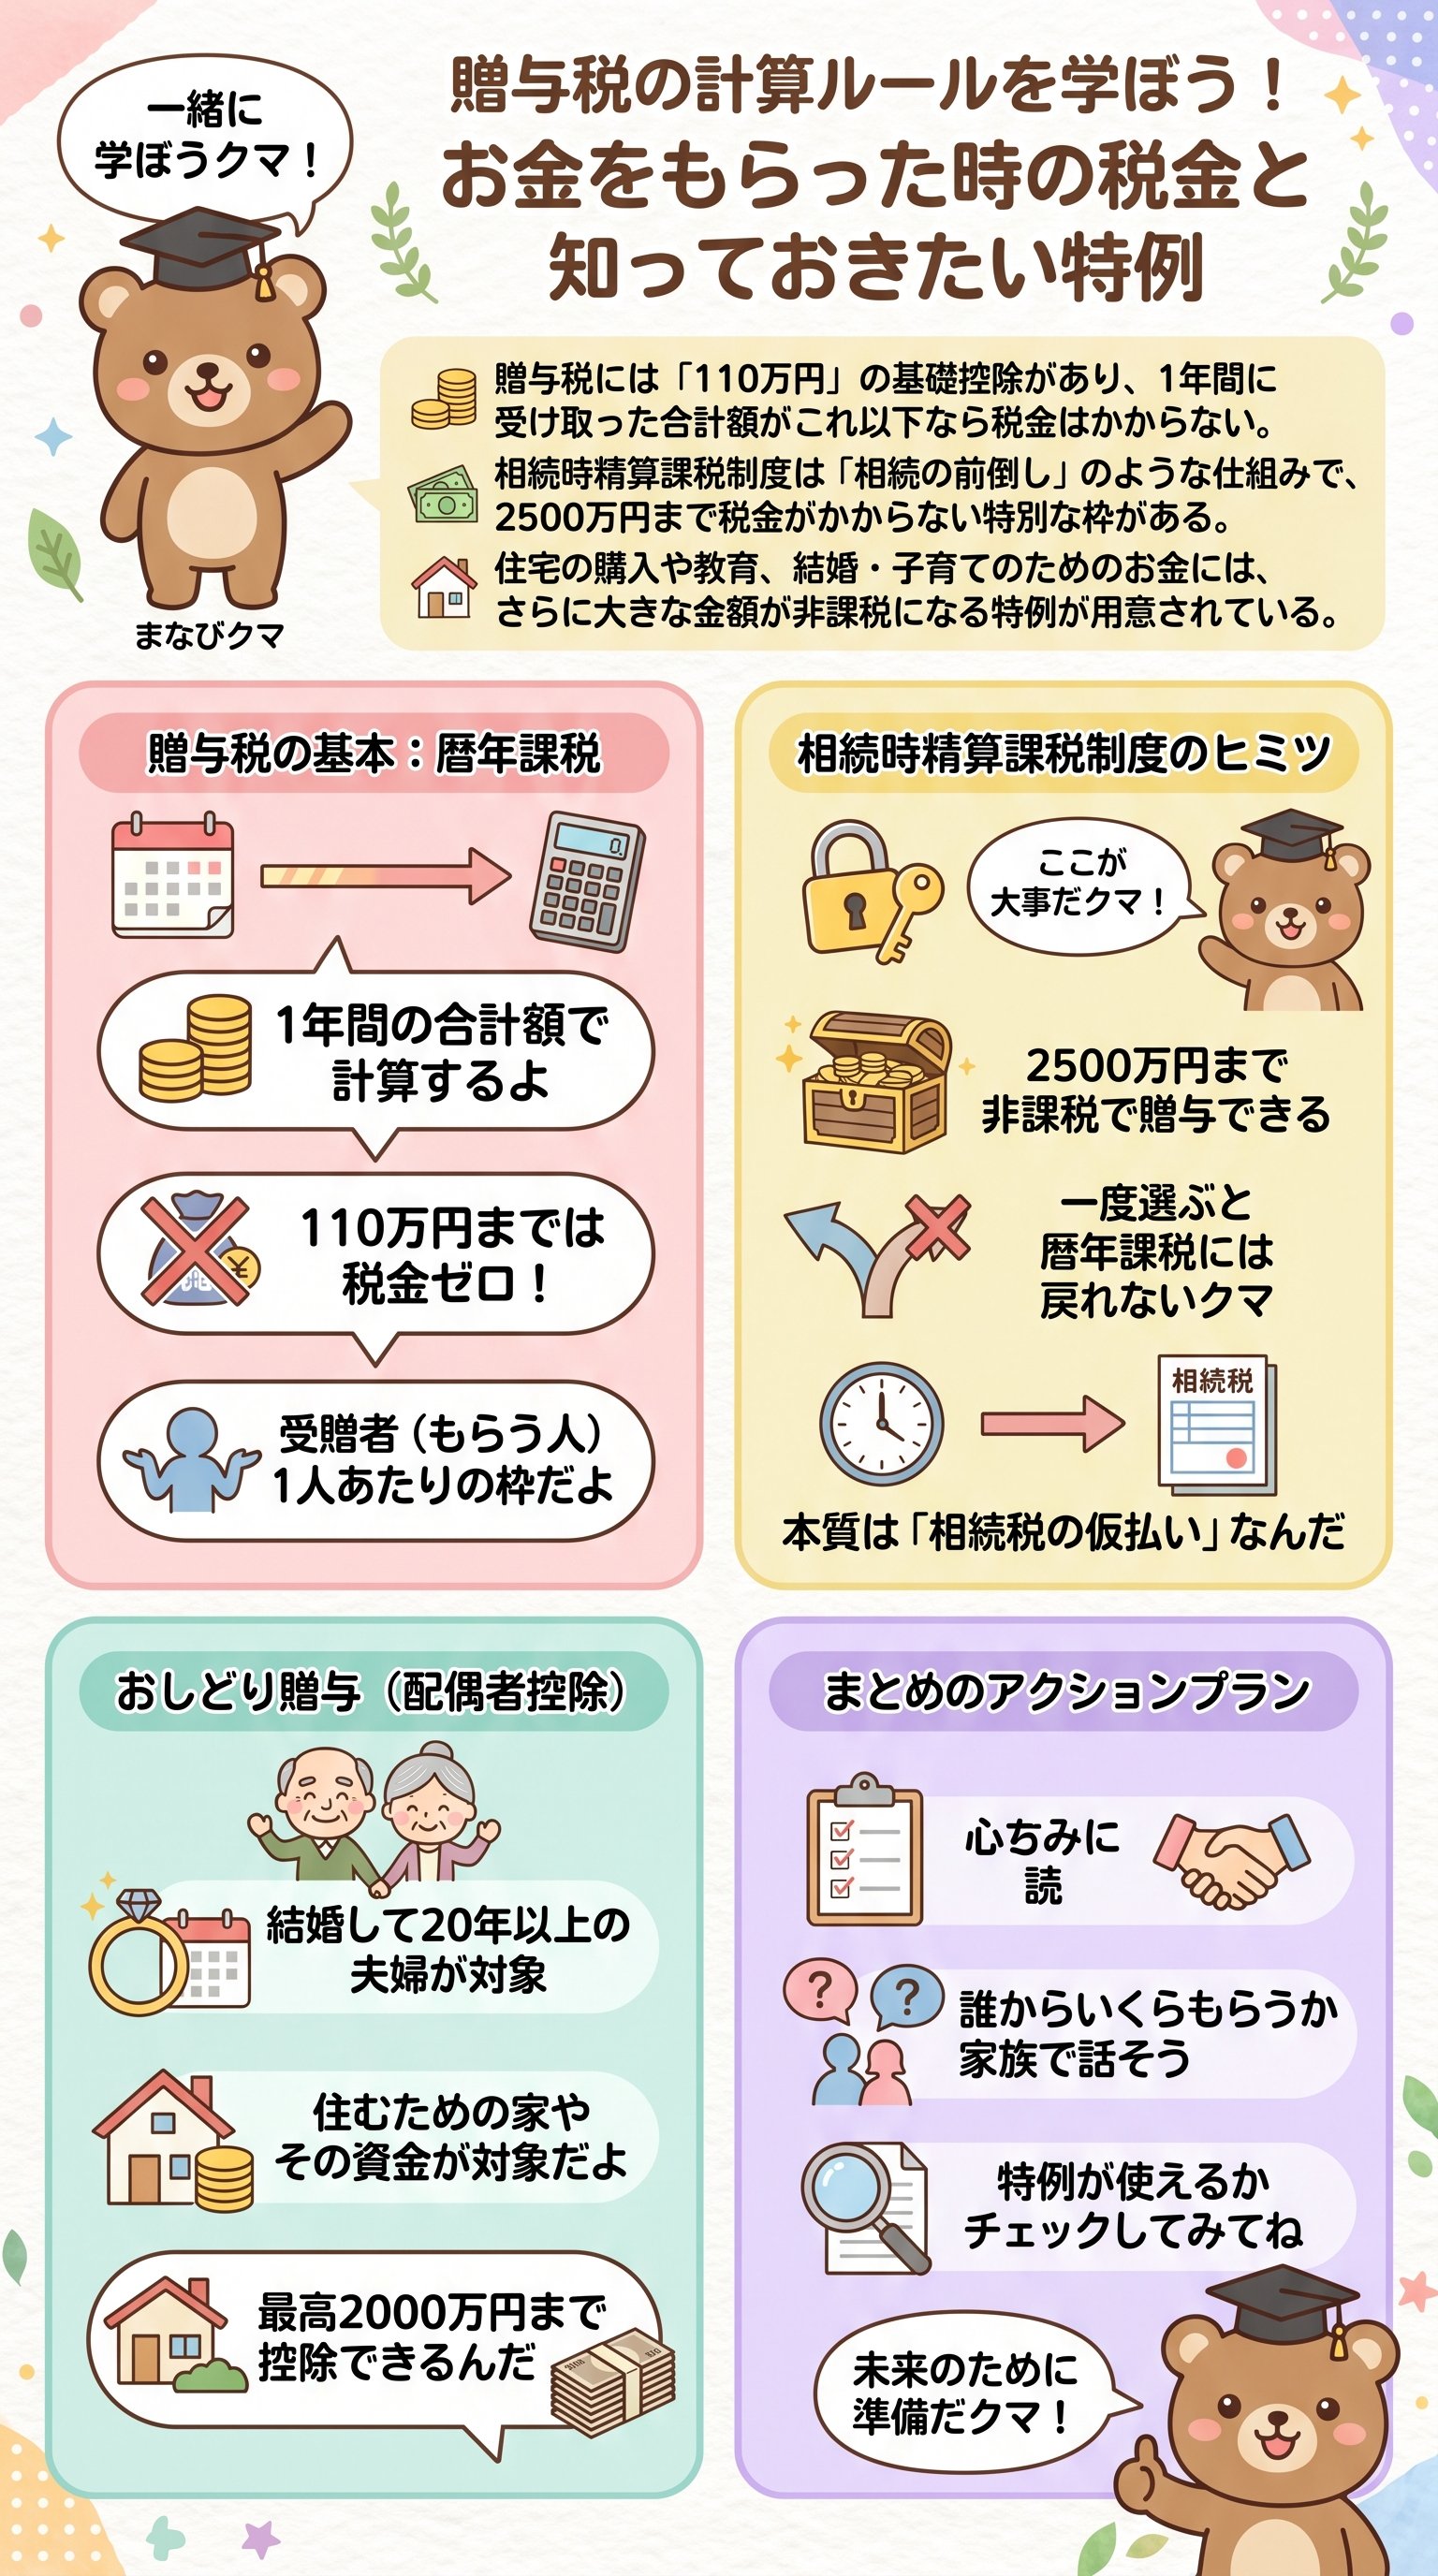
110万円までならゼロ円!贈与税の基本ルールと魔法の数字
みんな、こんにちは!
まなびクマだよ。
今日は「お金をあげる・もらう」ときにかかる、贈与税(ぞうよぜい)について一緒に勉強していこう。
誰かからプレゼントをもらって税金がかかるなんて、ちょっとびっくりしちゃうよね。
でも、安心してほしいんだクマ。
実は、年間で110万円までなら、税金を払わなくていいというルールがあるんだ。
これを専門用語で「基礎控除(きそこうじょ)」って言うんだけど、まずはこの数字を覚えよう!
実は、この110万円という数字には、とても大事な注意点があるんだ。
それは「あげる人」じゃなくて「もらう人」が基準だということ。
例えば、お父さんから100万円、お母さんから100万円もらったとするよね。
合計で200万円になっちゃうから、この場合は残念ながら税金の対象になるんだクマ。
つまり、もらう側の人には「年間110万円の透明な箱」があるイメージだね。
その箱からはみ出した分にだけ、税金がかかるという仕組みなんだ。
だから、たくさんの人から少しずつもらったとしても、合計額には気をつけなきゃいけない。
これが贈与税を考えるときの、一番最初の鉄則になるんだよ!
でも、中には「もっと大きなお金を渡したい!」っていうケースもあるよね。
そんなときのために、国はいろんな「特例」を用意してくれているんだ。
ルールを知っているかいないかで、払う税金の額が何十万円も変わることもある。
これから、その「裏ワザ」のような仕組みを一つずつ紐解いていくよ!
知らないと損をする、それが税金の世界のルールなんだ。
だからこそ、ボクと一緒にしっかり学んで、賢くお金を守っていこう。
次は、長年連れ添った夫婦だけに許される、とってもお得な制度についてお話しするね。
「おしどり夫婦」なんて言葉を聞いたことはあるかな?
実は、名前に負けないくらい、あったかくて強力な制度なんだクマ!
夫婦の絆を形に!「おしどり贈与」で2000万円が非課税に!?
結婚して20年以上経った夫婦には、特別なボーナスみたいな制度があるんだ。
それが通称「おしどり贈与」と呼ばれる、贈与税の配偶者控除だよ。
これは、住むための家や、家を買うためのお金をプレゼントするときに使えるんだ。
なんと、最大で2000万円まで税金がかからなくなる、すごい仕組みなんだクマ!
「長年連れ添った夫婦間で居住用不動産に関する贈与があったとしても、ある程度は非課税にしましょう」
この制度の裏には、素敵な考え方があるんだよ。
例えば、お父さん名義の家だったとしても、お母さんの支えがあったから維持できたはずだよね。
だから「あげる」というよりは、「奥さんの貢献分を戻す」というイメージなんだ。
20年の歳月が、大きな節税の力に変わる瞬間だね。
ただ、この制度を使うときには、いくつか絶対に守るべきルールがあるんだ。
まず、同じ相手からは人生で「たった一度」しか使えないということ。
それに、さっきお話しした110万円の基礎控除とは別枠で計算できるんだ。
つまり、合計で2110万円まで非課税にできるという、まさに最強の節税術なんだクマ!
| 項目 | 内容 |
|---|---|
| 結婚期間 | 20年以上 |
| 非課税枠 | 2000万円(基礎控除と別) |
| 対象 | 自宅、または自宅を買うお金 |
| 回数 | 同じ夫婦間で一生に1回だけ |
でも、注意点もあるんだ。
もし2000万円の枠を使い切れなかったとしても、余った分を来年に持ち越すことはできない。
だから、いつ、どのタイミングで使うかがすごく重要になってくるんだよ。
「とりあえず使っちゃおう」じゃなくて、家族の将来をしっかり話し合うことが大切なんだ。
実は、この「おしどり贈与」を賢く使うことで、将来の不安を減らすことができるんだ。
お互いを思いやる気持ちが、制度として認められているなんて素敵だよね。
でも、世の中にはもっとダイナミックに「相続の前倒し」ができる制度もある。
次は、2500万円という驚きの数字が飛び出す制度について解説するよ!
2500万円の魔法!「相続時精算課税制度」の本当の正体
次に紹介するのは、名前がちょっと難しい「相続時精算課税制度」だクマ。
これは簡単に言うと、「将来もらうはずの遺産を、今すぐ前倒しでもらう」という仕組み。
なんと、累計で2500万円まで贈与税を払わずにプレゼントを受け取れるんだ。
「えっ、そんなにたくさんもらっていいの?」って思うよね。
でも、これには「タネも仕掛けも」ちゃんとあるんだ。
この制度を使って非課税でもらったお金は、将来その人が亡くなったときに、遺産の一部として合算される。
つまり、税金を「免除」してもらうんじゃなくて、「後払いにしている」だけなんだ。
実質的には、将来払う相続税の「仮払い」をしているようなものなんだクマ。
この制度を使うための条件は、とってもシンプルだよ。
あげる人は60歳以上の「おじいちゃん・おばあちゃん」や「お父さん・お母さん」。
もらう人は18歳以上の「子供」や「孫」であることが条件なんだ。
この制度を選べば、一度にドカンと大きなお金を動かせるのが最大のメリットだね!
- 1まず、毎年110万円の「新しい基礎控除」が使える。
- 2その110万円を超えた分が、2500万円の枠から削られていく。
- 32500万円を使い切った後は、一律で「20%」の税金がかかる。
実は、この「毎年110万円引ける」という新ルールが、この制度を劇的に使いやすくしたんだクマ。
以前は、一度この制度を選ぶと、110万円の枠が消えてしまうというデメリットがあった。
でも今は、2500万円の大きな枠を持ちつつ、毎年110万円ずつ非課税で受け取れる。
まさに、現代の錬金術のような使い方ができるようになったんだよ!
だから、この制度を使うときは「覚悟」が必要になるんだクマ。
「やっぱりあっちの制度が良かった!」と思っても、もう戻ることはできない。
長い目で見て、どっちの制度が自分たちの家族に合っているのか。
それを判断するための比較のヒントを、次の章でしっかり整理していくよ!
どっちが正解?「暦年課税」vs「相続時精算課税」の究極選択
さて、ここまで「110万円のコツコツ型(暦年課税)」と「2500万円のドカン型(相続時精算課税)」を見てきたね。
「結局、どっちがいいの?」って迷っちゃうよね。
実は、これは「あげる人の年齢」と「もらう金額」によって答えが変わるんだクマ。
それぞれの特徴を、わかりやすく表にまとめてみたよ。
| 比較項目 | 暦年課税 | 相続時精算課税(ドカン) |
|---|---|---|
| 毎年の非課税枠 | 110万円 | 110万円 + 2500万円の特別枠 |
| 税率 | 累進課税(最大55%) | 一律20% |
| 相続時の計算 | 亡くなる前7年分を足す | 全額(枠内は除く)を足す |
| 変更の可否 | いつでもOK | 一度選んだら戻れない |
コツコツ型(暦年課税)の魅力は、なんといっても「自由さ」なんだ。
「今年はあげるけど、来年はやめよう」というのも自由だし、相手によって変えることもできる。
特に、若いうちから長い時間をかけて少しずつ渡していくなら、こちらの方がお得になることが多い。
時間を味方につけるのが、暦年課税の王道スタイルだクマ。
一方で、ドカン型(相続時精算課税)が輝くのは、「今すぐまとまったお金が必要なとき」。
例えば、子供が家を建てるとか、事業を始めるといった大きなライフイベントがあるときだね。
また、将来値上がりしそうな土地や株を、今のうちに安い評価額で渡してしまうという高度な技もあるんだ。
未来の価値を今のうちにロックする、戦略的な選択肢なんだ。
もし、お父さんからはドカン型、お母さんからはコツコツ型、というふうに分けることもできるんだ。
あげる人ごとに制度を選べるから、ハイブリッドな使い方も可能だクマ!
でも、相続時精算課税を選んだ後に、その人が亡くなったときの計算はちょっと複雑。
「あのときもらった分、相続税がかかるかも?」と常に意識しておく必要があるんだ。
将来、その財産が値上がりしていても、もらった時の安い価格で相続税を計算できる。
これは、賢い人だけが知っている隠れたメリットなんだクマ!
ただ、お金を使い切ってしまうと、将来の相続税が払えなくなるリスクもある。
計画性のない贈与は、未来の自分を苦しめることになるから気をつけてね。
最後は、もっと特別な目的があるときに使える、超強力な特例を紹介するよ。
家を買う、学校に行く、結婚する……そんな人生の節目を応援してくれる制度なんだ。
これを使えば、非課税枠はさらに数千万円レベルにまで跳ね上がるんだよ!
最後まで、しっかりついてきてね!
人生の節目を応援!住宅・教育・結婚を支える3つの特例
最後に紹介するのは、特定の目的のためにお金を使うときにだけ許される、「超・非課税枠」だクマ。
これらは、国が「若い世代にお金を使ってほしい!」と願って作った特別なルール。
これまで説明した「110万円」や「2500万円」とは、さらになんと別枠で使えるんだ!
まさに、最強の応援団だね。
まず1つ目は、「住宅取得資金の贈与」。
自分の家を建てるための資金なら、一定の金額まで税金ゼロでもらえるんだ。
家の種類によって金額は変わるけど、これを使えば消費税の負担だって怖くない。
しかも、基礎控除と組み合わせれば、家計へのインパクトは絶大なんだクマ!
- 118歳以上の子供や孫が対象。
- 2自分の住む家を買うための資金であること。
- 3所得制限(年収のルール)があるから注意してね。
2つ目は、「教育資金の一括贈与」だクマ。
おじいちゃんやおばあちゃんが、孫の将来のために学費を出してあげたいときにピッタリ。
なんと、最大で1500万円まで非課税になるんだ!
学校の授業料だけじゃなく、塾や習い事、さらには留学費用までカバーできるのが嬉しいよね。
3つ目は、「結婚・子育て資金の贈与」。
結婚式の費用や、出産、不妊治療の費用として、最大1000万円まで非課税で渡せるんだ。
少子高齢化が進む中で、新しい家族の誕生を応援するための温かい制度だね。
人生のスタートラインを、家族のサポートで力強く踏み出せるんだクマ。
| 特例の種類 | 非課税限度額 | 対象年齢 |
|---|---|---|
| 住宅取得 | 最大1000万円等 | 18歳以上 |
| 教育資金 | 最大1500万円 | 30歳未満 |
| 結婚・子育て | 最大1000万円 | 18歳以上50歳未満 |
さて、ここまでたくさんの制度を見てきたけど、どうだったかな?
贈与税は、ただ「お金を取られるもの」じゃなくて、「賢く家族を支えるための仕組み」なんだ。
どの制度を使うのが一番いいかは、家族みんなで話し合って決めるのが一番。
お金の話をすることは、家族の未来を真剣に考えることと同じなんだクマ。
難しい言葉もたくさんあったけど、本質を掴めばもう怖くないよ。
迷ったら、いつでもこのブログに戻ってきて確認してね。
ボク「まなびクマ」は、みんなが賢く、幸せにお金と付き合えるように応援しているよ。
それじゃあ、今日はここまで。
また次の記事で会おうね!
バイバイなんだクマ!
