「ホルムズ海峡の逆封鎖」がもたらす地政学的激震
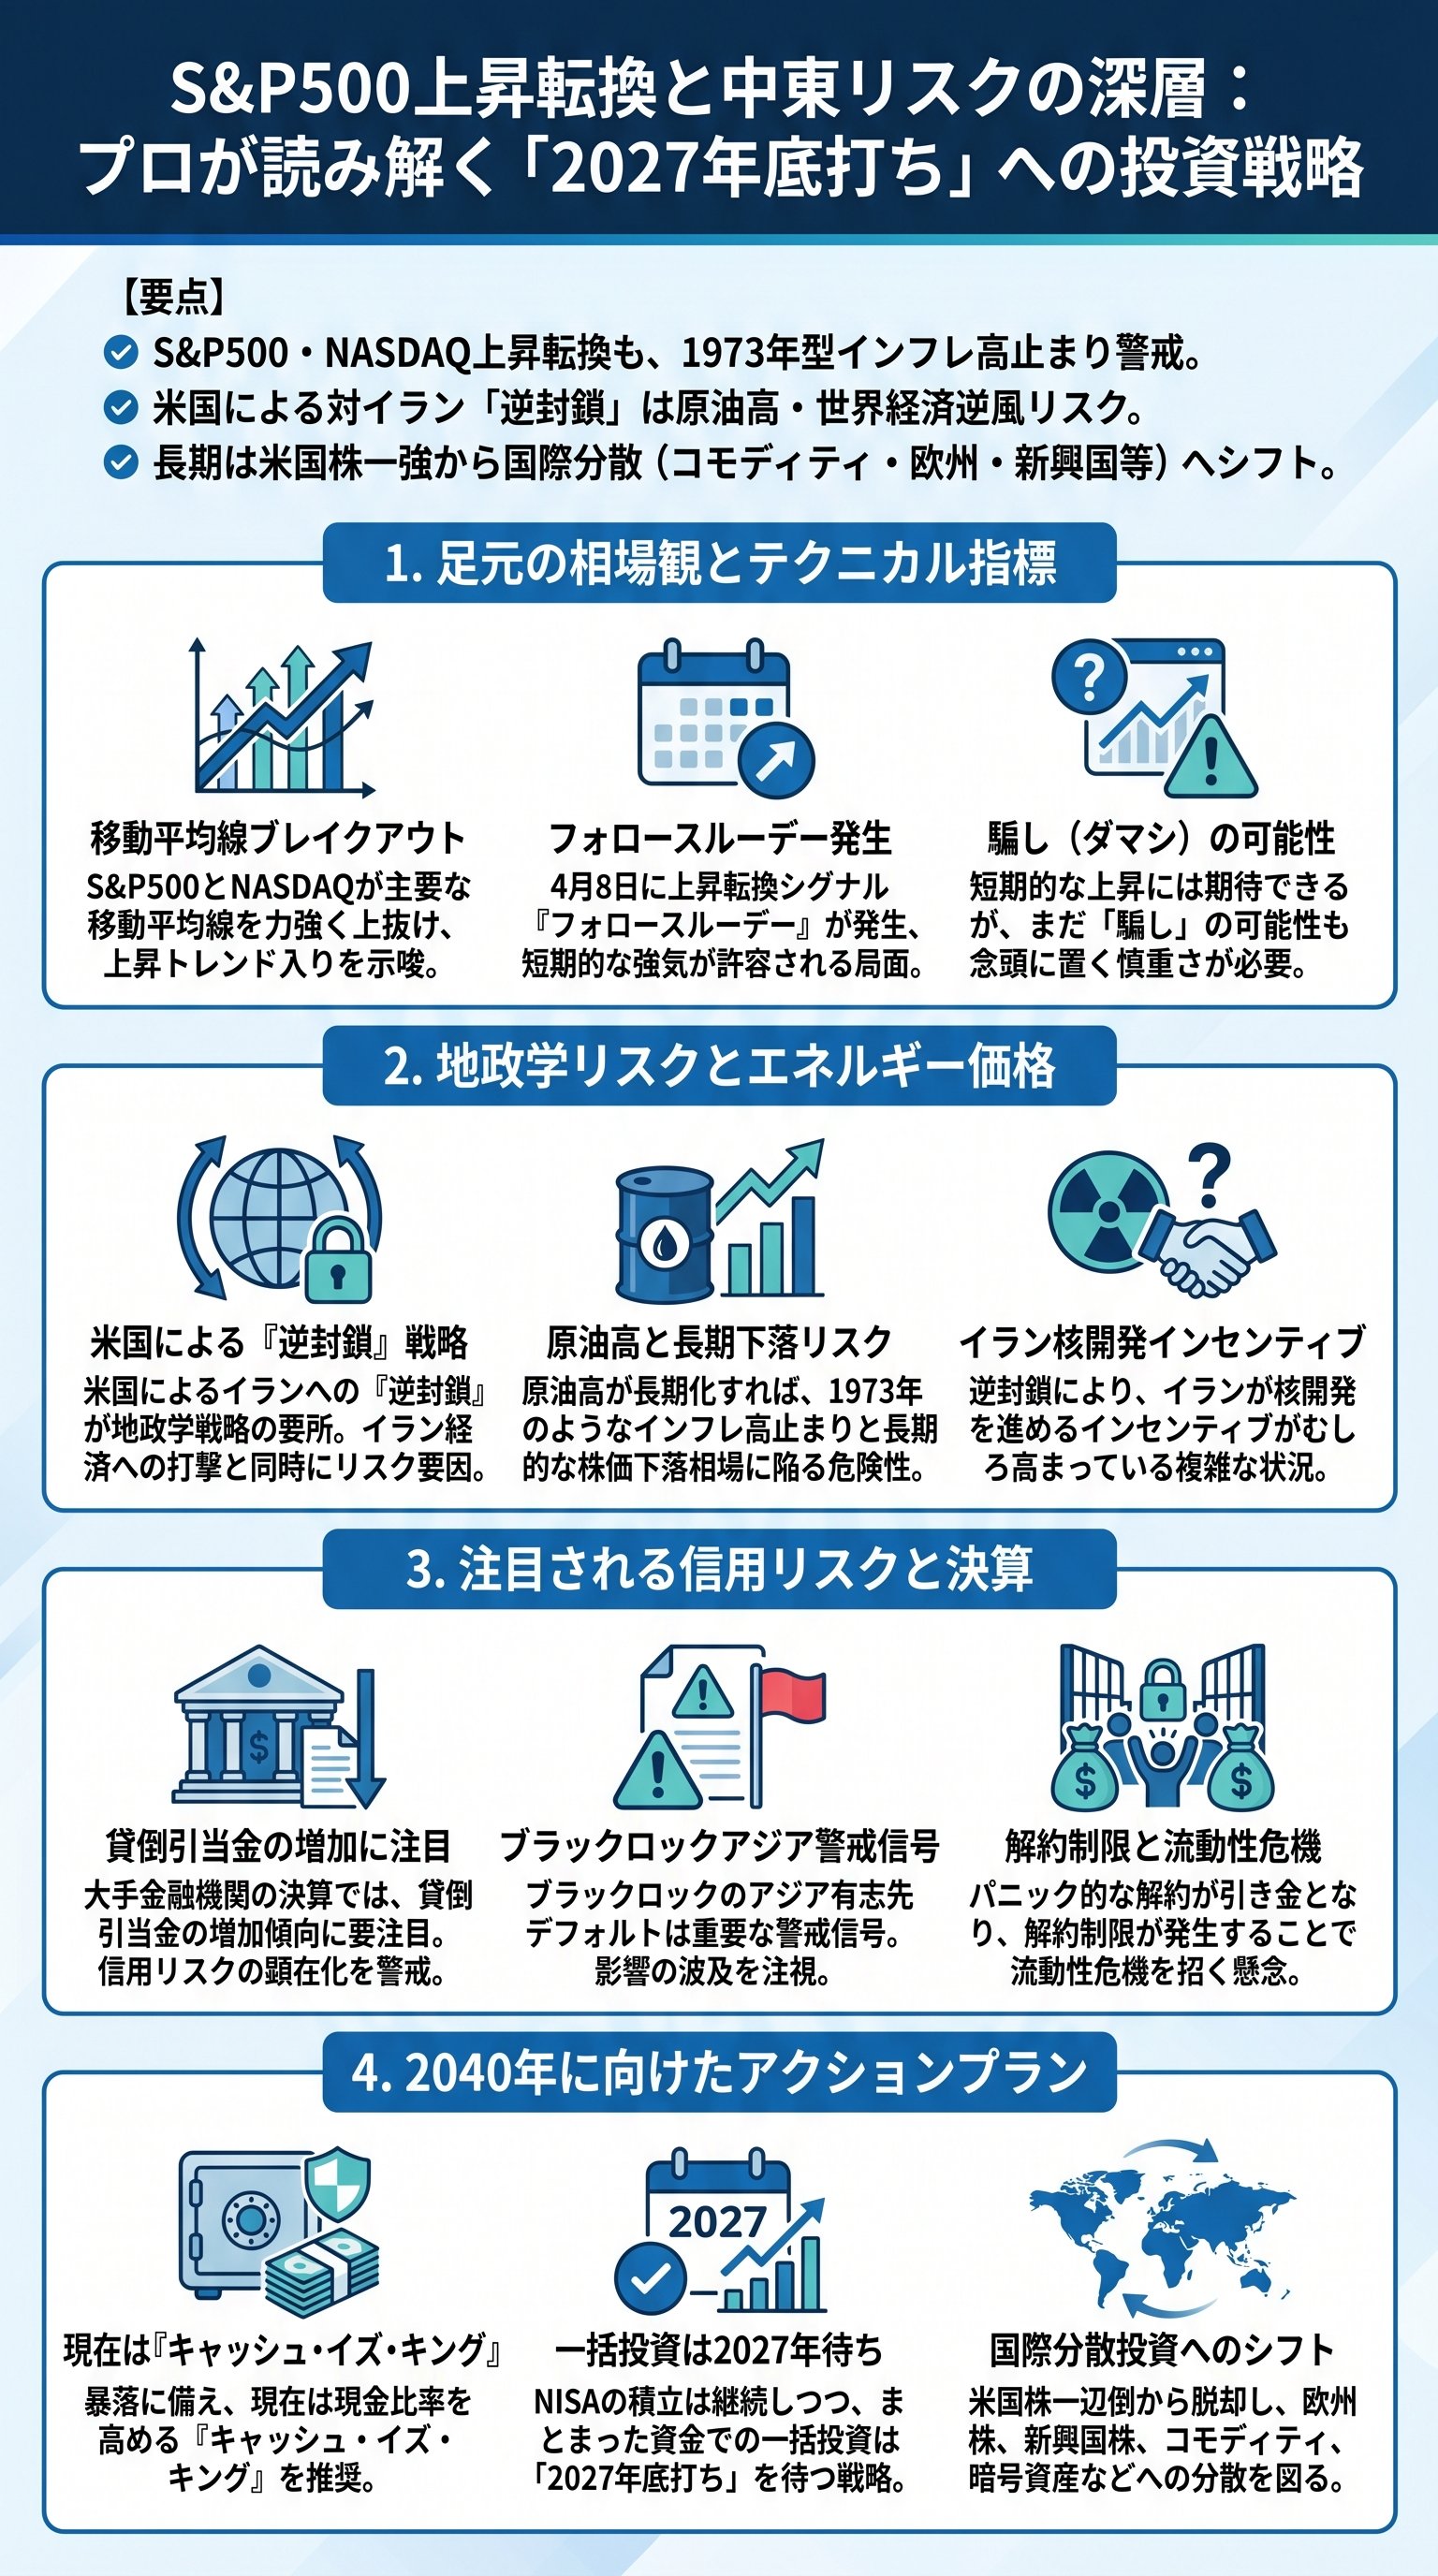
地政学リスクの後退を背景に、S&P500とナスダック総合指数は再び移動平均線を上回った。
下落相場から上昇相場へのシフトが鮮明になり、市場の関心は「戦争」から「決算」へと移りつつある。
だが、水面下で進行している事態は、我々の想像以上に深刻である。
トランプ政権が打ち出した「ホルムズ海峡の逆封鎖」という戦略は、世界経済の枠組みを根底から揺さぶる劇薬に他ならない。
「イランが決して核兵器を保有しないと約束すれば、合意は成立する」
トランプ大統領の言葉は一見、平和的解決を模索しているように聞こえる。
しかし、その実態はイラン経済の息の根を止めるための徹底的な兵糧攻めである。
イランは石油輸出の大部分をこの海峡に依存しており、封鎖は国家財政の破綻を意味する。
かつての米国はガソリン価格の高騰を恐れ、イラン原油の通過を事実上黙認してきた。
だが、今回は違う。
明確な戦略転換が行われたのである。
実は、油田の生産というものは、一度止めてしまうと元の能力には戻らない。
古い油田は特に顕著であり、生産停止は将来の生産能力そのものを破壊する。
つまり、この封鎖は単なる一時的な制裁ではなく、イランの未来を恒久的に奪う攻撃なのだ。
当然、これによる原油の供給不足は避けられず、ガソリン価格は高止まりを余儀なくされるだろう。
個人消費は冷え込み、企業の業績悪化も予想される事態である。
だからこそ、この戦略は諸刃の剣であり、トランプ政権にとっても中間選挙への大きなリスクとなる。
それでもなお、米国はこの強硬手段を選択した。
これは「経済の安定」よりも「軍事的抑止」を優先したという明確なメッセージである。
今この瞬間、我々は歴史的なパラダイムシフトの目撃者となっているのだ。
- イラン経済の生命線である石油輸出を遮断し、壊滅的な打撃を与える
- 原油高による自国のインフレ再燃を許容してでも、核開発を阻止する
- 1度止めたら戻らない「油田の特性」を利用し、長期的な国力を削ぐ
ただ、この試みが成功するかは未知数である。
イラン側からすれば、核開発やミサイル開発は自国を守るための最後の砦に他ならない。
今回の攻撃を許してしまったことで、彼らの核保有に対するインセンティブは、皮肉にも最高潮に達している。
平和への道筋は見えず、市場が期待するような「早期終結」は楽観が過ぎると断じざるを得ない。
安易な強気姿勢は、命取りになるであろう。
1973年型か1991年型か、相場が突きつける究極の二択
現在の株式相場は、歴史の鏡に照らし合わせれば非常に危うい均衡の上に立っている。
投資家たちは今、1991年の湾岸戦争型のシナリオを熱望している。
当時、相場は停戦発表の4ヶ月も前に底を打ち、そこから力強い上昇を見せた。
つまり、「悪材料出尽くし」によるV字回復を期待しているのである。
だが、バフェット太郎氏の見解は異なる。
現実は、もっと醜悪で残酷なものになる可能性が高い。
| 特徴 | 1991年湾岸戦争型 | 1973年オイルショック型 |
|---|---|---|
| 相場の底打ち | 停戦の4ヶ月前(先行指数) | 事件解決の7ヶ月後(遅行指数) |
| 原油価格 | 一時的な高騰後に沈静化 | 長期的な高止まりと供給不足 |
| 経済への影響 | 短期的な調整で終了 | 深刻なスタグフレーションを招く |
| 現在の類似度 | 投資家が期待する理想形 | 警戒すべき現実的なリスク |
1973年のオイルショック時、石油禁輸が解除されたのは1974年3月のことだった。
しかし、相場が本当に底を打ったのは、それから7ヶ月も先の10月である。
なぜか。
原因が取り除かれた後も、原油価格の高止まりが経済を蝕み続けたからだ。
今の市場も、これと同じ罠に陥る危険性を孕んでいる。
移動平均線を上回ったからといって、無邪気に喜ぶのは素人の浅知恵である。
足元の株高は、あくまで「最悪期は脱した」という幻想に支えられているに過ぎない。
中東情勢が泥沼化し、1973年のようなインフレ高止まりが現実となれば、現在の期待は一瞬で霧散する。
だから、我々は数字の裏側にある実体経済の悲鳴を聞き逃してはならない。
インフレによる消費の減退は、企業の利益を確実に、そして冷酷に削り取っていく。
株価指数という虚構の数字ではなく、キャッシュフローという真実を見ろ。
実は、市場というものは常に間違える。
特に、大きな転換点においては、集団心理が働き「見たいものだけを見る」傾向が強まる。
現在のフォロースルーデーの発生や移動平均線の突破は、確かに強力なシグナルだ。
しかし、それはあくまで「現時点での心理状態」を示しているに過ぎない。
一歩先で待ち構えているインフレの亡霊に、投資家はまだ気づいていないのである。
つまり、短期的な上昇に乗るのは構わないが、退却の準備は常に整えておくべきである。
深追いは禁物だ。
資産を守るという行為は、攻めることよりも数倍難しい。
今の相場は、まさに「崖っぷちのダンス」を踊っている状態なのだ。
その音楽が止まる瞬間に備え、冷徹な観察眼を持ち続けることが求められる。
貴様の資産が灰になる前に、この警告を胸に刻むがいい。
金融決算の裏に潜む「プライベート・クレジット」の時限爆弾
今、ウォール街は決算シーズンの熱狂に包まれている。
ゴールドマン・サックスを筆頭に、メガバンクの数字が次々と公表される時期だ。
しかし、プロの投資家が見ているのは、利益の多寡ではない。
貸し出しが鈍っていないか、そして何より「焦げ付きの予兆」がないか。
その一点に神経を尖らせているのである。
- 1銀行による個人・企業への融資態度が硬化していないか
- 2クレジットカードの延滞率が危険水域に達していないか
- 3貸倒引当金の積み増しが、利益を圧迫し始めていないか
特に警戒すべきは、FRBも注視している「プライベート・クレジット」の動向である。
これは銀行を介さない、いわゆる「影の銀行(ノンバンク)」による融資の世界だ。
実は、この領域で不穏な足音が聞こえ始めている。
ブラックロックがアジアで運営するファンドで、初のデフォルト(債務不履行)が発生した。
上海の食品インフラ会社が倒れた事実は、単なる一社の破綻では済まされない。
プライベート・クレジットの世界では、すでに解約制限をかけるファンドが相次いでいる。
個人投資家がパニックに陥り、一斉に資金を引き揚げればどうなるか。
ファンドは企業への融資を停止せざるを得ず、資金繰りに行き詰まった企業が連鎖的に倒れる。
これが「デフォルトのドミノ倒し」の正体である。
市場が冷静であれば防げる事態も、恐怖という感情が介入すれば予想外の悪化を招く。
だから、我々は金融株の決算を見る際、表面的な数字の美しさに騙されてはならない。
引き当て金の増加は、銀行側が「嵐の到来」を確信している証拠だ。
信用不安のリスクがノンバンクから伝統的な銀行へと波及すれば、その被害は甚大なものとなる。
特に、低温輸送(コールドチェーン)のような実需を支えるインフラ企業が倒れ始めている点は、経済の末端まで毒が回っている証左だ。
つまり、現在の株高は、こうした「見えないリスク」を完全に無視して成立している。
一度でもパニックの引き金が引かれれば、今の強気相場は一瞬で崩壊するだろう。
金融システムという薄氷の上で、我々は危うい賭けを続けているのだ。
投資家は今こそ、ポートフォリオの守りを固めるべき時である。
この信用不安の波を侮る者は、間違いなく次なる犠牲者となる。
米国株一強時代の終焉と「コモディティ」の逆襲
米国株ブームが永遠に続くと信じているなら、それはあまりに世間知らずと言わざるを得ない。
確かにナスダックには「フォロースルーデー」が発生し、上昇のシグナルは灯った。
だが、過去の強気相場が100%このシグナルから始まったからといって、今回もそうなる保証はない。
むしろ、S&P500のPER(株価収益率)が39倍という異常な高値にある現実を見よ。
拡大の余地はもはや、針の穴を通すほどに限定されている。
実は、長らく日陰の存在だった「コモディティ(商品)」が、カップウィズハンドルのチャートを形成している。
1999年から2008年にかけての大相場を覚えているか。
あの時、ドットコムバブルの崩壊と共に米国株の威信は地に落ち、代わって商品相場が爆発した。
今、まさにそれと同じ歴史の反復が起ころうとしている。
18年もの間、上値を抑えられてきたコモディティが、ついに眠りから覚めようとしているのだ。
- エネルギー(原油・天然ガス):地政学リスクにより供給ショックが継続
- 工業用金属(銅・アルミ):インドやベトナムの都市化による需要爆発
- 貴金属(金・銀):ドルの凋落に伴う「価値の保存」手段としての回帰
- 農作物(小麦・大豆):肥料高騰と異常気象による食料危機の足音
コモディティはドルと逆相関の関係にあるため、ドル安局面では最強の武器となる。
今後、米国経済の減速が鮮明になれば、ドルの独走体制は終わりを迎える。
その時、資金の逃避先となるのはどこか。
答えは明白だ。
「実体のある資産」である。
コモディティインデックスへの投資は、もはや選択肢ではなく、生存戦略の一部となる。
ただし、コモディティは老後のための「積み立て投資」には向かない劇薬だ。
ボラティリティが激しく、適切なタイミングでのエントリーが求められる。
それでも、原油や農作物の供給ショックが常態化する未来において、このアセットを無視するのは愚策だ。
脱炭素や脱ドルの流れは、コモディティにとってこれ以上ない追い風となる。
米国株の神話が崩れるその時、商品相場の黄金時代が幕を開ける。
だからこそ、我々は今からその準備を始めなければならない。
インドやベトナムといった新興国の成長、そして欧州株の割安感。
これらを組み合わせた国際分散投資こそが、2030年、2040年を見据えた正解である。
S&P500さえ買っておけばいいという「思考停止の時代」は、今日ここで終わりを告げる。
変化に適応できない者は、市場の肥やしとなって消え去るのみである。
2027年へのカウントダウン、真の国際分散投資とは
最後に、バフェット太郎氏の相場観を見ておこう。
米国イラン戦争の長期化は、世界を「景気後退を伴う弱気相場」へと引きずり込む。
インフレが消費を殺し、企業業績を悪化させ、最終的には雇用の崩壊を招く。
AIデータセンターへの過剰な投資が収縮し、AIバブルが弾けるとき、市場は真の地獄を見る。
マルチプル・コントラクション、すなわちPERの縮小は避けられない現実だ。
「Cash is King(現金は王様)」
今はリターンの最大化を狙う時期ではない。
リスクを最小化し、現金比率を極限まで高めておくことが望ましい。
ただし、勘違いするな。
NISA等での積み立て投資は淡々と継続せよ。
歴史を振り返れば、景気後退を伴う下落相場は、天井から底まで平均15ヶ月を要する。
このサイクルを当てはめれば、2027年の3月か10月こそが、真の底打ちの時期となるはずだ。
バフェット太郎氏は、S&P500の最大下落率が円建てで60%に達すると予測している。
多くの「にわか投資家」は、この暴落に耐えきれず市場を去るだろう。
だが、その時こそが富を築く最大のチャンスである。
欧州株、新興国株、そしてビットコイン。
これらは米国株よりも早い段階で底を打ち、次の上昇局面を牽引することになるだろう。
2040年までに笑うのは、米国一国に賭けた博打打ちではない。
世界という舞台を俯瞰し、冷静に資産を分散させた賢者だけである。
米国株の年平均リターンが1桁台に沈む一方で、コモディティや暗号資産は2桁のパフォーマンスを叩き出す。
この「大逆転劇」を見込んでいるからこそ、バフェット太郎氏は今、あえて警鐘を鳴らし続けている。
貴様の投資哲学が「本物」かどうか、試される時はすぐそこまで来ている。
歴史は繰り返す。
だが、その形は常に巧妙に変化する。
1973年の教訓を忘れ、1990年の幻想に縋る者は、市場という冷酷な審判に裁かれるだろう。
私は一切の忖度をしない。
見えているのは、残酷なまでの数字の羅列と歴史の鉄則だけだ。
この記事を最後まで読んだ貴様が、「獲物」ではなく「狩人」であることを切に願う。
相場の嵐が去った後、我々はまたこの場所で、真実の答え合わせをしようではないか。
