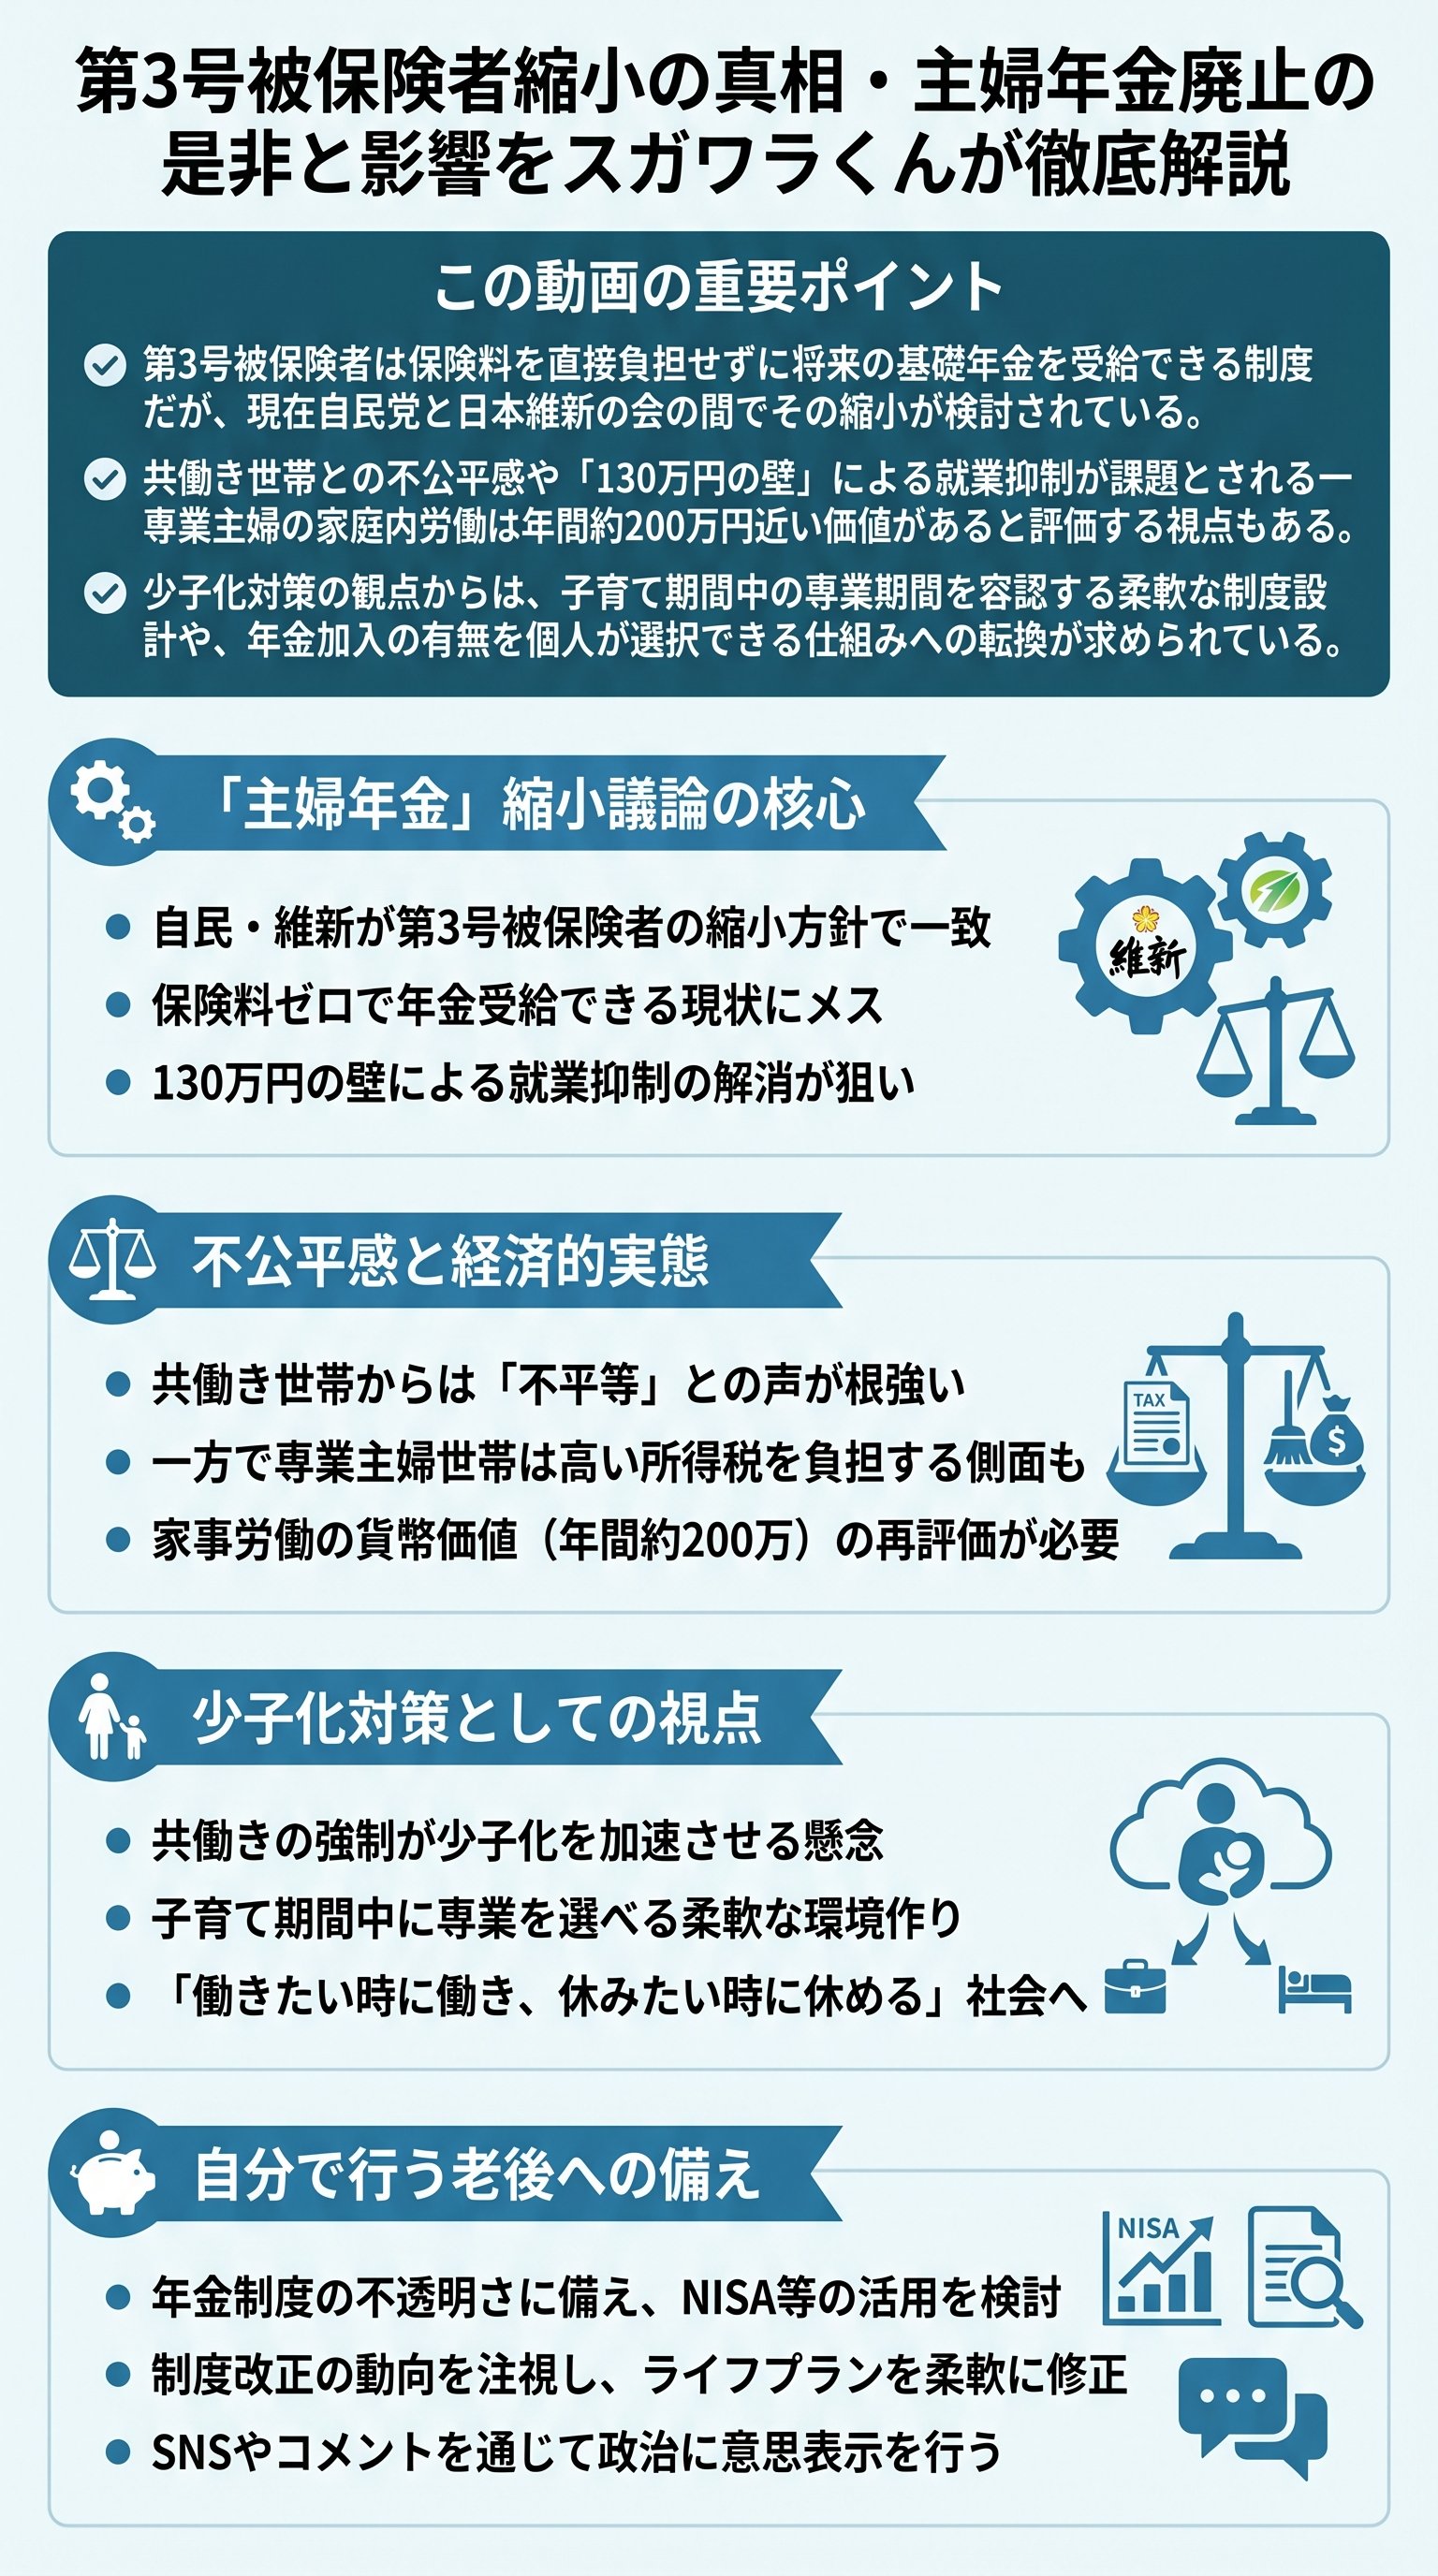
第3号被保険者制度の現状と見直しの背景
日本の公的年金制度における第3号被保険者(だいさんごうひほけんしゃ)とは、厚生年金に加入している会社員や公務員(第2号被保険者)に扶養されている、年収130万円未満の配偶者を指します。
いわゆる「主婦年金」と呼ばれ、自身で保険料を納めなくても将来的に老齢基礎年金を受け取れる仕組みです。
しかし現在、この制度が大きな転換期を迎えています。
自民党(じみんとう)と日本維新の会(にっぽんいしんのかい)が、第3号被保険者の縮小に向けた議論で一致したというニュースが世間を騒がせています。
この議論が加速している背景には、日本の労働力不足と社会保障財源の逼迫があります。
政府は、扶養の範囲内に収めるために労働時間を調整する「130万円の壁」を解消し、より多くの女性が社会進出することを期待しています。
しかし、これは無収入の層に対しても新たに金銭的負担を強いる可能性を孕んでおり、当事者からは強い反発の声も上がっています。
制度の縮小は、単なる財源確保の問題ではなく、日本における家族のあり方そのものを問う論点となっています。
- 第1号被保険者:自営業者、フリーランス、学生など
- 第2号被保険者:会社員、公務員(厚生年金加入者)
- 第3号被保険者:第2号に扶養される配偶者(年収130万円未満)
共働き世帯との不公平感と「年収の壁」の弊害
現在、第3号被保険者制度が批判される最大の理由は、共働き世帯との不公平感にあります。
夫婦ともにフルタイムで働き、それぞれが社会保険料を納めている世帯から見れば、片方の配偶者が保険料を負担せずに年金を受け取れる現行制度は不平等に映ります。
この「得をしている感覚」が、社会的な分断を生む要因の一つとなっています。
また、働きたい意欲があっても社会保険料の負担を避けるために就業調整を行う「年収の壁」が、労働市場の活性化を阻害しているという指摘もあります。
| 項目 | 専業主婦世帯(夫1000万) | 共働き世帯(夫500万/妻500万) |
|---|---|---|
| 税金負担 | 所得税率が高くなりやすい | 世帯合計では税率が低く抑えられる傾向 |
| 社会保険料 | 妻の負担は実質ゼロ | 夫婦それぞれに支払い義務が発生 |
| 年金受給 | 妻は基礎年金のみ | 夫婦ともに厚生年金が上乗せされる |
動画内では、この複雑な負担構造が解説されています。
片方が稼ぎ、もう片方が家庭を守るというスタイルは、稼ぎ手が高い税率で国に貢献しているという側面もあります。
そのため、「負担していない」という一面的な見方だけで制度を廃止することの危うさを指摘しています。
国民感情と経済合理性の間で、政府は非常に難しい舵取りを迫られています。
専業主婦の家庭内労働に対する経済的評価
議論で見落とされがちなのが、専業主婦(せんぎょうしゅふ)が行っている家事や育児の経済的価値です。
内閣府(ないかくふ)の調査によると、家事の貨幣評価額は女性1人あたり年間約194万円に達するというデータがあります。
もし、これらの労働を外部のサービスに委託すれば多額の費用が発生します。
専業主婦は、無償労働を通じて家庭という基盤を支え、配偶者が仕事に専念できる環境を提供しているのです。
- 1育児・介護などの24時間体制のケア労働
- 2食事管理や掃除などの家事全般による生活維持
- 3配偶者が最大限のパフォーマンスを発揮できる環境整備
少子化問題と「年金選択制」への転換
スガワラくんが最も懸念しているのは、この制度改正が少子化(しょうしか)をさらに加速させないかという点です。
経済的な不安から共働きを余儀なくされ、結果として育児に充てる時間が減少して子供を諦めるという悪循環が日本全体を覆っています。
専業主婦を選択したい人が、経済的なペナルティを受けるような制度設計は、子供を産み育てやすい社会とは逆行する恐れがあります。
将来の年金受給額や受給開始年齢が不透明な現代において、年金制度の選択制という考え方も提示されています。
iDeCo(イデコ)やNISA(ニーサ)を活用して自分で老後資金を準備する層が増える中、国が強制的に保険料を徴収する仕組み自体を見直すべきだという議論です。
個人が自身のライフプランに合わせて、国民年金に加入するか、あるいは自分で運用するかを選べる時代が来れば、納得感は高まるはずです。
最終的にどのような制度になるかは、国民の議論と政治の決断にかかっています。
政治家も注目しているSNSや動画のコメント欄を通じて、私たちのリアルな声を届けていくことが、より良い社会保障制度を築く第一歩となるでしょう。
