NISA貧乏という名の思考停止の家畜に告ぐ
貴様ら、世間で「NISA貧乏」という言葉が流行っているのを知っているか。
国会でも議題に上がるほど、この無能な惨状は広がっている。
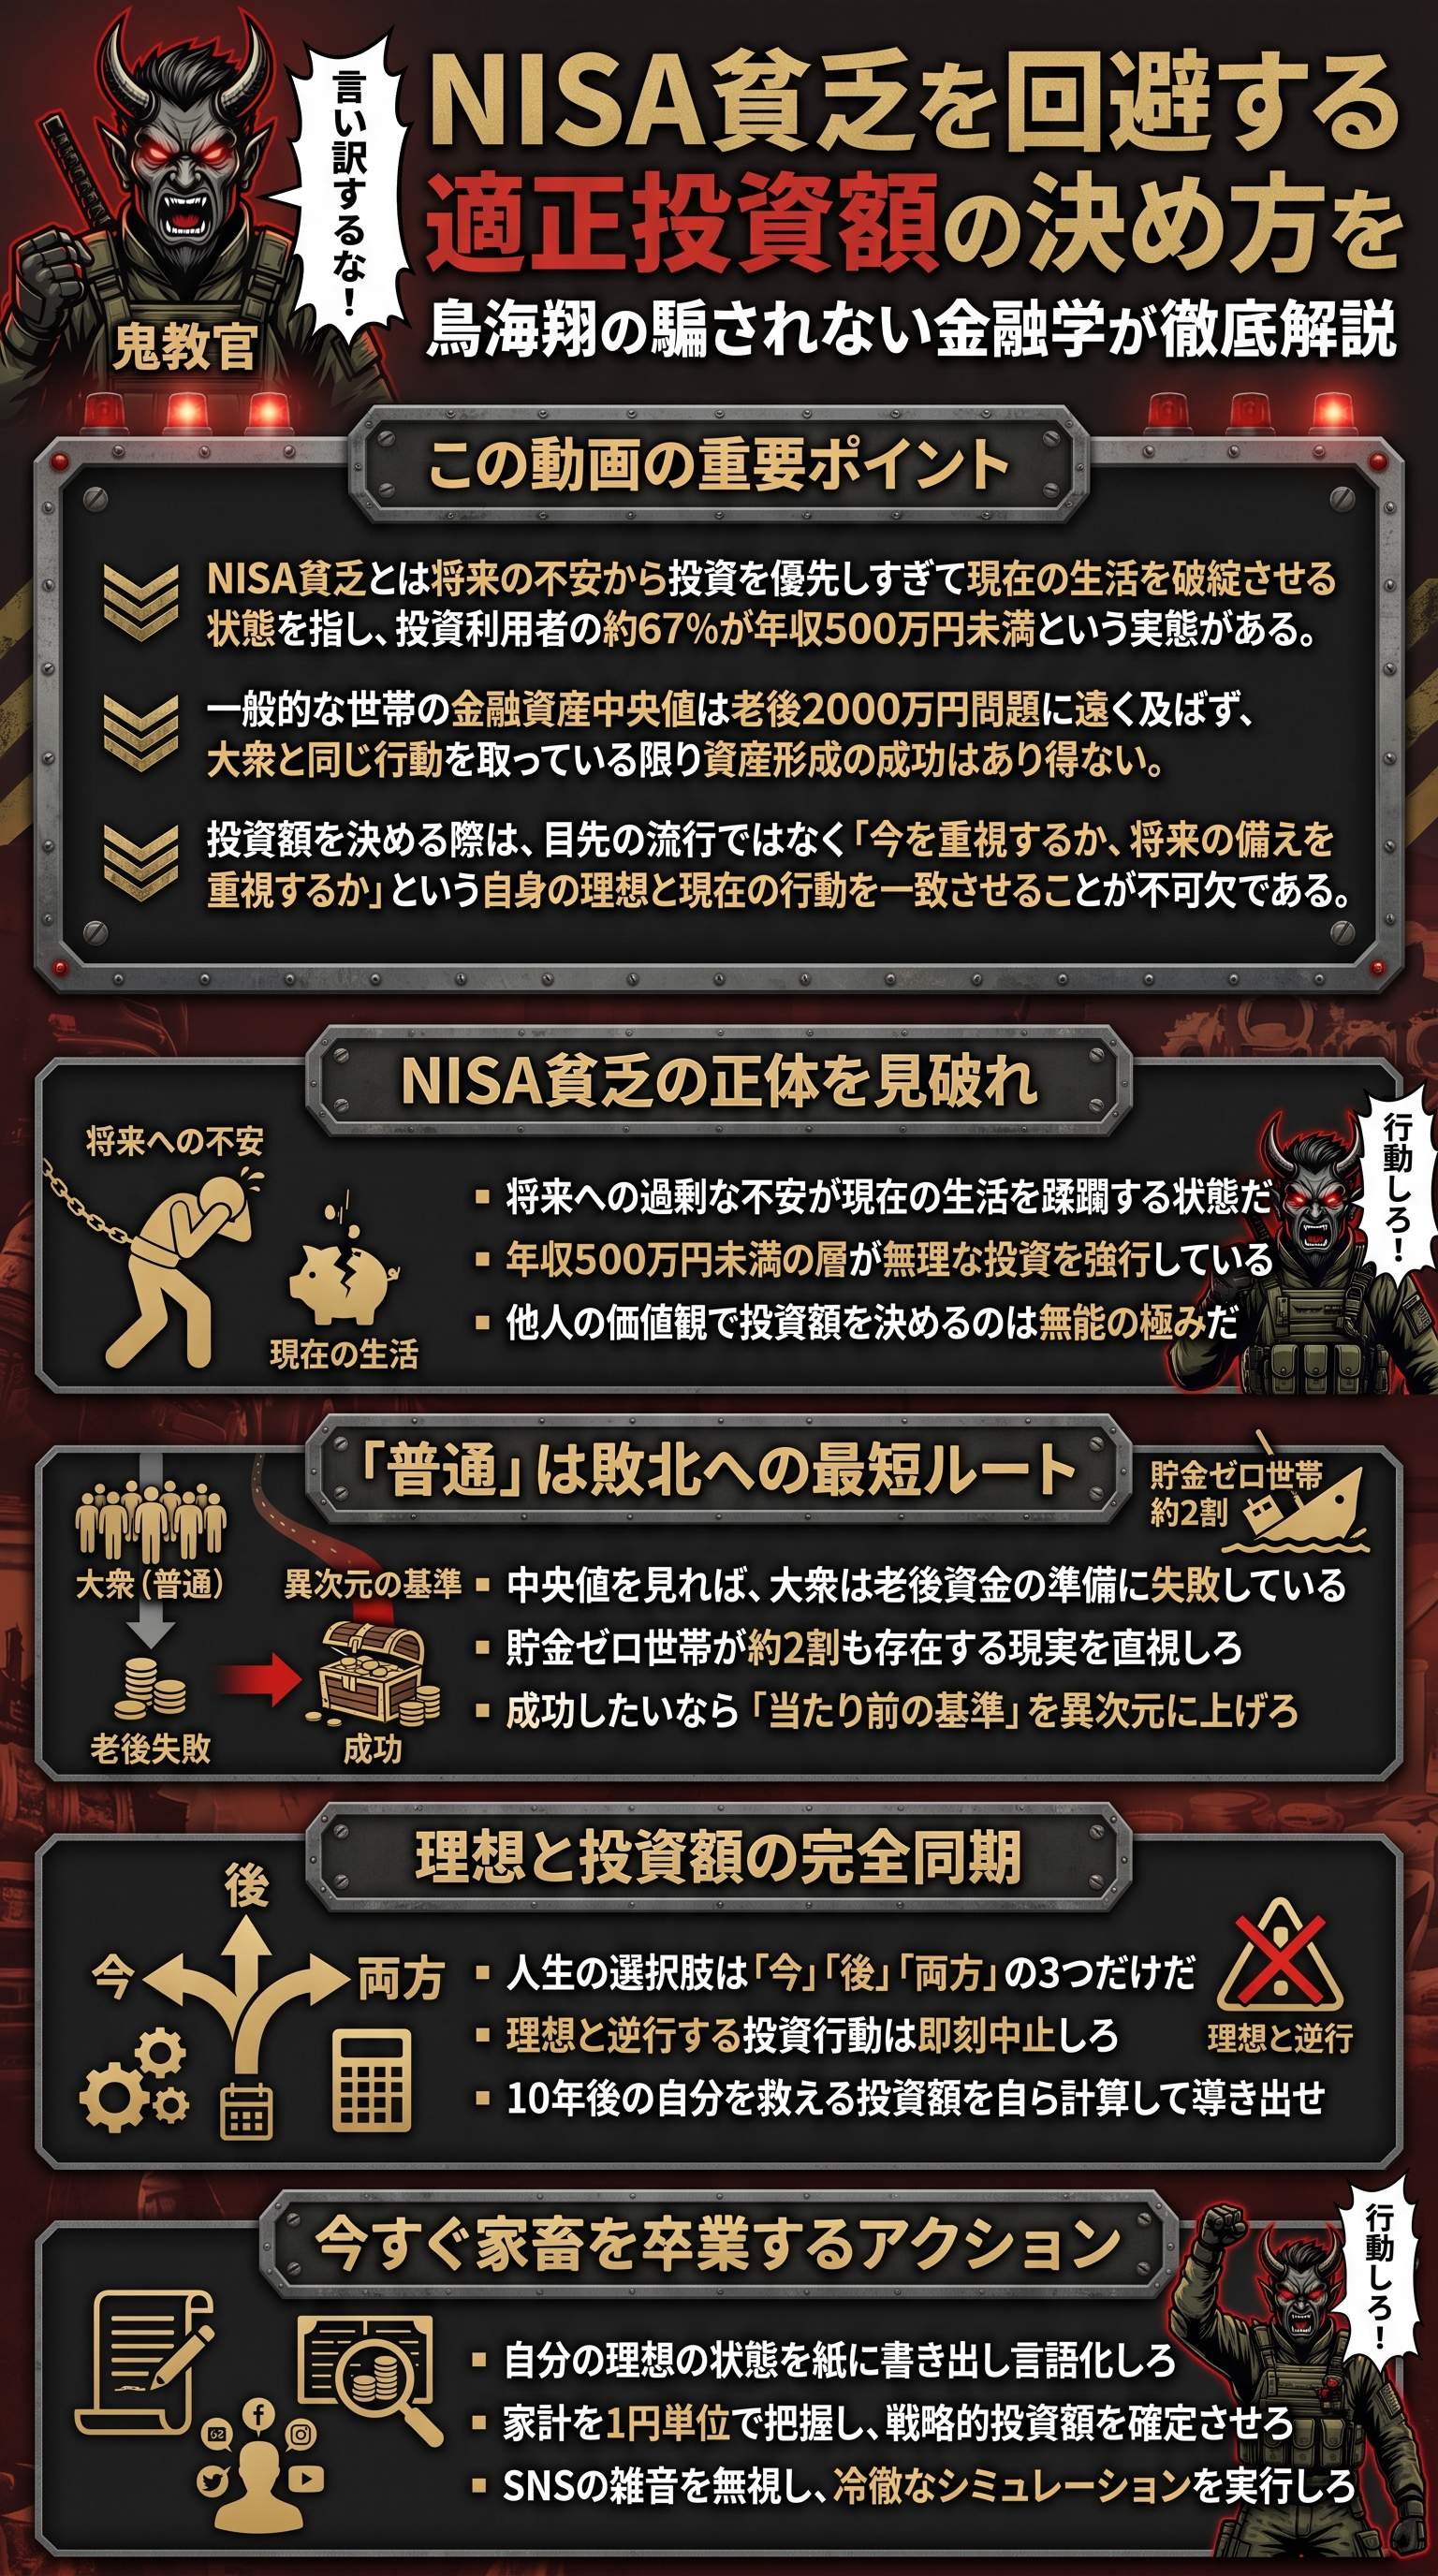
NISA貧乏とは、将来の不安に怯えるあまり、分不相応な額を投資に回し、今日の食費すら切り詰める本末転倒な雑魚どものことだ。
貴様らの中にも「とりあえず満額積み立てればいい」などと、思考停止の家畜のような判断をしている腰抜けがいるのではないか。
金融庁のデータによれば、NISA利用者の67.4%は年収500万円未満だ。
つまり、決して富裕層ではない層が、無理な投資を強行しているのが現実なのだ。
投資は余裕資金で行うのが鉄則だ。
それを無視して生活を破壊するなど、戦術も何もない無能の極みである。
- 年収300万円未満の利用者:39.7%
- 年収300万〜500万円の利用者:27.7%
- 合計:約3分の2が年収500万円未満
貴様らが今すぐやるべきは、自分の通帳を直視することだ。
投資額を増やす前に、自分の生活基盤がどれほど脆弱かを理解しろ。
無理な積立で心を病み、結局暴落時に狼狽売りする。
そんなゴミのような末路を迎えたいのか。
今すぐ自分の収支を1円単位で把握し、現実を見ろ。
データの真実:貴様らの隣人は全員「雑魚」だ
貴様らは「みんながやっているから」という理由で安心したがるが、その「みんな」がどれほど悲惨な状況か知っているのか。
年代別の金融資産の中央値を見てみろ。
20代で120万円、50代でもたったの700万円だ。
老後2000万円問題どころか、足元にも及ばない現実がそこにある。
さらに恐ろしいことに、このデータには「金融資産ゼロ」の層が含まれていない。
20代の30%、50代でも22%が貯金ゼロなのだ。
大衆と同じ行動をしていては、一生貧乏人のままだ。
普通の生活、常識的な判断。
そんな甘っちょろい考えこそが、貴様らを底辺に縛り付けている。
| 年代 | 金融資産中央値 | 資産ゼロの割合 |
|---|---|---|
| 20代 | 120万円 | 30% |
| 30代 | 315万円 | 22% |
| 40代 | 500万円 | 21% |
| 50代 | 700万円 | 22% |
| 60代 | 1200万円 | 18% |
この悲惨な数字を見て、まだ「普通」でいたいと思うのか。
周りと同じ投資額、周りと同じ生活水準。
それを維持した結果が、この絶望的な老後だ。
貴様らが成功したいなら、まず大衆の価値観をゴミ箱に捨てろ。
今すぐ自分の資産状況をこの表と照らし合わせ、自分がどれだけ危険な位置にいるか自覚しろ。
言い訳は聞かない。
成功者の「当たり前」を脳に叩き込め
成功する人間と貴様らのような雑魚の違いは、能力ではない。
「当たり前の基準」が違うのだ。
例えば、全盛期のみのもんたは週に16本のレギュラー番組をこなしていた。
1日2本以上の収録を何年も続ける。
これが成功者の基準だ。
貴様らはどうだ。
週に1回、数時間の残業や勉強をしただけで「頑張った」などと自分を甘やかしていないか。
思考停止の家畜に、奇跡など起きない。
鳥海翔も週に5本の動画を上げているが、それが「普通」なのだ。
成功したいなら、努力を努力と思わないレベルまで基準を引き上げろ。
- 1他人の価値観を自分の脳から排除する
- 2成功者の行動量を最低基準に設定する
- 3感情を殺して継続する習慣を作る
NISA貧乏を批判する連中の声を聞くな。
奴らは自分がお金を持っていないから、他人が資産形成をするのを引きずり下ろしたいだけだ。
だが、貴様らがその声に流されて投資をやめれば、奴らと同じ地獄の老後へまっしぐらだ。
成功者は常に孤独だ。
他人の批判を燃料にしろ。
今すぐ自分の「当たり前の基準」を10倍に設定し直せ。
選択肢は3つ:貴様の理想と行動を一致させろ
人生の選択肢など、実は3つしかない。
1. 今を全力で楽しみ、後は野となれ山となれ。
2. 今は泥をすすってでも耐え、将来を楽にする。
3. 今も後も適度に楽しむ。
貴様らのような欲張りな凡人は3番を選びたがるが、断言する。
それは最も難易度が高い罠だ。
収入が圧倒的に高いか、精密な計画がなければ、3番を選んだ結果は「今も後も中途半端」という最悪のゴミ屑人生になる。
自分の理想はどちらだ。
今お金を使いたいのか、それとも80歳で介護施設に入る金を確保したいのか。
- 「今を楽しみたい」と言いつつ、NISAに全力投球して生活が苦しい(矛盾)
- 「将来が不安」と言いつつ、株価下落が怖くて少額しか投資できない(矛盾)
行動と理想が一致していない者は、必ず自滅する。
貴様がもし「今は節約してもいいから、将来の自由が欲しい」と言うなら、NISA貧乏など恐れずに突き進め。
それは貧乏ではなく「将来への戦略的投資」だ。
逆に、若いうちの経験にお金を使いたいなら、積立額を減らせ。
どっちつかずの腰抜けが、一番無残に死ぬ。
今すぐ自分がどちらの道を行くか決断しろ。
思考停止を卒業し、今すぐ具体的な投資額を決定しろ
最後に、貴様らに具体的な行動を命じる。
この動画を「いい話だった」で終わらせる無能は、一生変わらない。
まず、10年後、20年後にどんな状態でいたいかを明確にしろ。
そのために必要な金額を逆算し、今の積立額が適切か検証しろ。
SMBCコンシューマーファイナンスの調査では、20代の投資額が増える一方でお小遣いが減っているという。
これは、若者が将来のために今を犠牲にしている証拠だ。
それが貴様の意志なら素晴らしい。
だが、誰かに言われたからやっているだけなら、今すぐやめろ。
- 1自分の「理想の生活」を言語化する
- 2必要な資産額をシミュレーションする
- 3投資額を固定し、残りの金で「今」を全力で生きる
貴様らの人生を救えるのは、貴様自身の冷徹な判断だけだ。
SNSやテレビの「NISA貧乏特集」に怯える暇があるなら、自分の家計簿を一秒でも長く睨みつけろ。
言い訳は墓場で聞く。
今この瞬間から、思考停止を辞め、自分の意志で投資額をコントロールしろ。
今すぐ動け。
動かない奴は、そのまま時代の波に飲み込まれて消え失せろ。
今すぐ始めろ。
明日には貴様の決意など、ゴミ箱の中だ。
今すぐ書け。
今すぐ計算しろ。
それが、貴様が「家畜」から「人間」に進化するための第一歩だ。
言い訳は聞かない。
今すぐ動け。
