住宅ローン金利2%突破。低金利時代の「終焉」が告げる残酷な真実
ついに、その時が来た。
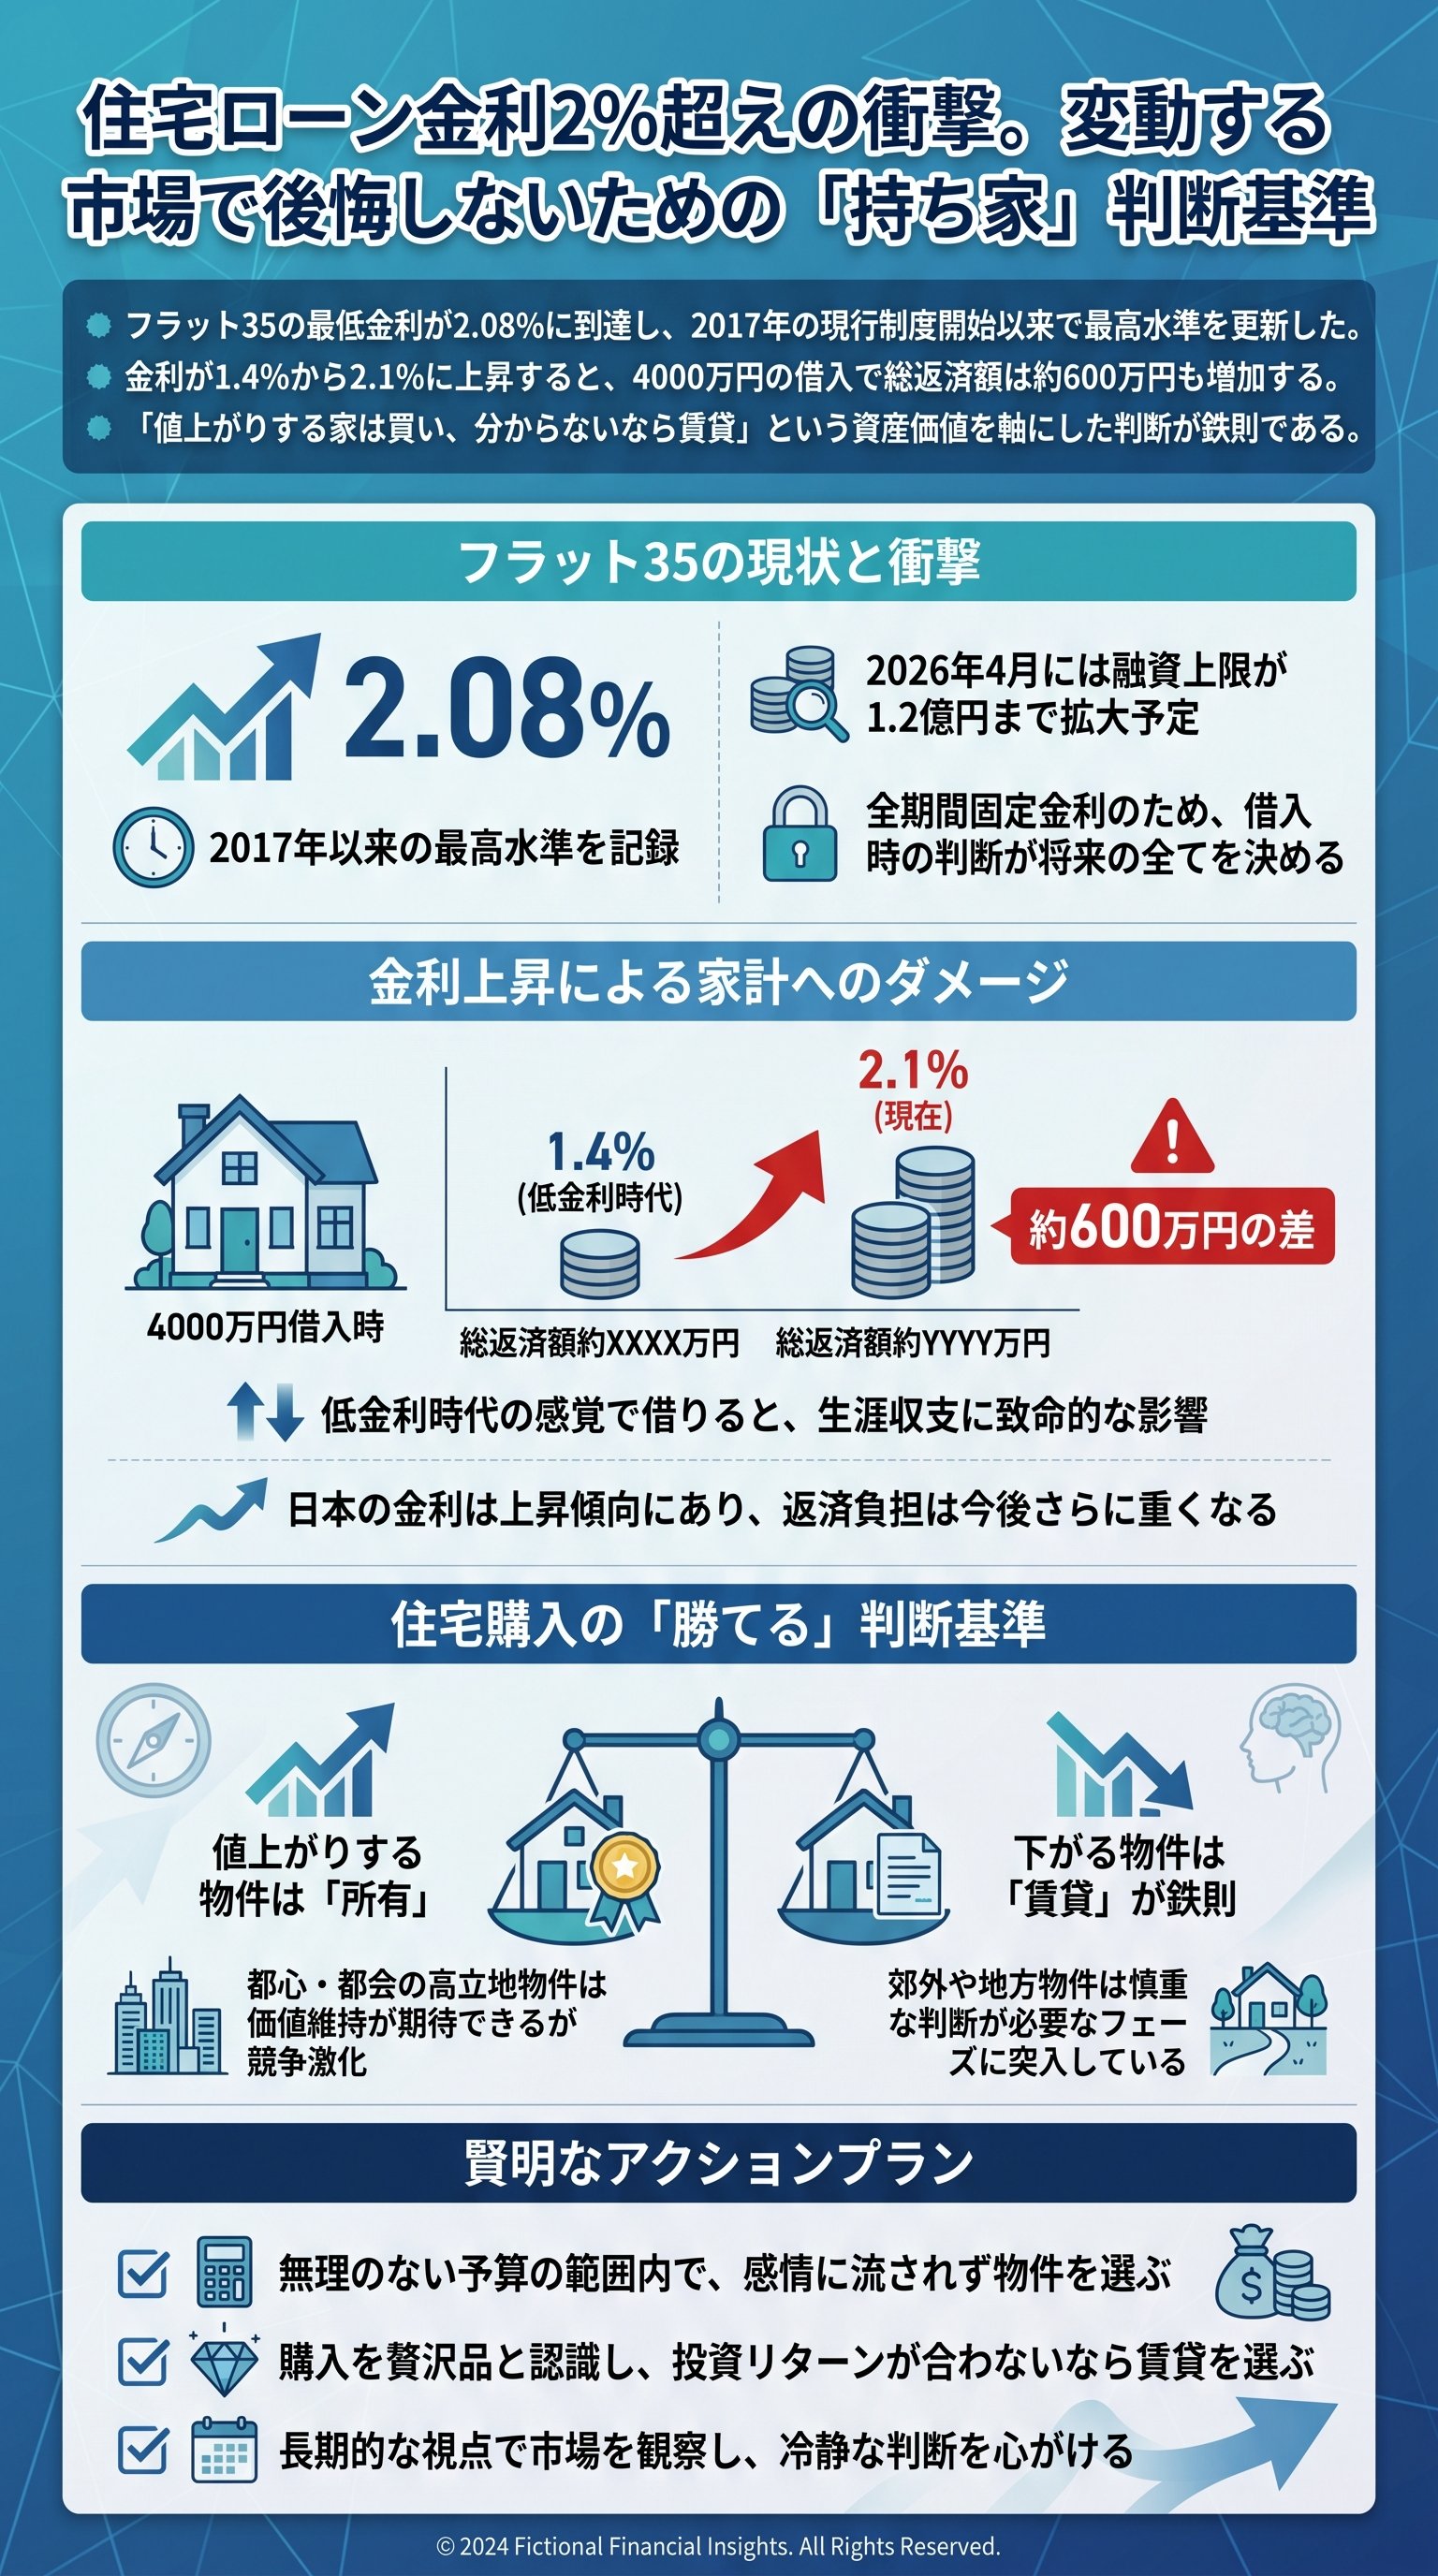
フラット35の最低金利が2.08%に到達したのである。
これは、2017年に現在の制度が開始されて以来、初めての2%台突破という歴史的事態だ。
「日銀の利上げ余波により、フラット35の金利は最高水準を更新した」
日経新聞が報じたこのニュースは、単なる数字の変動ではない。
それは、我々が長らく享受してきた超低金利時代の終わりを告げる弔鐘である。
もはや、これまで通りの感覚で住宅ローンを組むことは、自ら破滅へ足を踏み入れる行為に等しい。
だが、多くの国民はこの事態の深刻さに気づいていない。
「たかが0.1%や0.2%の差だ」と高を括っている者が大半だ。
実は、そのわずかな差が、人生という名の長期航路において、決定的な浸水を引き起こすのである。
つまり、時代は変わったのだ。
思考停止で家を買う時代は、この瞬間をもって終わりを告げた。
情報のキャッチアップを怠る者は、生涯にわたって利息という名の税金を搾取され続けることになる。
これからの時代、家を買うという行為は、かつてないほど高度な投資判断を要求される。
甘い言葉で誘う不動産業者の言いなりになるな。
自らの手で計算機を叩き、冷徹な事実を見極める者だけが、資産を守り抜くことができる。
今、この瞬間が、君の人生の経済的自由を左右する分水嶺である。
この変化を「一時的なもの」と片付けるか、「パラダイムシフト」と捉えるか。
その判断の差が、数年後の通帳残高に数百万円の差となって現れるのは明白である。
「フラット35」という聖域の崩壊。借りる者が負うべき代償
そもそも、フラット35とはどのような存在か。
それは、民間金融機関と住宅金融支援機構が提携して提供する、全期間固定金利型のローンである。
最大の特徴は、借入れ時に完済までの金利と返済額が確定する点にある。
では、この制度の全貌を整理してみよう。
審査のハードルが低く、多くの人が利用しやすいというメリットはある。
しかし、その裏には「金利の高さ」という無視できない代償が隠されているのである。
| 項目 | フラット35の特徴 | 一般的な民間住宅ローン |
|---|---|---|
| 金利タイプ | 全期間固定のみ | 変動・固定選択可能 |
| 保証人 | 不要 | 原則として必要 |
| 団信加入 | 任意(入らなくても可) | 原則として必須 |
| 融資限度額 | 8,000万円(1.2億円へ拡大予定) | 各金融機関による |
実は、健康上の理由で団体信用生命保険に入れない者でも利用できる点は大きい。
だからこそ、フラット35は「最後の砦」として機能してきた。
だが、その砦の維持コストが、今や2%を超える高水準へと跳ね上がったのだ。
最低金利で2.08%ということは、条件が悪ければ4.74%もの高金利になり得る。
これだけの金利を支払って家を買うのは、もはや「投資」ではなく「浪費」だ。
銀行に巨額の利益を献上するために、毎日馬車馬のように働くのか。
つまり、フラット35は決して万能の救済策ではないということだ。
金利が上昇傾向にある今、固定金利を選ぶことの重みは増している。
だが、その入り口の金利があまりに高ければ、固定するメリットそのものが霧散してしまうのである。
固定金利の安心感という「罠」に、高値で飛びついてはならない。
市場の動向を冷静に分析し、今の金利が自分の人生の収支に見合うのか。
総返済額600万円の「増税」。金利上昇という目に見えない搾取
数字の魔力に騙されてはならない。
金利が1.4%から2.1%へ上昇したということは、単に0.7%上がっただけではない。
実質的には、支払う利息が1.5倍に膨れ上がったことを意味するのである。
具体的に、4,000万円を35年ローンで借りた場合のシミュレーションを見てみよう。
この差額を知れば、いかに金利という怪物が恐ろしいか理解できるはずだ。
これは、君の人生から「数年分の労働」が奪われることに等しい。
- 1金利1.4%の場合返済総額は約5,100万円
- 2金利2.1%の場合返済総額は約5,700万円
- 3その差額:約600万円
たったコンマ数パーセントの差で、人生の財布から600万円が奪われる。
この事実に、震えが止まらないはずだ。
しかも、これは「まだ2%程度」という現時点での話である。
さらに金利が上がれば、この差額は1,000万円、2,000万円へと拡大していく。
だからこそ、「家を買うタイミング」は慎重にならざるを得ない。
昇龍のごとく上昇する金利の勢いは、個人の節約努力など一瞬で吹き飛ばす。
今の日本は、明らかに金利上昇フェーズに突入している。
これから家を買う者は、常に「昨日よりも高い価格」を提示されることになる。
だが、焦って掴む高値の物件は、将来の自分を苦しめる足枷にしかならない。
金利上昇は、国民に対する「サイレント増税」に他ならない。
国が徴収するわけではないが、君の可処分所得は確実に削られていく。
この見えない搾取に抗う唯一の手段は、圧倒的な知識と戦略を持つことである。
「資産価値」のみが救いとなる。値上がりしない家は負債である

結局、我々はどうすればいいのか。
学長が提唱する結論は、いつだってシンプルで冷徹だ。
「値上がりする家なら買え。分からんなら賃貸にしとけ」。
「お金の世界では、値上がりするものは所有し、値下がりするものはレンタルする。これが基本である」
この黄金律を無視した者は、必ずと言っていいほど貧困の螺旋に陥る。
3,000万円で買った家が5,000万円になるなら、金利上昇など些細な問題だ。
なぜなら、売却益(キャピタルゲイン)がすべての支払いを癒してくれるからである。
しかし、現実には多くの日本人が「下がる家」をローンで購入している。
特に郊外や地方の物件は、購入した瞬間から価値が暴落し始める「負債」だ。
一方で、都心の人気エリアや高立地物件は、今なお値上がりを続けている。
- 都心・都会の好立地:値上がりの可能性があり、所有の検討余地がある。
- 郊外・地方の物件:資産価値の維持が難しく、賃貸で十分である。
- 固定金利での長期借入:都心の超優良物件なら、ギリギリ検討の余地あり。
結局のところ、「場所がすべて」なのである。
金利が上がっている今、物件選びの基準はより厳格にしなければならない。
「なんとなくマイホームが欲しい」という感情的な理由で数千万円の借金を背負うのは、正気の沙汰ではない。
「感情で買うなら好きにすればいい。ただし、予算の範囲内で。それは贅沢品だと自覚せよ」
この言葉は重い。
家を「資産」だと思い込むのは、不動産業者が作り上げた幻想だ。
多くの人にとって、家は人生最大の贅沢品に過ぎない。
その贅沢に、自分の人生の自由時間をすべて差し出す価値があるのか、今一度問い直すべきだ。
「値上がりも、売上も、すべてを癒す」。
この真理を理解できる者だけが、不動産という戦場で勝ち残ることができる。
わからないなら、迷わず賃貸を選べ。
それが、不確実な時代における最も賢明な「防御策」であることは間違いない。
加速する格差社会。知識を武装し、小金持ちの山を目指せ
フラット35の金利2%超えは、序章に過ぎない。
これから日本は、「持てる者」と「持たざる者」の格差がさらに残酷なまでに広がる。
金利上昇に耐えられる資産を持つ者と、利息に追われ続ける者の二極化だ。
焦燥感に駆られて不動産屋へ駆け込むのは、鴨がネギを背負って鍋に入るようなものだ。
まずは落ち着いて、お金の世界の基本に立ち返れ。
資産を増やすためのルールは、いつだって原理原則に基づいている。
- 1値上がりするものは所有する
- 2値下がりするものはレンタルする
- 3持ち家は「贅沢品」であると認識する
- 4無理のない予算の範囲内で行動する
この基本を無視して、感情に流される者は「搾取される側」から抜け出せない。
だからこそ、我々は学び続けなければならない。
YouTubeの動画を見るだけでなく、それを実践の場へ移す必要があるのだ。
一人で戦う必要はない。
専門家に相談し、情報の荒波を乗り越えるための知恵を共有せよ。
今日が、君の人生で一番若い日である。
金利が上がったと嘆く暇があるなら、一文字でも多くの知識を吸収せよ。
時代が変わる時、それは常に「準備していた者」にとってのチャンスとなる。
不確実な未来を嘆くのではなく、冷徹に数字を読み解き、戦略的に動け。
フラット35の金利上昇というニュースを、単なる情報の消費で終わらせるな。
それは、君が経済的自由への歩みを加速させるための警笛なのである。
