50代・60代からでも新NISAは決して遅くない理由
多くの50代や60代の方が、新NISA(NISA)に対して「今さら始めても遅いのではないか」という不安を抱えています。
しかし、結論から言えば、50代や60代からでも資産形成を始めるのは決して遅くありません。
重要なのは、若年層と同じ戦い方をするのではなく、限られた時間をいかに効率的に使うかという視点を持つことです。
20代や30代の若者であれば、投資で失敗してもリカバリーするための時間が十分にあります。
しかし、50代以降の世代には、試行錯誤を繰り返す猶予はそれほど残されていません。
70歳になってから「ようやく正しいやり方がわかった」のでは意味がないからです。
だからこそ、最初から正解のルートを迷わずに進む必要があります。
投資の世界において、私たちが唯一コントロールできるのは「何を買うか」ではなく、「いくら投資するか」と「どのくらいの期間運用するか」の2点だけです。
この事実を認めることが、成功への第一歩となります。
世の中の不確実な情勢や暴落のニュースに惑わされることなく、自分にできることに集中する姿勢が、将来の大きな資産差を生むのです。
- 自己流の投資をしない
- 言われていないことを勝手にやらない
- 自分を「例外」だと思わない
これらの基本原則を徹底することで、投資経験がゼロの状態からでも、最短ルートで資産を積み上げることが可能になります。
迷っている時間は、投資における最大の損失であるということを肝に銘じましょう。
まずは「分からない」という霧を晴らし、明確な一歩を踏み出すことが何よりも重要です。
3つのステップで完了する最短の意思決定プロセス
投資を始められない最大の原因は「情報が多すぎて何を選べばいいか分からない」という状態にあります。
これは、料理をしたことがない人がいきなり厨房に立たされ、何を作るか決まっていない状態と同じです。
まずは「何を作るか(意思決定)」を先に決め、その後に「どう作るか(作業)」に移るという順番を死守してください。
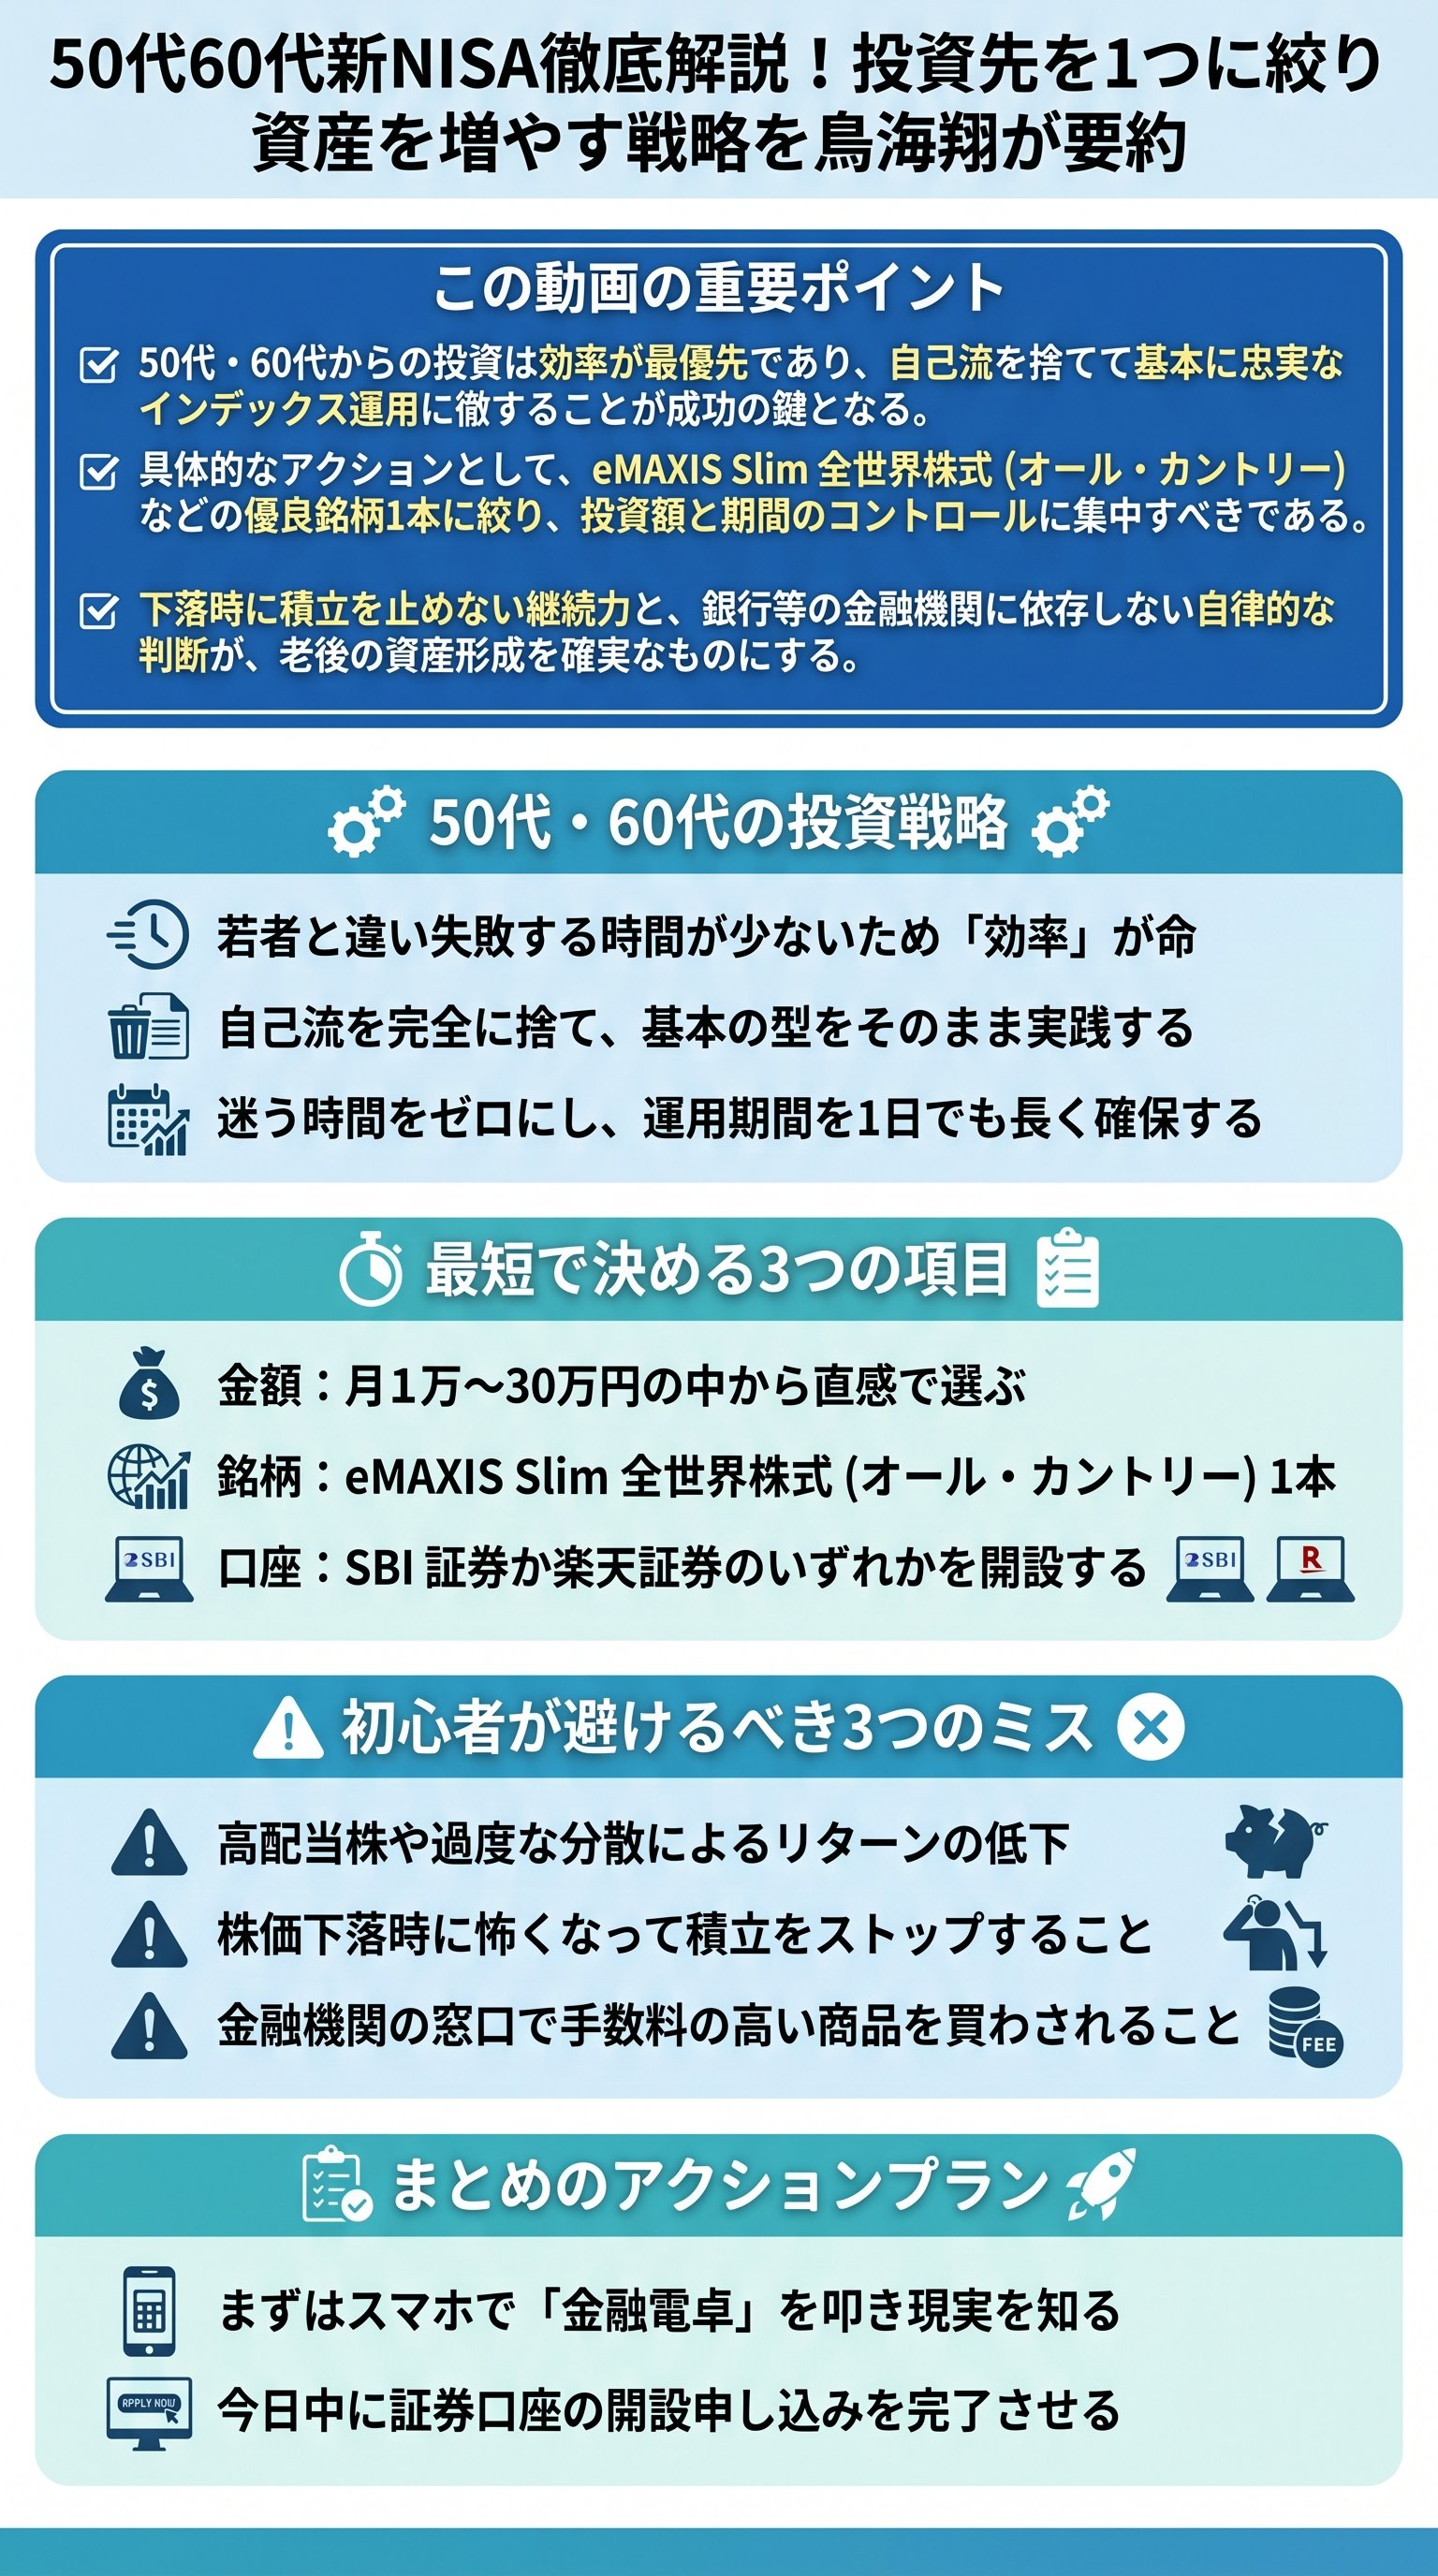
- 1毎月の投資金額を決める
まずは直感で構いません。
月1万円、3万円、5万円といった選択肢から、30秒以内に決めてください。
後からいくらでも変更可能です。
- 2投資先を1つに絞る
迷う必要はありません。
鳥海さんは、日本で最も支持されているeMAXIS Slim全世界株式(オール・カントリー)を1本選ぶよう勧めています。
これ1本で、アメリカ、ヨーロッパ、日本、新興国を含む世界中の企業に分散投資が可能です。
- 3証券会社を選ぶ
SBI証券または楽天証券の2択です。
特に操作の分かりやすさを重視するなら、楽天証券を推奨します。
例えば、料理で例えるなら「銀座カレーを作る」と決めてしまうようなものです。
メニューが決まれば、あとはレトルトを温めるだけ、という単純作業に変わります。
投資も同じで、投資先を固定してしまえば、あとは証券会社のサイトでポチポチと設定を済ませるだけになります。
この状態に持っていくことで、運用の80点を即座に獲得できるのです。
| 項目 | 推奨される選択 | 理由 |
|---|---|---|
| 銘柄 | eMAXIS Slim全世界株式(オール・カントリー) | 世界中の成長を1本で取り込めるため |
| 証券会社 | 楽天証券 | スマホアプリ等の操作性が高く初心者に優しいため |
| 手法 | 積立投資 | 購入タイミングに悩む必要がないため |
このように、選択肢を極限まで絞り込むことが、忙しい現代人が最短で結果を出すための戦略です。
完璧主義を捨て、まずは50%の納得感で行動を開始することが、50代・60代の資産形成における鉄則となります。
数字で見る現実的な資産形成シミュレーション術
意思決定が終わったら、次は「検証」のフェーズです。
自分の決めた投資額が、将来の目標に対して十分かどうかを数値で確認します。
これには、スマホで簡単に検索できる「金融電卓(Kinyu Dentaku)」を活用するのが最も効率的です。
具体的なシミュレーションの手順を知ることで、投資に対する漠然とした不安を具体的な計算結果へと変えることができます。
例えば、毎月3万円を20年間、年利5%で運用したとします。
計算上では、最終的に約1,217万円の資産が形成されます。
この数字を見て、「これだけで老後は安心だ」と思えるのか、それとも「これでは足りない」と感じるのかを判断軸にしてください。
もし不足していると感じるなら、投資先をリスクの高いものに変えるのではなく、「投資額を増やす」か「期間を延ばす」ことを検討すべきです。
- 収入を上げる副業や労働時間の調整を検討する
- 支出を減らす保険の見直し、格安SIMへの変更、不要なサブスクの解約
- 運用期間を延ばす60歳で積立を止めても、65歳や70歳まで運用だけは継続する
特に50代・60代の方に有効なのが、「寝かせる期間」を作ることです。
積立期間が終わった後も、すぐに取り崩さずに5年、10年と運用を続けるだけで、複利の効果によって資産はさらに大きく成長します。
計算サイト(Keisan)等を利用して、積立後の複利シミュレーションを行うと、その効果をより実感できるはずです。
初心者が陥りがちな「高配当株」と「過度な分散」の罠
投資を始めると、必ずと言っていいほど「もっと良い方法があるのではないか」という誘惑に駆られます。
その典型例が高配当株投資への過度な傾倒です。
配当金がもらえるのは魅力的に見えますが、資産形成の段階においては、配当金を受け取るよりも、そのまま再投資して複利効果を最大化する方が効率的です。
少額の配当金に喜んで、資産全体の成長を鈍化させては本末転倒です。
また、「過度な分散投資」も初心者が陥りやすい罠です。
株式だけでなく、債券、ゴールド、不動産などに分散すべきだという意見もありますが、これらを組み合わせるほど、管理は複雑になり、期待リターンが下がる傾向にあります。
まずは全世界株式という「究極の分散銘柄」1本に絞り、その値動きに慣れることが先決です。
- 1ギャンブル化に注意
「自分は資金が少ないから」とハイリスク・ハイリターンな銘柄に手を出すと、一時的に増えても、暴落時にパニックになり、結果として全財産を失うリスクが高まります。
- 2銀行・保険会社の窓口に行かない
彼らの仕事は「あなたを儲けさせること」ではなく「手数料の高い商品を売ること」です。
アドバイスを求めた瞬間、不適切な商品を紹介される可能性が飛躍的に高まります。
- 3100%の納得を待たない
「完全に理解してから始めよう」と思っているうちに、最も貴重なリソースである「時間」が失われていきます。
50%理解できたら、まずは月数千円からでもスタートすべきです。
投資の本質は、目先の利益を追うことではなく、規律を持って継続することにあります。
複雑な戦略を立てるよりも、シンプルな戦略を愚直に続ける人の方が、最終的なリターンは大きくなることが多いのです。
まずは「銀座カレー(全世界株式)」をしっかりと味わうことから始めましょう。
暴落をチャンスに変える!長期投資を成功させる思考法
最後に、投資を継続する上で最も重要なのが「暴落時のメンタル管理」です。
株価が下落した際、多くの初心者は怖くなって積立を停止してしまいます。
しかし、これは投資における最大のミスと言えます。
株価が安い時こそ、同じ金額でより多くの口数を購入できる「絶好の買い場」だからです。
長期投資における成功の秘訣は、市場がどのような状態であっても「淡々と買い続ける」ことに尽きます。
上昇している時は資産が増える喜びを享受し、下落している時は「安く買えている」という期待を持つ。
この二段構えの思考法が、50代・60代からの投資を成功に導きます。
- 株価下落は「口数を増やすチャンス」と考える
- ニュースのノイズを遮断し、シミュレーション結果を信じる
- 自動積立設定を利用し、感情が介在する余地を無くす
新NISAという素晴らしい制度を使いこなし、将来の安心を手に入れるための準備は、今日この瞬間から始まります。
50代・60代という世代だからこそ、効率と規律を武器にして、堅実な資産形成を目指しましょう。
迷っている時間が一番もったいないのです。
まずは第一歩を踏み出し、時間を味方につける。
それが、あなた自身の未来を守る唯一の方法です。
