市場を支配する割高感と一部銘柄への過度な集中
現在の米国株式市場、特にS&P 500は一部のバリュエーション指標において歴史的な割高水準に達しています。
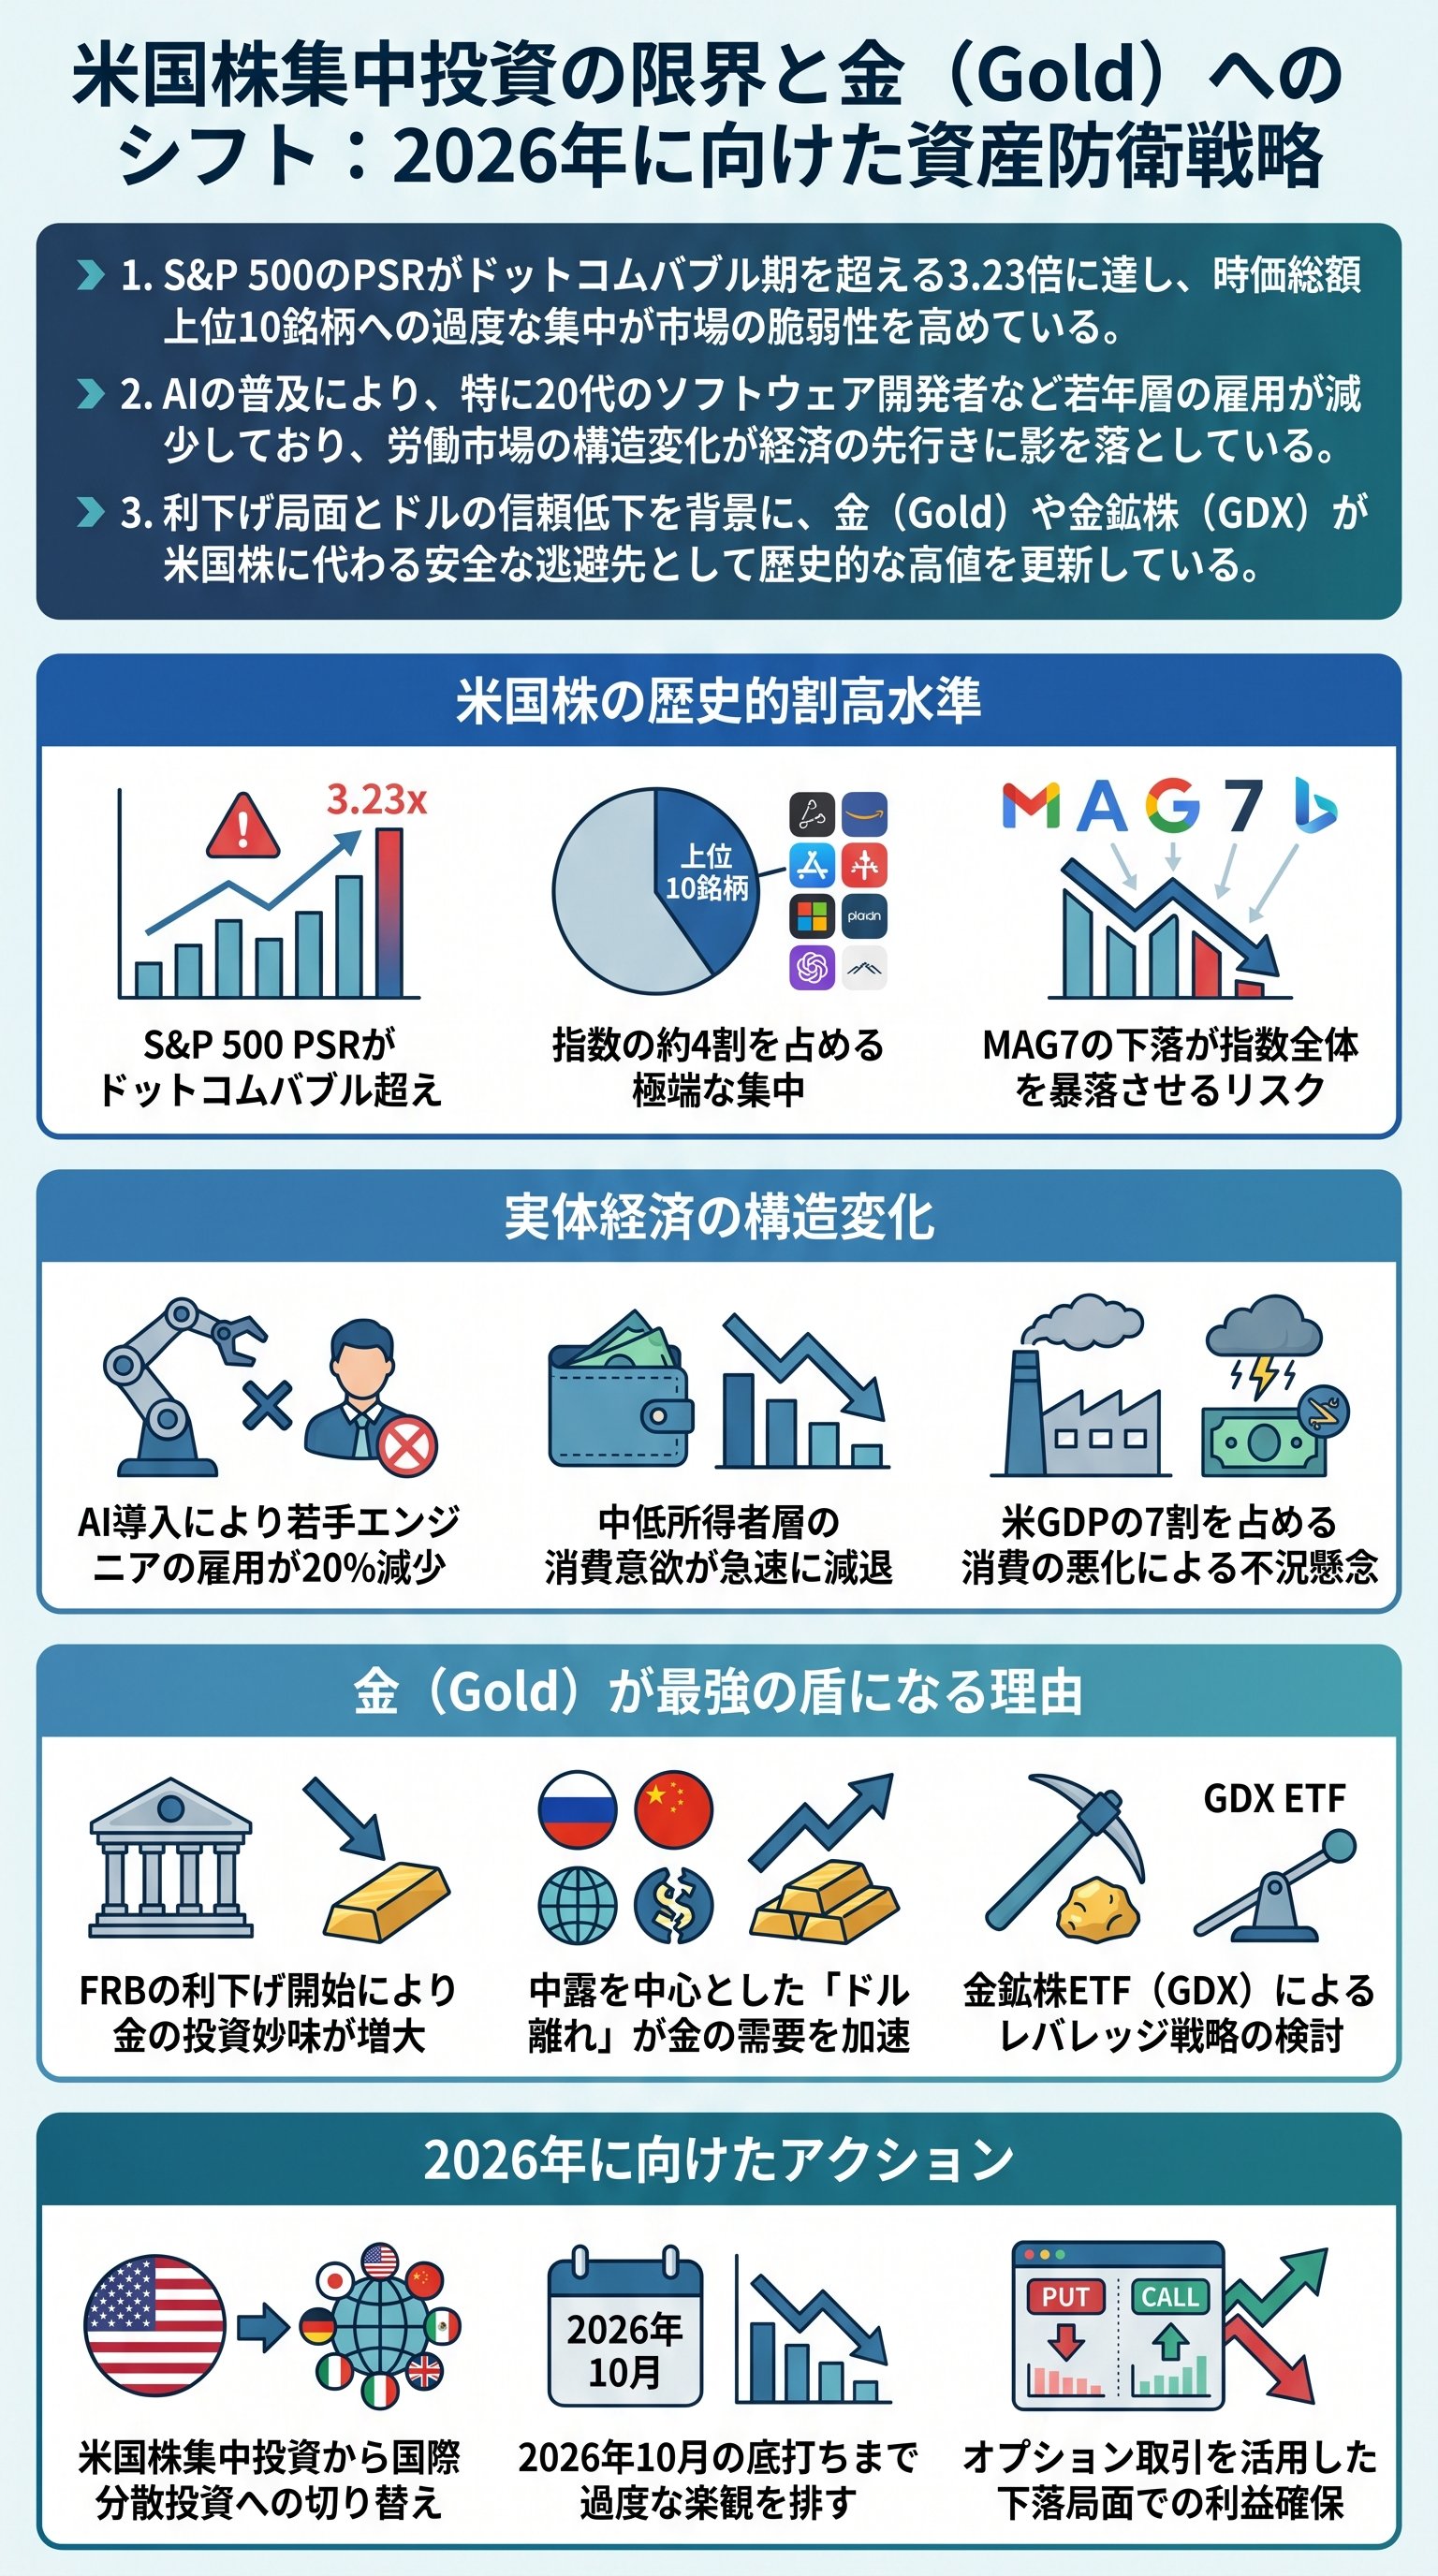
株価売上高倍率を示すPSR(Price to Sales Ratio)は、2025年8月末時点で3.23倍を記録しており、これはITバブル期を上回る数字です。
投資家は1ドルの売上に対して3.23ドルを支払っている状態であり、過去の平均と比較しても非常に高いプレミアムが乗せられていることがわかります。
株価収益率であるPER(Price Earnings Ratio)についても、過去10年平均の18.5倍を大きく上回る22.4倍となっており、利益に対する期待が極限まで高まっている状態です。
集中リスクと指数の不安定性
ドットコムバブル(dot-com bubble)当時と異なる点は、現在の主役であるマグニフィセント・セブン (Magnificent 7) が巨額の現金を稼ぎ出していることです。
しかし、利益が出ているからといってリスクがないわけではありません。
時価総額上位10銘柄が指数全体に占める割合は、現在およそ4割という過去最高水準に達しています。
この異常な集中は、特定の少数の銘柄が下落し始めた際に、誰も買い支えられず指数全体が崩壊するリスクを孕んでいます。
実際に過去の調整局面では、超大型株のボラティリティが指数全体の下げ幅を増幅させた事例もありました。
市場の現状と投資判断の基準
現在の米国株市場の現状を整理すると以下のようになります。
- PSRの異常値歴史的な平均を大幅に超える3.23倍まで上昇しています。
- PERの乖離予想PERが22倍を超え、過去20年の平均を3割以上上回っています。
- 指数の偏り上位10銘柄が全体の39.5%を占める集中リスクがあります。
- ボラティリティの増大大型株の動きが市場全体の振れ幅を決定づけています。
投資家はこの割高な状況を正しく認識しなければなりません。
多くの人々が同じ銘柄を買い持ちしているとき、出口は常に一つしかなく非常に狭いものであることを忘れてはいけないのです。
米国株がすべて割高というわけではなく、時価総額に依存しない平均型の指標で見れば、まだ割安な個別株も存在します。
向こう10年のリターンを最大化するためには、インデックス投資一辺倒から、これらを除いた個別株への分散投資へ視点を切り替えるべきタイミングに来ています。
AI技術がもたらす労働市場の変容と若年層の危機
人工知能(AI)の進化は、米国の若年層労働者から雇用機会を奪うという深刻な副作用を招いています。
スタンフォード大学 (Stanford University) の最新の研究論文によると、ソフトウェア開発や顧客サービスといったAIが得意とする分野において、労働市場の難化が鮮明になっています。
特に22歳から25歳までの初級エンジニアの数は、2022年のピーク時から約20%も減少しており、AIによる自動化の波が若者のエントリーレベルの職を直撃していることが示唆されました。
世代間で異なる雇用への影響
一方で、40代から50代以上の熟練した開発者の雇用は横ばい、あるいは増加傾向にあります。
これは、上級の開発者がプログラミングコードを書くだけでなく、他部署との調整やビジネスニーズの汲み取り、製品設計といった「自動化しにくいソフトスキル」を持っているためです。
AIは単純なコード生成は得意ですが、複雑な人間関係や抽象的な要件を統合する能力はまだ人間に及びません。
しかし、この「熟練者だけが残り、若者が育たない」という構造は、将来的に労働市場の空洞化を招く大きな懸念材料となります。
| 世代別影響 | 若年層(20代前半) | 中高年層(40代以降) |
|---|---|---|
| 雇用傾向 | 約20%の減少 | 横ばいまたは増加傾向 |
| 求められるスキル | コーディング中心の基礎業務 | 調整・設計・マネジメント |
| リスク | 経験を積む機会の喪失 | 世代交代の断絶 |
AIとの共生と将来の課題
労働市場におけるAIの影響について、以下のポイントが挙げられます。
- 1スキルの代替初歩的なソフトウェア開発や翻訳業務がAIに置き換わっています。
- 2雇用の二極化特殊なスキルを持つ熟練層と、単純作業を行う層の格差が広がっています。
- 3空洞化の懸念若者が経験を積めないことで、次世代のリーダーが不足するリスクがあります。
- 4生産性の向上医療分野などでは、AIが人間の能力を強化する補助役として機能しています。
AIはすべての仕事を奪うわけではありませんが、一部のセクターにおいては将来の競争力を低下させる恐れがあります。
転職が活発な米国社会では、若者を長期的に育てるインセンティブが低いため、この問題はより顕著になりやすいのです。
ただし、AIを活用して個人の生産性を高めることができる分野では、逆に新たな雇用が生まれる可能性も秘めています。
私たちはAIを脅威としてのみ捉えるのではなく、人間の能力を拡張するツールとして共生する術を模索しなければなりません。
技術革新による経済の好循環を信じる一方で、その過渡期にある摩擦を無視することはできないのです。
消費者心理の冷え込みが示す景気後退の予兆
米国において、消費者のマインドは急速に悪化しており、景気後退の足音がすぐそこまで近づいています。
ミシガン大学 (University of Michigan) が発表した消費者信頼感指数は、市場の予想を大きく下回る結果となりました。
背景にあるのは、労働市場への悲観的な見方から、将来の所得が下がると予想する人々が増えたことです。
個人消費は米国のGDPの約7割を占める最重要項目であり、この指標の悪化は経済全体の失速に直結します。
所得層による消費行動の二極化
特に深刻なのは、所得層によって消費行動の二極化が進んでいる点です。
年収10万ドルを超える高所得層は依然として堅調ですが、年収5万ドル未満の低所得層や、5万ドルから10万ドルの中間層で節約志向が急激に強まっています。
小売大手のウォルマート (Walmart) やディスカウントストアのダラー・ジェネラル (Dollar General) の報告によれば、顧客は生活必需品以外の購入を控え、より安価なプライベートブランドを求める傾向が顕著になっています。
これは単なる一時的な買い控えではなく、生活防衛のための構造的な変化であると捉えるべきです。
飲食・小売業界に現れる節約志向
カジュアルレストランなどの飲食業界から見える現状を以下に整理します。
- マクドナルド (McDonald's)中間層の来店は増えたものの、低所得層の来店頻度が激減しました。
- デニーズ (Denny's)顧客がお得感を重視するようになり、単価の低いメニューに集中しています。
- コールズ (Kohl's)アパレルなどの裁量的支出が減り、顧客は以前よりも安価な代替品を選択しています。
アトランタ連邦準備銀行の総裁も指摘している通り、経済不安は低所得層から中間層へと確実に広がっています。
もはや人々の手元に余分な現金は残っておらず、生活態度は極めて謙虚で倹約的にならざるを得ない状況です。
GDPの根幹を支える個人消費が崩れ始めれば、景気後退(リセッション)は避けられません。
投資家は現在の株価の強さだけでなく、実体経済の足元で何が起きているのかを直視する必要があります。
消費の冷え込みは経済のエンジンの停止を意味する、極めて重要な警告信号なのです。
この流れが加速すれば、市場が期待するソフトランディングのシナリオは霧散することになるでしょう。
所得層を問わず広がる節約志向は、米国の個人消費が限界に達していることを示唆しています。
景気後退を避けるためには、こうした実体経済の悪化を正しく把握することが不可欠です。
ドル離れの加速と安全資産としての金の再評価
市場の不透明感が高まる中、安全資産としての「金(ゴールド)」が再び脚光を浴びています。
ニューヨーク金先物価格は過去最高値を更新し続けており、これは利下げ観測による実質金利の下落に加え、ドルの信頼性低下に対するヘッジとしての需要が高まっているためです。
特に、政治的な背景から連邦準備制度理事会(FRB)の独立性が揺らぐリスクが浮上しており、これがドルの信認を損ない、世界的な「ドル離れ」を加速させる要因となっています。
国際政治とドル一極集中からの脱却
国際政治の場でも、ドル一極集中からの脱却を目指す動きが鮮明になっています。
上海協力機構 (SCO) の首脳会議では、新興国が米ドルに頼らず人民元などの自国通貨で決済する経済圏の拡大が議論されました。
中国、ロシア、インドなどの主要国がドル決済システムの枠外で資金を融通する仕組みを整えれば、通貨の裏付けとなる金の重要性はさらに高まります。
金は利息を産みませんが、発行主体がないため、どの国の政治的リスクからも切り離された「究極の通貨」として機能するのです。
金に関連する投資先と市場環境
金に関連する投資先や現在の状況は以下の通りです。
- スパイダー・ゴールド・シェア (GLD)金の現物価格に連動する世界最大のETFです。
- ヴァンエック金鉱株ETF (GDX)金価格上昇の恩恵を大きく受ける産金会社の詰め合わせです。
- 中央銀行の動き世界各国の公的機関がドルの代わりに金の保有高を増やしています。
- 利下げとの関係金利が下がると、利息のない金の相対的な魅力が向上します。
金鉱株ETFであるGDXは、8月の1ヶ月だけで20%以上の急騰を見せるなど、リスク許容度の高い投資家の間で人気を博しています。
短期的には加熱感も見られますが、FRBの利下げサイクルが本格化すれば、さらなる上値が期待できるでしょう。
また、ドルの信頼性が揺らぐたびに金は買われる傾向にあります。
今後のグローバル経済において、ドル一強の時代から多極化へと進むのであれば、ポートフォリオの一部を金で守る戦略は非常に合理的です。
資産の避難先としての金の地位は、今後ますます揺るぎないものになっていくと予測されます。
これは単なる投機ではなく、通貨の歴史的な変転に備えるための保険としての側面が強いのです。
ドルの信頼低下や地政学的な変化を背景に、金は今後も重要な安全資産として機能し続けるでしょう。
多極化する世界経済において、金による資産防衛は非常に有効な手段となります。
2026年に向けた投資戦略と資産配分
今後の相場展望として、米国株は9月から崩れ始め、10月に底打ちした後に年末にかけて反発するというシナリオが考えられます。
しかし、これは一時的なリバウンドに過ぎず、本格的な長期弱気相場への警戒を解くべきではありません。
FRBによる利下げが開始されるものの、景気後退の深刻さが増せば利下げペースは加速し、それに伴ってドルは急落する可能性があります。
投資家は、株価の下落とドル安のダブルパンチによる「円建てパフォーマンスの悪化」を覚悟しなければなりません。
長期的な底打ち時期の予測
バフェット太郎氏の予測によれば、世界の株式市場が完全に底打ちするのは2026年10月頃になるとされています。
最大で30%から40%の下落が予想されており、これは過去の景気後退局面における平均的な下落幅とも一致します。
このような厳しい局面を乗り切るためには、米国株だけに偏ったポートフォリオを見直し、国際分散投資を本格的に取り入れる必要があります。
全世界株式(オルカン)などの指数も、その中身の6割が米国株である以上、米国株の低迷に引きずられるリスクがあるため注意が必要です。
資産防衛のための具体的な戦略
2026年に向けた資産防衛と戦略の要点は以下の通りです。
- 1米国株以外の資産へ注目債券、金、あるいは米国以外の地域への分散を検討します。
- 2オプション取引の活用下落局面でも利益を狙える「保険」としての知識を身につけます。
- 3キャッシュポジションの確保2026年の底値付近で買い向かうための現金を温存します。
- 4円高リスクへの備えドル安円高の局面で資産価値を守る手法を確認します。
長期の弱気相場は、資産を失う恐怖の期間であると同時に、次の大きな上昇相場に向けた絶好の仕込み時でもあります。
オプション取引のような、相場が上がっても下がっても利益を狙える手法を学ぶことは、資産を守るための「盾」を持つことに他なりません。
目先の小刻みな変動に一喜一憂するのではなく、数年単位の大きなサイクルで資産を守り、育てる視点が不可欠です。
最悪のシナリオを想定内に置くことが、最終的に相場で生き残り、大きな富を築くための第一条件となります。
嵐が過ぎ去った後に、誰が最も多くの資産を手にしているかは、この停滞期にどのような準備をしたかで決まるのです。
