長期運用の前提と出口戦略の重要性
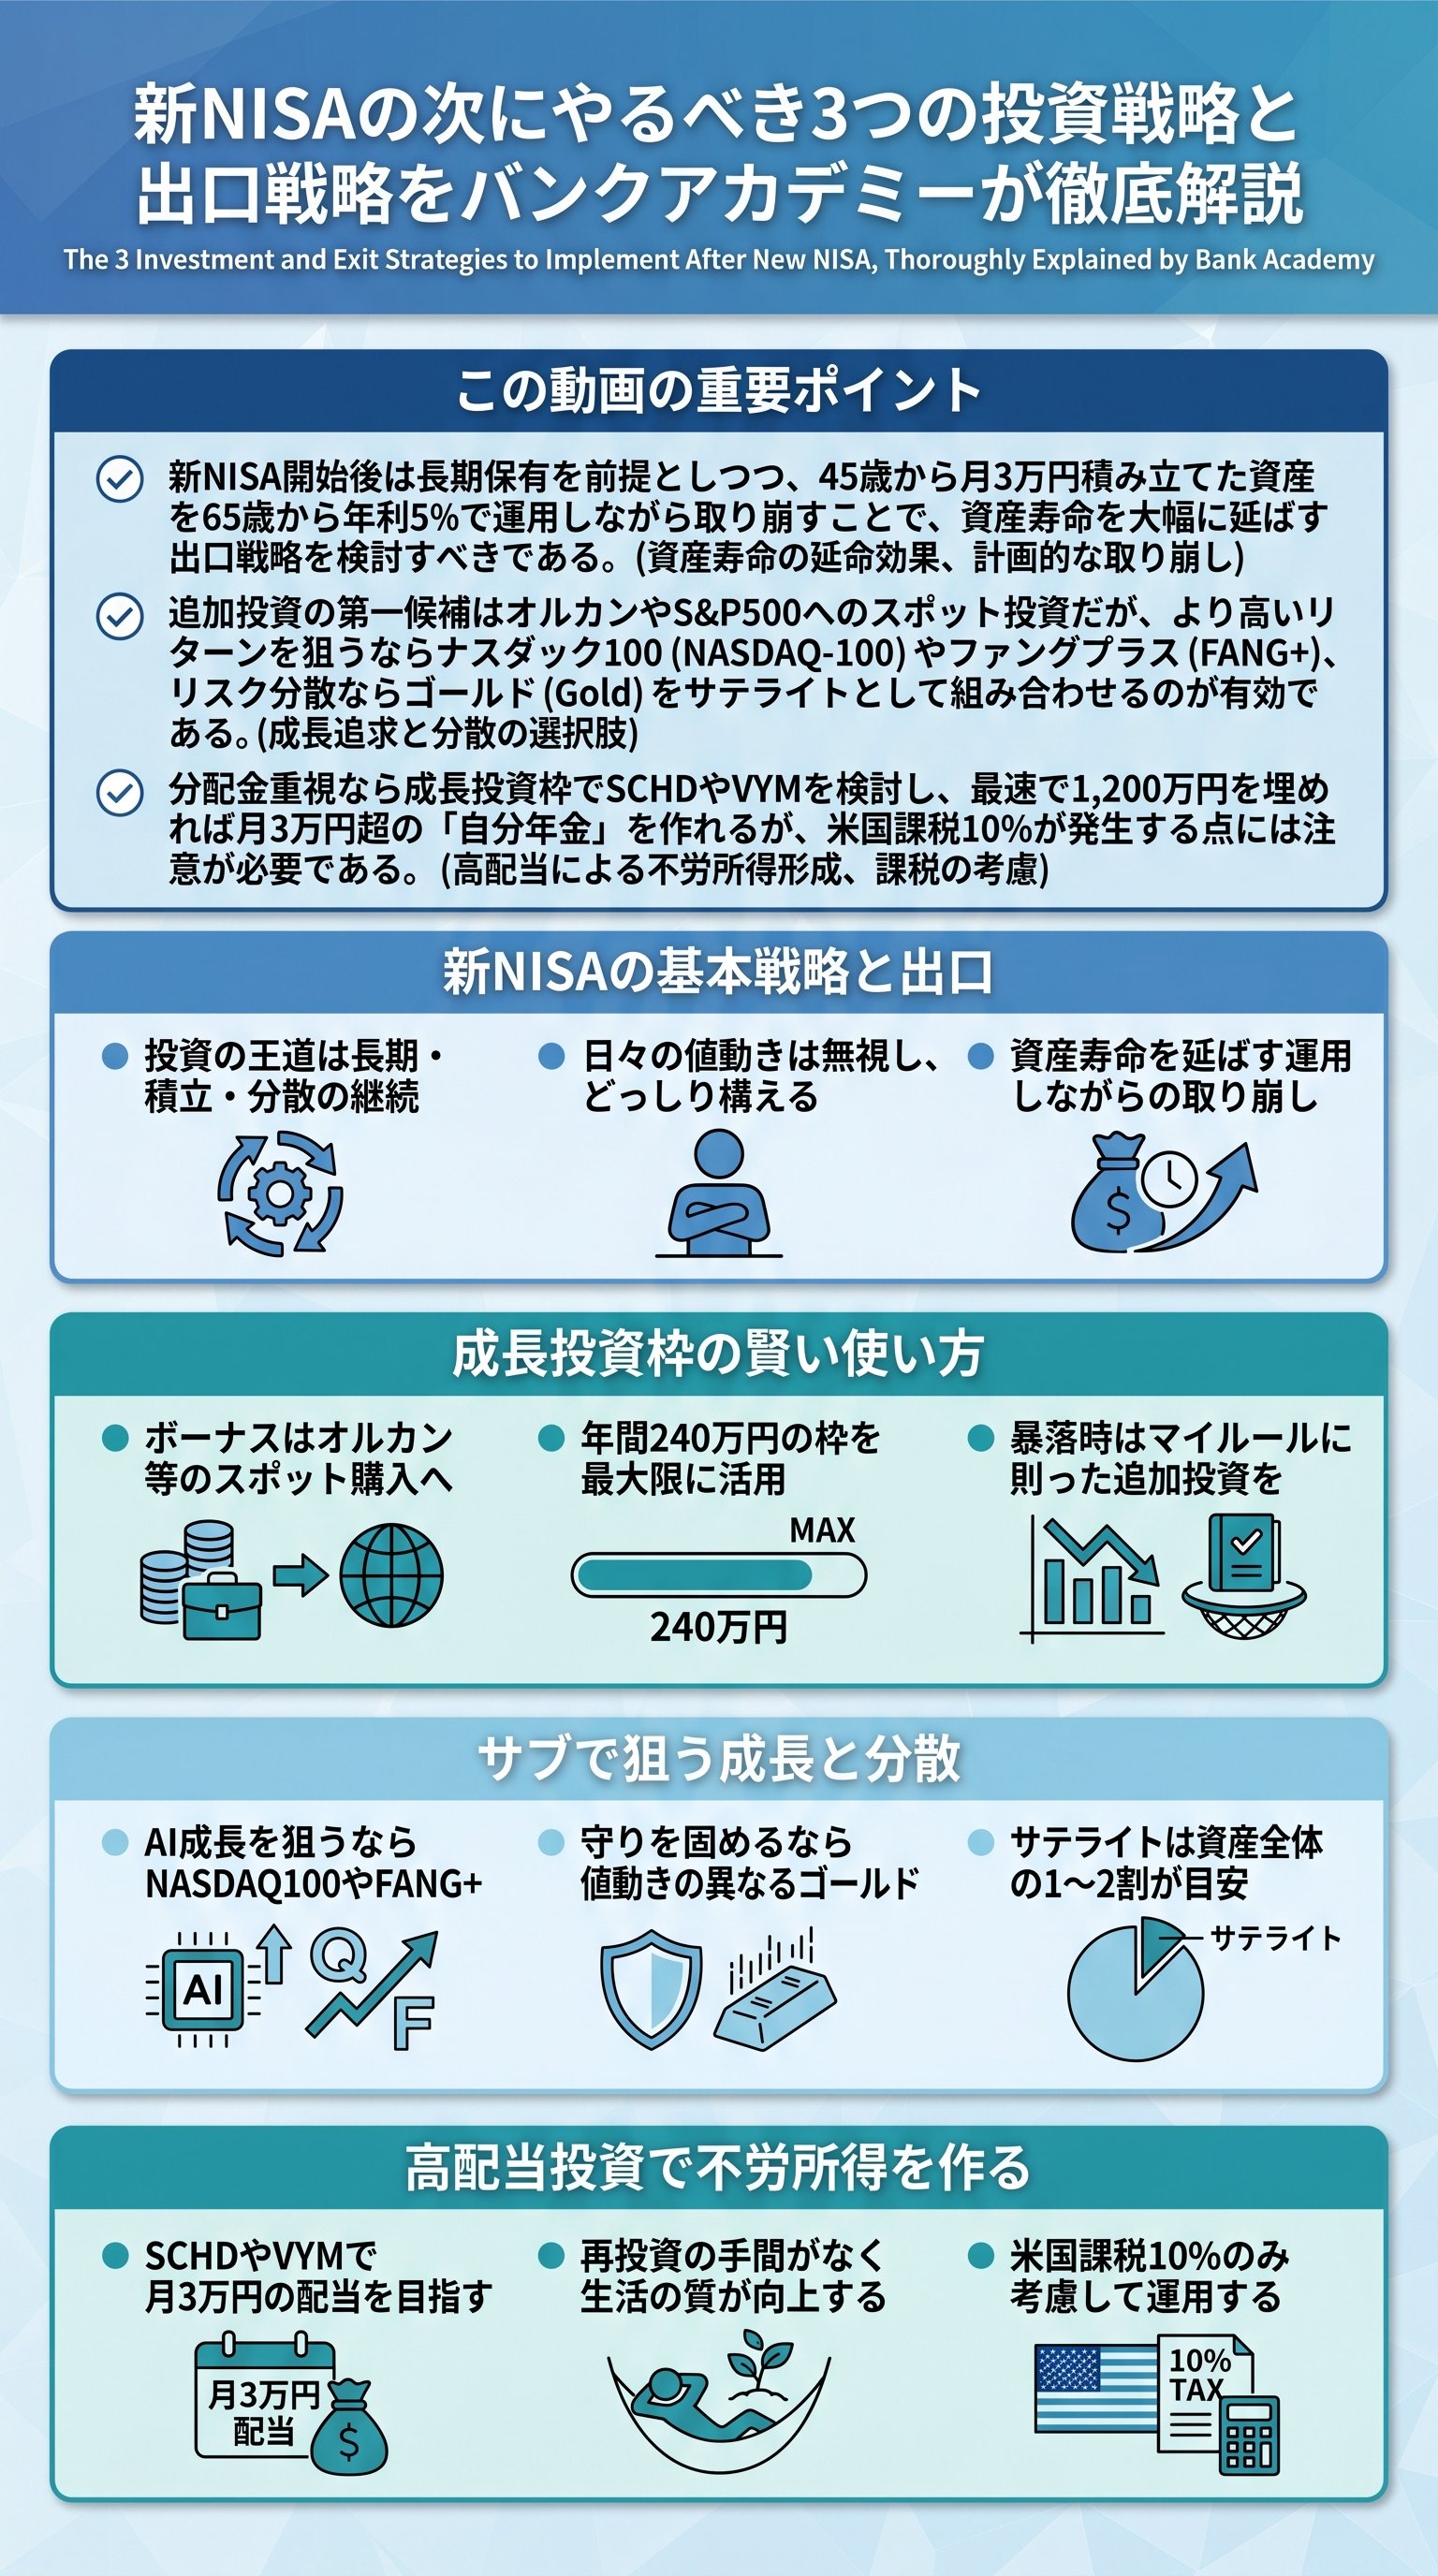
新NISA(少額投資非課税制度)を開始した直後、多くの投資家が「次に何をすべきか」という疑問を抱きますが、大前提として現在の運用を継続することが最も重要です。
資産運用の王道は「バイ・アンド・ホールド(長期保有)」であり、日々の相場変動に一喜一憂せず、どっしりと構えて運用を続けることが期待リターンの最大化につながります。
投資していることを忘れるくらいの心の余裕が、長期的な成功を支える最大の要因となります。特に「全世界株式(オール・カントリー)」や「S&P500」といったインデックスファンドは、過去30年で年平均8〜10%程度の成長を遂げており、短期的な下落はあっても長期では上昇する可能性が高いと考えられています。
また、運用の入り口だけでなく、将来的な出口戦略(取り崩し方)を今からイメージしておくことも大切です。
例えば、65歳時点で1,000万円の資産がある場合、全く運用せずに毎月5万円を取り崩すと約16年で底を突きますが、年利5%で運用しながら取り崩せば、資産寿命を34年以上延ばし、99歳まで持たせることが可能というシミュレーション結果もあります。
- 1自分の目標資産額を明確にする
- 2いつから取り崩しを開始するか決める
- 3運用しながら引き出す「定率・定額」のルールを検討する
インデックス投資の加速とボーナスの活用

新NISAの積立設定が完了している方が、ボーナスなどの臨時収入を得た際に検討すべき第一の選択肢は、既存のインデックス投資の加速です。
投資において元本の大きさは将来の利益に直結するため、余剰資金を現在積み立てている投資信託に追加投入することは、極めて合理的な判断といえます。
投資元本が大きいほど、複利の力による将来的な利益も大きく期待できるのが資産運用の鉄則です。
この際、月10万円までの「つみたて投資枠」を超えて投資する場合は、「成長投資枠」を活用してスポット購入(一括購入)を行います。
成長投資枠は年間240万円まで非課税枠があり、単発の投資にも対応しているため、ボーナスなどのまとまった資金を投入するのに適しています。
- 成長投資枠のメリット自由なタイミングで購入可能、一括投資で運用効率を高められる
- つみたて投資枠のメリット毎月の自動買い付けで手間がかからない、ドル・コスト平均法の恩恵を受けられる
1,800万円の生涯投資枠を早期に埋めるため、特定口座(課税口座)から新NISA口座へ資金を順次移す戦略もありますが、これは暴落時でもパニックにならずに継続できるリスク許容度があることが前提となります。2026年3月末のような下落局面はチャンスですが、無理のない範囲でマイルールを定めて機械的に投資することが推奨されます。
サテライト戦略:NASDAQ100とゴールドの役割

全世界株式やS&P500を「メイン(コア)」とするならば、より高い成長性やリスク分散を求めて「サブ(サテライト)」の投資先を追加するのも一つの戦略です。
特に注目されているのが、米国のハイテク銘柄を中心としたナスダック100(NASDAQ-100)や、厳選された巨大IT企業10社に集中投資するファングプラス(FANG+)です。
AI(人工知能)分野の成長は今後も米国の巨大テック企業が牽引する可能性が高いと見られています。OpenAIとMicrosoftの提携に象徴されるように、膨大な資金力を要するAI開発はビッグテックに有利に働くため、ナスダック100などをポートフォリオに加えることで、市場平均を上回るリターンを狙える可能性があります。
一方で、株式とは異なる動きをする資産としてゴールド(Gold)の活用も有効です。
2025年から2026年にかけてゴールドは最高値を更新するなど好調ですが、株式下落時のヘッジ(リスク回避)としての機能が期待されています。
| 資産クラス | 主な特徴 | 期待される役割 |
|---|---|---|
| NASDAQ100 | 米国ハイテク中心 | 高いリターンの追求 |
| FANG+ | 巨大IT10社に集中 | 成長セクターへの集中投資 |
| ゴールド | 実物資産・安全資産 | リスク分散・暴落対策 |
ゴールドへの投資は、SBI証券なら「SBI・iシェアーズ・ゴールドファンド」、楽天証券なら「楽天・プラス・ゴールド・インデックス・ファンド」などが低コストで選択肢となります。ただし、長期のリターンでは米国株単体の方が優れていた歴史もあるため、あくまで資産の一部に留めるのが賢明です。
高配当ファンドによる「自分年金」の構築

新NISAの成長投資枠を活用した3つ目の選択肢が、高配当株投資(高配当ファンド)です。
インデックス投資は資産を増やす力に優れていますが、売却しない限り手元に現金は入ってきません。
対して高配当ファンドは、定期的に分配金を受け取れるため、投資を楽しく続けるモチベーションとなり、将来の「自分年金」としても機能します。
現在、特に注目されているのが米国高配当株指数のSCHD(Schwab US Dividend Equity ETF)に連動する投資信託です。
国内の主要ネット証券で「楽天・プラス・高配当株式・米国ファンド(楽天SCHD)」や「SBI・S・米国高配当株式ファンド(SBI SCHD)」として購入可能であり、3.5%〜4%程度の高い配当利回りが期待できます。
- 1成長投資枠1,200万円を最速5年で埋める
- 2年利約3.5%の分配金を想定する
- 3年間約42万円、月換算で約3.5万円のキャッシュフローを得る
高配当投資の最大の魅力は、出口戦略(売却の判断)がほぼ不要になることです。保有しているだけで口座にお金が振り込まれる仕組みは、老後の生活資金の補填として非常に強力です。ただし、新NISA口座であっても米国の税金(10%)は差し引かれる点、および配当を受け取る分、資産全体の成長スピード(トータルリターン)は再投資型ファンドに劣る点は理解しておく必要があります。
定番のVYM(Vanguard High Dividend Yield ETF)と比較すると、SCHDは銘柄数が絞られており、より高い配当利回りと増配率を重視する傾向にあります。どちらが優れているかは時期によりますが、迷う場合は両方に分散投資をすることも現実的な解決策の一つです。自分自身のライフプランに合わせ、成長性とインカム(分配金)のバランスを整えていきましょう。
