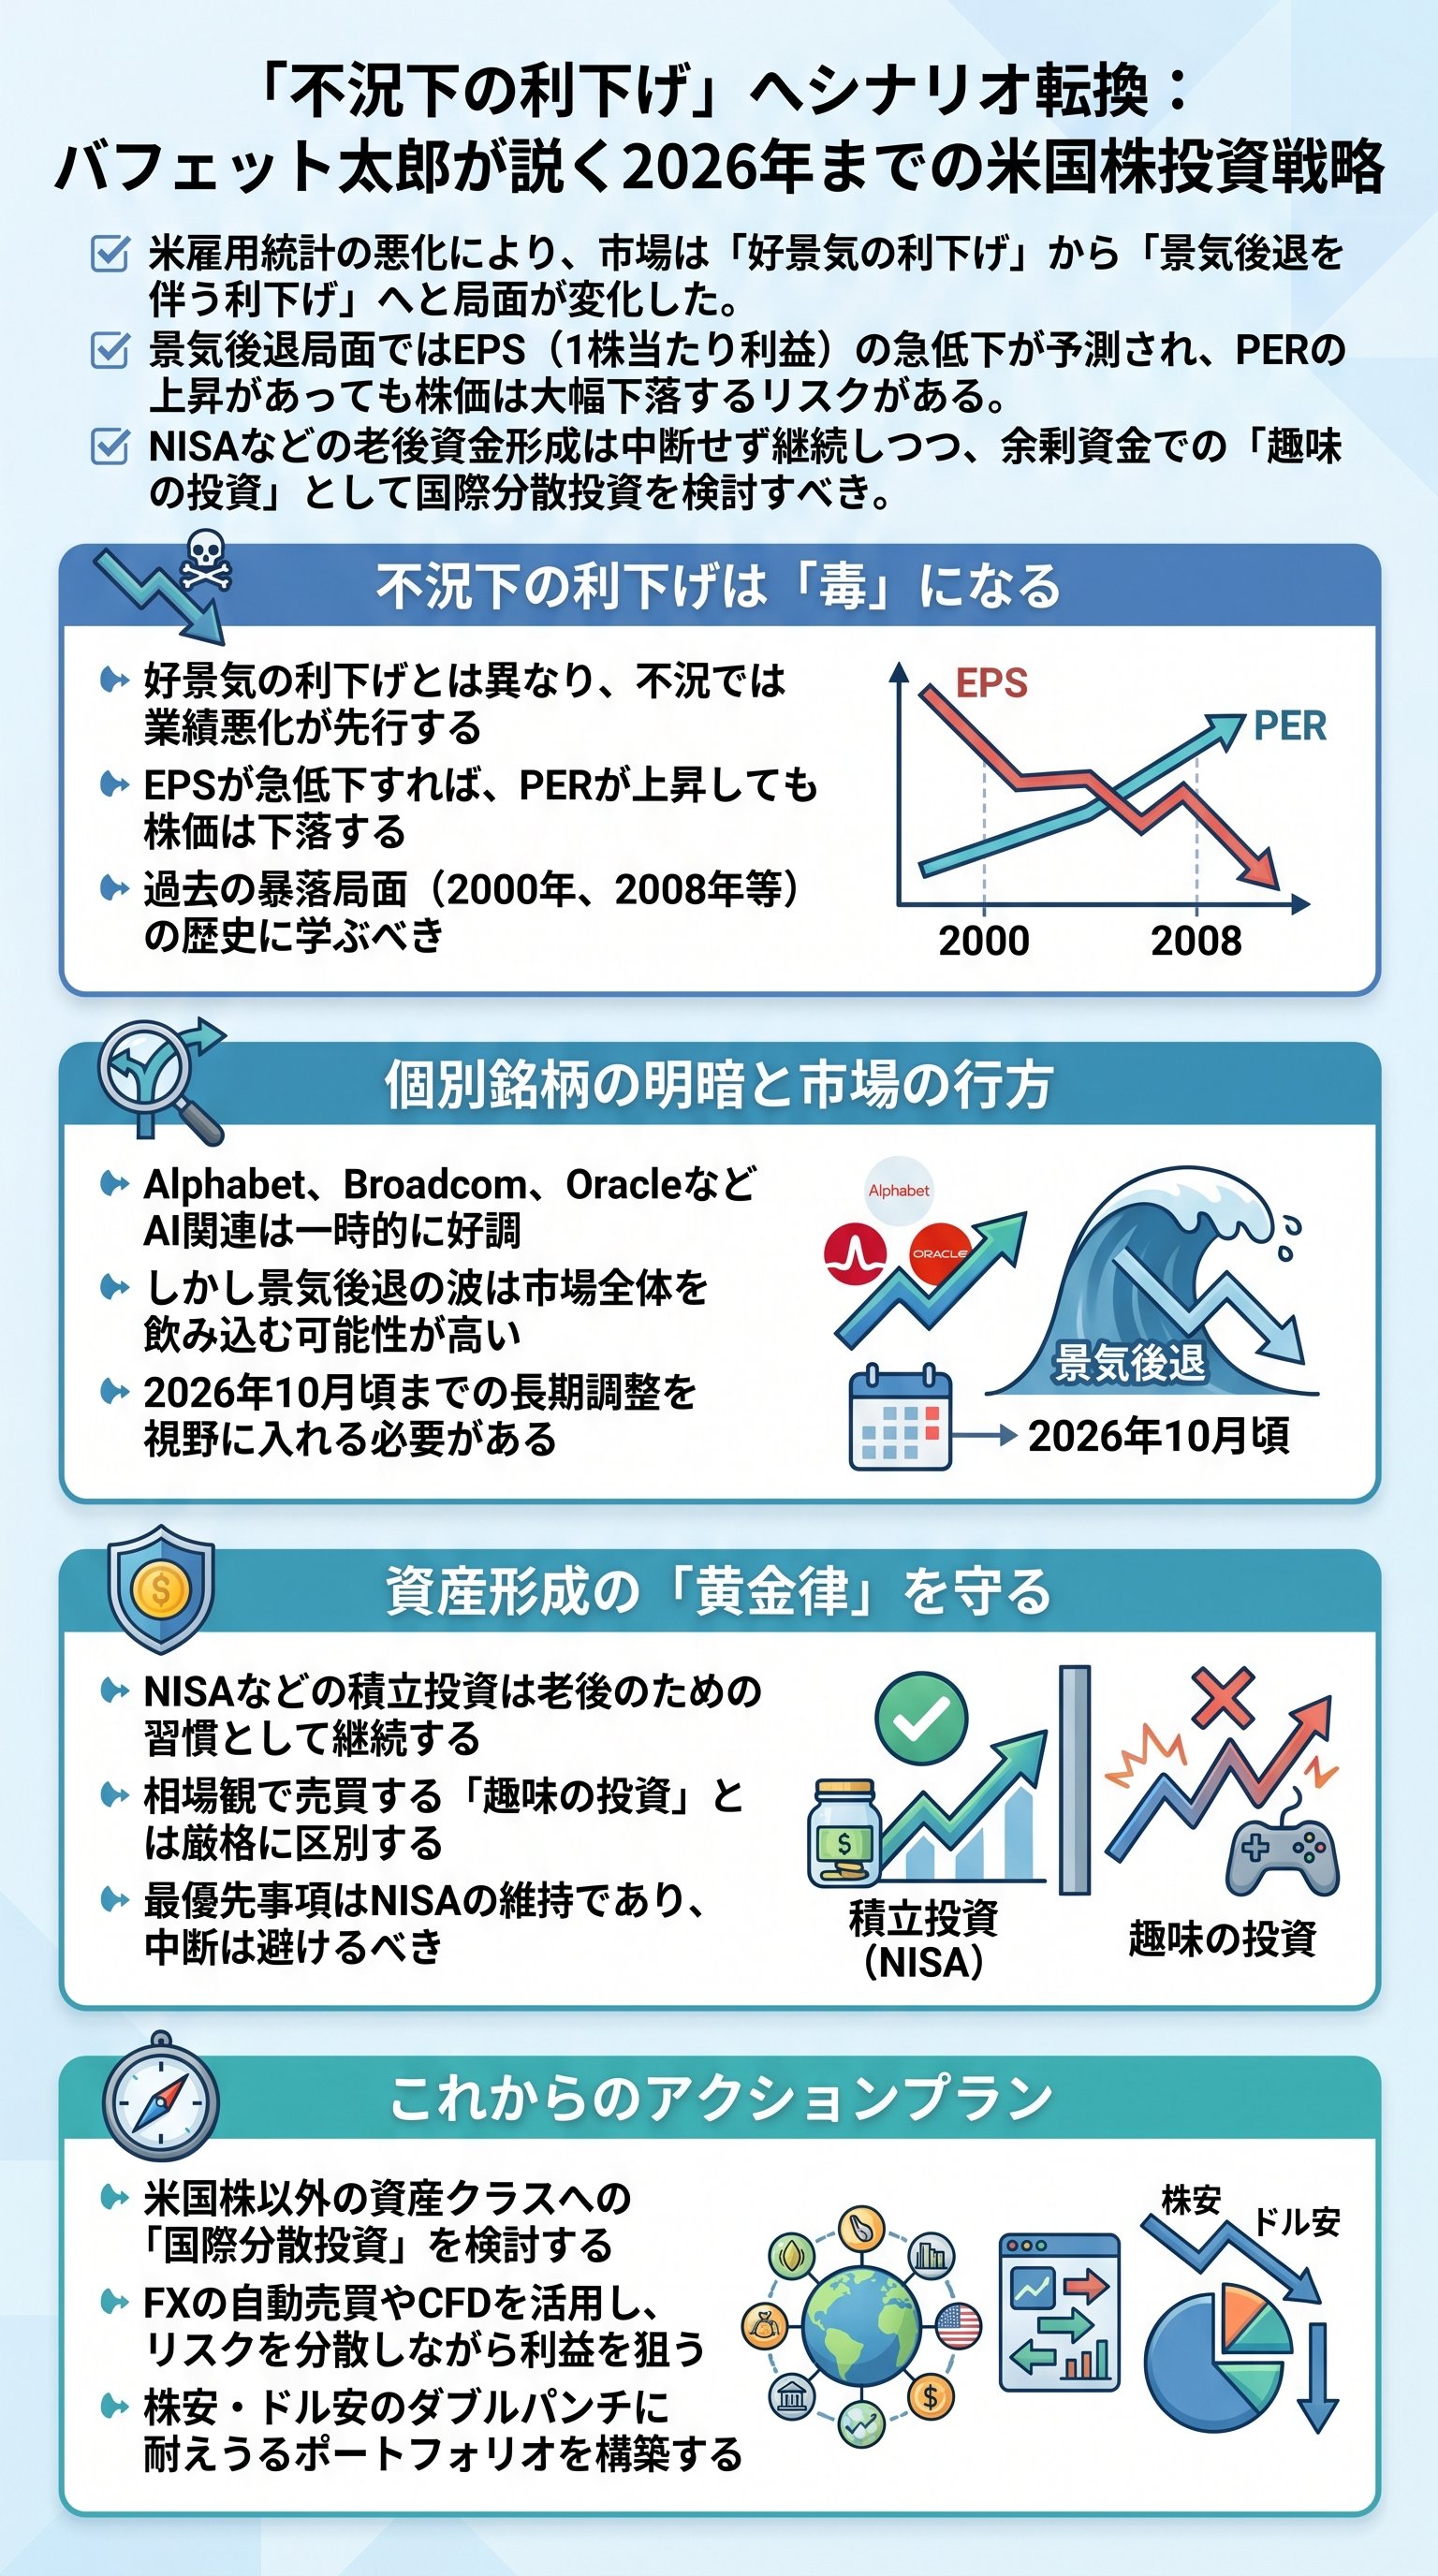
米国株高の背景と利下げ観測の変化

現在の米国株式市場は、過去最高値を更新し続ける非常に好調な局面を迎えています。
S&P500やNASDAQ総合指数が堅調に推移している大きな要因は、市場における利下げ観測の急速な高まりと、一部の主要ハイテク株による力強い牽引にあります。
通常、9月の相場はアノマリー(経験則)として株価が軟調になりやすいとされています。
新規株式公開(IPO)や企業の公募増資が活発化することで、市場の需給バランスが崩れやすいためです。
しかし、2025年9月時点ではこうしたアノマリーを裏切る形で株高が続いています。
市場参加者の多くは、米連邦公開市場委員会(FOMC)での利下げを確信しています。
CMEフェドウォッチ (CME FedWatch) のデータによれば、市場は9月の利下げ確率を100%と見ており、年内に合計3回の利下げが行われるとの予想が支配的です。
利下げが始まれば長期金利が低下し、株価の割高・割安を測る指標である株価収益率 (PER)の上昇、いわゆるマルチプル・エクスパンションが期待されます。
ジェローム・パウエル (Jerome Powell) 議長がこれまで労働市場は堅調であるとの認識を示していたことも、投資家の強気な姿勢を支えてきました。
金融緩和が株式市場に与える二つの側面
株式市場にとって利下げは、必ずしも常にプラスに働くわけではありません。
投資家が期待しているのは、経済が底堅い中で金利だけが下がる「適温相場」の継続です。
市場が織り込む利下げのスケジュール
- 9月FOMC0.25%または0.5%の利下げがほぼ確実視されています。
- 年内の回数年内に3回連続で利下げが実施されるとの見方が強まっています。
- 金利低下の効果企業の借入コスト低下とバリュエーションの向上が期待されます。
投資家はこの楽観的なシナリオが崩れる可能性を常に考慮しておく必要があります。
現状の株高は、あくまで将来の緩和を先取りした動きであることを忘れてはいけません。
利下げへの期待が株価を押し上げていますが、その背景にある経済状況の変化には注意が必要です。
市場の楽観論が続くかどうかは、今後の景気動向に大きく左右されます。
雇用統計が示す景気後退の現実
米国経済の先行きを占う上で最も重要な指標の一つである雇用統計が、市場の楽観論に冷や水を浴びせています。
パウエル議長が強調してきた「労働市場の堅調さ」という大前提が、最新のデータによって否定されつつあるからです。
2025年8月の雇用統計では、非農業部門の雇用者数が市場予想を下回っただけでなく、過去数ヶ月分の数値も大幅に下方修正されました。
失業率を維持するために必要とされる月間の就業者増を2ヶ月連続で下回っており、労働市場の軟化はもはや否定できない事実となっています。
これにより、これからの米国は「好景気の中での金融緩和」ではなく、「不景気の中での金融緩和」という局面に入る可能性が高まりました。
個人投資家の中には、不況であっても利下げさえ行われれば株価は上がると考える人がいますが、これは過去の歴史が示す事実とは異なります。
不況下では、企業の一株当たり利益 (EPS) が大きく落ち込みます。
例え利下げによってPERが上昇したとしても、それ以上に利益が減少してしまえば、計算式として株価は下落せざるを得ません。
過去の景気後退局面におけるPERの動き
- 11981年・1990年利下げが行われたものの、マルチプル・コントラクション(PERの低下)が起き、株価は低迷しました。
- 22001年・2007年・2020年利益の急減によってPERの数値自体は跳ね上がりましたが、株価そのものは大きく下落しました。
- 3結論利下げサイクルに入ったからといって、必ずしも株高が約束されるわけではないという教訓です。
不況の影響は、まず企業の収益に現れます。
利益が20%や30%と減少する局面では、金利低下によるバリュエーションの支えだけでは株価を維持できないのです。
雇用統計の悪化は、単なる一時的な調整ではなく、景気循環の転換点を示唆している可能性があります。
現在の強気な市場心理が、一気に弱気に傾くリスクに警戒すべきです。
雇用統計のデータは景気後退の兆候を示しており、過去の事例からも利下げが必ずしも株価上昇に繋がるとは限りません。
労働市場の変調がもたらすリスクを冷静に見極める必要があります。
主要ハイテク企業の急騰要因と将来性
足元の株高を力強く支えているのは、AI関連銘柄を中心とした一部の巨大ハイテク企業です。
特にアルファベット (Alphabet)、ブロードコム (Broadcom)、オラクル (Oracle) の3社は、それぞれ固有のポジティブな材料によって株価を急騰させています。
アルファベットは、独占禁止法に関連する訴訟において、最悪のシナリオとされていた「事業売却」を回避できる見通しが立ったことで買われています。
法的なリスクが後退したことで、これまで抑えられていたバリュエーションが正常化に向かっています。
また、半導体大手のブロードコムは、AI向けチップの売上高が前年比で63%も増加するなど、驚異的な成長を見せています。
オープンAI (OpenAI) からの大型受注も明らかになり、将来のキャッシュフローに対する信頼性が一段と高まりました。
さらに、クラウドインフラを展開するオラクルは、受注指標である残存履行義務 (RPO) が前期比で230%も急増するという異次元の数字を叩き出しました。
2030年に向けた強気な売上目標も公表され、投資家の期待を一身に集めています。
急騰するハイテク銘柄の注目ポイント
| 企業名 | 急騰の主な要因 | 今後の見通し |
|---|---|---|
| アルファベット | 反トラスト法訴訟の売却回避 | 規制リスクの後退による評価増 |
| ブロードコム | AIチップの爆発的受注 | AIインフラ需要の継続的な取り込み |
| オラクル | クラウド事業のRPO急増 | 2030年に向けた長期成長シナリオ |
これらの企業に共通しているのは、将来の利益に対する「予見性」が高いという点です。
不透明な経済状況下において、確実な成長が見込める銘柄に資金が集中しているという現状が伺えます。
ホック・タン (Hock Tan) CEOのような経営陣が自らの報酬を業績に強く連動させている点も、投資家にとっては安心材料となります。
経営陣が自社の先行きの強さに確固たる自信を持っている証拠と言えるでしょう。
ただし、こうした一部の銘柄が市場全体の指数を押し上げている「歪んだ構造」には注意が必要です。
少数の銘柄に依存した上昇相場は、それらの勢いが止まった時の衝撃も大きくなるからです。
2026年まで続く調整局面への備え
米国株の歴史的なサイクルを振り返ると、一度調整が始まれば底打ちまでには相当な時間を要することが分かります。
戦後の景気後退局面では、天井から底まで平均して約15ヶ月の期間を費やしてきました。
もし2025年9月が相場のピークであったと仮定すれば、計算上、底を打つのは2026年の年末頃になると予想されます。
過去の傾向では10月や3月に底を打つケースが多いため、具体的な時期としては2026年10月付近が大きな転換点になる可能性が高いでしょう。
この期間中、株価は一直線に下がるわけではありません。
数ヶ月単位のリバウンドを挟みながら、段階的に下値を切り下げていく展開が予想されます。
最大の下落率は指数のベースで30%から40%に達することもあり、円建てのパフォーマンスは為替の影響でさらに悪化する恐れがあります。
こうした弱気相場に備えるためには、資産の分散と投資戦略の再確認が不可欠です。
米国株一辺倒の投資から、国際分散投資へと目を向けるべき時代が到来しています。
景気後退局面における投資行動の原則
- 買い向かうタイミング指数が底を打つ前でも、優良な個別株であれば先行して購入を検討する価値があります。
- 短期投資の活用下落トレンドの中での一時的な反発を狙った短期トレードも、一つの戦略となります。
- 資産クラスの多様化米国株以外の地域など、収益源を複数持つことが重要です。
今後の景気拡大局面では、これまでのような「米国株一強」の時代ではなく、より広範な資産に光が当たる「グレート・ローテーション」が起きると考えられます。
特定の国や資産に固執せず、柔軟にポートフォリオを構築する姿勢が求められます。
株式市場が完全に底を打つまでには、まだ長い道のりがあることを覚悟しておかなければなりません。
焦って全力投資をするのではなく、キャッシュポジションを維持しながら好機を待つ忍耐強さが試される時期です。
相場の格言にあるように、暴落は常に忘れた頃にやってきます。
現在の静かな海が、巨大な嵐の前の静けさである可能性を否定せず、万全の準備を整えておくべきです。
過去の歴史を振り返ると、調整局面は長期にわたる可能性があります。
2026年に向けて、資産分散やキャッシュポジションの維持といった備えを怠らないようにしましょう。
NISAと趣味の投資を分ける資産運用術
資産運用を成功させる鍵は、制度を活用した長期積立と、自らの判断で行う能動的な投資を明確に区別することにあります。
特に少額投資非課税制度 (NISA) については、相場環境に関わらず「継続すること」が何よりも優先されます。
NISAは本来、老後のための安定的な資産形成を目的としたものです。
短期間で莫大な富を築くためのツールではなく、時間を味方につけて着実に資産を増やすための仕組みです。
そのため、景気後退が予想されるからといって売却したり、積立を停止したりするのは得策ではありません。
投資の優先順位と役割
- 優先順位の確立1位をNISA、2位を趣味の投資と定めます。
- 資金配分のルール趣味の投資は必ず余剰資金の範囲内で行います。
- 継続の重要性NISAの枠を削ってまで個別株に資金を投じることは避けます。
投資の優先順位を「1位 NISA、2位 趣味の投資」と定め、それぞれの目的とルールを守ることが、長期的な成功への近道となります。
感情に振り回されず、システムチックに資産を守り育てる意識を持ちましょう。
資産運用の目的別ポートフォリオ管理
- 1NISA(資産形成)S&P500や全世界株式 (オルカン) などのインデックスファンドへ、毎月一定額を機械的に積み立てます。途中の暴落は「安く買えるチャンス」と捉え、20年以上の長期スパンで継続します。
- 2趣味の投資(収益最大化)決算分析や経済指標、チャートを基に自らの相場観で勝負します。資産を減らすリスクもありますが、成功すれば大きなリターンが期待できます。
景気後退期こそ、自分の投資哲学が試される絶好の機会です。
市場がパニックに陥っている時でも、冷静に自分の決めたルールに従える人だけが、最終的に大きな富を手にすることができます。
これからの厳しい相場を乗り切るためには、複数の収益の柱を持つことが精神的な安定にも寄与します。
まずは足元の資産防衛を固めつつ、次のチャンスに向けて淡々と準備を進めていきましょう。
自分の将来を守れるのは、他ならぬ自分自身の知識と判断だけです。
今回整理した視点を参考に、ぜひご自身の資産運用プランをアップデートしてみてください。
不透明な時代だからこそ、原理原則に立ち返った投資判断が重要になります。
日々の情報に惑わされることなく、大局的な視点で市場と向き合っていきましょう。
