50代60代が新NISAだけで満足してはいけない理由
新NISA(NISA)が開始されて以降、多くのメディアで「まずはNISA枠を埋めること」が推奨されています。
しかし、50代や60代という人生の円熟期を迎えた世代にとって、そのアドバイスを鵜呑みにするのは非常に危険な側面を孕んでいます。
なぜなら、この世代は若年層とは異なり、これまでの蓄えや退職金、相続、あるいは保険の満期金といったまとまった余剰資金を抱えているケースが多いからです。
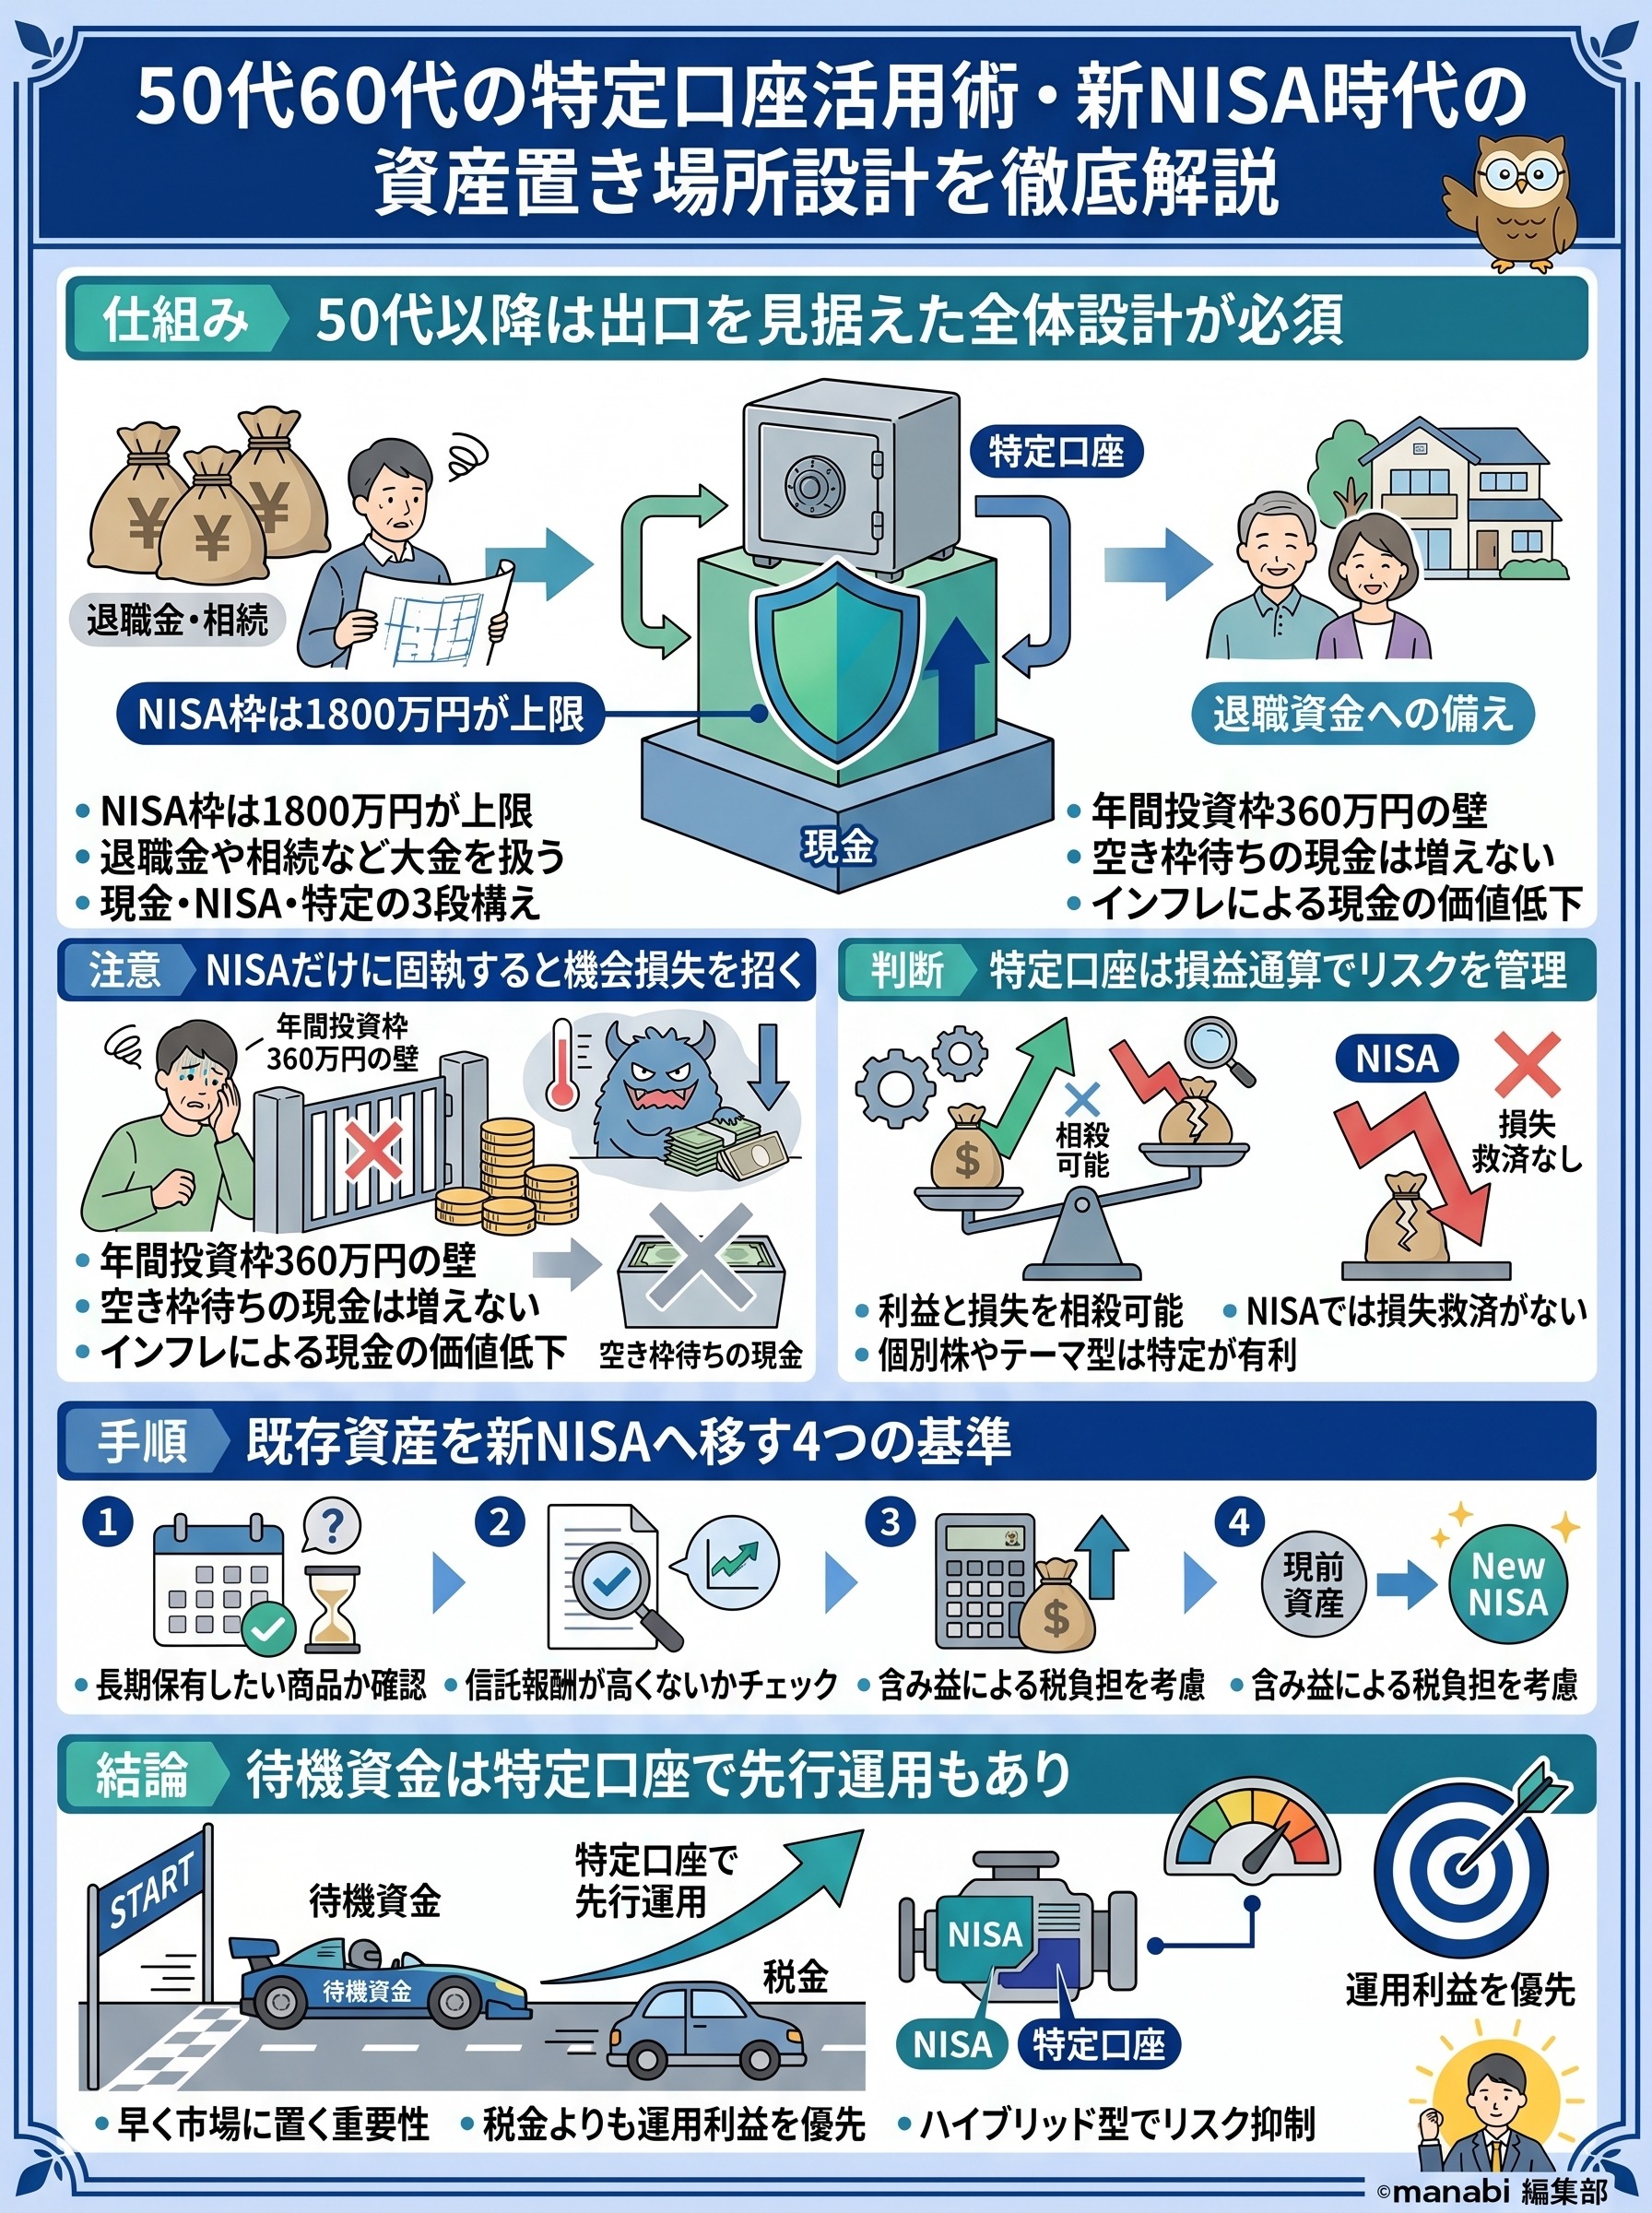
NISAには生涯投資枠1800万円という上限があり、年間の投資枠も360万円に制限されています。
つまり、手元に2000万円以上の資産がある場合、すべての資金をNISAに投入するには最短でも5年という月日を要します。
この「空き枠待ち」の状態にある現金を、ただ銀行口座に眠らせておくことは、現在のインフレ局面においては資産の目減りを意味します。
50代60代の資産形成における真のテーマは、NISAの枠を埋めることではなく、自分のお金全体をどこに配置するかという「置き場所設計」にあります。
生活防衛費、近い将来使う予定の資金、そして長期運用に回せる余剰資金。
これらを適切に分けた上で、NISAの外側にある「特定口座」をいかに戦略的に使いこなすかが、老後の安心を左右する分水嶺となるのです。
特定口座を「資産形成の第2会場」として再定義する
「特定口座は利益に対して約20%の税金がかかるから損だ」と考える方は少なくありません。
しかし、その認識は今日から改める必要があります。
特定口座はNISAの抽選に外れた「残念な場所」ではなく、資産形成を最大化させるための極めて自由度の高いツールです。
特定口座の最大の強みは、NISAには存在しない「損益通算」という仕組みにあります。
投資は常にプラスになるわけではありません。
万が一、損失が出た場合でも、特定口座であれば他の銘柄の利益と相殺して税負担を軽減することが可能です。
一方、NISAは利益が非課税になる反面、損失が出た際には一切の救済措置がありません。
- 特定口座の活用シーン
- 1NISA枠を超えてさらに投資したい場合
- 2NISAの空き枠を待っている待機資金を運用する場合
- 3途中で売却し、損益通算を行う可能性がある商品を扱う場合
- 4レバレッジ型商品など、NISA対象外の銘柄を運用する場合
資産運用の基本は、NISAでも特定口座でも変わりません。
長期・積立・分散、そして低コストなインデックスファンドを選ぶことが王道です。
NISAで三菱UFJアセットマネジメントの「eMAXIS Slim全世界株式(オール・カントリー)」を購入しているのであれば、枠を超えた分も特定口座で同じ商品を持ち続ける。
このシンプルさこそが、長く投資を続けるための秘訣なのです。
NISAと特定口座の使い分け:商品の特性に合わせた配置
資産の置き場所を決める際、どのような基準で「NISA」と「特定口座」を振り分ければよいのでしょうか。
その判断基準は、「どれだけ長く持ち続けるか」と「どれだけ増える見込みがあるか」の2点に集約されます。
NISAに向いているのは、長期保有が大前提の商品です。
投資信託などの低コスト商品で、途中で頻繁に売却しない銘柄が最適です。
なぜなら、NISAの非課税メリットは、運用期間が長くなり、利益が大きく膨らむほど劇的に高まるからです。
| シナリオ | 100万円が120万円になった場合 | 100万円が1000万円になった場合 |
|---|---|---|
| 特定口座の税金 | 約4万円 | 約180万円 |
| NISAの税金 | 0円 | 0円 |
この比較表を見れば一目瞭然ですが、大きな利益が見込まれる「主力商品」こそ、NISAの一等地に配置すべきです。
対して、特定口座には以下のような商品を配置することを検討しましょう。
また、個別株やセクター別ETF(上場投資信託)など、相場の状況に応じて入れ替えを検討する「攻め」の資産も特定口座と相性が良いです。
売却時に損失が出ても、他の運用益と相殺できる安心感があるからです。
既存の特定口座資産をNISAへ移すべきかの判断軸

「新NISAが始まったけれど、すでに特定口座で持っている投資信託はどうすればいい?」という悩みは、50代60代から最も多く寄せられる相談の一つです。
結論から言えば、焦ってすべてを売却し、NISAへ移し替える必要はありません。
特定口座からNISAへ資金を移動させるには、一度売却して現金化し、NISA口座で買い直すステップが必要です。
この際、含み益が出ている場合は約20%の課税が発生します。
この税負担を受け入れてでも移し替えるべきかどうかは、以下の4つのポイントで整理してください。
- 1今後も長期で持ち続けたい商品か低コストなインデックスファンドであれば、特定口座で育て続けるのも一つの手です。
- 2信託報酬が高すぎないか昔銀行で勧められたような高コストな商品は、売却してNISAで低コスト商品に買い直す絶好の機会です。
- 3含み益の大きさ利益が膨大な場合、一気に売却すると税負担が重くなります。数年かけてNISA枠に合わせて少しずつ売却し、課税を繰り延べる戦略が有効です。
- 4含み損の有無含み損がある場合は、売却して他の利益と損益通算することで、税金を取り戻せるメリットがあります。
1800万円の待機資金をどう動かすか?3つの戦略

退職金などで1800万円の運用可能資金がある場合、5年間の「NISA枠待ち」期間をどう過ごすべきでしょうか。
これには「現金待機型」「特定口座先行型」「ハイブリッド型」の3つの戦略が考えられます。
特定口座先行型は、最初から全額を市場に投入し、翌年以降、特定口座から売却してNISAへ移していく手法です。
この方法のメリットは、資産全体をいち早く市場に晒すことで、複利の効果を最大化できる点にあります。
インフレが続く環境下では、現金を遊ばせておくことの「機会損失」は無視できません。
- 1現金待機型毎年360万円ずつNISAへ。安心感はあるが、上昇相場を取り逃すリスクがある。
- 2特定口座先行型全額を即座に運用。効率は最高だが、暴落時に精神的なダメージが大きい。
- 3ハイブリッド型半分を特定口座で運用し、半分を現金で保持。バランスが取れた現実的な解。
投資に正解はありませんが、50代60代にとっては、暴落時に狼狽売りをしない「心の平安」も大切です。
特定口座を上手に活用しつつ、現金というバリアも適切に残しておく。
制度の枠組みに振り回されるのではなく、自分の人生のステージに合わせた自由な資産設計を楽しんでください。
