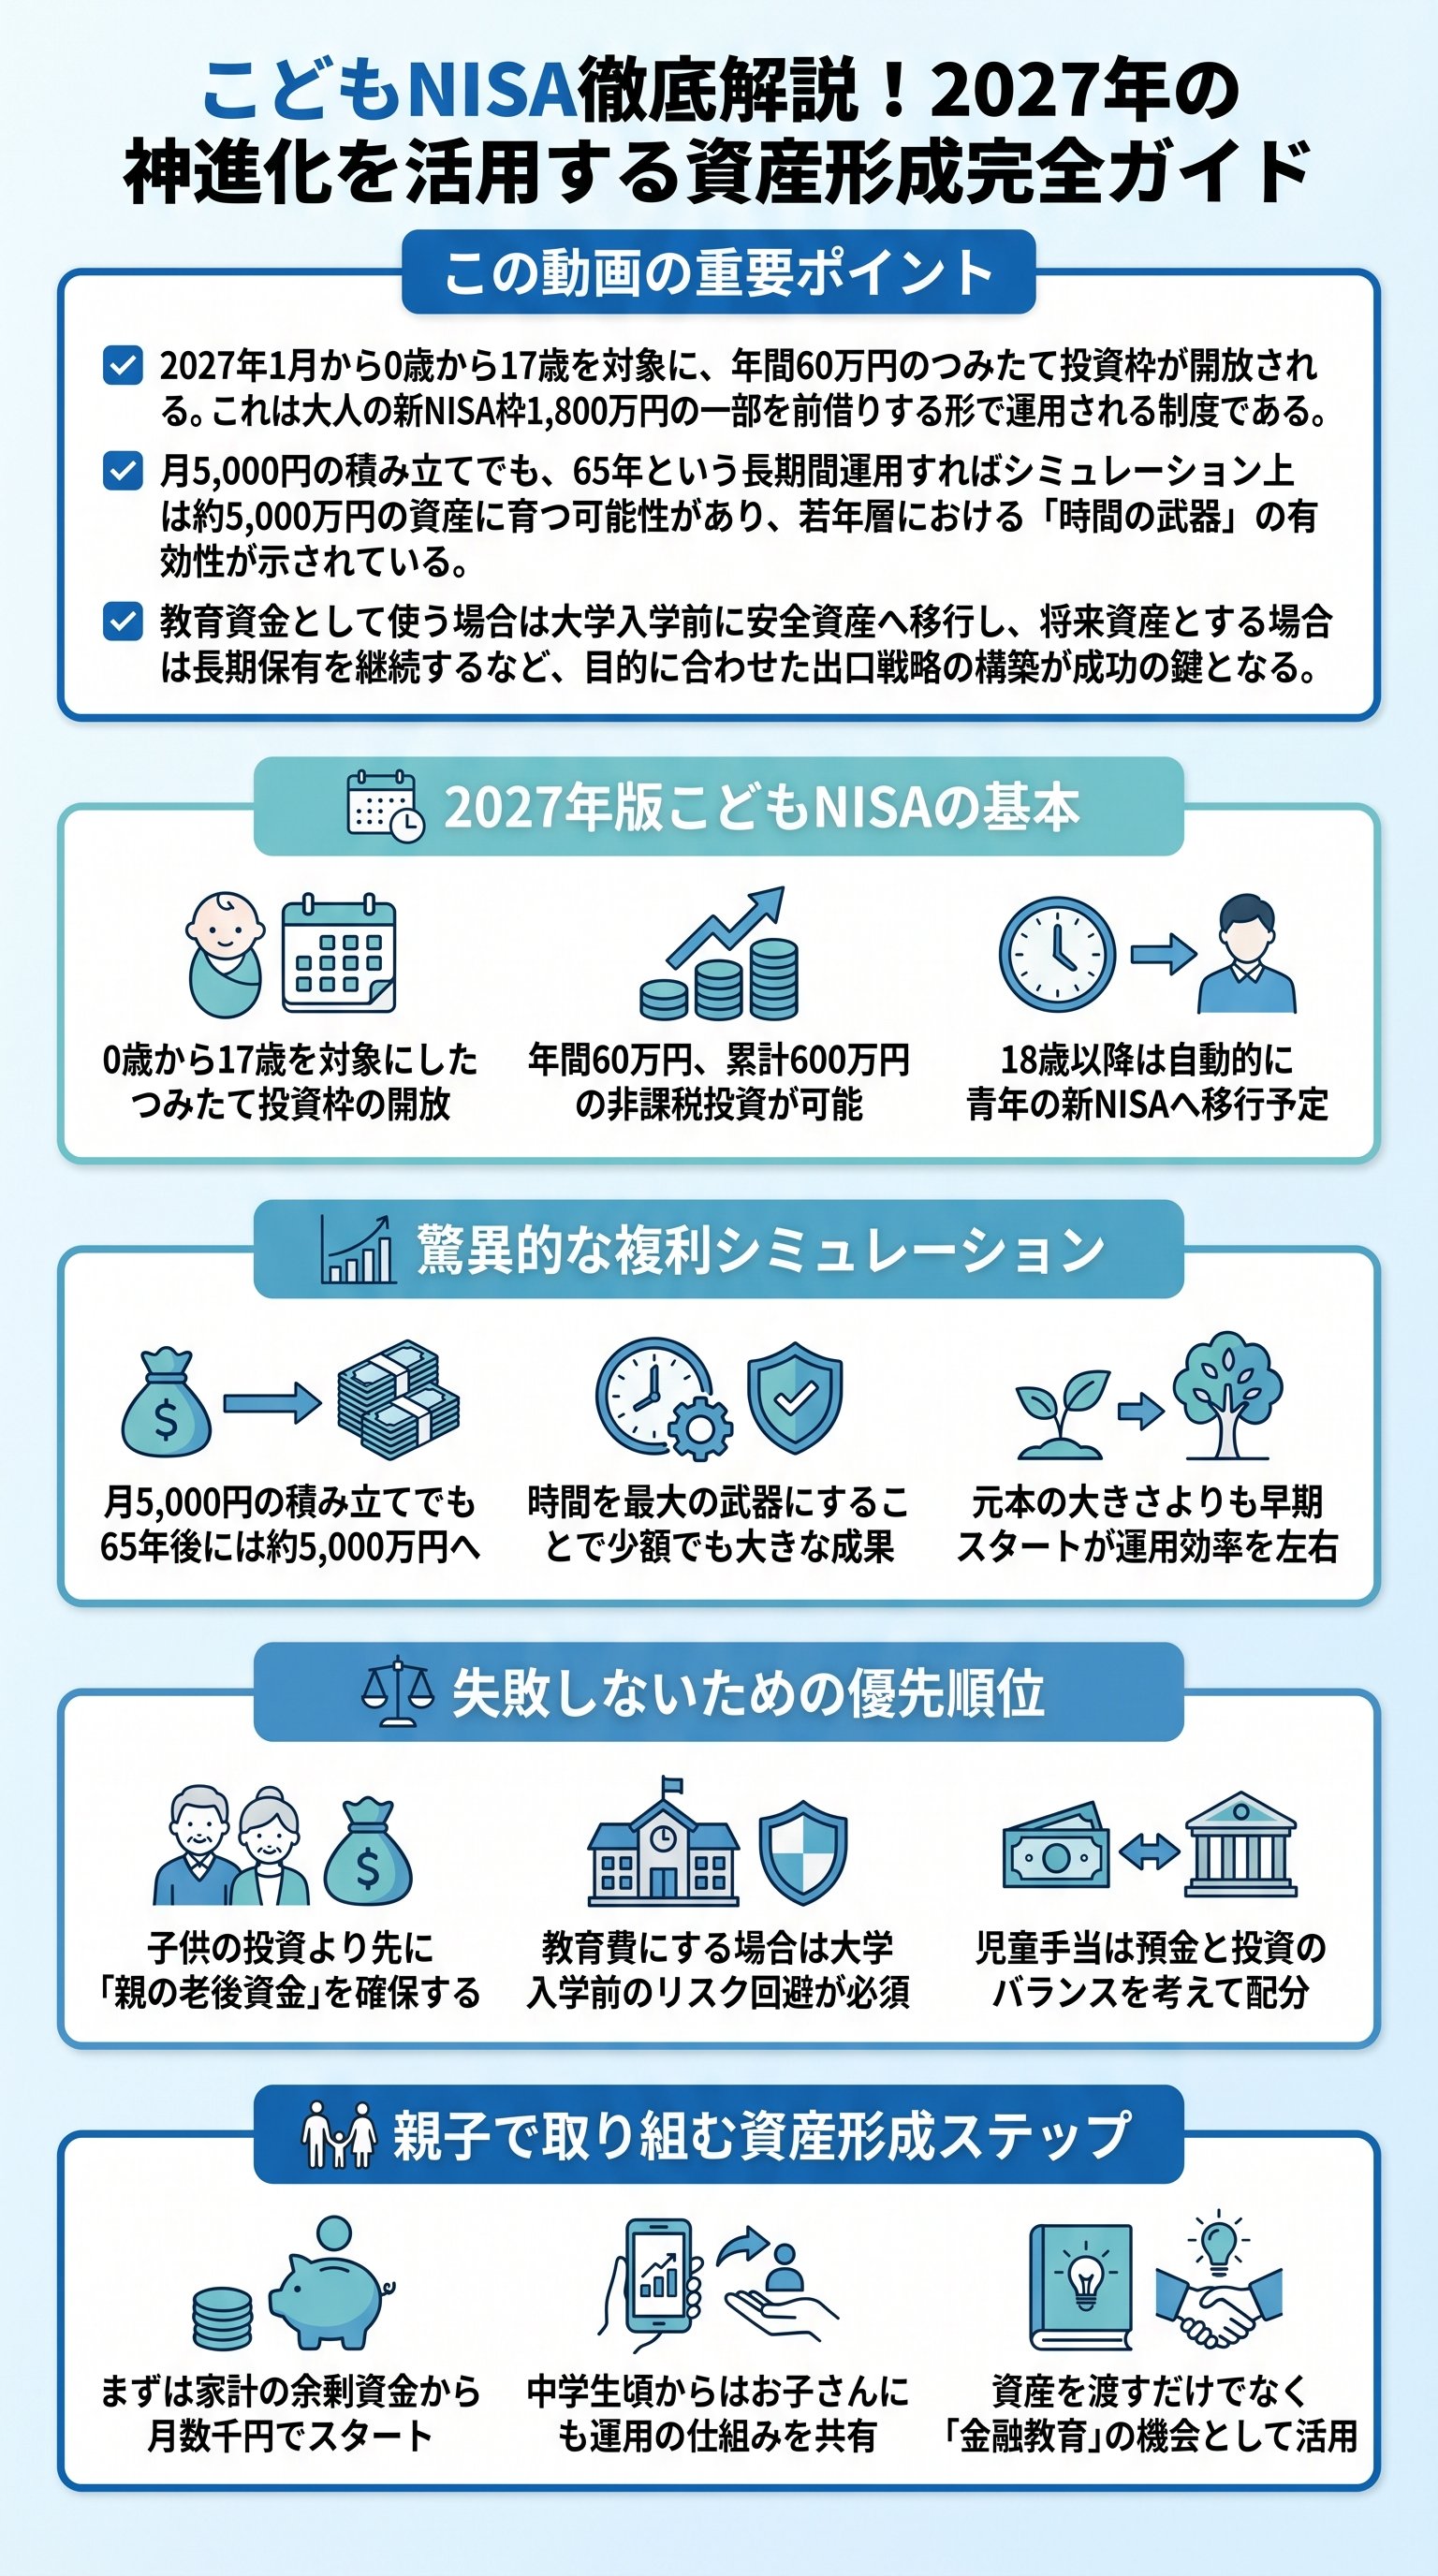
2027年開始のこどもNISAが持つ革新的な仕組み
2027年1月から開始が予定されているこどもNISAは、これまでの投資の常識を覆す可能性を秘めています。
最大の特徴は、現行の新NISAでは18歳以上に限定されている「つみたて投資枠」が、0歳から17歳のお子さんにも開放される点にあります。
これにより、生まれた瞬間から非課税での資産形成をスタートさせることが可能になります。
年間投資枠は60万円(月額最大5万円)と設定されており、累計の非課税保有限度額は600万円までとなっています。
この600万円という枠は、生涯投資枠1,800万円の「前借り」という位置づけです。枠が増えるわけではありませんが、早くから非課税メリットを享受できる点が最大の魅力と言えます。
ここで注意が必要なのは、大人の枠(1,800万円)と比較して子供の枠が少ない理由です。
これは格差拡大の是正という観点から、親の資金力によって子供の資産に過度な差がつかないよう設計されたものです。
しかし、投資において最も強力な武器は「入金力」よりも「時間」です。
この600万円という枠をどう使うかが、お子さんの将来の選択肢を大きく左右することになるでしょう。
- 対象年齢:0歳〜17歳(18歳以降は一般の新NISAへ移行)
- 年間枠:60万円(月額5万円が上限)
- 上限額:累計600万円(1,800万円の内数)
- 開始時期:2027年1月開始予定
時間は、大人がどれだけお金を積んでも取り戻せない最強の資産です。
この制度を活用することで、お子さんは成人した瞬間に、複利の力が十分に効いた状態の資産を手にすることができるのです。
親としては、この制度を単なる貯蓄の延長ではなく、お子さんの人生を支える長期的なプロジェクトとして捉える必要があります。
「月5,000円が5,000万円に」時間の力が生む衝撃のシミュレーション
具体的な数字を見ていくと、その効果の凄まじさが分かります。
例えば、0歳から18歳まで毎月5,000円を積み立て、その後は追加投資を一切せずに65歳まで年利7%で運用できたと仮定しましょう。
元本はわずか108万円ですが、計算上は約5,000万円にまで膨らみます。
月に1万円なら、なんと約1億円に到達する計算です。
もちろん、これはあくまでシミュレーションですが、複利の魔法が長期間でいかに機能するかを示す強力な根拠となります。
投資に「絶対」はありません。株式市場は上昇と下落を繰り返すものであり、必ずしも年利7%が保証されるわけではないことを理解しておく必要があります。しかし、過去のS&P500の長期データによれば、インフレ調整後でも年率7%程度の実質リターンが期待できるという歴史的事実があります。
大人の投資家が50歳から15年で資産を作ろうとすれば、多額の入金力が必要になります。
しかしお子さんの場合、65年という圧倒的な時間軸が味方します。
少額の積み立てであっても、時間をかけることで雪だるま式に資産が増えていくのです。
これは、家計に大きな負担をかけなくても、お子さんの老後資金すら準備できてしまう可能性を示唆しています。
| 毎月の積立額 | 18年間の元本合計 | 65歳時の評価額(年利7%) |
|---|---|---|
| 3,000円 | 64.8万円 | 約3,000万円 |
| 5,000円 | 108.0万円 | 約5,000万円 |
| 10,000円 | 216.0万円 | 約1.0億円 |
このように、大きなリスクを取らなくても、早期スタートこそが最大のリスクヘッジになります。
毎月の固定費を見直したり、児童手当の一部を充てたりすることで、無理なく月5,000円を捻出することは多くの家庭で現実的な目標となるはずです。
金額よりも「いつ始めるか」が運命を分けます。
教育費か将来資産か?目的別の賢い出口戦略
こどもNISAを使いこなす上で最も重要なのが、出口戦略の設計です。
この制度には大きく分けて3つの使い道があります。
「教育費(18歳前後)」「成人後の選択肢(20代〜30代)」「将来資産(65歳以降)」です。
目的によって、投資する対象やリスクの取り方が全く異なるため、事前の家族会議が欠かせません。
- 1教育費としての活用大学進学時の資金として18歳前後で引き出すパターン。この場合、15年以上の運用期間が取れるなら株式中心で問題ありませんが、高校生になる頃には徐々に現金や債券などの安全資産へ移行し、暴落に備える必要があります。
- 2成人後の選択肢拡大留学、結婚、起業、住宅購入など、お子さんが自分の道を選ぶ時の資金とするパターン。必ずしも18歳で全額売却する必要はなく、必要な時に必要な分だけ使う柔軟な運用が可能です。
- 3将来資産(老後資金)最も複利の恩恵を受けるパターン。18歳で積み立てを終えた後、そのまま何十年も寝かせておくことで、お子さんの将来の経済的自由を確保します。
お子さんが中学生・高校生になったタイミングで、一度「このお金をどう使うか」を話し合う機会を設けてください。これを自分ごととして捉えることが、最高の金融教育になります。
特に、教育費として全額を投資で賄うのはリスクを伴います。
おすすめは、預金とNISAの組み合わせです。
確実に必要な最低限の学費は預金で確保し、それを超える「ゆとり分」や「将来の選択肢」としてこどもNISAを活用する。
この二段構えこそが、親としての賢明な判断と言えるでしょう。
目的を曖昧にしたまま投資を始めるのは、地図なしで航海に出るのと同じです。
失敗を防ぐための優先順位と家計管理の重要性
こどもNISAは素晴らしい制度ですが、盲目的に「満額(月5万円)」を目指すのは危険です。
最も守るべきルールは、親の家計を優先することです。
お子さんのために無理をして資産形成を行い、結果として親の老後資金が不足してしまえば、最終的にその負担を負うのはお子さん自身になってしまいます。
親が自分の足でしっかり立ち、自立した老後を送ること。それ自体がお子さんへの最大級のプレゼントになります。子供の口座にお金を入れる前に、まずは親自身のNISA枠が埋まっているか、生活防衛費は足りているかを確認してください。
また、児童手当の扱いについても慎重になるべきです。
児童手当は本来、確実性が求められる教育資金の源泉です。
その全額を変動の大きい投資に回すのではなく、まずは預金でベースを作り、その一部をこどもNISAでの運用に回すというバランス感覚が求められます。
祖父母からの贈与を活用する場合も、年間110万円の基礎控除の範囲内であれば贈与税がかからないケースが多いですが、専門家への相談も検討しつつ計画的に進めましょう。
- 生活防衛費(生活費の3〜6ヶ月分)は確保されているか
- 親自身の老後資金計画は立っているか
- 親の新NISA枠は活用できているか
- 投資に回すお金は、最低15年以上使わない余剰資金か
これらをクリアした上で、無理のない金額からスタートすることが長期継続の鍵となります。
月1,000円からのスモールスタートでも十分です。
大切なのは、制度を「攻略」することではなく、家計のバランスを保ちながら「時間を味方につける」習慣を身につけることです。
今日から始めるための最強5ステップと金融教育
最後に、こどもNISAを実践するための具体的な手順を整理しましょう。
2027年の開始を待つのではなく、今から準備を始めることが重要です。
制度が変わっても、投資の根幹にある「目的」は変わらないからです。
- 1目的を決定する教育費なのか、将来の選択肢なのか、老後資産なのか。まずはここを明確にします。
- 2家計の状況を把握する親のNISA活用状況や、生活防衛費の有無を再点検してください。
- 3無理のない積立額を決める月5,000円など、家計を圧迫せずに長期間続けられる金額を設定します。
- 4年齢に合わせた出口を想定するお子さんの今の年齢から逆算し、いつ頃からリスクを落とすべきか想定します。
- 5お子さんとお金の話をするこれが最大のステップです。お金を「使う」だけでなく「育てる」概念を共有します。
お子さんが成人したとき、「このお金はあなたの未来のために時間をかけて育てたものだよ」と胸を張って渡せる状態を目指しましょう。
こどもNISAの真の価値は、資産が増えること以上に、家族で将来を語り合うきっかけになることにあります。
学校では教えてくれない「お金の本質」や「リスクとの向き合い方」を、実際の口座を通じて体験的に学ぶことができるのです。
親が最初の一手を打つことで、お子さんの人生には「時間」という名の最強のエンジンが搭載されます。
2027年に向けて、今から家族の未来予想図を描き始めてみてはいかがでしょうか。
