資産運用の土台となるアセットアロケーションの考え方
多くの投資家が「どの銘柄を買えば儲かるか」という点に執着しがちですが、実際には運用の成果の大部分は資産配分によって決まります。
まずは自分の全財産のうち、いくらを投資に回せるのかを把握することが出発点です。
資産は大きく分けて「現預金」「安定資産」「リスク資産」の3つのカテゴリーで考えます。
安定資産は債券のように元本割れのリスクが低くリターンが一定のもの、リスク資産は株式や投資信託、ゴールドのように価格変動が激しいものを指します。
2026年の新NISA(NISA)戦略を練る上でも、まずはこの土台を固めることが欠かせません。
目的や運用期間、リスク許容度は人それぞれ異なるため、自分にとって最適な比率を見極める必要があります。
100万円という金額は、人によっては全財産かもしれませんが、別の人にとっては余剰資金の一部かもしれません。
その100万円の背景にある重みによって、選択すべき戦略は180度変わってきます。
初心者が最優先すべきリスクを抑えた積立戦略

投資に詳しくない方や、日々の値動きで一喜一憂したくない方は、無理に複雑な銘柄を組み合わせる必要はありません。
王道とされるS&P500やオルカン(全世界株式)を主軸に据えるのが最も賢明な判断です。
一括で100万円を投入するよりも、時間分散を図る積立投資を推奨します。
例えば、月々約3万円を3年間かけて投資し続けることで、100万円の成長投資枠を埋めていくイメージです。
- メリット1:高値掴みのリスクを軽減できる
- メリット2:暴落局面で安く買い増しができる
- メリット3:投資の習慣化によりメンタルが安定する
- メリット4:運用の手間を最小限に抑えられる
長く続けることこそが、資産運用の最大の成功法則です。
暴落は必ずやってきますが、積立であればその暴落さえも「安く買えるチャンス」へと変えることができます。
成長投資枠100万円を最大化する黄金比率

すでにある程度の投資経験があり、平均的なリターンにプラスアルファの利益を上乗せしたいと考えるなら、コア・サテライト戦略を検討すべきです。
これは資産の大部分を堅実に守り、一部で攻める手法です。
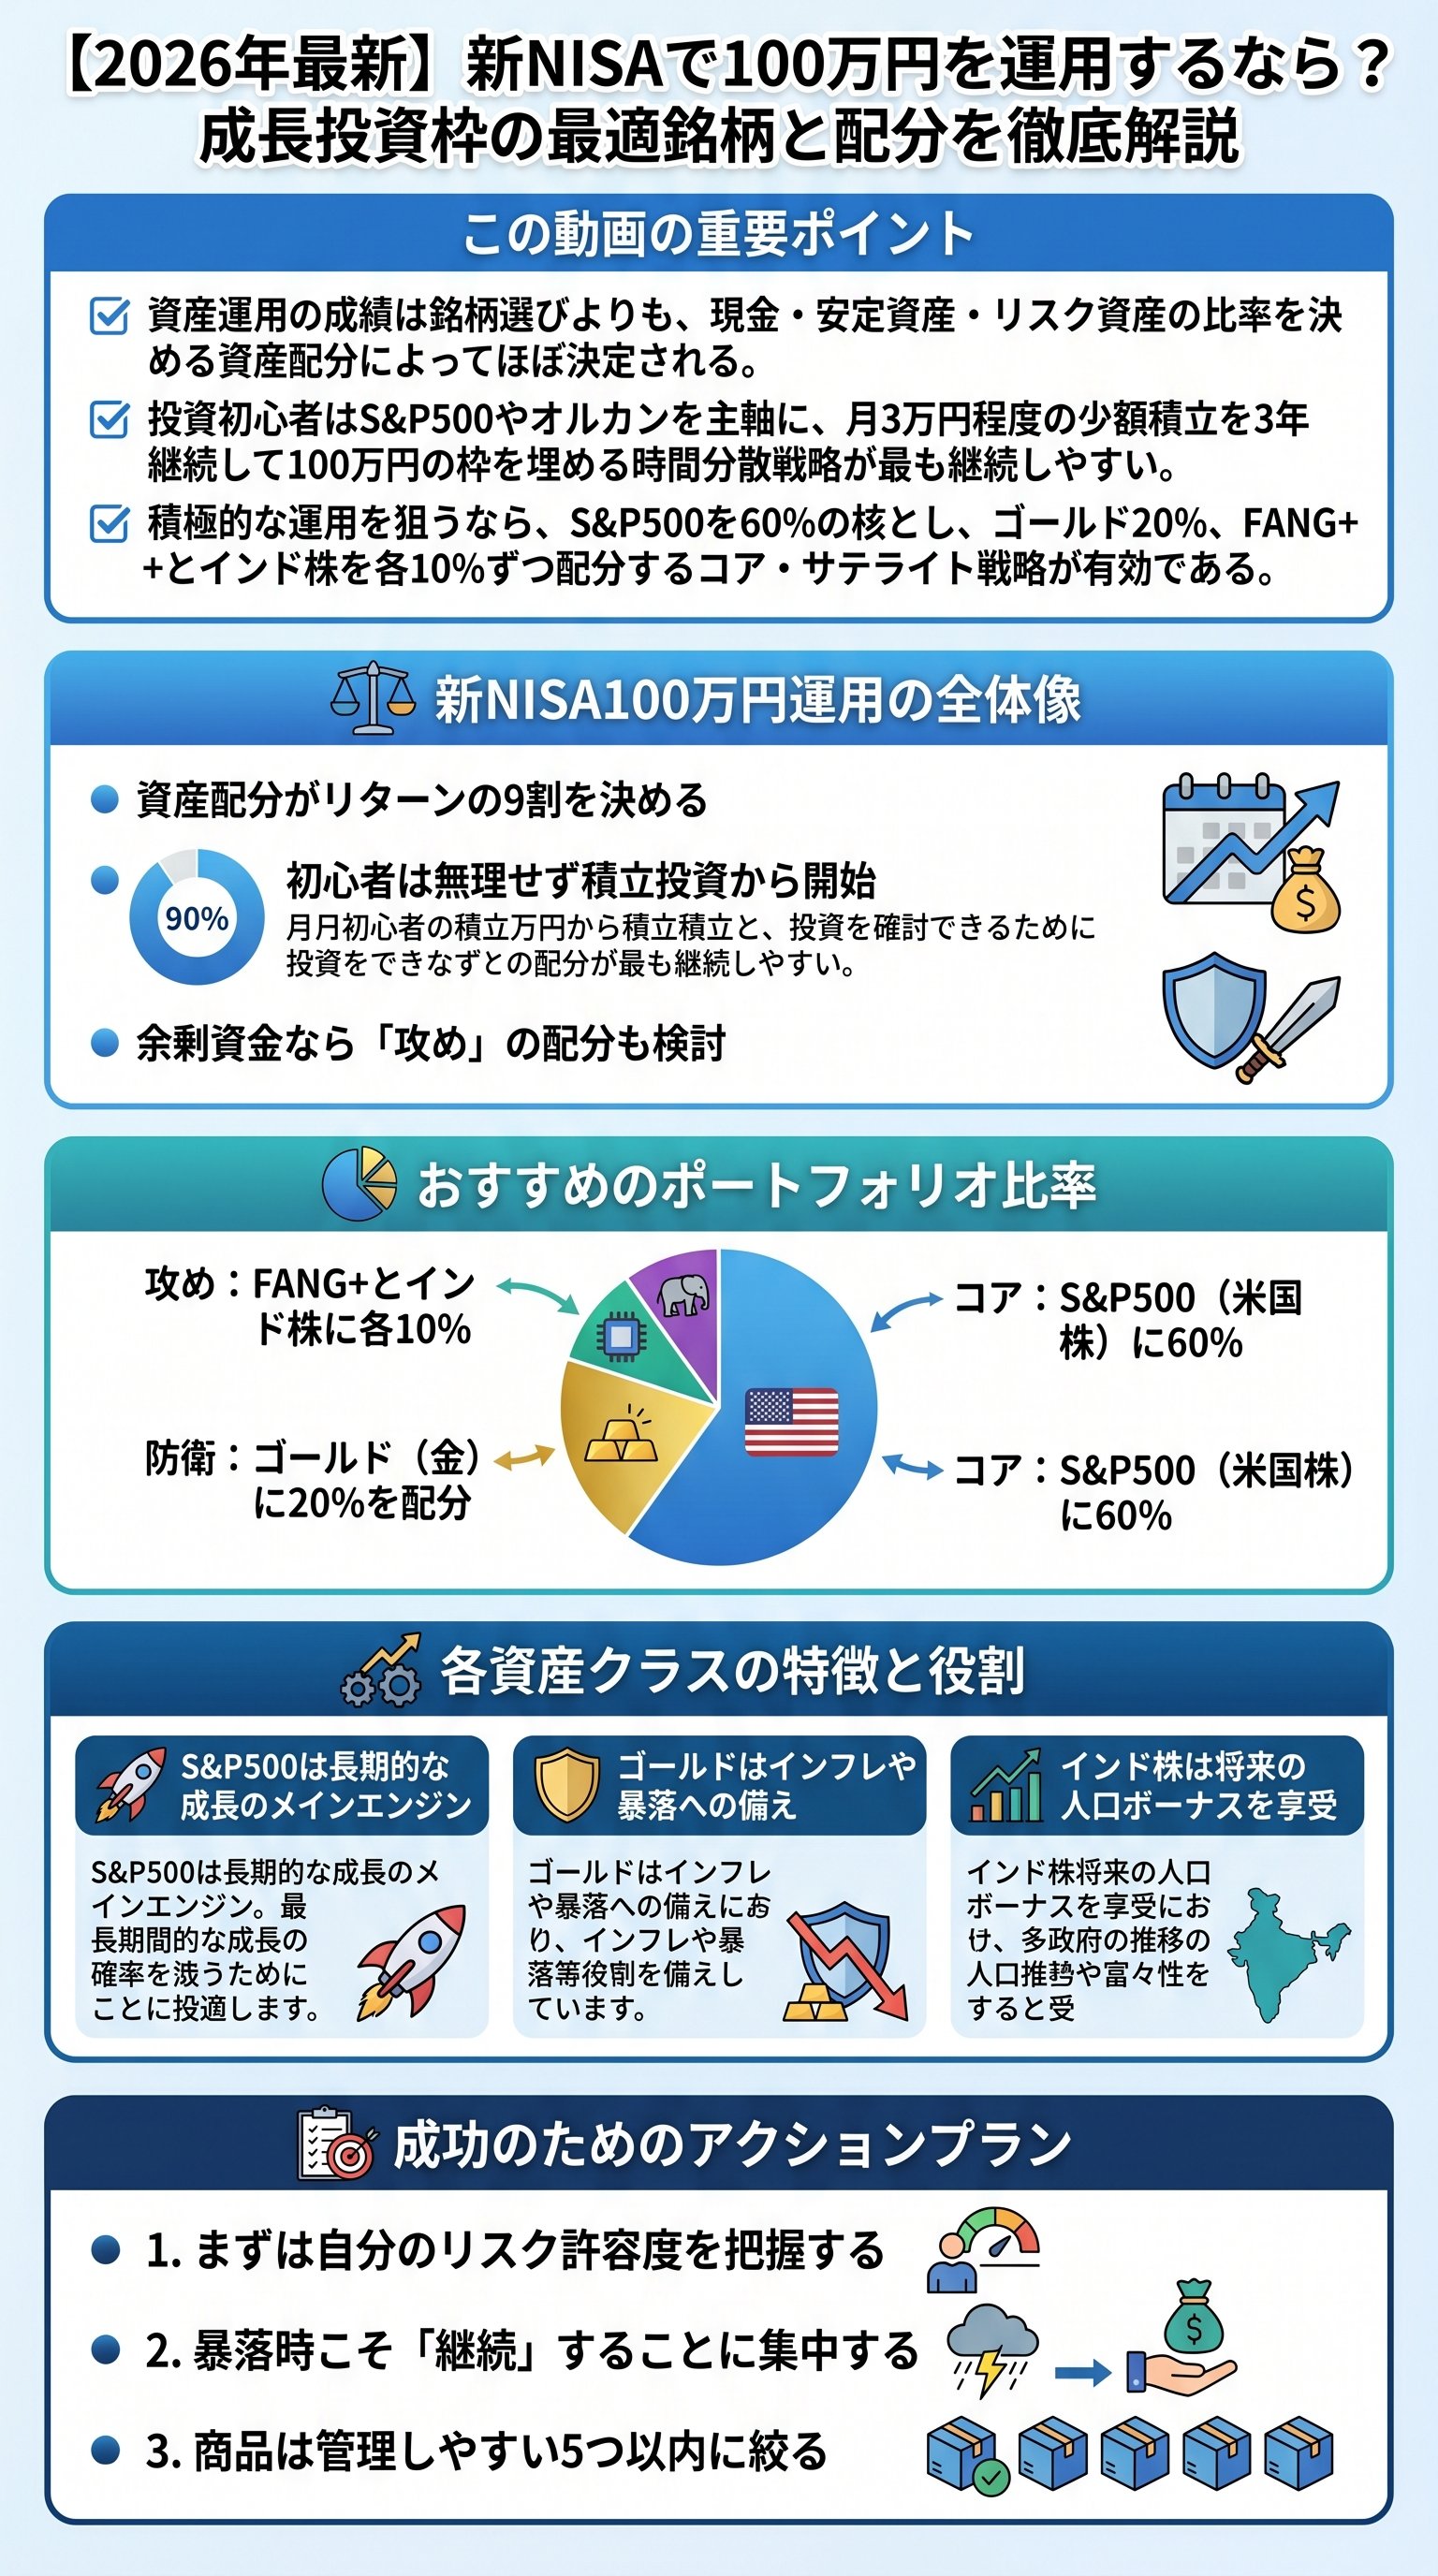
動画では、余剰資金100万円を成長投資枠で運用するなら、以下のような配分でポートフォリオを組むと紹介されています。
メインを米国株にしつつ、インフレ対策や新興国の成長を取り込む構成です。
| 資産クラス | 配分比率 | 主な役割 |
|---|---|---|
| S&P500 | 60% | ポートフォリオの核となる成長の源泉 |
| ゴールド | 20% | 安全性の確保とインフレ・下落局面への耐性 |
| FANG+ | 10% | 米国ハイテク超大型株によるリターン上振れ狙い |
| インド株 | 10% | 将来性の高い新興国市場への分散投資 |
この配分のポイントは、ゴールドを20%組み込んでいる点です。
ゴールドは株式と異なる値動きをすることが多く、ポートフォリオ全体のクッション機能を果たしてくれます。
2026年にインド株とゴールドを組み込む意義
2025年の市場を振り返ると、意外にもS&P500やオルカンよりも、ゴールドや日経平均、新興国株のパフォーマンスが上回る時期がありました。
特定の資産だけに依存することの危うさが浮き彫りになった年と言えます。
特にゴールドは、不確実性が増す世界情勢の中で急激に価値を高めました。
一度流れに乗った資産は上昇し続ける傾向があるため、現在のような相場環境では厚めに持っておく価値があります。
また、インド株についても注目しています。
2025年時点では大きな伸びを見せなかった時期もありましたが、直近では最高値を更新しており、2026年に向けて資金が流入する土壌が整っています。
- 1インドの人口動態は極めて若く、長期的な経済成長が見込める
- 2米国や先進国以外の成長エンジンとして分散効果が高い
- 3出遅れている資産をあえて狙う「逆張り」の視点も重要
個別銘柄で言えば、NVIDIAやGoogleといった世界トップクラスの成長企業をサテライト枠で持つことも一つの手です。
ただし、一社に依存するリスクを理解した上での判断が求められます。
下落耐性を考慮した高リスク資産との付き合い方
高いリターンを狙う際、最も注意すべきは最大ドローダウン(下落幅)です。
例えば、FANG+のような高リターン銘柄は、市場が暴落した際にS&P500の2倍近い下落を見せる可能性があります。
S&P500が30%から50%下落するような歴史的暴落が起きた際、FANG+は80%近く資産価値を失うかもしれません。
この時、自分のメンタルが耐えられるかどうかが運用の成否を分けます。
以下の過去7年間の実績シミュレーション(2018年12月〜2025年12月)を見ると、このポートフォリオの有効性がわかります。
あくまで過去のデータですが、適切な分散がいかに資産を増やすかを物語っています。
- S&P500(60万円)→ 236万円
- FANG+(10万円)→ 91万円
- インド株(10万円)→ 29万円
- ゴールド(20万円)→ 88万円
- 合計(100万円)→ 444万円
