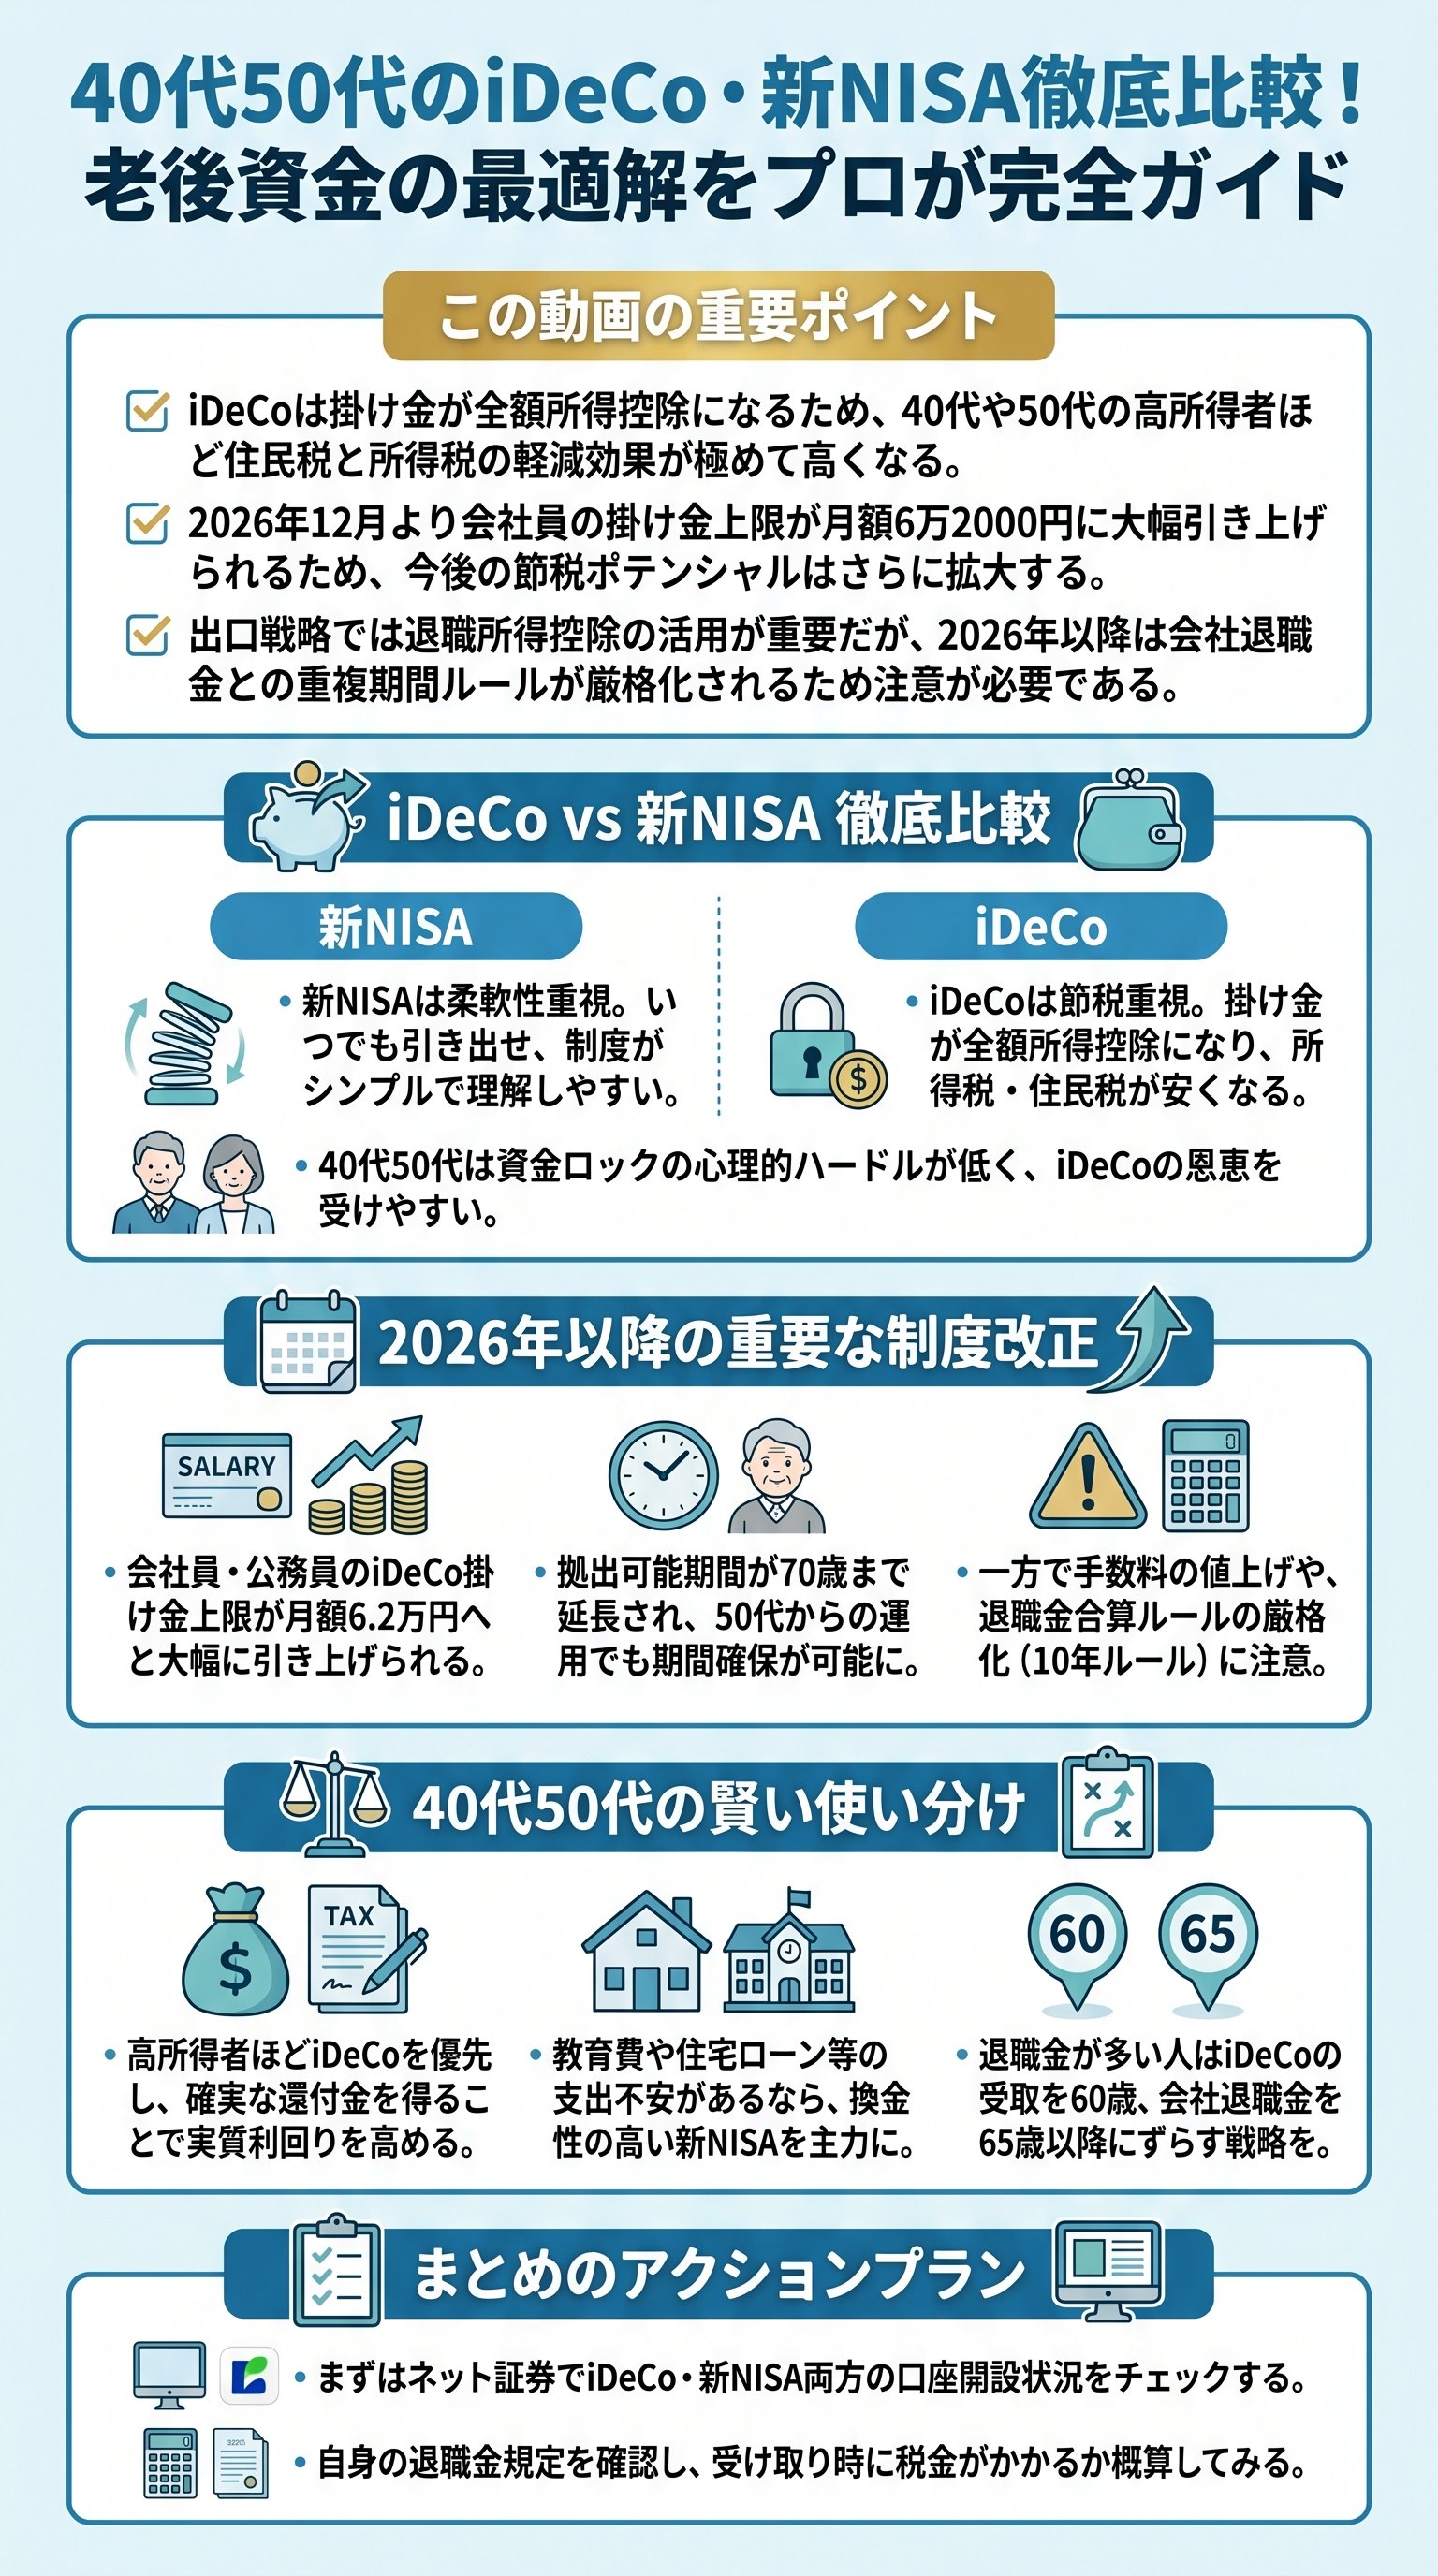
資産形成の二大巨頭!iDeCoと新NISAの決定的な違い

資産運用の重要性が高まる現代において、iDeCo(個人型確定拠出年金)と新NISA(少額投資非課税制度)は、老後資金形成の二本柱として君臨しています。
40代や50代の現役世代にとって、これら二つの制度をどう使い分けるかは、将来の資産残高を左右する重要な分岐点となります。
まず前提として、両制度は「投資の利益が非課税になる」という点では共通していますが、その性質は大きく異なります。
新NISAは、18歳以上であれば誰でも利用でき、非課税期間が無期限かついつでも引き出し可能という「柔軟性」が最大の武器です。
一方、iDeCoは「年金」としての性質が強く、原則として60歳まで資金を引き出すことができません。
一見すると不便に思えるiDeCoですが、新NISAにはない「掛け金の全額所得控除」という強力な節税メリットを保有しています。
この特性を理解することが、最適解を見つける第一歩です。
| 項目 | 新NISA | iDeCo |
|---|---|---|
| 掛け金時の優遇 | なし | 全額所得控除あり |
| 運用益の課税 | 非課税 | 非課税 |
| 受取時の課税 | 非課税 | 課税対象(控除あり) |
| 資金の流動性 | いつでも可能 | 60歳までロック |
40代50代こそ恩恵大?iDeCoが持つ強力な節税パワー
40代や50代は、20代や30代に比べて年収が高くなる傾向にあります。
日本の税制は累進課税を採用しているため、高年収の人ほど所得税率が高くなります。
ここでiDeCoの「所得控除」が大きな力を発揮します。
iDeCoの掛け金は、全額がその年の所得から差し引かれるため、結果として所得税と住民税をダイレクトに軽減できるのです。
例えば、年収500万円の会社員が月1万円を積み立てた場合、年間で約2万4000円の節税になります。
これが年収1000万円の人であれば、所得税率が高いため、同じ積立額でも年間約3万6000円の節税効果が得られます。
現役生活の残り時間が短くなる40代・50代にとって、この確実な節税分は運用利回りに上乗せされるボーナスと同じ意味を持ちます。
- 所得税:累進課税により高所得者ほど高い税率が適用される
- 住民税:所得に関わらず一律で約10%が適用される
- 還付方法:会社員の場合は年末調整や確定申告を通じて税金が戻る
2026年12月改正!拡充される掛け金上限と制度の進化
2026年12月より、iDeCoはさらなる進化を遂げます。
特に注目すべきは、会社員や公務員の掛け金上限額の大幅な引き上げです。
これまで多くの会社員は月額1.2万円から2.3万円程度が上限でしたが、2026年12月以降は多くのケースで月額6万2000円まで拠出可能となります。
これにより、今まで新NISAだけでは非課税枠が余っていた層も、iDeCoを併用することでより効率的な資産形成が可能になります。
また、加入可能年齢についても改正が進んでいます。
現在は65歳未満までですが、2026年12月からは拠出可能期間が70歳まで拡大されます。
50代から投資を始める人であっても、15年から20年という長期の運用期間を確保できるようになり、複利効果の恩恵を十分に受けられる環境が整いつつあります。
ただし、運用には手数料がかかる点も忘れてはいけません。
- 1加入時手数料:2,829円(初回のみ)
- 2運用中手数料月額171円(ネット証券利用時の最低額)
- 32027年以降月額186円程度へ引き上げ予定
成功の鍵は出口にあり!受け取り時の税金と10年ルールの罠
iDeCoの最大の難所は「出口」です。
運用益は非課税ですが、最後にお金を受け取る際には「所得」として課税されます。
ただし、ここには強力な「退職所得控除」という仕組みが用意されています。
掛け金を出した期間(加入期間)を勤続年数と見なし、一定額まで非課税で受け取れるというものです。
例えば、30年間iDeCoを続ければ、1500万円までは非課税枠が適用されます。
しかし、ここで注意が必要なのが「会社からの退職金」との兼ね合いです。
iDeCoの退職所得控除と会社の退職金が同じ時期に支払われると、合算して計算されてしまい、非課税枠をオーバーするリスクが生じます。
以前は「5年空ければOK」とされていたルールも、2026年の改正により10年の間隔が必要になる方向で調整が進んでいます。
出口戦略を誤ると、せっかくの節税メリットが課税で相殺されてしまうため、自身の退職時期と受取時期のシミュレーションが不可欠です。
- 一時金受取:退職所得として扱われ、退職所得控除が適用される
- 年金受取:公的年金等控除が適用される雑所得として扱われる
- 併用受取:金融機関によっては一部を一時金、残りを年金として受け取れる
結論・どちらを優先すべきか?個別の状況に応じた選択術

結局、40代・50代はどちらを優先すべきなのでしょうか。
その答えは、現在の「年収」と「資産の余裕度」にあります。
まず、家計の余裕が少なく、急な支出に備えたい場合は新NISAを優先すべきです。
いつでも解約できる安心感は、何物にも代えがたいからです。
制度自体もシンプルで、投資信託(オルカンやS&P500など)を選ぶだけで手軽に始められます。
一方で、年収が一定以上あり、老後資金の確保に特化したい場合はiDeCoの優先度が高まります。
特に、現役引退まで10〜20年しかないこの世代にとって、掛け金による節税効果は即効性のある資産増加策です。
60歳までの資金ロックも、老後資金と割り切れる年齢であればデメリットにはなりにくいでしょう。
理想は新NISAで柔軟な資産を確保しつつ、iDeCoで確実に所得税を削るハイブリッド運用です。
- 年収が高い人:iDeCoによる節税効果をフル活用する価値あり
- 専業主婦・パート:所得控除の恩恵が薄いため新NISAが優先
- 50代からの開始:受取可能年齢が後ろ倒しになる(10年加入ルール)点に留意
- 自営業者:掛け金上限が大きく、退職金代わりとしてiDeCoは必須級
