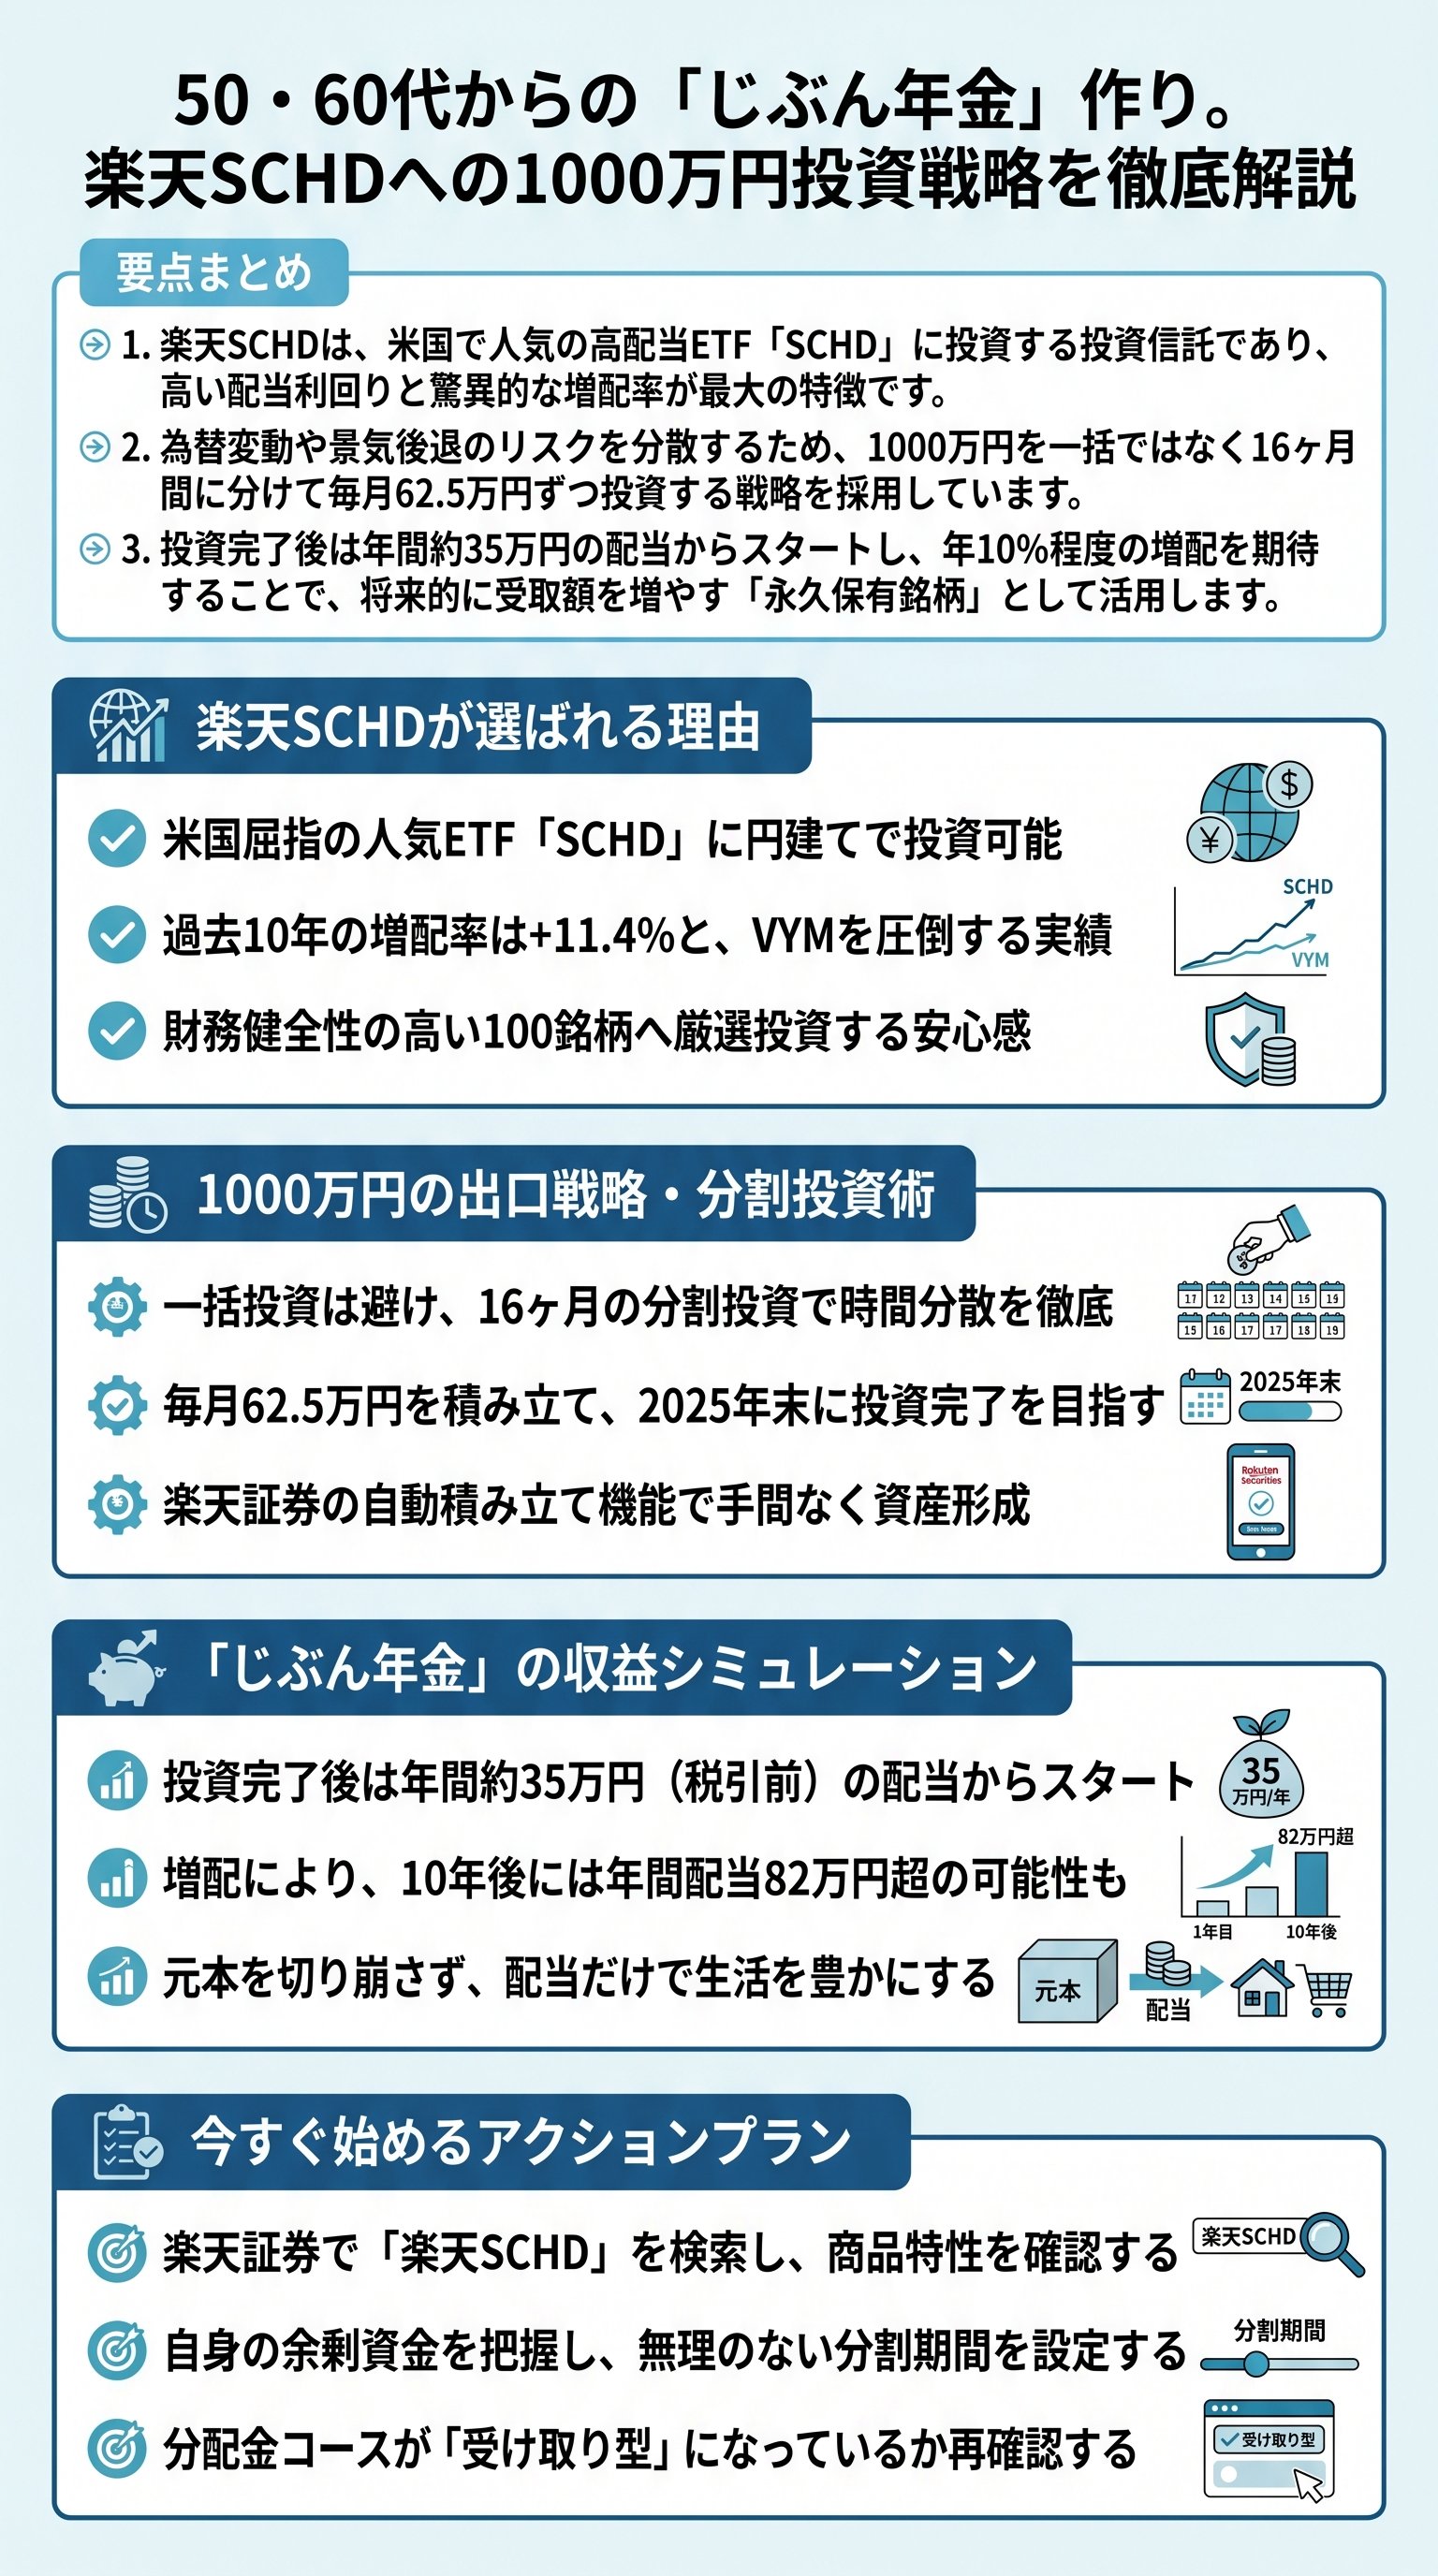
楽天SCHD誕生の背景と仕組み
楽天高配当株式米国ファンド(四半期決算型)、通称「楽天SCHD」は、2024年9月に運用を開始した非常に注目度の高い投資信託です。
このファンドの最大の特徴は、米国で絶大な人気を誇るETFである「シュワブ・米国配当株式ETF (Schwab US Dividend Equity ETF)」に実質的に投資できる点にあります。
これまでは日本の証券会社で直接購入することが難しかった優良銘柄が、投資信託という形で手軽に取引可能になったのです。
投資信託ならではの3つのメリット
楽天SCHDが投資家から支持されている理由は、単に投資対象が優れているからだけではありません。
投資信託という形態をとることで、従来のETFにはなかった利便性が加わっています。
- 少額投資が可能100円という少額から投資を始めることができます。
- 積立設定が容易クレジットカード決済や証券口座からの自動引落による積立が簡単です。
- ポイント還元の対象楽天証券のサービスを活用することで、投資しながらポイントを貯めることができます。
これまでの高配当株投資は、まとまった資金が必要であったり、外国税額控除の手続きが煩雑であったりする課題がありました。
しかし、このファンドの登場により、初心者から熟練者までが効率的に配当資産を築ける環境が整ったといえます。
厳選された100銘柄の選定基準
楽天SCHDが連動を目指す指数である「ダウ・ジョーンズUSディビデンド100・インデックス (Dow Jones US Dividend 100 Index)」は、非常に厳しい基準で銘柄を選別しています。
単に配当利回りが高いだけでなく、企業の健全性も重視されています。
- 110年以上連続の配当長期にわたって株主に還元を続けている実績が必須です。
- 2ファンダメンタルズの評価キャッシュフローやROE(自己資本利益率)などが一定基準を満たす必要があります。
- 3時価総額と流動性一定規模以上の安定した企業のみが対象となります。
このように、財務が健全で成長性もある企業に絞って投資を行うため、景気後退局面でも比較的強い耐性が期待できます。
楽天証券で手軽に米国高配当株投資を行いたい人にとって、まさに本命と言える商品が登場したのです。
運用コストに関しても、信託報酬は年0.192%程度に抑えられており、長期保有を前提とした資産形成に適しています。
自分年金を作りたい世代にとって、有力な選択肢になることは間違いありません。
VYMやSPYDを凌ぐ圧倒的な実績
高配当株投資において比較対象となるのが、VYMやSPYDといった既存の有名ETFです。
楽天SCHDが投資対象とするSCHDは、これらの競合と比較しても非常に優れたパフォーマンスを過去に示してきました。
特に注目すべきは、配当を受け取りながら資産価値そのものも上昇していくトータルリターンの高さです。
ライバルETFとの主要項目比較
米国高配当ETFの主要3銘柄を比較すると、楽天SCHDのバランスの良さが際立ちます。
| 項目 | 楽天SCHD (SCHD) | VYM | SPYD |
|---|---|---|---|
| 配当利回り | 約3.48% | 約3.21% | 約4.0%以上 |
| 過去10年増配率 | 11.4% | 7.1% | 1.0%以下 |
| 銘柄数 | 100 | 約400 | 80 |
| 運用方針 | 財務健全性重視 | 市場全体に近い配当株 | 配当利回り重視 |
SPYDは配当利回りこそ高いものの、トータルリターンが伸び悩む傾向があります。
一方で、VYMは分散が効いており安定していますが、増配率ではSCHDに一歩譲ります。
配当と値上がりの両取りを狙えるのがSCHDの強みです。
驚異的な増配率がもたらす恩恵
投資家が楽天SCHDに熱い視線を送る最大の理由は、その驚異的な「増配率」にあります。
過去10年間の平均増配率は11.4%に達しており、これはVYMの約7%を大きく上回る数値です。
増配率が高いということは、保有し続けるだけで将来受け取れる配当金が雪だるま式に増えていくことを意味します。
- 11年連続の増配実績設定以来、一貫して配当を増やし続けています。
- 複利効果の最大化増配によって取得単価に対する利回りが年々上昇します。
- インフレ対策物価上昇を上回るペースで配当が増えることが期待できます。
トータルリターンにおいても、直近5年間で約89%という高い実績を記録しています。
これは、高配当銘柄でありながら、株価そのものの上昇も期待できることを証明しています。
配当金を生活費の足しにしながらも、元本そのものを成長させていきたいという欲張りなニーズに応える設計となっています。
特定のセクターに偏りすぎず、財務優良株を厳選する手法は、長期的な安定成長を望む投資家にとって理想的な形です。
特に50代や60代から投資を始める場合、この安定感は大きな武器になります。
こうしたデータから、楽天SCHDは単なる高配当ファンドではなく、トータルでの資産形成力が極めて高い銘柄であると評価できます。
1000万円を確実に運用する積立戦略
大きな資金を投資に回す際、最も悩むのが「投資のタイミング」です。
特に2024年後半から2025年にかけては、米国の利下げや円高の進行、さらには景気後退の懸念など、不透明な要素が数多く存在します。
そのため、1000万円というまとまった資金を一括で投入するのではなく、時間を分散させる戦略が有効です。
16ヶ月にわたる分割投資の意義
相場の乱高下に左右されず、精神的な安定を保ちながら資産を積み上げるために、16ヶ月という期間を設定した分割投資が推奨されます。
具体的には、月々62.5万円ずつを機械的に積み立てていく方法です。
- 1為替変動リスクの軽減ドル円相場が大きく動く中、購入時期を分散して平均化します。
- 2景気後退への備え暴落が起きた際も、安く買い増せる余力を持つことができます。
- 3投資習慣の確立定額で積み立てることで、感情に流されない運用が可能です。
この戦略の肝は、現在の円安水準で慌てて買わずに、時間を味方につけて取得コストを平準化することにあります。
特に退職金などの大切な資金を運用する場合、短期的な損失でパニックにならない工夫が重要です。
楽天証券での具体的な設定手順
楽天証券でこの戦略を実行する場合、証券口座からの引き落としを活用するのがスムーズです。
クレジットカード積立やキャッシュ積立も併用可能ですが、総額1000万円規模の投資を目指すなら、マネーブリッジによる楽天銀行との連携が最も管理しやすいでしょう。
- 引落方法証券口座(マネーブリッジ)を選択。
- 分配金コース今回の目的は「自分年金」であるため、必ず「受取型」を選択します。
- 口座区分新NISAの成長投資枠(年間240万円)を優先し、溢れた分は特定口座を使用します。
毎月の積立日を特定の日(例えば28日)に固定することで、投資の自動化を完了させます。
これにより、毎日の株価チェックに翻弄されることなく、着実に資産を積み上げることが可能になります。
一括投資をしたい気持ちを抑え、あえて時間をかけるこの手法は、長期的な成功確率を確実に高めます。
リスクを管理しながら確実に配当の土台を築くのが、プロフェッショナルな大人の投資戦略です。
このように、慎重かつ大胆に資金を投入していくことで、市場の荒波を乗り越えながら、目標とする資産構成へと近づいていくことができます。
将来の配当金を最大化する増配の力
1000万円の投資が完了した後の景色は、非常に明るいものになる可能性があります。
楽天SCHDへの投資が完了した2026年以降、年間で得られる配当金のシミュレーションを行うと、その威力がより鮮明に理解できます。
配当利回りを3.5%と想定した場合、まずは年間35万円(税引前)の不労所得が手に入ることになります。
10年後の配当金シミュレーション
SCHDの過去の増配率に基づき、年10%の増配が続くと仮定した場合、受け取れる配当金は驚くべき伸びを見せます。
以下の表は、元本1000万円を維持したまま、増配だけでどれほど受取額が増えるかを示したものです。
| 年目 | 年間配当金 (推定) | 月額換算 (目安) |
|---|---|---|
| 1年目 (2026年) | 350,000円 | 約2.9万円 |
| 3年目 (2028年) | 423,500円 | 約3.5万円 |
| 5年目 (2030年) | 512,435円 | 約4.2万円 |
| 10年目 (2035年) | 825,300円 | 約6.8万円 |
このように、当初は月3万円程度だった配当金が、10年後には月7万円近くまで成長する可能性があるのです。
これは、預金では絶対に成し得ない資産の成長です。
元本を切り崩すことなく、生活の質を年々向上させていけることが、この戦略の最大の魅力と言えます。
自分年金としての活用方法
成長した配当金は、老後の生活を支える強力なバックアップとなります。
国民年金や厚生年金に加えて、この「じぶん年金」があることで、精神的な余裕は劇的に変わります。
- 趣味や旅行の資金増配分を贅沢な時間のために使うことができます。
- 医療費や介護への備え将来の不透明な出費を、増え続ける配当金でカバーします。
- 次世代への資産承継元本を維持しているため、子供や孫に優良な資産をそのまま残せます。
1000万円を銀行に預けたままにしておけば、10年後も額面は1000万円のままですが、インフレによって実質的な価値は目減りしているかもしれません。
一方で、楽天SCHDを通じて優良な米国企業に投資しておけば、企業の成長に伴って配当も増え、実質的な価値を守り抜くことができます。
この「増配」という概念こそが、長期投資家にとっての最強の味方となります。
株価の短期的な変動に一喜一憂せず、配当という果実が育つのをじっくり待つ姿勢が、成功への近道です。
将来の自分や家族のために、今からこの強力なマネーマシンを構築しておく価値は十分にあります。
増配の力を信じて、淡々と継続することが大切です。
税金コストを抑える賢い出口戦略
投資で得た利益を最大化するためには、税金というコストをいかに抑えるかが鍵となります。
特に米国株の配当に関しては、米国での10%課税と日本国内での約20%課税による「二重課税」が発生します。
この問題を正しく理解し、対策を講じることで、手元に残る金額に大きな差が出てきます。
特定口座における二重課税調整の仕組み
通常の米国ETFを直接購入した場合、二重課税を解消するためには確定申告を行い、外国税額控除を適用させる必要があります。
しかし、近年登場した投資信託(SBI・VYMなど)の中には、ファンド内部で自動的に二重課税の調整を行ってくれるものがあります。
- 1自動調整のメリット確定申告の手間なく、国内課税分から米国課税分の一部を取り戻せます。
- 2楽天SCHDの期待仕組み上、楽天SCHDもこの自動調整の対象となる可能性が高いと考えられます。
- 3特定口座の優位性この機能は特定口座で購入した場合にのみ適用されます。
自動調整が適用されれば、配当金から差し引かれる税負担が軽減され、実質的な手取り額が増加します。
これは長期運用において、運用利回りを数パーセント改善させるのと同等の効果を持ちます。
NISA口座での運用に関する注意点
新NISA(成長投資枠)で楽天SCHDを運用する場合、国内での課税は非課税となりますが、米国での10%課税は依然として発生します。
ここには重要な注意点があります。
- 自動調整の対象外NISA口座では国内課税がないため、そもそも二重課税の調整という概念が適用されません。
- 外国税額控除も不可NISAの非課税枠を使っている場合、確定申告による控除も受けることができません。
- トータルの税負担国内課税がゼロになるため、特定口座よりは有利ですが、米国10%分はコストとして残ります。
自分年金作りにおいて、NISA枠を使い切った後に特定口座を活用するのは極めて合理的な判断です。
特定口座であれば二重課税調整の恩恵を受けられる可能性があり、税務上のストレスを低減しながら、効率的に資産を運用し続けることができます。
最終的な出口、つまり配当を受け取り続ける段階において、こうした税制の知識があるかないかは、数十年後の総受取額に数百万単位の影響を与えることもあります。
賢い投資家は、運用だけでなく税金にも気を配るものです。
楽天SCHDという優れた道具を使いこなし、税務上の最適解を組み合わせることで、理想的な自分年金は完成します。
まずは仕組みを正しく理解し、自分にとって最適な口座配分から始めていきましょう。
適切な知識を持って運用を継続すれば、時間の経過とともに資産は確実にあなたを助けてくれる存在へと成長していきます。
将来の安心を手に入れるために、一歩ずつ進んでいくことが何より重要です。
