預金信仰の終焉と個人向け国債の真実
銀行の定期預金に執着する行為。
それは、自ら資産の成長を放棄していることに等しい。
マネーリテラシーの低い層は、未だに「どの銀行の金利が高いか」という些末な問題に一喜一憂している。
だが、真に賢明な投資家が注視しているのは、銀行の提示する数字ではない。
彼らが真っ先に見るのは、個人向け国債の金利動向である。
なぜなら、個人向け国債は多くのケースにおいて、定期預金の完全なる上位互換だからだ。
この単純な事実を理解していない者が、あまりにも多すぎる。
実は、銀行が預金者に利息を支払う仕組みは、驚くほどシンプルで残酷な構造をしている。
銀行は顧客から集めた預金で国債を買い、その利ざやを抜いて、残りを預金者に分配しているに過ぎない。
つまり、銀行を通さずに国債を直接購入すれば、最初から高い利回りを得られる。
この商流を理解すれば、国債以上の利息を銀行が恒常的に支払うはずがないと気づくはずだ。
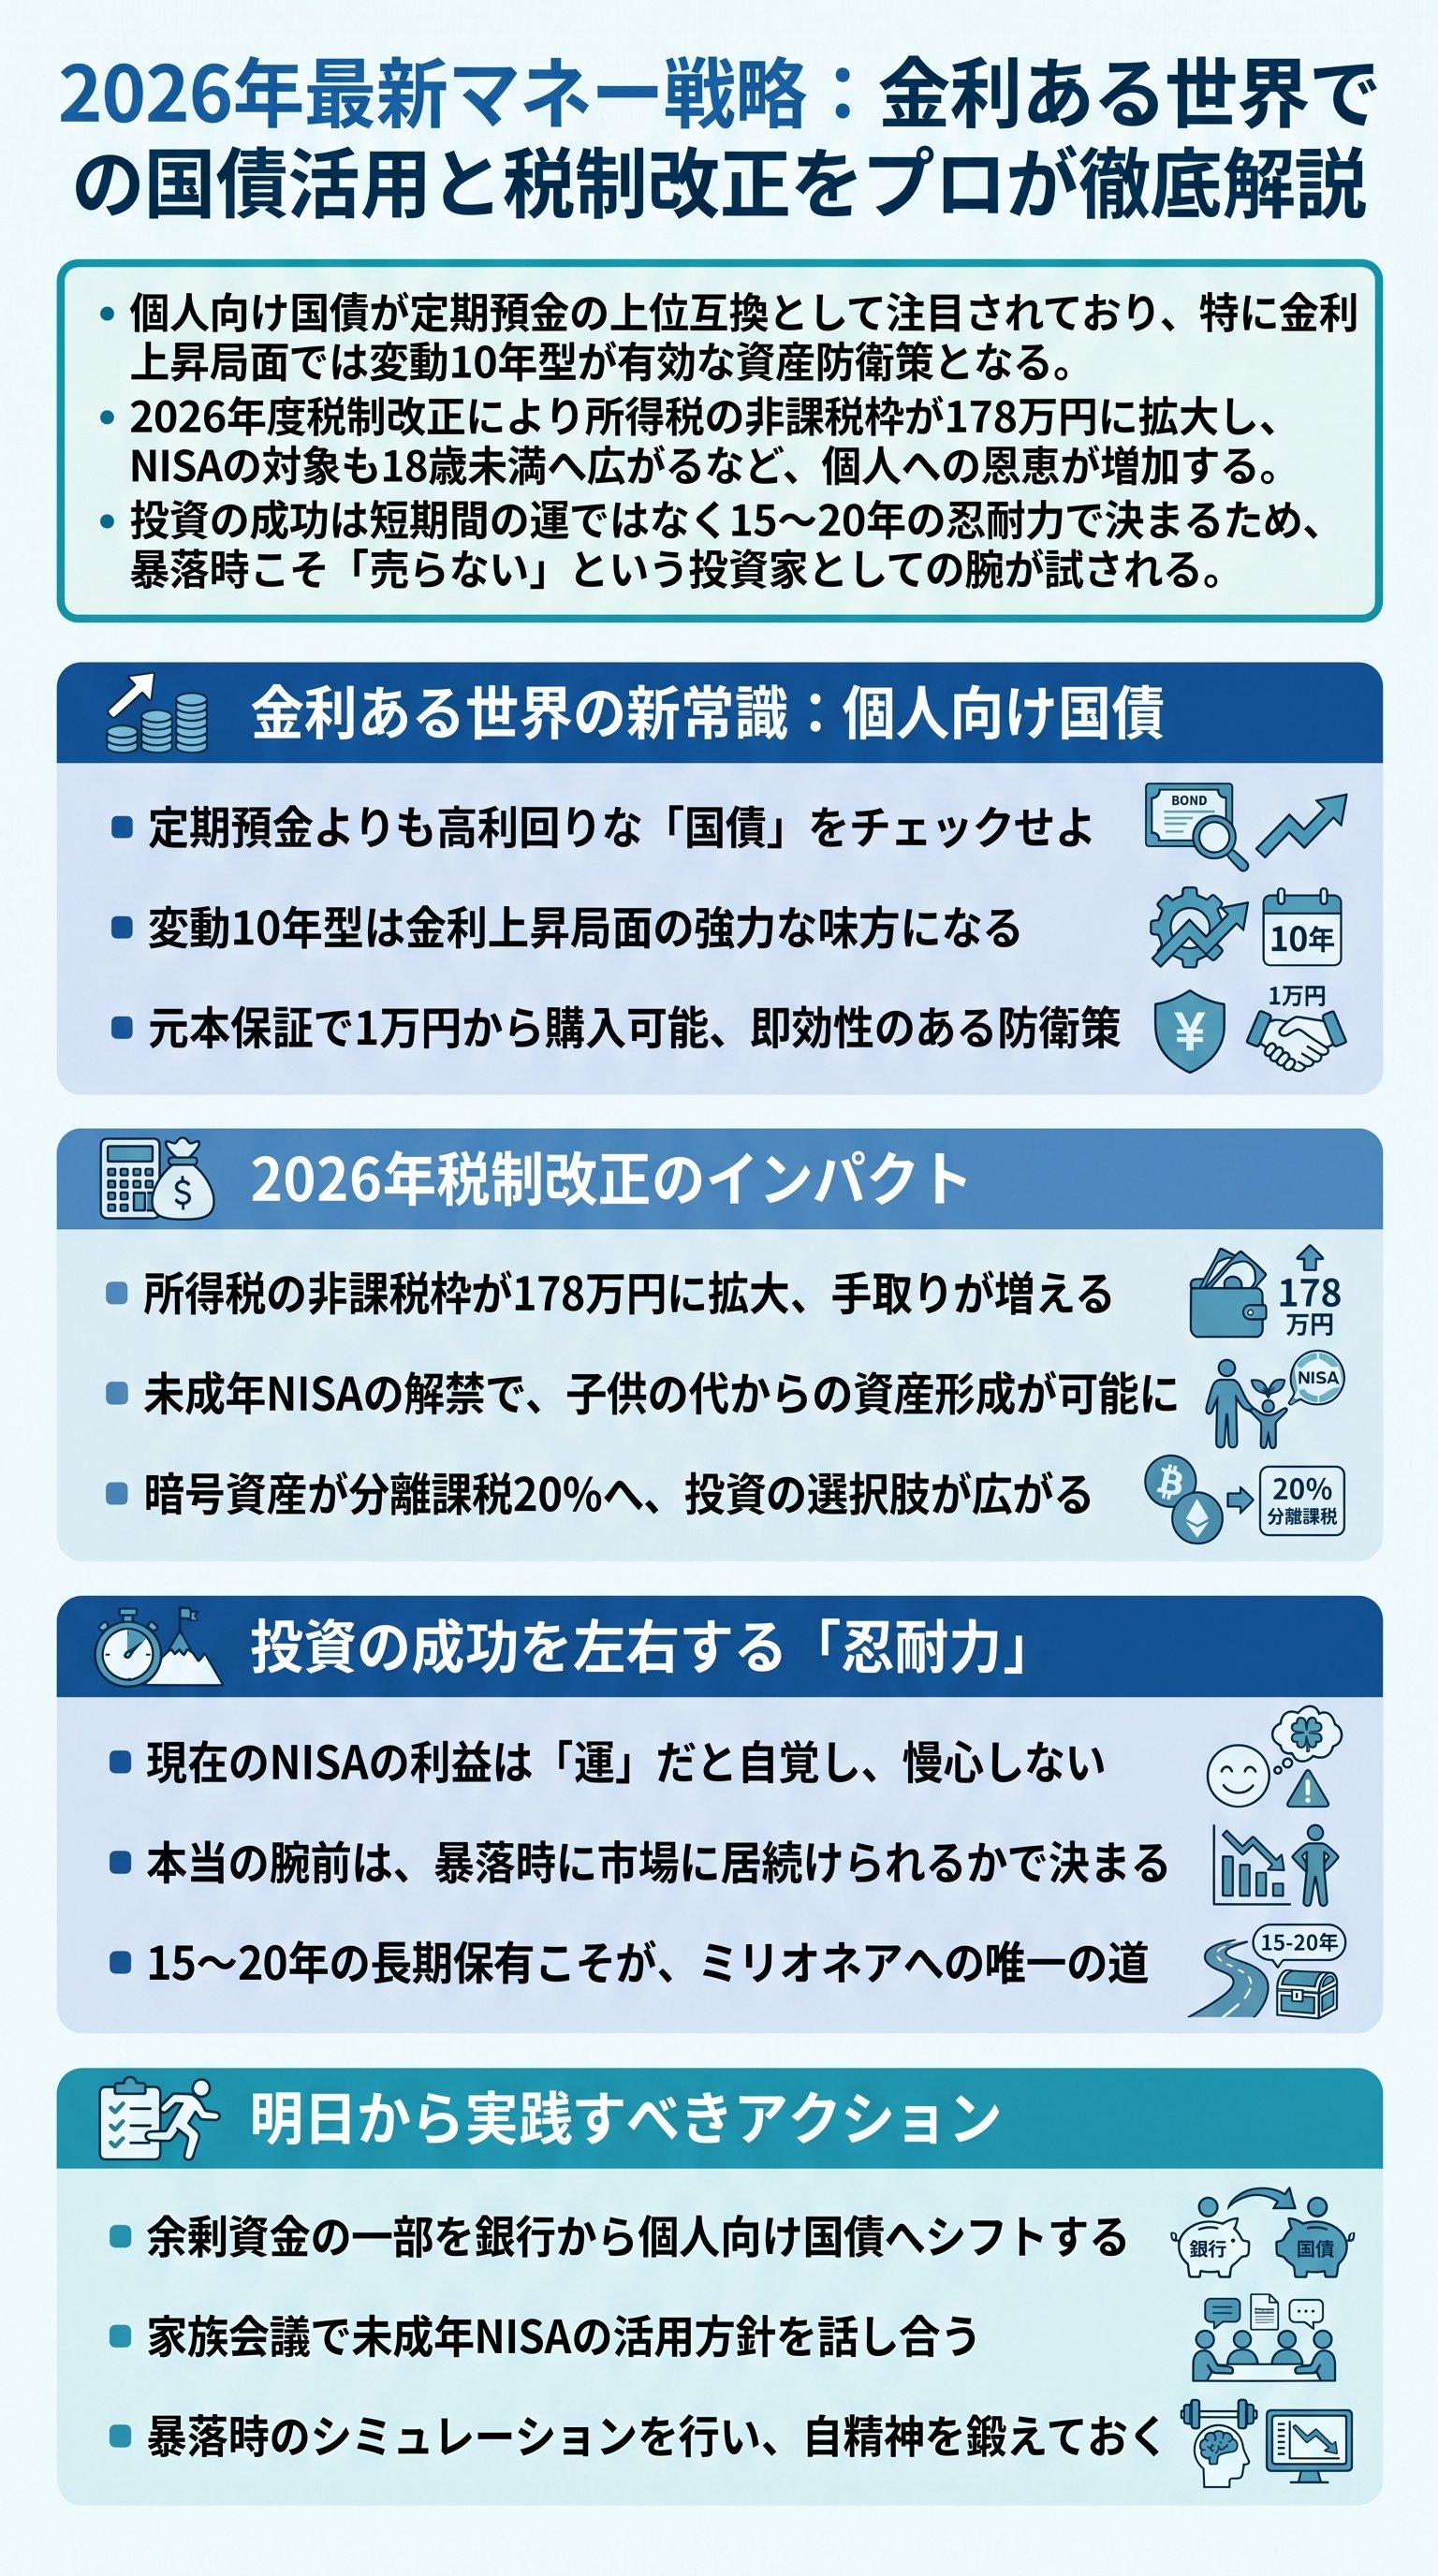
個人向け国債には、固定3年、固定5年、そして変動10年の3つのタイプが存在する。
現在、これらすべての金利が1%を超える水準にまで上昇している。
| 国債の種類 | 特徴 | 適した局面 |
|---|---|---|
| 固定3年 | 3年間金利が変わらない | 短期的な安定運用 |
| 固定5年 | 5年間金利が変わらない | 中期的な資金確保 |
| 変動10年 | 6ヶ月ごとに金利が見直される | 金利上昇局面のヘッジ |
特に注目すべきは、変動10年型である。
これは日本の金利が上昇する局面において、受け取れる利息が連動して増えていく仕組みを持つ。
まさに、インフレと金利上昇に対する最強の守備駒と言えるだろう。
日本政府が破綻するリスクを懸念する声もあるが、民間銀行よりも政府の体力が高いのは歴史的な事実だ。
ただし、注意点もある。
国債はあくまで「現金の置き場所」としての選択肢だ。
インフレ率が国債の金利を上回れば、実質的な購買力は目減りしていく。
だからこそ、資産のすべてを国債に投じるのは保守的すぎる戦略である。
資産全体のバランスを見極め、攻めの株式と守りの国債をどう配合するかが問われている。
今の日本は、長らく続いた「金利なき世界」から「金利ある世界」へと変貌を遂げた。
この景色が変わった瞬間に、自らの思考をアップデートできるか。
それが、小金持ち山に登頂できる者と、麓で迷い続ける者の決定的な差となる。
銀行の窓口へ行く必要などない。
ネット証券でポチるだけで、この恩恵は享受できるのだ。
2026年税制改正がもたらす「格差の正体」

2026年度の税制改正大綱が決定した。
これは単なるルールの変更ではない。
我々の可処分所得を左右する国家の意思表示である。
最も象徴的なのは、いわゆる「年収の壁」が178万円へと大幅に引き上げられる点だ。
基礎控除の拡大により、手取り額が増えることは表面的には朗報と言えるだろう。
しかし、この改正の裏側にある「国家の狙い」を見抜かねばならない。
所得税の負担が減る一方で、政府はより巧妙に、より確実に資産を捕捉し始めている。
特に、NISA(少額投資非課税制度)の対象を18歳未満へと拡大する方針。
これは、「子供の頃から資本主義の波に乗り、自ら資産を形成せよ」という強烈なメッセージだ。
未成年者の年間投資枠は60万円。
非課税限度額は600万円に設定される見込みだ。
生まれた瞬間からこの枠を活用し、複利の力でインデックス投資を続けた子供。
一方で、何もせずにお年玉を預金口座に眠らせておいた子供。
20年後の両者の間には、取り返しのつかない断絶が生じているだろう。
暗号資産(仮想通貨)に関する税制の変化も見逃せない。
これまで最大55%という重税を課されていた雑所得から、20%の分離課税へと移行する。
これは、暗号資産がようやく「投機」から「投資対象」としての市民権を得た証拠だ。
だが、税率が下がったからといって安易に飛びつくのは愚か者のすることである。
儲けていなければ、税率が何パーセントであろうと無意味なのだから。
青色申告特別控除の要件も、よりデジタル化への傾斜を強めている。
会計ソフトを使いこなせない旧時代の個人事業主は、容赦なく切り捨てられる。
控除額が75万円に引き上げられる一方で、紙の申告者は10万円へと大幅減額されるのだ。
これはもはや、国による「ITリテラシーの選別」に他ならない。
一見すると個人に有利な改正が並んでいるように見える。
だが、その影では「超富裕層」への課税強化という本丸が動き出している。
政府はまず、自分に関係ないと思わせる場所からルールを作り始める。
そして、ゆっくりと、しかし確実にその網を一般層へと広げていくのが常套手段だ。
政府の動向を疑いの目で見続けること。それが資産防衛の第一歩である。
米国401kミリオネアが証明する継続の魔力

海の向こう、アメリカでは「401kミリオネア」が続々と誕生している。
確定拠出年金だけで資産100万ドル(約1.5億円)を突破した猛者たちのことだ。
彼らは何か特別な才能を持っていたのか。
答えは否である。
彼らが持っていたのは、才能ではなく、鋼の規律と圧倒的な忍耐力だ。
アメリカの証券会社フィデリティのデータによれば、100万ドル超えの口座数は過去最高水準にある。
要因は至極単純だ。
過去数年間にわたる米国株の記録的な高騰である。
3年前に1,000万円を投じていた者は、今や2,000万円を手にしている計算だ。
円安の恩恵を受けた日本人投資家であれば、その資産はさらに膨れ上がっている。
一方で、アメリカでは「平凡なミリオネア」という皮肉な言葉も生まれている。
100万ドルを持っていても、生活水準は中間層と変わらないという指摘だ。
UBSの分析によれば、真にリッチな生活を送るには7.5億円が必要だという。
だが、そのようなメディアの煽りは一切無視して構わない。
自由の価値は、他人の定義によって決まるものではないからだ。
- 1収入の一定割合を強制的に貯蓄に回す。
- 2税制優遇制度(NISAやiDeCo)を極限まで使い倒す。
- 3手数料の安いインデックスファンドを買い続ける。
- 4何が起きても、絶対に売らない。
この4つのステップを淡々とこなすことが、資産形成の基本となる。
ミリオネアになるための再現性は、人類史上かつてないほどに高まっている。
しかし、これほど簡単な方法があるにもかかわらず、多くの脱落者が出る。
それは、人間が本能的に「他人との比較」という地獄から抜け出せないからだ。
賢い個人投資家は、市場の乱高下を「株価の一部」として受け入れている。
経済の先行きが不透明な時ほど、彼らは積み立ての手を止めない。
安値で仕込める絶好のチャンスであることを、理屈ではなく本能で理解しているのだ。
「NISAミリオネア」という言葉が日本で一般的になる日も、そう遠くはないだろう。
その時、貴様がそのリストに名を連ねているかどうかが、今この瞬間の決断にかかっている。
新NISAの成功は「ただの運」であるという警告
新NISAが開始され、利用者の約9割がプラスの運用成績を出しているという。
SNSやメディアでは「NISAをやって本当によかった」という歓喜の声が溢れている。
だが、あえて冷や水を浴びせよう。
その利益は貴様の腕ではない。
単なる「運」が良かっただけだ。
グラフを見れば一目瞭然である。
大半の利用者が10%から30%の利益を得ている。
これは新NISAが始まったタイミングと、世界的な株高、そこで円安が完璧に合致した結果に過ぎない。
インデックスファンドを放置しているだけで資産が増える。
この「ヌルゲー」状態に慣れきってしまった投資家ほど、暴落時に真っ先に脱落する。
投資の成績は、1年や2年という短期間で測れるものではない。
本当の意味で「自分の力で資産を築いた」と言えるのは、15年から20年のスパンを経た後だ。
銘柄選定やタイミングを見極める時代は終わった。
今の時代に求められているのは、圧倒的な「握力」と「自制心」である。
| 局面 | 凡庸な投資家の行動 | 賢明な投資家の行動 |
|---|---|---|
| 上昇相場 | 浮かれて無計画に買い増す | 淡々と決めた額を積み立てる |
| 下落相場 | 恐怖で狼狽売りし、退場する | 「安売りセール」と喜び買い続ける |
| 停滞相場 | 飽きて投資をやめる | 複利の効果を信じて放置する |
もし明日、リーマンショック級の大暴落が起きたらどうなるか。
「NISAなんて国ぐるみの詐欺だ」と罵声を浴びせる者が続出するだろう。
「オルカンを勧めた奴は責任を取れ」という阿鼻叫喚の声がネットを埋め尽くすはずだ。
その時、貴様は冷徹に買い注文を出し続けられるか?
その覚悟がないのであれば、今の含み益など幻に過ぎない。
投資は、勝っている時は誰でも楽しい。
だが、本当の勝負は、世界が真っ暗闇に包まれた時に始まる。
今の幸運を自分の実力だと勘違いしてはならない。
真の投資家とは、嵐の中でも歩みを止めない者のことだ。
その精神的なタフネスこそが、最終的な資産の額を決定づけるのである。
金利上昇時代の不動産・Jリート戦略の鉄則
住宅ローンの固定金利が上昇している。
「フラット35」の最低金利が2%を超えた。
これは2017年の現行制度開始以来、最高水準である。
「家は早く買ったほうがいい」という焦燥感が世間を覆っているが、落ち着け。
この局面でこそ、お金の世界の基本原則に立ち返るべきだ。
基本原則は極めてシンプルである。
「値上がりするものは所有し、値下がりするものはレンタルする」。
3,000万円で買った家が、将来5,000万円で売れる確信があるなら迷わず買え。
だが、多くの地方や郊外の物件は、買った瞬間に価値が剥落する「負債」に過ぎない。
「売上(値上がり)はすべてを癒やす」が、それが不透明なら賃貸が正解だ。
一方で、不動産投資信託であるJリート(J-REIT)は面白い動きを見せている。
金利上昇は本来、借入金で物件を運用するリートにとって逆風だ。
だが、最近のJリートは他国のリートを凌駕するパフォーマンスを見せている。
なぜか。
「最悪の事態」を既に織り込み済みだったからだ。
Jリートの魅力は、何と言ってもその配当(分配金)の安定性にある。
ビルの賃料というものは、株価のように毎日激しく変動するものではない。
株価がグダグダな時期にこそ、こうした「チャリンチャリンとお金を生む仕組み」が光る。
ただし、個別銘柄を追うのはプロの領域だ。
一般人は市場全体に投資するリート指数連動型のETFを選ぶのが基本だ。
- 1全員が「リートはゴミだ」と絶望している時に仕込む。
- 2分配金利回りが高まっている局面を狙い撃つ。
- 3金利上昇への耐性がある「都心の優良物件」を持つ銘柄を注視する。
不動産は景気に敏感なセクターであり、暴落時の耐性は驚くほど低い。
金融危機が起きれば、株式以上に凄まじい勢いで叩き売られるのが常だ。
だからこそ、ポートフォリオの一部にスパイスとして加える程度が丁度いい。
決して、全財産を一つのアセットに突っ込むような「やんちゃ」はするな。
結局のところ、勝機は常に「大衆の逆」にある。
金利が上がって皆が右往左往している時こそ、冷静に数字を弾き、淡々と行動せよ。
今日が人生で一番若い日だ。
小さな知識の積み重ねが、とんでもない場所へ行くための唯一の道であることを忘れるな。
