口座を増やすな、削れ:2026年版「ミニマリズム資産管理」の鉄則
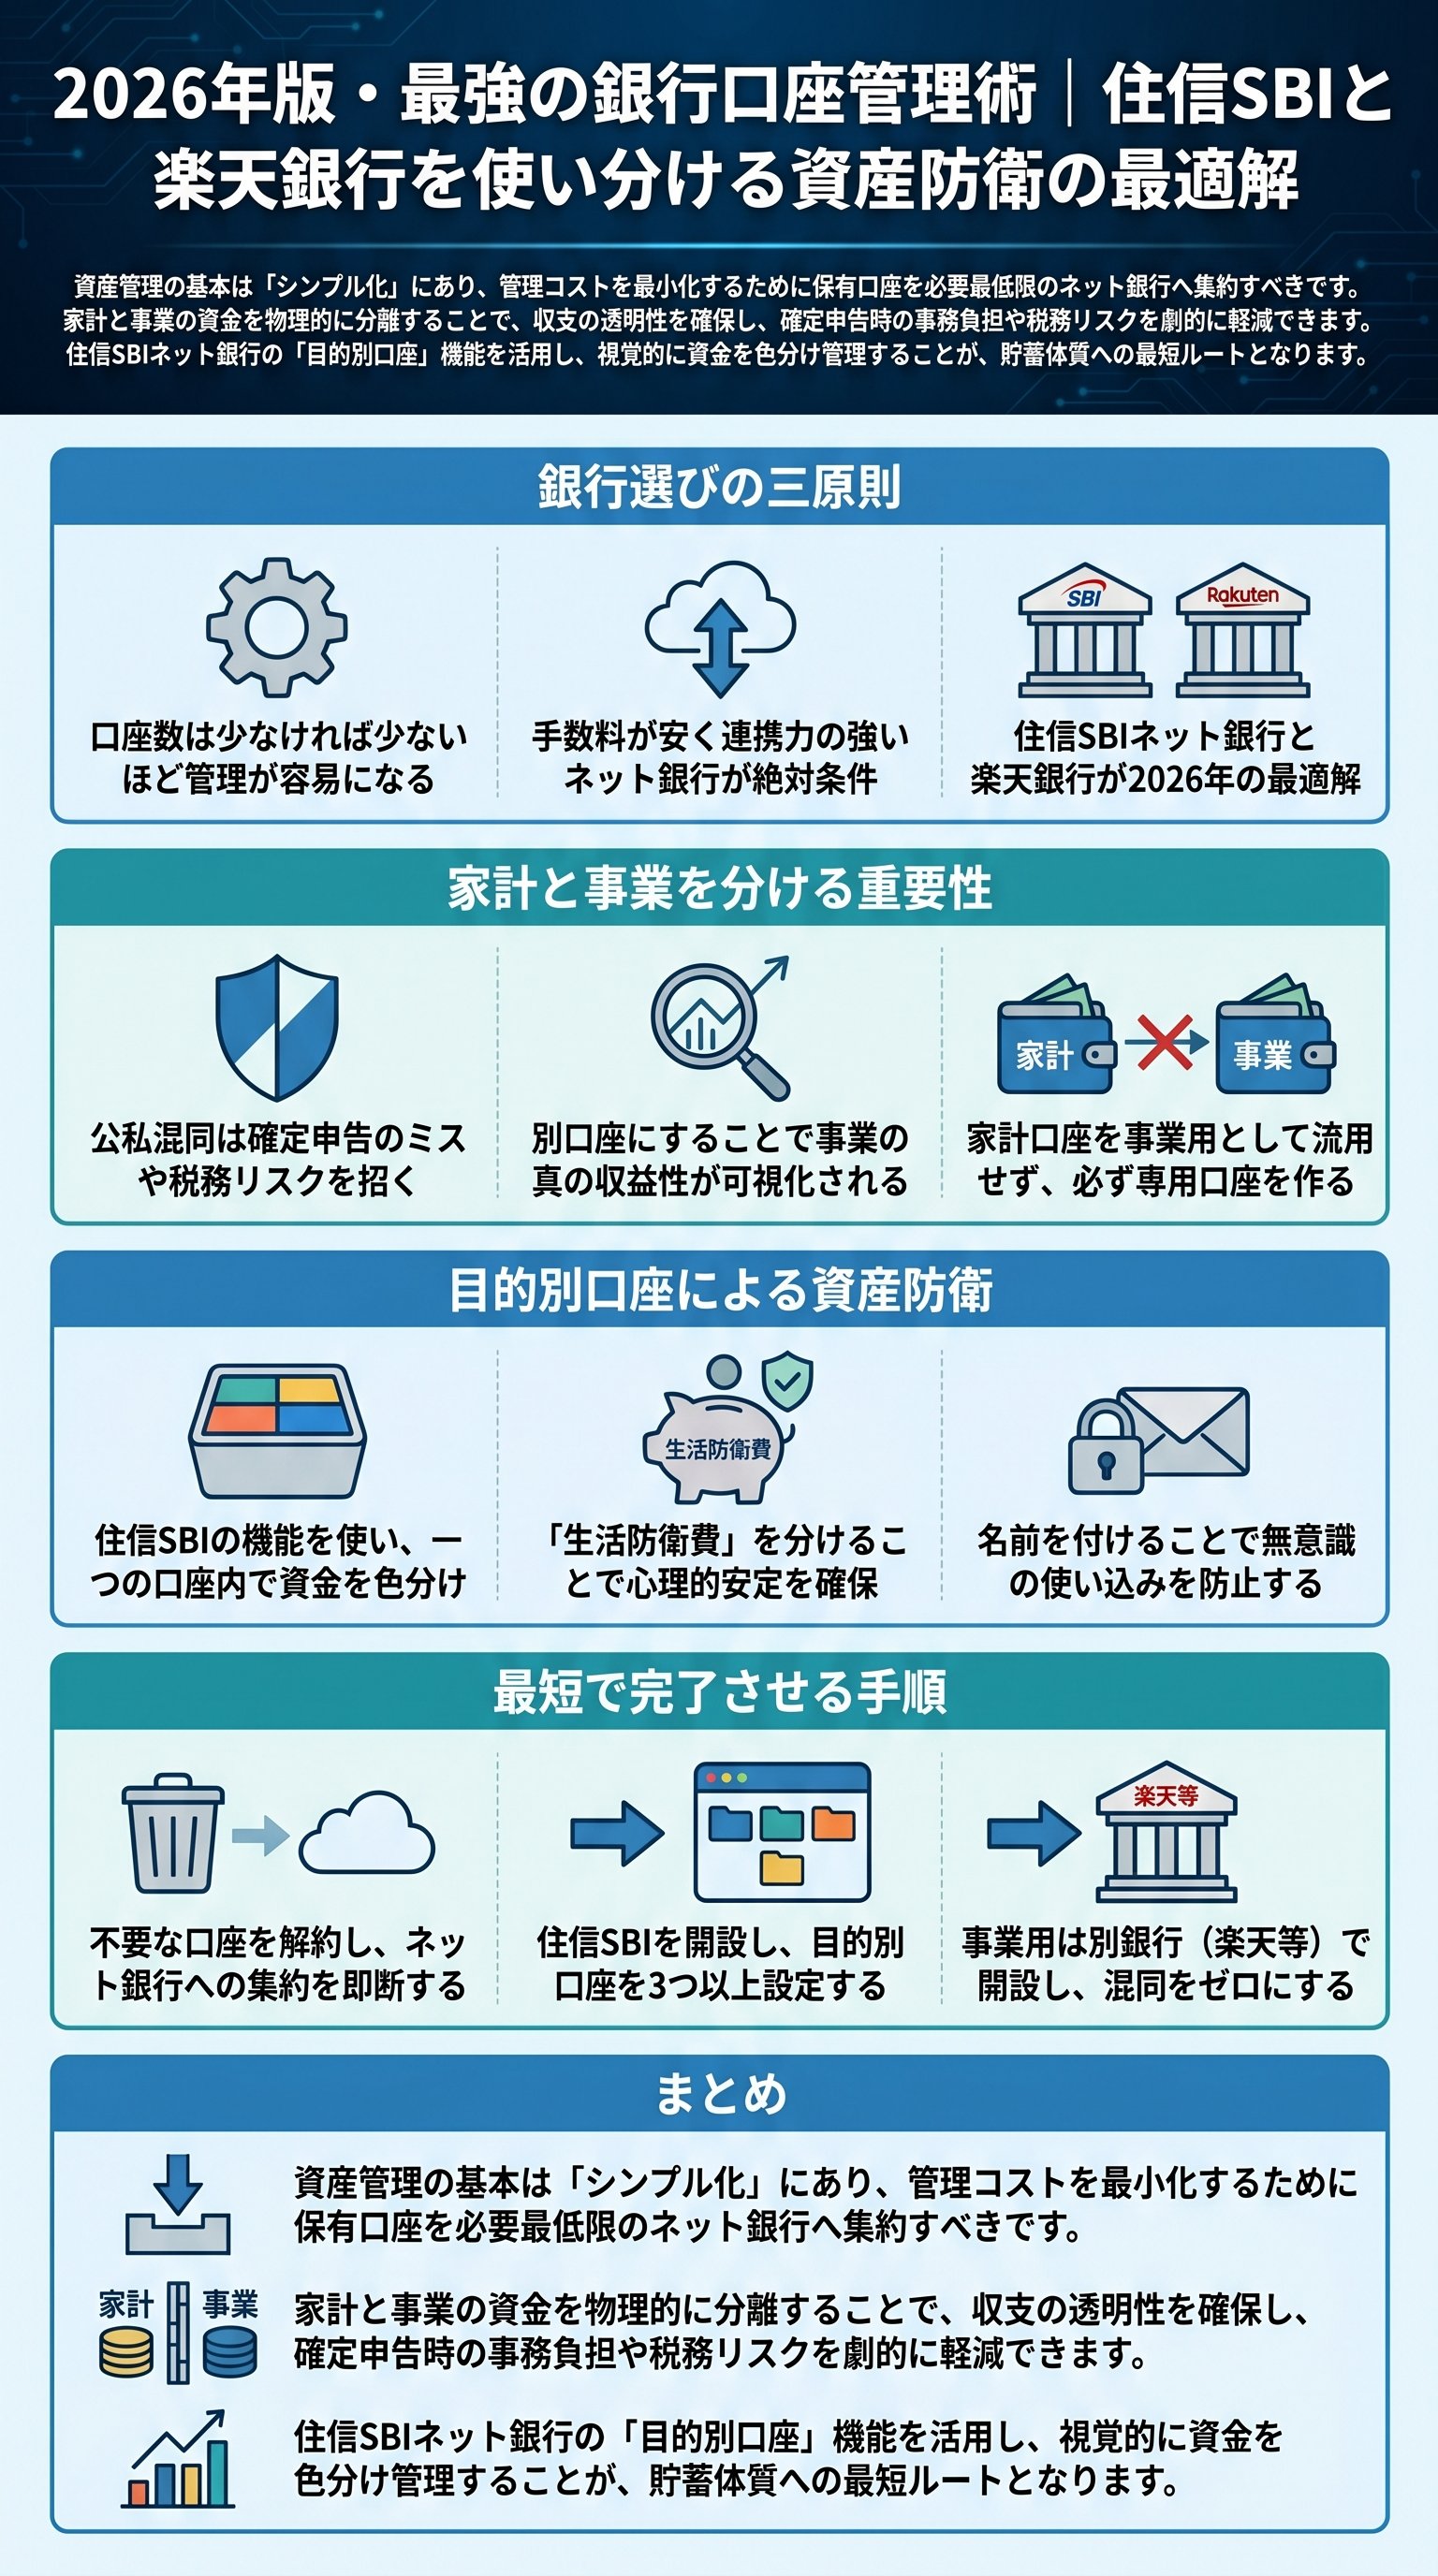
資産管理の成否は、その構造がいかに「シンプルであるか」に集約される。
多くの凡人は、キャンペーンや金利の微差に踊らされ、無秩序に銀行口座を増殖させていく。
だが、それは管理コストという名の負債を自ら背負い込む愚行に他ならない。
実は、資産家ほど自分の管理下に置く口座数を極限まで絞り込んでいる。
理由は明快だ。
「把握できない資産は、存在しないも同然」だからである。
口座が5個ある人間と、2個に集約している人間では、異常への察知能力に天と地ほどの差が出る。
つまり、複雑なものを複雑なまま管理しようとする傲慢さを捨てなければならない。
管理がシンプルになれば、フィッシング詐欺や不正送金の兆候にも即座に気づくことができる。
何より、家計の状態を把握するための脳内リソースを、別の「稼ぐ活動」に割けるようになるのだ。
だからこそ、まずは手元の銀行口座を棚卸しし、不要なものを徹底的に解約せよ。
メガバンク、地銀、信用金庫——これらは小金持ちを目指す我々にとって、もはや「過去の遺物」でしかない。
これらをメインに据え続けることは、現代戦において竹槍で戦うようなものである。
| 項目 | 従来の銀行管理 | 現代のミニマム管理 |
|---|---|---|
| 口座数 | 目的ごとに無数に増える | 必要最小限(2〜3個) |
| 管理負担 | 通帳記帳や複数アプリで煩雑 | 1つのアプリで完結 |
| 透明性 | 全体像が不透明になりがち | リアルタイムで把握可能 |
| セキュリティ | 異常の発見が遅れる | 変化に即座に反応できる |
今すぐ、使っていない休眠口座を全て解約せよ。
それが、貴様が経済的自由への階段を登り始めるための、最初の儀式である。
銀行口座を減らす痛みを受け入れた者だけが、「研ぎ澄まされた資産構造」を手にする権利を得るのだ。
銀行選びの終着駅:住信SBIと楽天、どちらに命運を託すべきか
2026年、我々が選択すべき銀行は、実質的に「住信SBIネット銀行(T NEOBANK)」か「楽天銀行」の二択である。
それ以外の銀行を選択肢に入れる余地は、もはや一ミリも残されていない。
なぜなら、この二行が提供する「圧倒的な使い勝手」と「証券連携」が、他の追随を許さないレベルにあるからだ。
特に、今この瞬間に選ぶべきは「住信SBIネット銀行」である。
かつては楽天銀行が最強の座に君臨していたが、改悪と改善を繰り返す中で、SBIの利便性が際立ってきた。
特に後述する「目的別口座」の存在が、資産管理のゲームチェンジャーとなっている。
ただ、すでに楽天経済圏にどっぷりと浸かっている者は、無理に全てを移行する必要はない。
楽天証券とのマネーブリッジによる金利優遇や、ポイント還元は依然として強力だ。
重要なのは、「メインバンクをどちらかに一本化する」という決断である。
実は、多くの人がSBI新生銀行やPayPay銀行を比較対象に持ってくる。
しかし、トータルバランスで見れば、やはりSBIか楽天の二強で決まりなのだ。
「最強の道具」を手にすることは、戦場において生き残るための最低条件である。
- 1住信SBIネット銀行目的別口座と自動振込が神レベルの利便性。
- 2楽天銀行楽天証券との連携とポイント還元が最大の武器。
- 3それ以外の銀行基本的に解約するか、最低限の利用に留めるべき脇役。
つまり、迷う時間は無駄である。
どちらか一角を選び、徹底的に使い倒せ。
特に、これから資産形成を本格化させるなら、T NEOBANKをメインに据えるのが2026年の正解である。
UIの洗練度、送金手数料の無料枠、そして目的別管理——これらが貴様の資産を加速させる。
公私混同の終焉:事業用口座を分けない者に未来はない
副業や個人事業に取り組む者が犯す「致命的なミス」がある。
それは、プライベートの生活費と、事業の資金を同じ口座で管理することだ。
これを放置している者は、断言するが、いずれ確実に「数字の迷宮」に迷い込み、自滅する。
なぜ、口座を物理的に分けなければならないのか?
理由は単純だ。
「事業の真実」が見えなくなるからである。
一つの口座で全てを混ぜてしまうと、増えた金が「給料の残り」なのか「事業の利益」なのかが判別不能になる。
例えば、100万円の貯金がある状態で、予算30万円で副業をスタートしたとしよう。
この時、家計口座から事業用口座へ30万円を移動させる。
1年後、その口座が50万円になっていれば、事業は「20万円の黒字」だと一目でわかる。
しかし、混ざっていれば、家計の節約で増えたのか事業で稼いだのか、永久に分からない。
さらに、税務上のリスクも看過できない。
確定申告時に泣きを見るのは当然として、万が一の税務調査の際、混同している人間は「管理がずさんな人間」と見なされる。
調査官に「他にもミスがあるはずだ」という疑念を抱かせる隙を与えるのは、あまりに愚かだ。
| 項目 | 混合管理のリスク | 分離管理のメリット |
|---|---|---|
| 収支把握 | 常に霧の中にある | リアルタイムで黒字・赤字が判明 |
| 確定申告 | 通帳から事業費を探す地獄 | 履歴をそのまま出力するだけ |
| 税務調査 | 厳しく追求されるリスク増 | 公私の区別が明白で信頼される |
| 経営判断 | 感覚に頼った運営になる | 数字に基づいた戦略が立てられる |
つまり、口座の分離は、経営者としての「自覚」そのものだ。
「まだ規模が小さいから」という言い訳は通用しない。
規模が小さい時こそ、正確な数字を把握し、「稼ぐ感覚」を研ぎ澄まさなければならない。
事業用の金に手を出すな。
家計の金で事業の穴を埋めるな。
それが鉄の掟である。
「脳内管理」の限界:目的別口座で資金を色分けする生存戦略
人間の脳は、数字を抽象的なまま管理するようにはできていない。
100万円という一塊の数字を、頭の中で「これは生活防衛費、これは家賃、これはパパの小遣い」と仕分けるのは苦行である。
そして、その曖昧さこそが、つい余計な金を使ってしまう「浪費の温床」となる。
そこで活用すべきが、住信SBIネット銀行が提供する「目的別口座」だ。
これは、一つの代表口座の中に、仮想の「貯金箱」を最大10個まで作れる機能である。
現金で言えば、封筒に「家賃」「食費」「教育費」と名前を書いて現金を分ける「封筒管理」のデジタル版である。
例えば、以下のように名前をつけ、資金を自動で振り分ける仕組みを構築せよ。
- 「生活防衛資金」 決して手をつけない聖域。
- 「特別費」税金や家電の買い替えなど、不定期な支出。
- 「子供の学費」未来への投資。
- 「車・住宅修繕」避けられない大型出費の積み立て。
実は、この「見た目で分ける」という行為が、驚くほど貯蓄体質への変容を促す。
頭の中で管理できると豪語する者もいるが、その大半は管理できている「つもり」に過ぎない。
視覚的に切り離された数字を見ることで、脳は「この金は使ってはいけないものだ」と再認識するのである。
- 1用途に名前をつける抽象的な数字に「役割」を与える。
- 2自動で振り分ける意思の力を介在させず、仕組みで金を分ける。
- 3残高を直視する各目的の達成率をリアルタイムで確認する。
つまり、目的別口座とは、貴様の「欲望」を制御するための外部装置だ。
ただし、注意点がある。
この目的別口座の中に「事業用の金」を混ぜてはならない。
それはあくまで「家計・プライベート」という枠組みの中で、目的を分けるための道具である。
事業の金は、これまで述べてきた通り、物理的に異なる口座で管理するのが「王道の流儀」だ。
属性別・最終回答:最短で「小金持ち山」を登る口座構築プラン
ここまでの議論を踏まえ、各人が明日から取るべき「具体的アクションプラン」を提示する。
小金持ち山を登るためには、まず足元の装備を整えることが最優先だ。
自分の状況に当てはまるプランを選び、一切の迷いなく実行に移せ。
まず、現在ネット銀行をメインにしていない初心者は、「T NEOBANK(住信SBIネット銀行)」を開設せよ。
ここを家計管理の司令塔とし、全ての入出金をここへ集約する。
目的別口座を駆使し、家計の「透明化」を即座に完了させるのが第一歩である。
次に、副業をスタートする者は、「家計用とは別の口座」を必ず用意せよ。
楽天銀行をすでに持っているならSBIを、SBIを持っているなら楽天銀行を事業用に割り当てる。
もし、家計で両方使っているという猛者は、「GMOあおぞらネット銀行」という選択肢もある。
大事なのは、「家計と事業が混ざっていない状態」を今すぐ作り出すことだ。
さらに、上級者向けのテクニックとして「銀行の複数持ち(BaaS活用)」がある。
「どうしてもUIが使いやすいSBI系で統一したい」という者は、JAL NEOBANKやヤマダNEOBANKを活用せよ。
これらは中身が住信SBIネット銀行のシステムでありながら、別口座として扱える。
同じ操作感で、家計用と事業用を完全に分離することが可能となる。
結局のところ、結論は変わらない。
「口座数を絞り、ネット銀行を使い、公私を分け、目的別に色を付ける」
このシンプルな原則を愚直に守れる者だけが、資産5,000万円超の「小金持ち山」の頂に立つ。
道具を使いこなし、管理を極限まで削ぎ落とし、最短ルートを突き進め。
