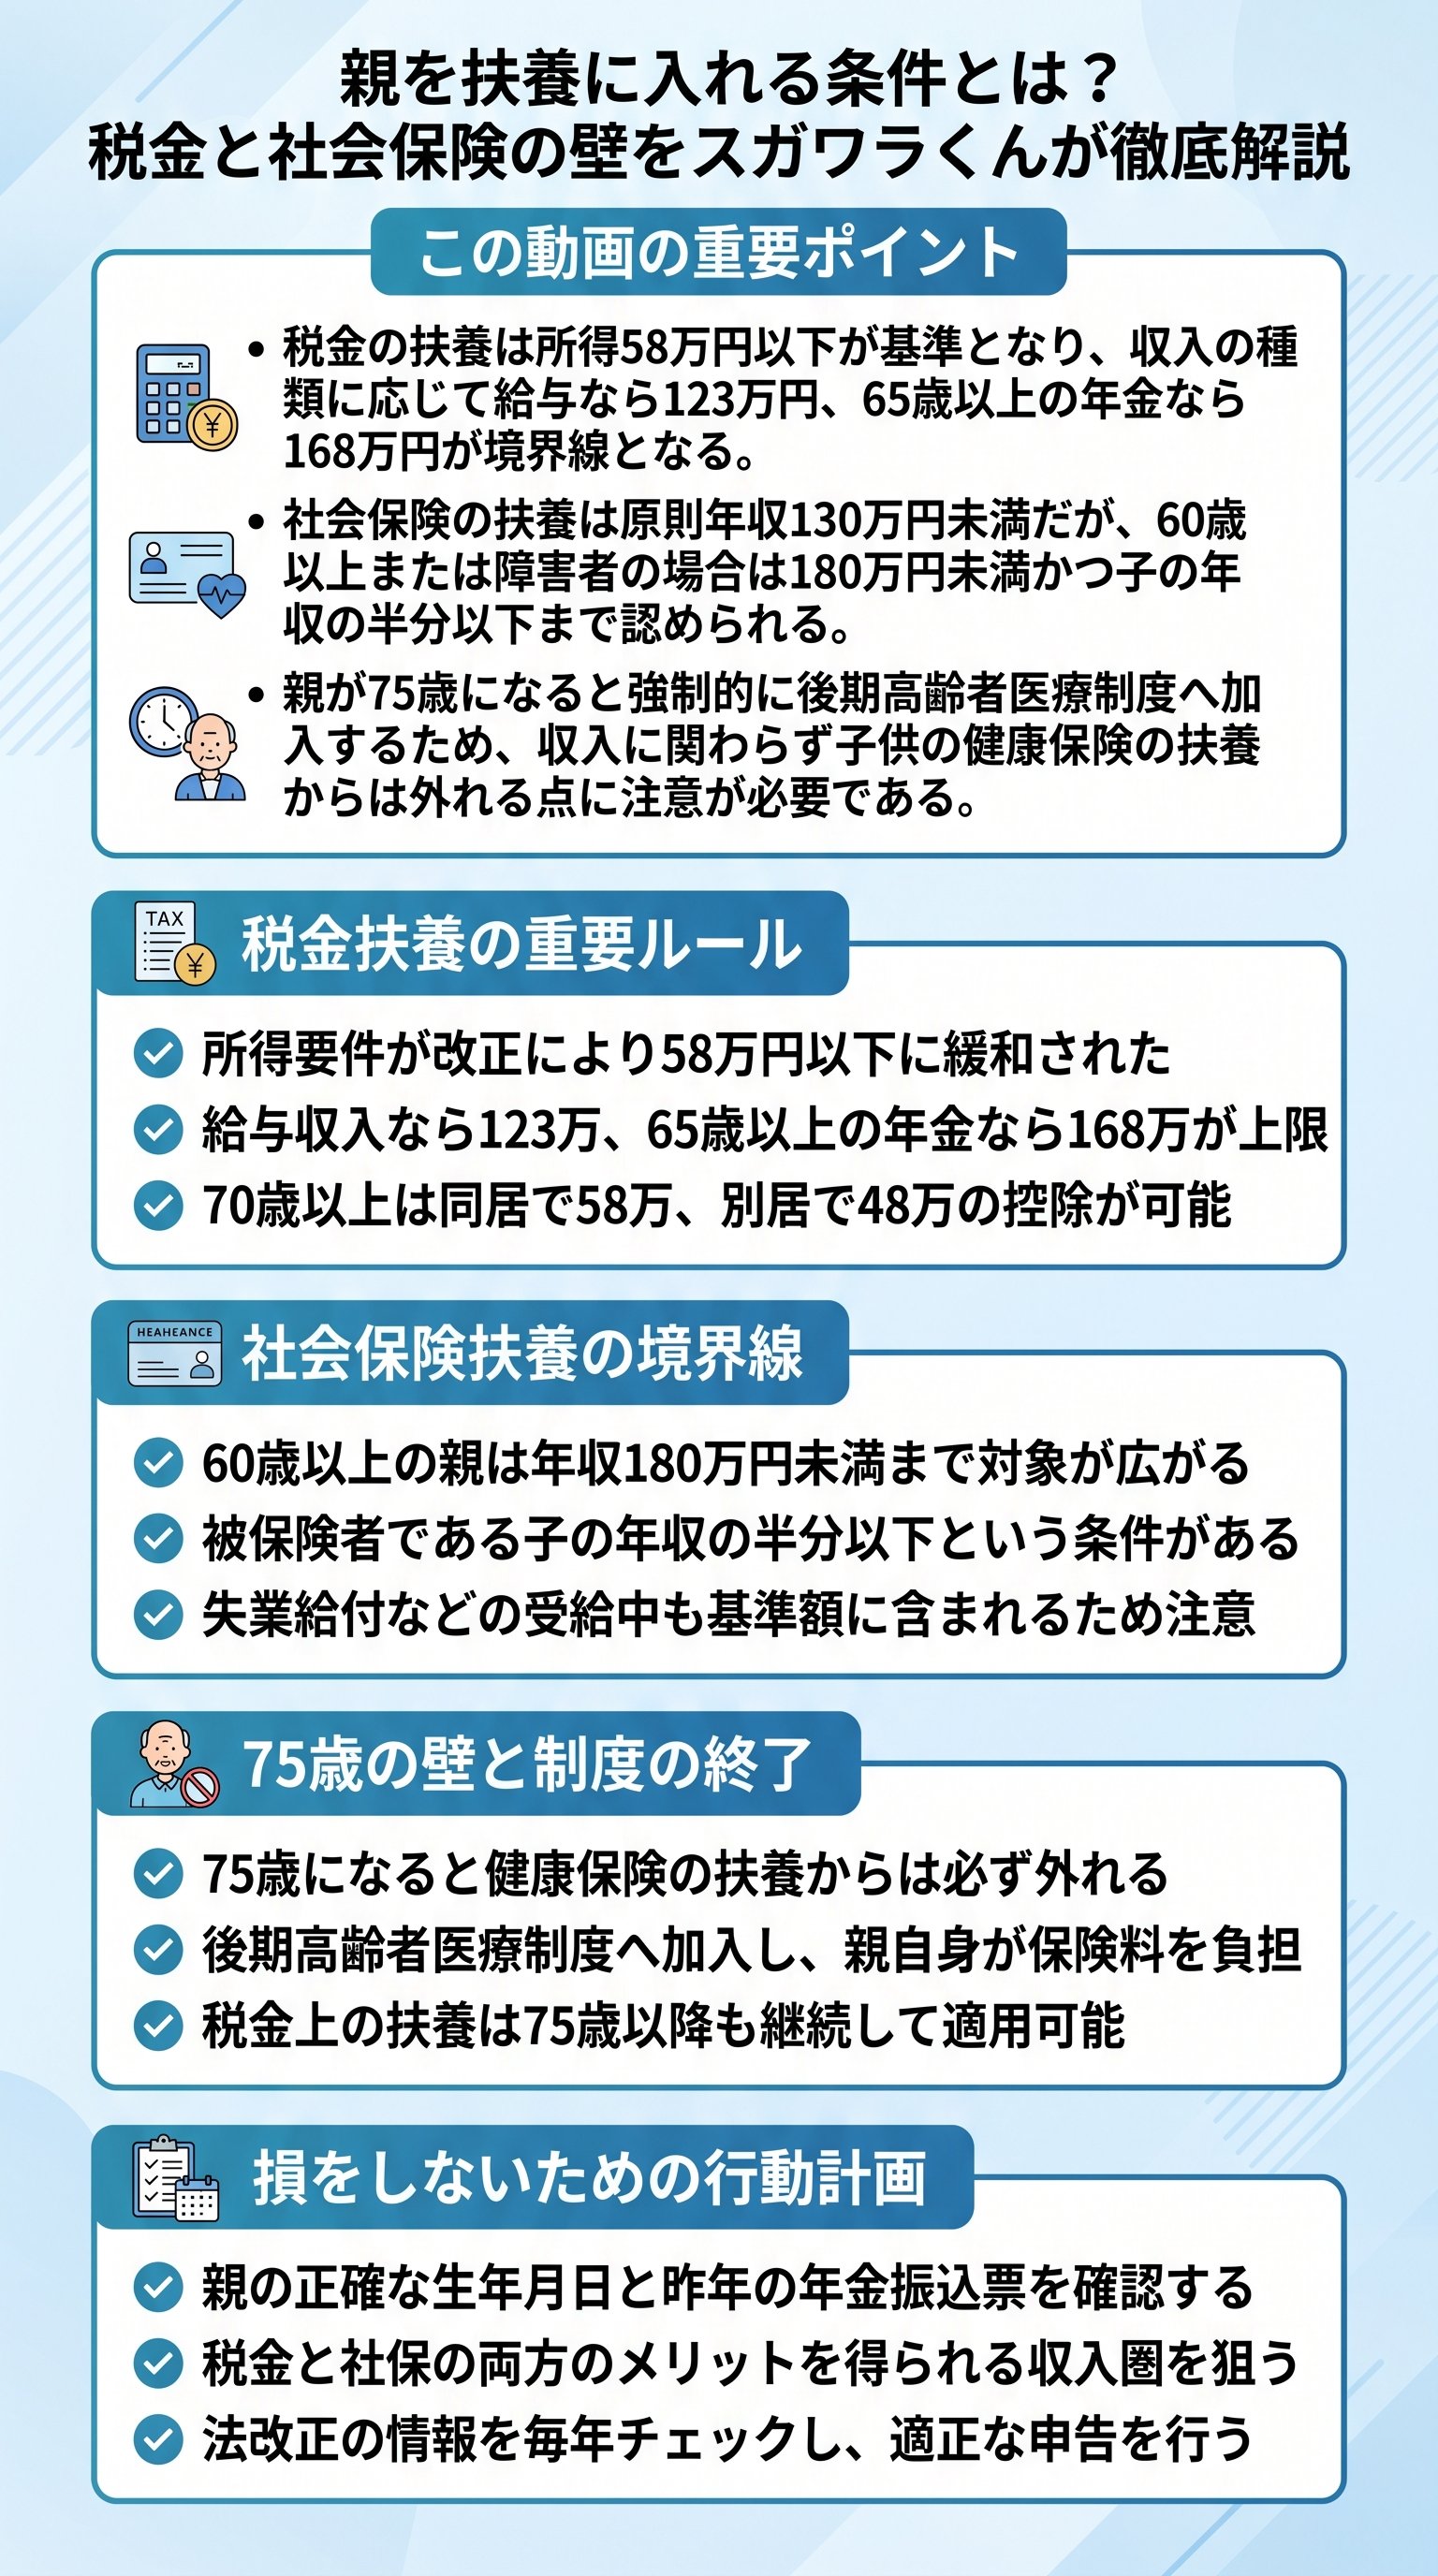
税金扶養における所得要件の定義
親を扶養に入れる際、まず理解すべきは所得税法上の扶養親族の定義である。
所得要件は原則として合計所得金額48万円以下と定められている。
これまでは所得基準の誤解も散見されたが、現行制度においてもこの基準に変更はない。
正確な要件を把握することで、扶養控除の適切な適用が可能となる。
「収入」と「所得」は別物であり、実際に受け取る金額から所定の控除を差し引いたものが所得となる。
多くの人が陥りがちなミスは、社会保険の扶養に入っているからといって税金の扶養も自動的に適用されると思い込むことだ。
実際には、税金と社会保険では全く異なるルールが適用されており、個別の判定が必要である。
年末調整や確定申告で誤った申告をすると、後に追徴課税が発生する恐れがあるため、正確な数字の把握が不可欠だ。
- 親を扶養に入れるメリット
- 子の所得税・住民税の負担軽減
- 6親等内の血族および3親等内の姻族が対象
税金と社会保険のルールを混同することは、家計にとって大きなリスクとなり得る。
まずは、扶養される側の「所得」がいくらになるのかを算出することから始めるべきだ。
所得要件を正しく理解し、申告漏れや誤りがないよう注意を払う必要がある。
収入の種類と年齢で決まる税制上のボーダーライン
税金の扶養判定において、所得48万円を収入金額に換算すると、給与収入か年金収入かによってその境界線が異なる。
給与収入のみの場合は年収103万円以下が目安となる。
しかし、親世代の主な収入源である公的年金の場合、受給者の年齢によって控除額が変わるため、基準も二極化する。
- 165歳未満の親:年金収入108万円以下
- 265歳以上の親:年金収入158万円以下
| 収入の種類 | 65歳未満の基準 | 65歳以上の基準 |
|---|---|---|
| 給与収入 | 103万円以下 | 103万円以下 |
| 年金収入 | 108万円以下 | 158万円以下 |
65歳を境に年金控除額が大きくなるため、65歳以上の親の方が扶養に入りやすい構造になっている。
さらに、扶養控除の額自体も親の年齢によって変動する。
70歳未満であれば「一般の扶養控除」として38万円の所得控除が受けられるが、70歳以上になると「老人扶養控除」の対象となる。
ここでは、同居しているか別居しているかが重要な分岐点となる。
同居老親等の場合は58万円、別居の場合は48万円の控除が受けられ、子の所得が高いほど節税効果は増大する。
社会保険における130万と180万の壁の適用条件
健康保険の扶養(社会保険の扶養)は、税金のルールとは全く別のロジックで動いている。
一般的には「130万円の壁」として知られているが、親を扶養に入れる場合には60歳という年齢が大きなターニングポイントとなる。
60歳以上の親、または一定の障害を持つ者の場合は、年収基準が180万円未満まで緩和される。
親の年収を180万円未満に抑えつつ、子の年収の2分の1以下であることを確認する。
社会保険の扶養に入るための必須条件は以下の通りだ。
- 60歳未満:年収130万円未満
- 60歳以上:年収180万円未満
- かつ、被保険者(子)の年収の半分以下であること
社会保険の扶養に入れば、親は自身で保険料を払う必要がなくなるため、家計全体でのキャッシュフローは劇的に改善する。
ただし、子の年収が低い場合、親の年収が180万円未満であっても「子の年収の半分」を超えてしまうと扶養には入れない。
近年の賃上げが、結果的に親を扶養に入れる条件を満たす手助けになるケースも存在する。
以前は子の年収が低く親を扶養に入れられなかった場合でも、昇給によって「半分以下」の条件をクリアできるようになることがある。
75歳以降の制度移行と扶養適用の最終確認事項
親の収入が低くとも、制度上の限界が訪れる。
それが75歳という年齢だ。
日本国内に居住する全ての人は、75歳になった当日に「後期高齢者医療制度」へ強制的に移行する。
この時点で、それまで加入していた子の健康保険の扶養からは自動的に脱退することになる。
- 75歳以降のポイント
- 社会保険の扶養からは一律で外れる
- 親自身が後期高齢者医療制度の保険料を支払う
- 税金上の「老人扶養控除」は継続して受けられる
75歳以降は健康保険の扶養は外れるが、所得要件さえ満たしていれば税金面での優遇は一生涯続くため、申告漏れに注意が必要だ。
親が75歳になるタイミングで、社会保険料の支払いに備えた家計の見直しを行うべきである。
結局のところ、税金と社会保険のダブル扶養を狙うなら、65歳以上の親であれば年金収入を158万円以下に抑えるのが最も効率的だ。
もし年金が170万円ある場合、社会保険の扶養(180万以下)には入れても、税金の扶養(158万以下)からは外れてしまう。
このように、両者の基準の「ズレ」を把握しておくことが、損をしないための最大の防御策となる。
税金は「暦年(1月〜12月)」で判定し、社会保険は「今後の年収見込み」で判定するという時間軸の違いも重要である。
