抵当権の牙が剥かれる瞬間「物上代位」の冷徹なる真実
抵当権という言葉を聞いて、単なる机上の理論だと思い込んでいる者は一生の不覚を取ることになる。
これは不動産投資の現場において、日常的に繰り広げられる剥き出しの生存競争そのものである。
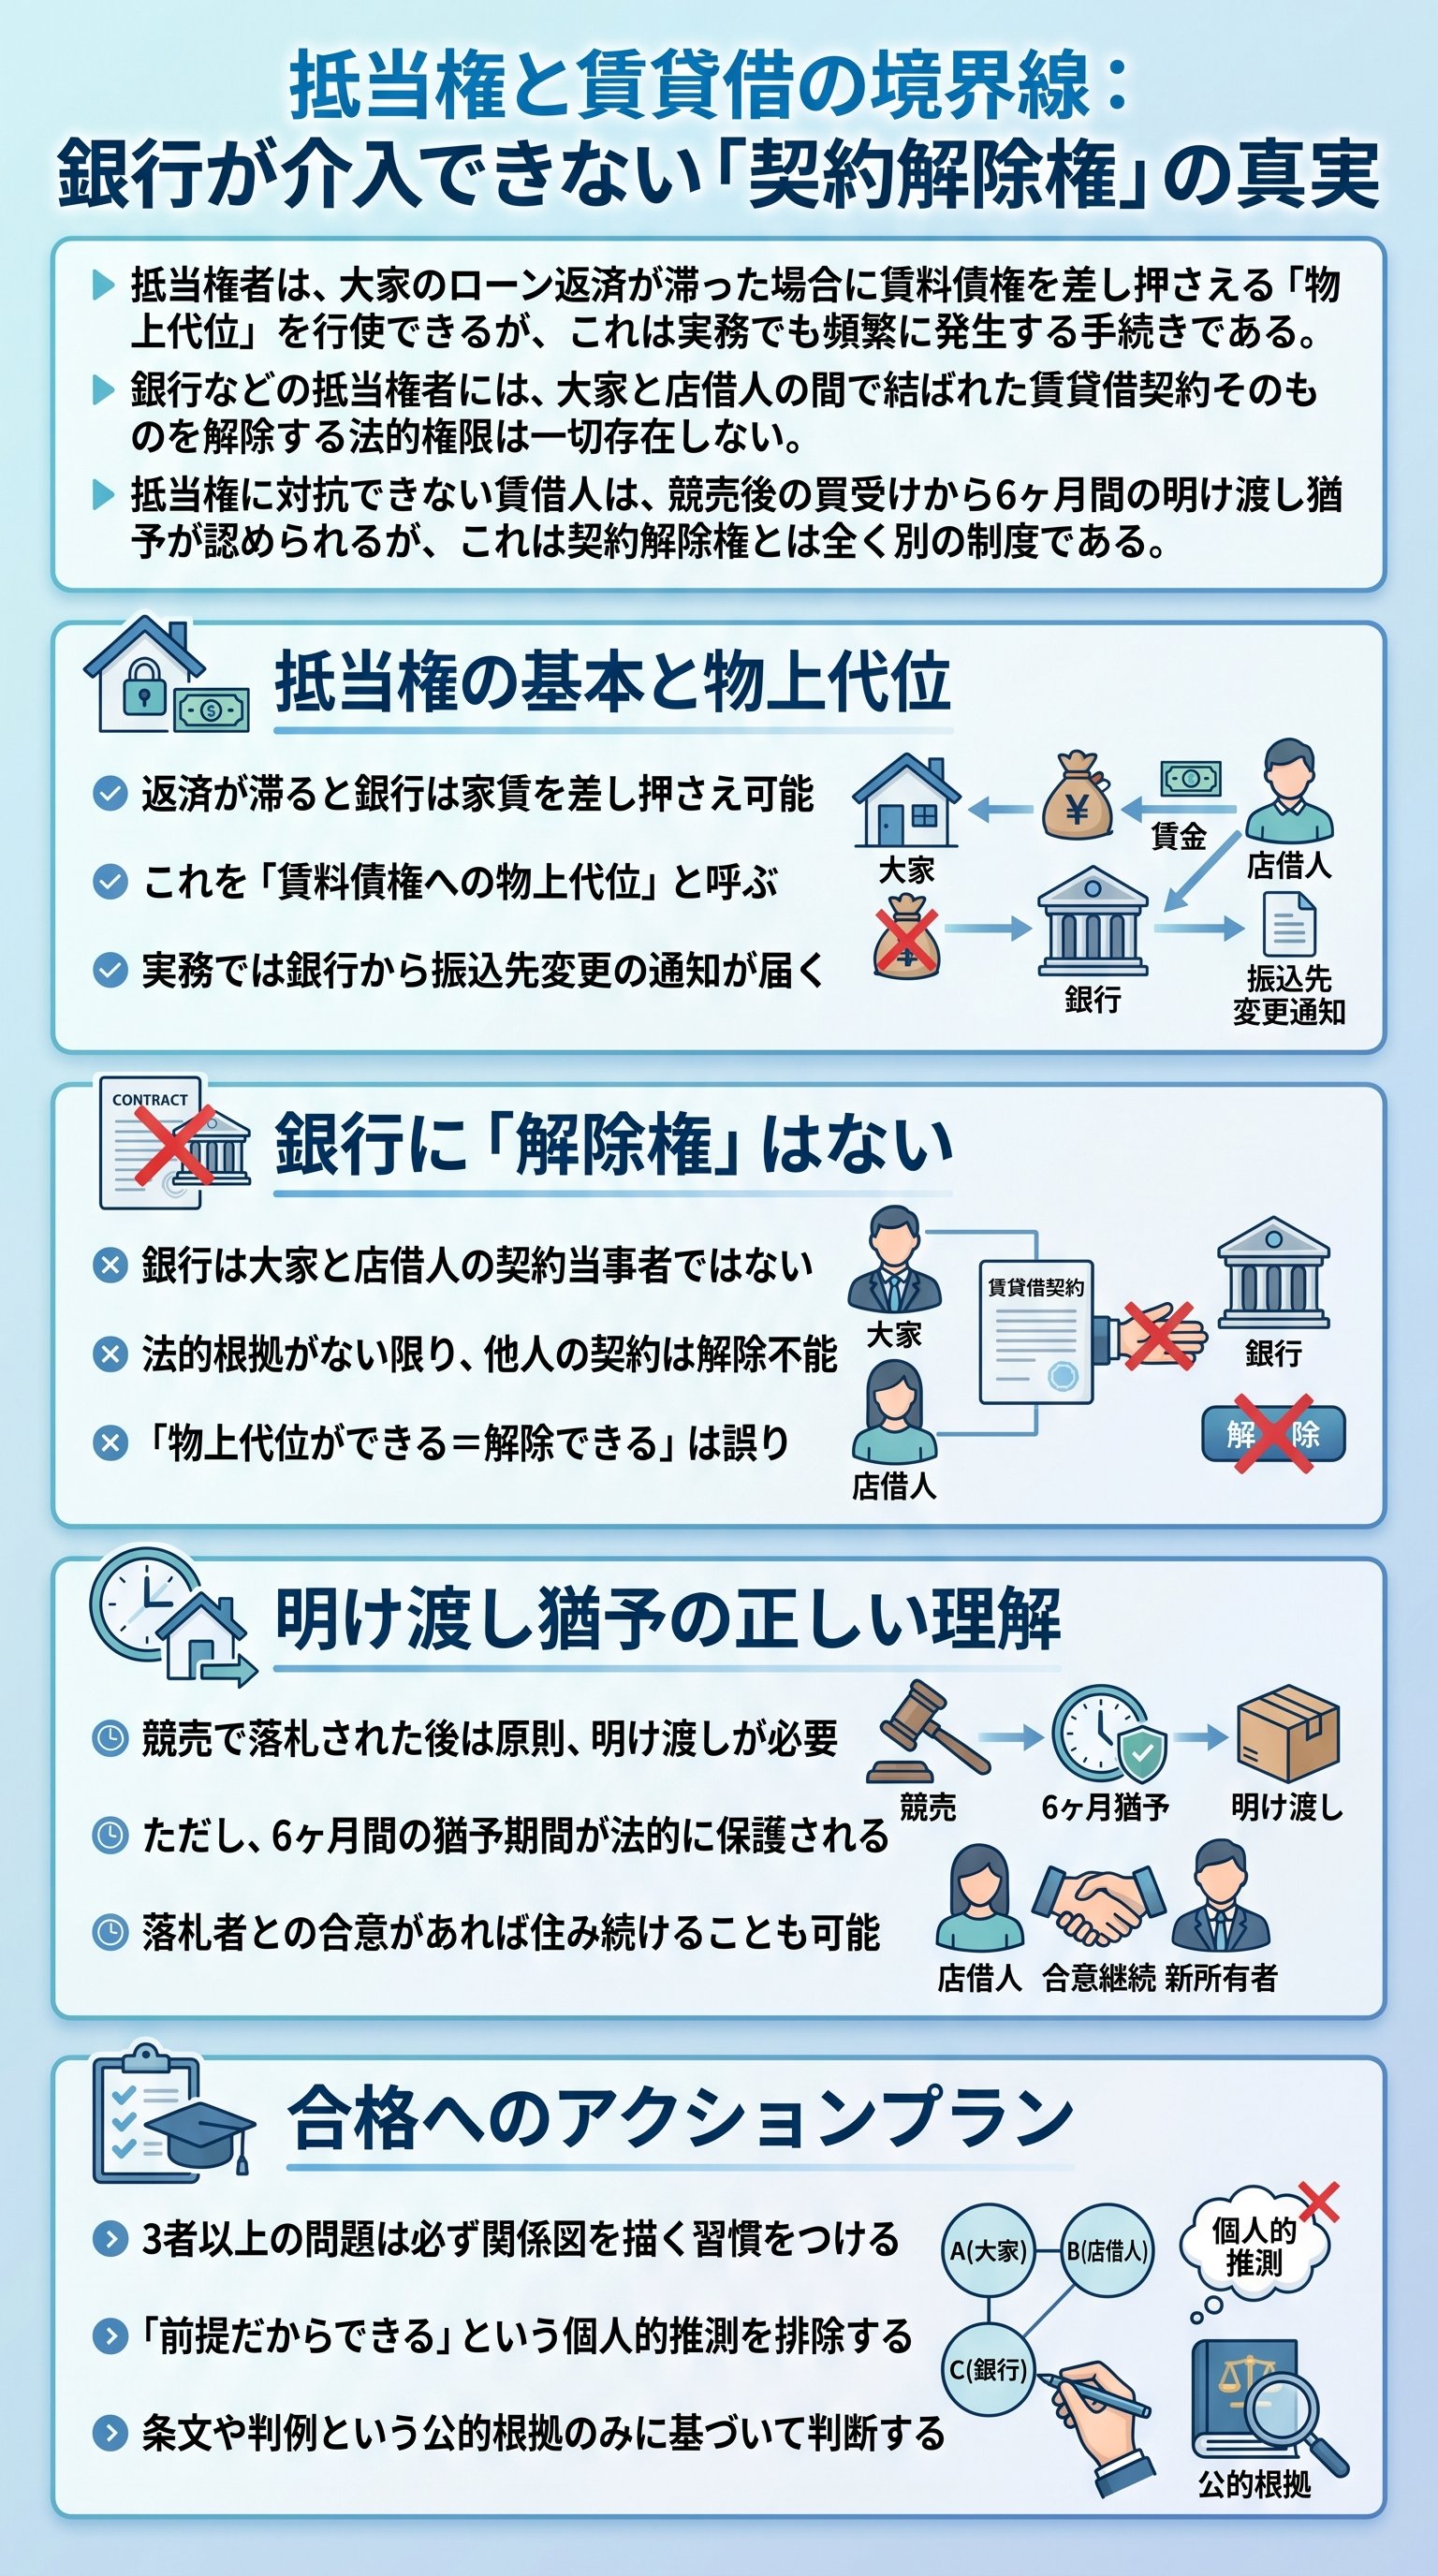
特に、大家が銀行への返済を滞らせた際、銀行が発動する「物上代位」は、あまりにも強烈な破壊力を持っている。
想像してほしい。
大家であるAが、アパートを建てるために銀行Bから多額の融資を受けたとしよう。
しかし、経営が暗転し、AはBへのローン返済を停止する。
これが法律用語で言うところの「債務不履行」である。
この瞬間、銀行Bは担保である建物に設定した抵当権を盾に、Aが店借人Cから受け取るべき「賃料」に狙いを定めるのだ。
実は、このプロセスは驚くほど事務的に、かつ冷酷に進められる。
銀行は裁判所を通じて「賃料債権の差し押さえ」を行い、店借人Cに対して一通の通知を送りつける。
「今日から家賃は大家のAではなく、我々銀行の指定口座に振り込め」という最後通牒である。
店借人からすれば、住んでいる場所の所有者が誰であれ、支払先が強制的に変更されるという異常事態に直面するわけだ。
だから、この問題文にある「物上代位をすることができる」という記述は、実務上100%正しい。
銀行にとって、建物を競売にかけて現金化するまでには膨大な時間とコストがかかる。
でも、毎月の家賃を直接押さえてしまえば、確実に、かつ即座に債権を回収できる。
つまり、物上代位は銀行にとっての最強のキャッシュ回収エンジンなのである。
実際に実務の現場では、銀行から管理会社や店借人に対して、この手の通知が届くことは珍しくない。
通知書には「物上代位」という文字が並び、それを見た者は一様に戦慄を覚える。
法学部で学ぶ美辞麗句ではなく、これは紛れもない金の奪い合いの記録である。
このリアルな感覚を理解せずして、抵当権の本質を語ることは断じて許されない。
物上代位は、大家の財布を飛び越えて、銀行が直接店借人のポケットに手を突っ込む行為だ。
この圧倒的な力関係を脳裏に刻み込め。
債務不履行というトリガーが引かれた瞬間、平和な賃貸借関係は銀行の支配下へと塗り替えられるのである。
銀行には「契約を壊す」権利など一ミリも存在しない
さて、ここで多くの者が陥る致命的な勘違いを叩き潰しておかねばならない。
「銀行は家賃を奪えるのだから、店借人との契約も自由に解除できるのではないか」という安易な発想だ。
結論から言えば、それは法的根拠を欠いた妄想に過ぎない。
銀行Bはあくまで「お金を貸した人」であり、賃貸借契約の「当事者」ではないからだ。
そもそも賃貸借契約とは、大家Aと店借人Cの間の強固な信頼関係に基づく合意である。
いくら大家が借金まみれになろうとも、その契約関係の中に銀行Bが土足で踏み入る権限はない。
法律の世界では「契約の相対性」という原則があり、契約外の第三者が口出しすることは厳格に禁じられている。
つまり、銀行は「金はもらうが、契約の維持・解除については無力」という奇妙な立場にあるのだ。
| 権限の種類 | 物上代位(賃料回収) | 賃貸借契約の解除 |
|---|---|---|
| 行使の可否 | 可能(法規に基づき認められる) | 不可能(当事者ではないため) |
| 目的 | 債権の優先的な回収 | 占有関係の強制的な解消 |
| 根拠 | 抵当権の価値権的支配 | 契約当事者の意思表示 |
だから、試験問題で「銀行は契約を解除できる」という選択肢が出た瞬間、鼻で笑ってバツを付けるのがプロの所作である。
でも、なぜこれほどまでに多くの受験生が、この誤答に吸い寄せられてしまうのか。
それは「銀行の方が偉い」「抵当権の方が強い」という漠然としたイメージに支配されているからだ。
法は感情やイメージで動くものではない。
明文の規定がない限り、権限は発生しないのである。
実は、この「解除権の不在」こそが、日本の不動産法における店借人の保護の象徴でもある。
もし銀行が自由に契約を解除できれば、大家の不祥事のたびに罪のない店借人が路頭に迷うことになる。
そんな野蛮な社会を、民法は決して許容しない。
銀行ができるのは、あくまで「金の流れ」をコントロールすることに限定されているのだ。
つまり、銀行は大家の椅子に座ることはできても、大家の心(契約の意思)を操ることはできない。
この境界線を見極めることが、一流の法律脳への第一歩である。
「解除できる」という甘美な誘惑を断ち切り、「権限の不在」を冷徹に見抜く。
これこそが、難問を瞬殺するための唯一の解法であると断言する。
法律とは、できることとできないことの境界線を引く作業に他ならない。
銀行という巨大な権力であっても、個人の契約という聖域を侵すことはできないのだ。
この論理の整合性こそが、美しくも残酷な民法の秩序なのである。
「6ヶ月の明け渡し猶予」が受験生を惑わす甘い罠
ここで、さらなる混乱の元凶となっている「6ヶ月の猶予」という制度についてメスを入れよう。
多くの学習者は、この制度があるせいで「結局は解除されるのと同じではないか」と勘違いする。
しかし、それは論理の飛躍であり、合格を遠ざける危険な思考パターンだ。
明け渡し猶予は「競売後」の話であり、本問のような「差し押さえ段階」の話ではない。
抵当権に勝てない賃借人、つまり抵当権設定後に部屋を借りた者は、建物が競売にかけられると本来は即座に出る必要がある。
でも、それではあまりに酷だということで、民法は「買受人が決まってから6ヶ月」の猶予期間を与えた。
ただ、これはあくまで「退去までの執行停止」のようなものであり、「契約の解除」とは次元が異なる。
ここを混同しているようでは、実務でも試験でも足元をすくわれることになるだろう。
「抵当権に対抗することができない賃借人は、その建物の競売における買受人の買受けの時から六箇月を経過するまでは、その建物を引き渡すことを要しない。」 (民法第395条第1項より引用)
実は、競売にかけられたからといって、必ずしも店借人が追い出されるわけではない。
なぜなら、競売で建物を落札した新しいオーナー(買受人)が、「そのまま住んでいいよ」と言う可能性があるからだ。
投資家が競売に参加する場合、すでに店借人が入っている物件は「収益物件」として魅力的に映る。
わざわざ追い出して空室にするより、そのまま家賃をもらい続ける方が合理的だからである。
だから、競売=退去という等式は、現実の世界では必ずしも成り立たない。
それどころか、買受人と店借人の間で新たな賃貸借契約が結ばれ、以前より良好な関係が築かれることすらある。
つまり、銀行が勝手に契約を解除することなど、法律的にも実務的にもナンセンスの極みなのだ。
解除権という刀を振り回せるのは、あくまで契約の当事者だけである。
この区別ができない者は、問題文の「解除することもできる」という一文にコロリと騙される。
「猶予があるんだから、いつかは解除されるんでしょ?」という曖昧な理解が、あなたの1点を奪い去る。
民法において、期間の猶予と権利の発生は全くの別物だ。
その厳格さを理解した者だけが、宅建試験という高い壁を乗り越えることができる。
法的な「猶予」とは、敗者に与えられた慈悲であって、勝者に与えられた特権ではない。
このニュアンスの差を理解せよ。
銀行には慈悲を与える権利も、特権を乱用する権利もない。
彼らはただ、貸した金を回収するだけの機械に過ぎないのである。
凡人を天才に変える唯一の武器「関係図」を制せ
最後に、この手の複雑な権利関係問題を攻略するための、最も泥臭く、かつ最強の技術を伝授する。
それは「関係図を書く」という、あまりにも当たり前の、しかし多くの者が怠る作業である。
Aが大家、Bが銀行、Cが賃借人。
この3者が登場した瞬間、あなたの脳内メモリは限界に達していると自覚せよ。
図を書かないことは、暗闇の中で地図を持たずに疾走するような暴挙である。
しかし、本番の極限状態において、人間の記憶力ほど当てにならないものはない。
図を書くことで、情報の「主語」と「述語」が視覚的に固定される。
「Bは解除できるか?」という問いに対し、図の中に引かれたBとCの間の見えない壁が、即座に「NO」と答えてくれる。
- 1問題文を読んだら、即座に登場人物をアルファベットで書き出す。
- 2誰が誰に何を貸しているか、矢印を引く。
- 3抵当権設定のタイミング(先か後か)を必ずメモする。
- 4問われている「行動(解除、物上代位など)」がどの矢印に対するものかを特定する。
実際に、宅建試験で1点を争う場面において、この数秒の手間が天国と地獄を分ける。
特に抵当権の問題は、当事者が多岐にわたるため、頭の中だけで処理しようとすると必ず回路がショートする。
ショートした脳は、都合の良い解釈(銀行なら解除できそう、など)に逃げ込み始める。
それが、試験作成者が仕掛けた底なしの沼への入り口なのだ。
それほどまでに、この図解という行為には、真実を炙り出す力がある。
図さえ正しく書けていれば、あとは蓄積した知識をパズルのように当てはめるだけだ。
合格者とは、決して頭が良い者ではない。
間違えないための準備を徹底した者である。
関係図を書かないことは、法的思考の放棄である。
一文字一文字を丁寧に追い、それを空間的に配置せよ。
その図こそが、試験会場という孤独な戦場において、あなたを勝利へと導く唯一の羅針盤となる。
知識を詰め込む前に、その知識を正しく取り出すための「整理棚」を紙の上に構築せよ。
