AI税務調査の脅威と「自衛」の鉄則
国税庁が牙を剥き始めている。
最新の発表によれば、実地調査の件数はコロナ前より減少しているが、追徴課税額は1431億円という過去最高記録を叩き出した。
つまり、調査の「量」ではなく「質」が劇的に向上しているということである。
その背景にあるのは、他でもないAI(人工知能)による選定システムの導入だ。
かつてのような調査官の「勘」に頼る時代は終わった。
AIは過去の膨大な調査データと、現在の申告書を瞬時に照合する。
売上、利益、交際費、これらが同業者と比較して異常な数値を示していれば、即座にブラックリストへ載る。
逃げ場はない。
SNSやブログの投稿内容さえもAIは監視していると考えた方が賢明である。
だが、嘆く必要はない。
対抗手段は存在する。
それは、我々自身もAIという武器を手にすることである。
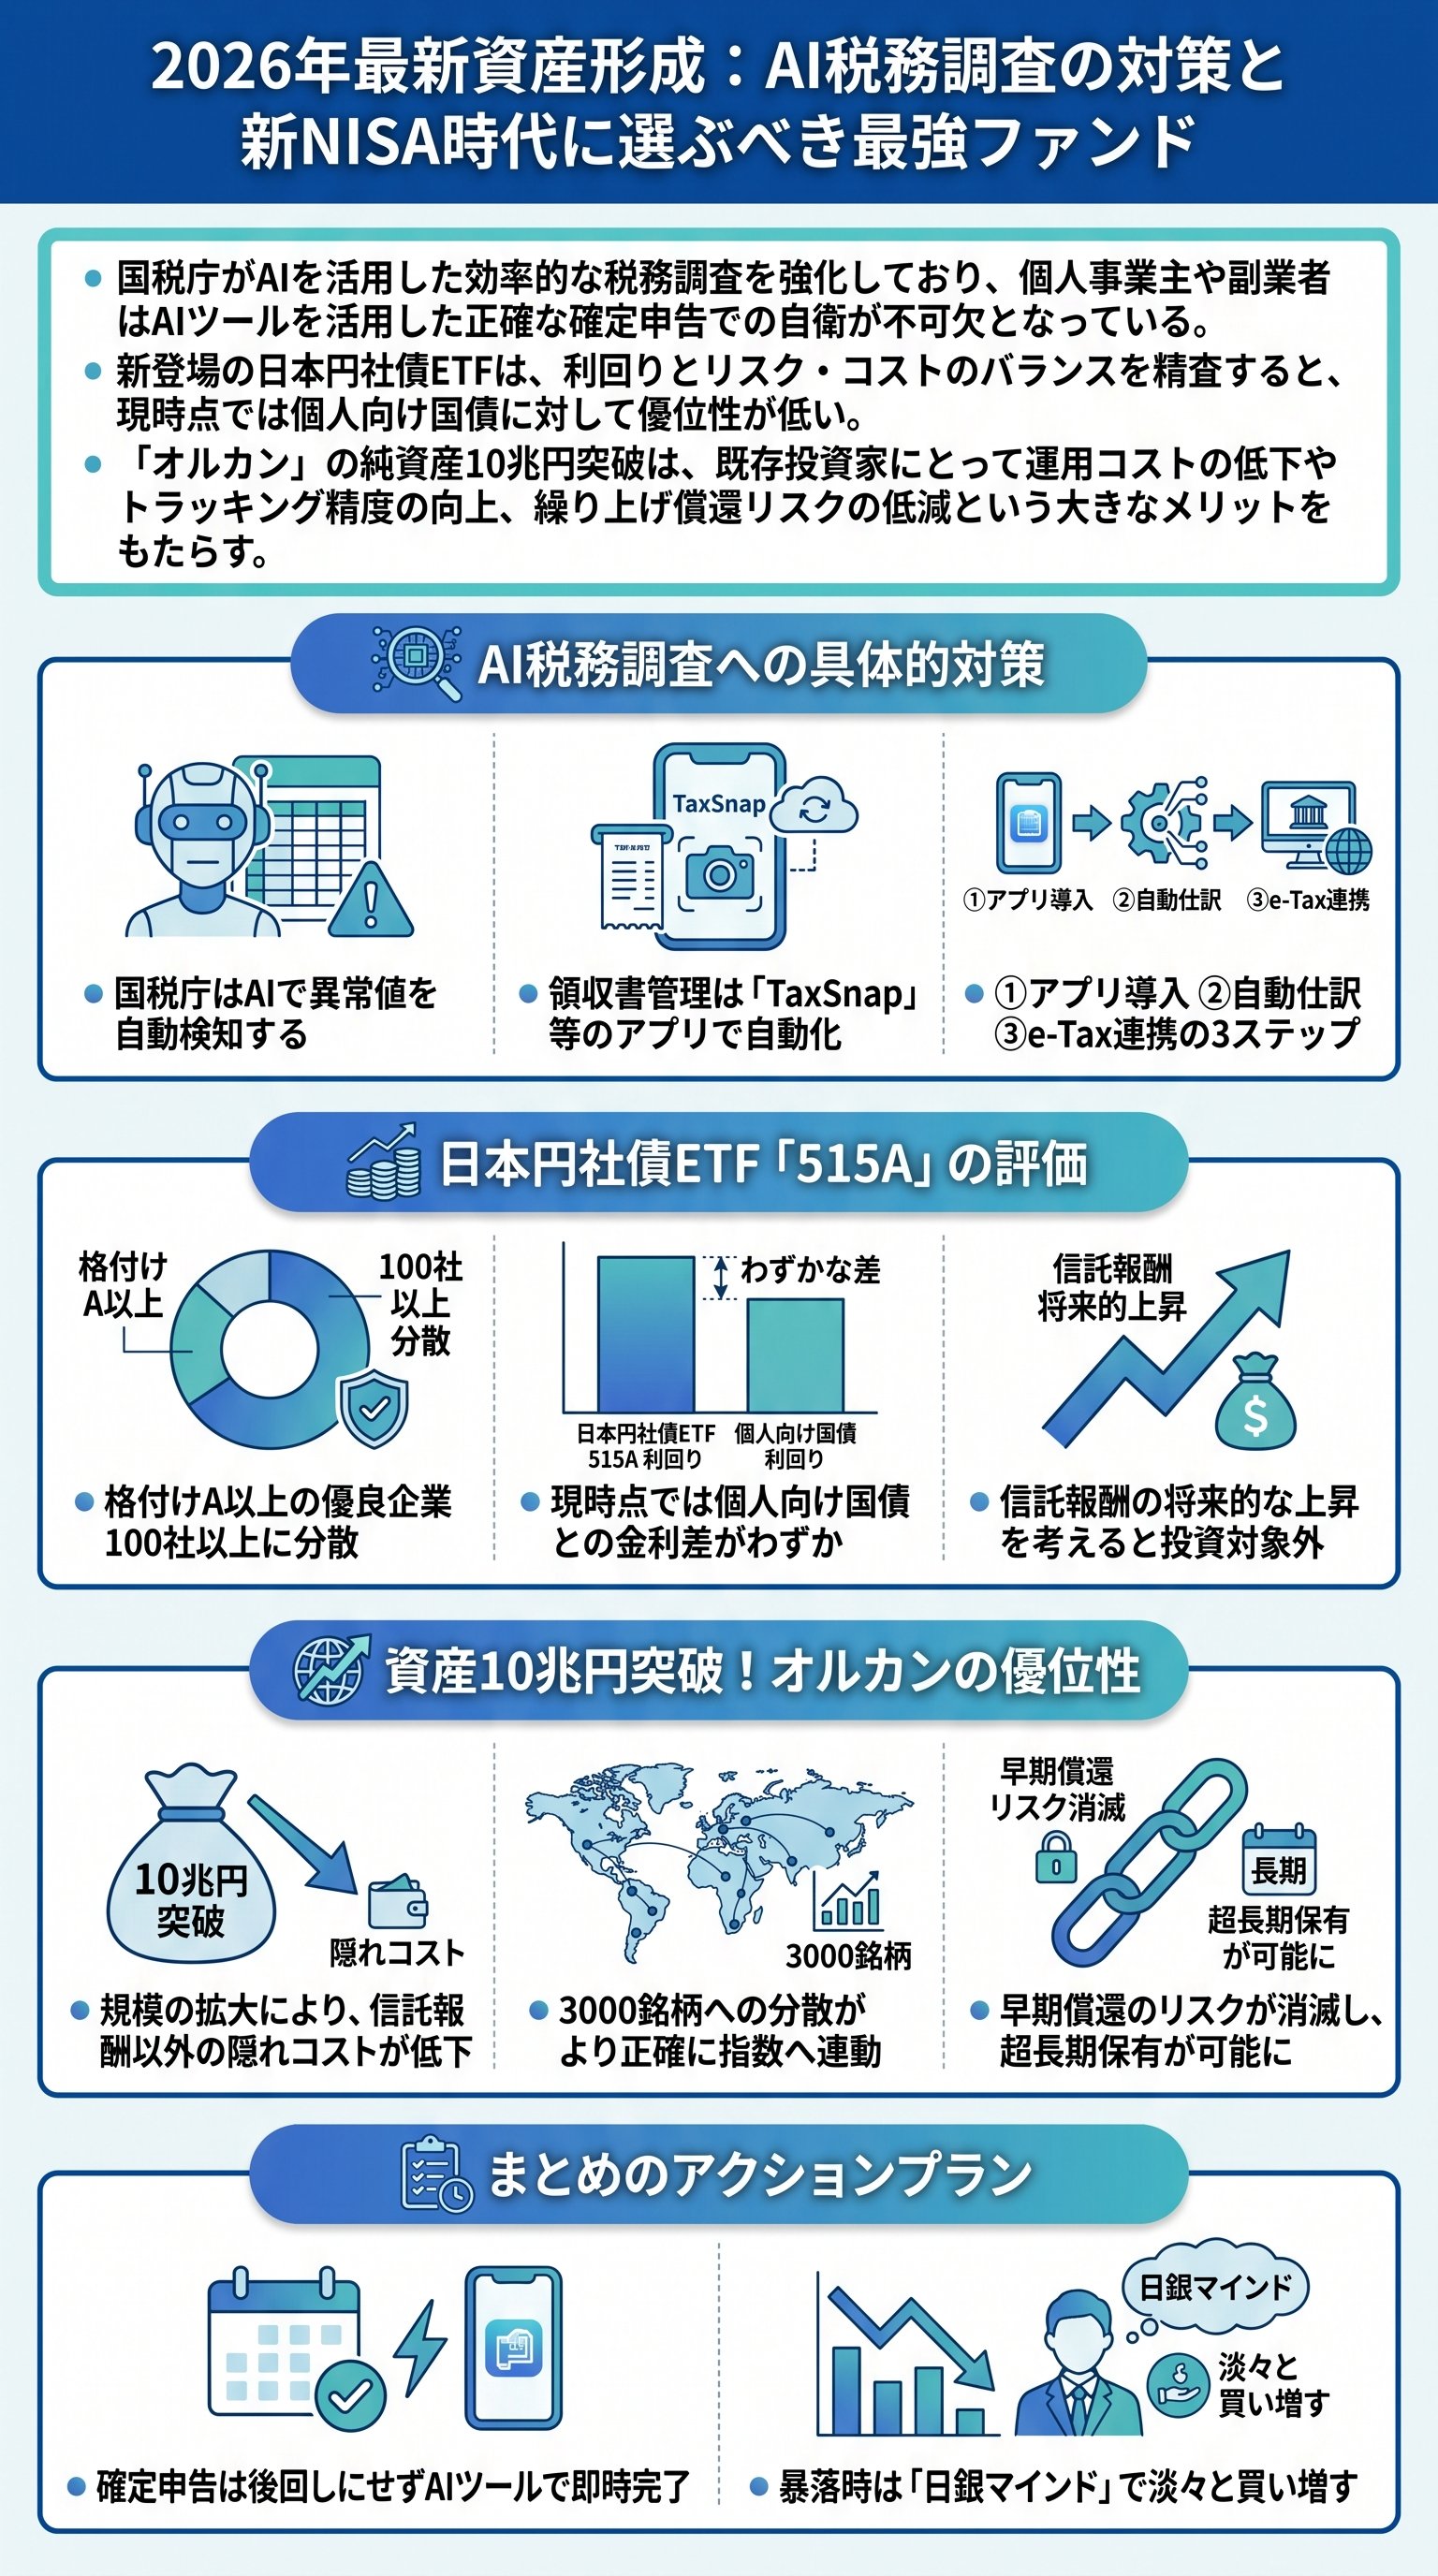
例えば、AIで仕訳をしてくれる確定申告アプリがその筆頭だ。
領収書を読み込ませるだけでAIが適切に仕分けを行い、ビッグデータに基づいた「まともな申告書」を自動生成する。
| 項目 | 従来の自力申告 | AI活用型申告 |
|---|---|---|
| 手間 | 膨大(地獄の作業) | 最小限(丸投げ可能) |
| 正確性 | 低い(ミス多発) | 極めて高い(データ準拠) |
| 税務調査リスク | 高い(異常値が出やすい) | 低い(平均値に適合) |
実は、無申告や適当な申告は人生における最大のリスクである。
後から重加算税を課されて泣きを見るのは、いつだって「後回しにした者」だ。
わずかなコストでそのリスクを回避できるなら、これほど安い投資はないだろう。
今すぐAIを味方につけ、防御を固めるべきである。
結局のところ、現代の資本主義社会は「情報の非対称性」で成り立っている。
国税庁がテクノロジーで武装するなら、個人もまた武装しなければ一方的に搾取される側に回る。
これを機に、自身の経理体制を根底から見直すのだ。
それが、令和の時代を生き抜くための最低限の作法である。
日本円社債ETFの正体と「見送り」の論理
世界最大の運用会社、ブラックロックがついに動いた。
日本初となる「日本円社債ETF(515A)」の誕生である。
金利のある世界が戻ってきた日本において、このニュースは一見、投資家への福音のように聞こえるかもしれない。
だが、学長の結論は、これは現時点では「買い」ではない、というものだ。
「利回りが高い」という言葉の裏には、必ず相応のリスクとコストが潜んでいる。
確かに、このファンドの構成銘柄はKDDIや三井不動産といった超一流の優良企業ばかりだ。
100銘柄以上に分散投資されており、利回りは想定1.8%前後。
個人向け国債の1.5%程度と比較すれば、一見魅力的に映るだろう。
しかし、ここで信託報酬(コスト)の壁が立ちはだかる。
- 1当面の信託報酬は年0.165%である。
- 22029年以降は0.33%に上昇する。
- 3国債との金利差は、わずか0.27%程度しかない。
- 4この僅かな差を、手数料とリスクが食い潰してしまう。
たった0.27%の追加リターンを得るために、元本割れのリスクを背負う価値があるだろうか。
しかも、そのリターンの半分以上を運用会社に手数料として上納することになる。
投資の鉄則は、「取っているリスクに見合うリターンがあるか」だ。
この商品に関しては、残念ながらそのバランスが極めて悪いと言わざるを得ない。
つまり、このETFは運用会社にとっての「ドル箱」ではあっても、我々個人投資家にとっての「最適解」ではないのだ。
もし投資を検討するなら、国債との金利差が少なくとも1.0%以上に拡大するまで待つべきだろう。
今はまだ、その時期ではない。
流行に流され、中身の薄い弁当パックを高値で買うような愚行は避けるべきである。
資産形成において、最も重要なのは「シンプルさ」だ。
あれこれと新しいファンドに手を出したくなる気持ちは分かるが、その大半はノイズである。
基本に立ち返り、株式と現金のポートフォリオを維持する。
余計なコストを支払わないことこそが、長期的な勝利を確実にする唯一の方法なのである。
日銀の102兆円ボロ儲けに学ぶ「暴落」の作法
日本銀行が、日本株への投資で約65兆円もの含み益を抱えている。
総額約37兆円で買い入れたETFの評価額が、ついに102兆円を突破したのだ。
この「ボロ儲け」のニュースを聞いて、単なる幸運だと片付けるのは三流の投資家である。
我々が学ぶべきは、その徹底した「下げで買う」という投資哲学だ。
日銀の買い入れルールは明快であった。
午前中に株価が1〜2%以上下落すれば、午後から機械的に買いを入れる。
さらに、コロナショックのような歴史的暴落局面では、予算を倍増させて強気に買い向かった。
結果として、彼らはほとんど含み損を抱えることなく、資産を2.8倍にまで膨らませたのである。
「暴落は、富の移転が起きる絶好のチャンスに過ぎない。」
我々個人投資家は、日銀のように無尽蔵の資金を持っているわけではない。
しかし、その「マインド」だけは模倣可能である。
多くの人間は、株価が上がっている時に強気になり、暴落した瞬間に絶望して売却する。
日銀が示したのは、その真逆を行くことが、いかに圧倒的な結果をもたらすかという事実だ。
- 暴落時に積み立てを止めない。
- むしろ、安く買える「セール」だと捉える。
- 市場の動揺を、冷徹な目で見下ろす。
- 時間の経過を味方につけ、含み益が育つのを待つ。
日銀には、我々が持ち得ない「お守り」がある。
それは揺るぎない買い入れ方針だ。
個人投資家にとってのお守りは、「過去の歴史」と「分散されたポートフォリオ」である。
株価が下がって不安になった時は、この102兆円の含み益を思い出すといい。
下げ相場こそが、将来の「ボロ儲け」の種をまく時期なのだ。
結局、投資の勝敗は「技術」よりも「規律」で決まる。
日銀のように相場に張り付く必要はないが、「下がった時に逃げない」という一点だけは魂に刻むべきだ。
淡々と、機械的に、信じた道を突き進む。
その先にしか、100兆円級の果実は実らないのである。
資本主義の勝者は「高齢者」という残酷な真実
世界最強の経済国アメリカで、ある不都合な真実が浮き彫りになっている。
家計純資産の7割以上を、55歳以上のシニア層が独占しているという事実だ。
若者がインフレと住宅ローンに苦しむ傍らで、高齢者は豪華客船で人生を謳歌している。
これを「世代間格差」と断じるのは容易だが、それでは本質を見失うことになる。
彼らが富を築けた理由は、驚くほどシンプルだ。
複利の力を味方につけ、インフレヘッジとしての資産を持ち続けた。
ただそれだけだ。
若い頃に借金のリスクを取り、不動産や株式を買い、それを数十年手放さなかった。
その結果、時間の経過とともに資産価値が爆発し、今の地位を築いたのである。
資本主義において、富は「時間」という肥料を注ぐことで成長する。
今のシニア層が最強の消費者であるのは、彼らが「待つことの報酬」を受け取っているからだ。
これは決して不当な収奪ではない。
リスクを取り、インフレの波を乗り越えてきた者だけが到達できる聖域なのだ。
- 1複利を最大限に使い倒す。
- 2現金の価値低下を前提に、資産を持つ。
- 3負債を早期に完済し、防壁を築く。
- 4流行を追わず、本質的な資産を保有し続ける。
もしあなたが将来、この「最大勢力」の仲間入りをしたいのであれば、今この瞬間から行動を変えねばならない。
時間は、残酷なまでに平等に過ぎ去る。
しかし、その時間を「浪費」に充てるか「蓄積」に充てるかで、30年後の景色は一変する。
資本主義という荒波において、時間は最強の味方にも、最悪の敵にもなり得るのだ。
「将来の最大勢力は、我々自身である」。
この確信を持って、目先の誘惑を切り捨てよ。
今の努力は、数十年後のあなたに対する最高のプレゼントとなるだろう。
それが、この歪んだ、しかし合理的で冷徹な資本主義社会を生き抜くための正解である。
純資産10兆円突破、オルカンが「最強」である理由
国内最大級の投資信託「eMAXIS Slim全世界株式(オール・カントリー)」の純資産が、ついに10兆円を突破した。
単なる「人気ランキング1位」という話ではない。
この規模の拡大は、投資家にとって実利を伴う重大な転換点である。
なぜ、オルカンがここまで圧倒的な支持を得て、そして最強であり続けるのか。
第一に、運用コストの低下だ。
ファンドの運営には固定費がかかるが、純資産が増えれば増えるほど、一口あたりの負担は軽くなる。
これは、家賃を多人数で割り勘するようなものだ。
オルカンに投資する人間が増えれば増えるほど、我々はより安く、より効率的に世界中に投資できるのである。
第二に、繰り上げ償還リスクの消滅だ。
投資信託の世界は非情であり、儲からないファンドは運用会社によって一方的に閉鎖される。
過去のデータによれば、35本のファンドのうち、数十年後に生き残ったのはわずか数本であったという。
だが、10兆円規模のオルカンが消滅する可能性は、限りなくゼロに近い。
| 項目 | 小規模なアクティブファンド | 巨大なインデックスファンド(オルカン) |
|---|---|---|
| 運用コスト | 高い(リターンを食う) | 業界最低水準(革命的) |
| 継続性 | 不透明(閉鎖リスクあり) | 極めて高い(永久不滅に近い) |
| 運用の正確性 | 属人的 | 機械的・高精度 |
第三に、圧倒的な分散力である。
オルカン一つで、世界47カ国、約3000社の株主になれる。
これを自力で行うには膨大な資金と手間が必要だが、我々は数百円からその恩恵に預かれる。
「みんながやっているから」という理由で否定するには、あまりに合理的すぎるのがこの商品だ。
結局のところ、資産形成の成功とは「適切な場所に居続けること」である。
コストが高く、中身の怪しいアクティブファンドに夢を見る時代は終わった。
最強の盾であるオルカンを掲げ、淡々と、愚直に積み立てを継続せよ。
それが、最も退屈で、かつ最も堅実な資産形成の王道なのである。
