

こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
お金と時間の不思議なルールを学ぼう!
みんな、こんにちは!
まなびクマだよクマ。
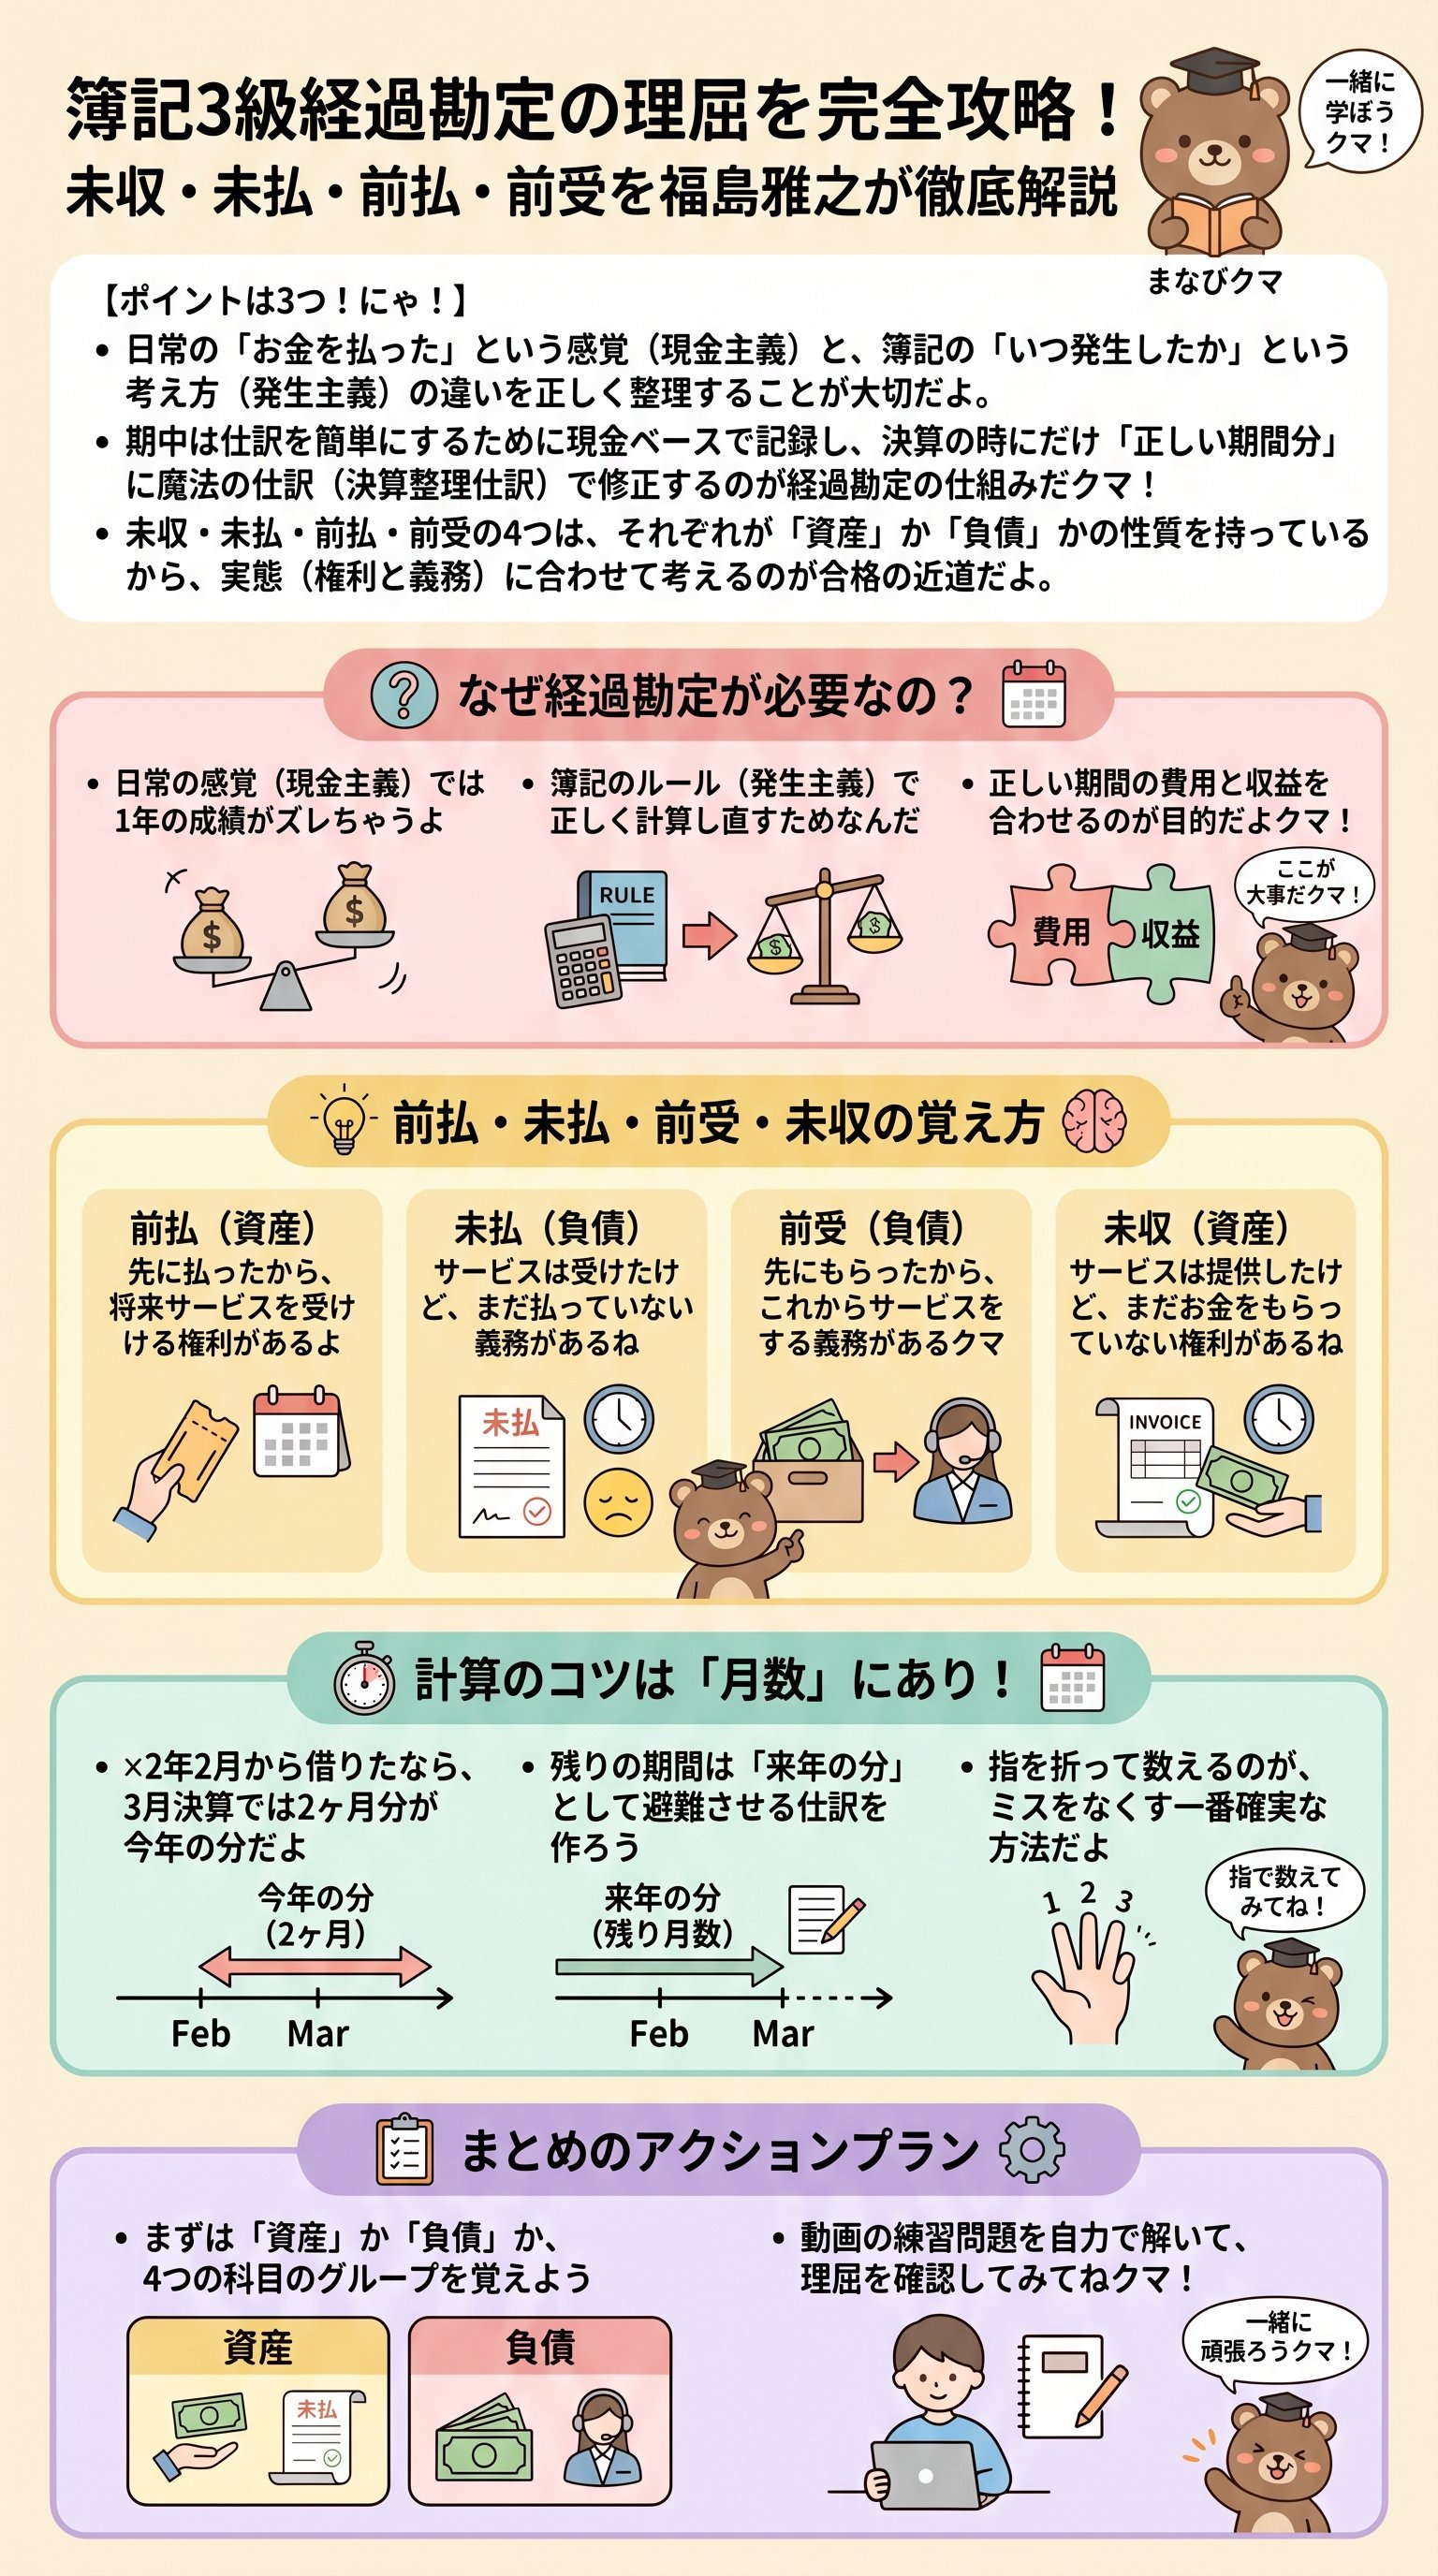
今日は、簿記3級でみんなが一番「難しい!」と感じやすい『経過勘定(けいかかんじょう)』について、福島雅之(ふくしままさゆき)先生の教えを元に優しく解説していくね。
まず、みんなに知っておいてほしいのは、会社のお金の計算は、普段のお小遣い帳とは少しルールが違うということなんだ。
普段は「お金を払ったとき」に「使った!」
と感じるよね。
でも、簿記の世界では「お金がいつ動いたか」よりも「いつそのサービスを受けたか」を大切にするんだよ。
これを発生主義(はっせいしゅぎ)と呼ぶんだ。
まずはこの考え方の違いに慣れることから始めてみようクマ!
- 日常の感覚:お金を払った=費用が発生した
- 簿記のルール:サービスを受けた=費用が発生した
この違いを理解することが、経過勘定マスターへの第一歩だよ
なぜ決算で魔法の仕訳をするの?
どうして途中でわざわざ「修正」なんて面倒なことをするのかな?
それは、期中の仕訳を「とりあえず簡単にするため」なんだよ。
例えば、家賃を払ったときに毎回「これは来月分かな?」と細かく考えるのは大変だよね。
だから、普段は「お金を払ったときに全部費用にしちゃえ!」と現金主義(げんきんしゅぎ)っぽく処理しているんだよ。
でも、そのまま1年が終わってしまうと、来年分の家賃まで今年の費用に入っちゃうことになるよね。
これじゃあ、今年の本当の成績がわからなくなっちゃうクマ!
だから決算の時に、正しい期間の分だけを残すように調整するんだよ。
これが、みんなが大好きな「決算整理仕訳」の正体なんだ。
- 1期中は「お金の動き」に合わせてざっくり仕訳する
- 2決算になったら「本来の期間」に合わせて細かく修正する
- 3ズレた分を「資産」や「負債」という名前の箱に一時的に避難させる
4つの経過勘定をマスターしよう!
さて、いよいよ本番!
「未収・未払・前払・前受」の4つのキャラクターを紹介するよクマ。
これらは、お金を「先に」動かしたか「後に」動かしたかで名前が変わるんだ。
例えば、家賃を先に払えば「前払費用(資産)」、後で払う約束なら「未払費用(負債)」になるよ。
「資産」は将来得をする権利、「負債」は将来損をする(義務を果たす)ことだと考えると分かりやすいね。
動画でも紹介されていたように、×2年2月から借りた場合など、具体的な日付に当てはめて計算するのがコツだよ。
何ヶ月分が「今年の分」で、何ヶ月分が「来年の分」なのか、指を折って数えてみてね。
| 種類 | 意味 | 勘定科目の属性 |
|---|---|---|
| 前払費用 | 先に払った(まだ受けてないサービスがある) | 資産 |
| 未払費用 | 後で払う(もうサービスは受けた) | 負債 |
| 前受収益 | 先にもらった(これからサービスをする義務がある) | 負債 |
| 未収収益 | 後でもらう(もうサービスは提供した) | 資産 |
「資産」か「負債」か迷ったら、未来の自分がお金をもらえるか払うかで考えようクマ!
実務でも役立つ発展的な考え方
動画の後半では、利息や給料、社会保険料の話も出てきたね。
これは少し難しいけれど、実務ではとっても大切なポイントなんだよ。
例えば、給料は「働いてもらったけれど、まだ払っていない分」が決算日に発生していることがあるよね。
これも「未払給料」として計上しなきゃいけないんだ。
また、社会保険料(健康保険や年金)も、会社が負担する分は「発生」した時に費用にするのがルールだよ。
福島雅之先生も言っていたけれど、簿記3級の試験範囲には「会社負担の社会保険料の未払い計上」も含まれているから、油断しないでね。
難しい言葉が出てきても、基本はさっきの4つの箱のどれかに当てはまるだけなんだよ。
- 従業員が働いた=費用(給料)が発生した
- 会社が社会保険を負担する=費用(法定福利費)が発生した
- でもまだお金は払っていない=未払いの負債として計上する
合格を引き寄せる復習のコツ
最後のアドバイスだよクマ。
経過勘定を攻略する一番の近道は、たくさんの「仕訳の練習」をすることなんだ。
動画の最後にある練習問題は、もう解いてみたかな?
日付や金額を自分で紙に書いて、頭の中のパズルを組み立てるように解いてみてね。
もし間違えても大丈夫!
「あ、今は現金主義で考えちゃったな」
「これは来年分の権利だから資産だ!」って気づくことが成長の証だよ。
護得久栄昇(ごえくえいしょう)先生のように、楽しく、でも真剣に学んでいけば、きっと簿記が大好きになるはずだよ。
応援しているクマ!
- ステップ1:お金が動いた仕訳を書いてみる
- ステップ2:決算日までに「何ヶ月分」サービスを受けたか数える
- ステップ3:ズレている分を修正する仕訳を作る
君なら絶対に理解できるよ、一歩ずつ進んでいこうね
