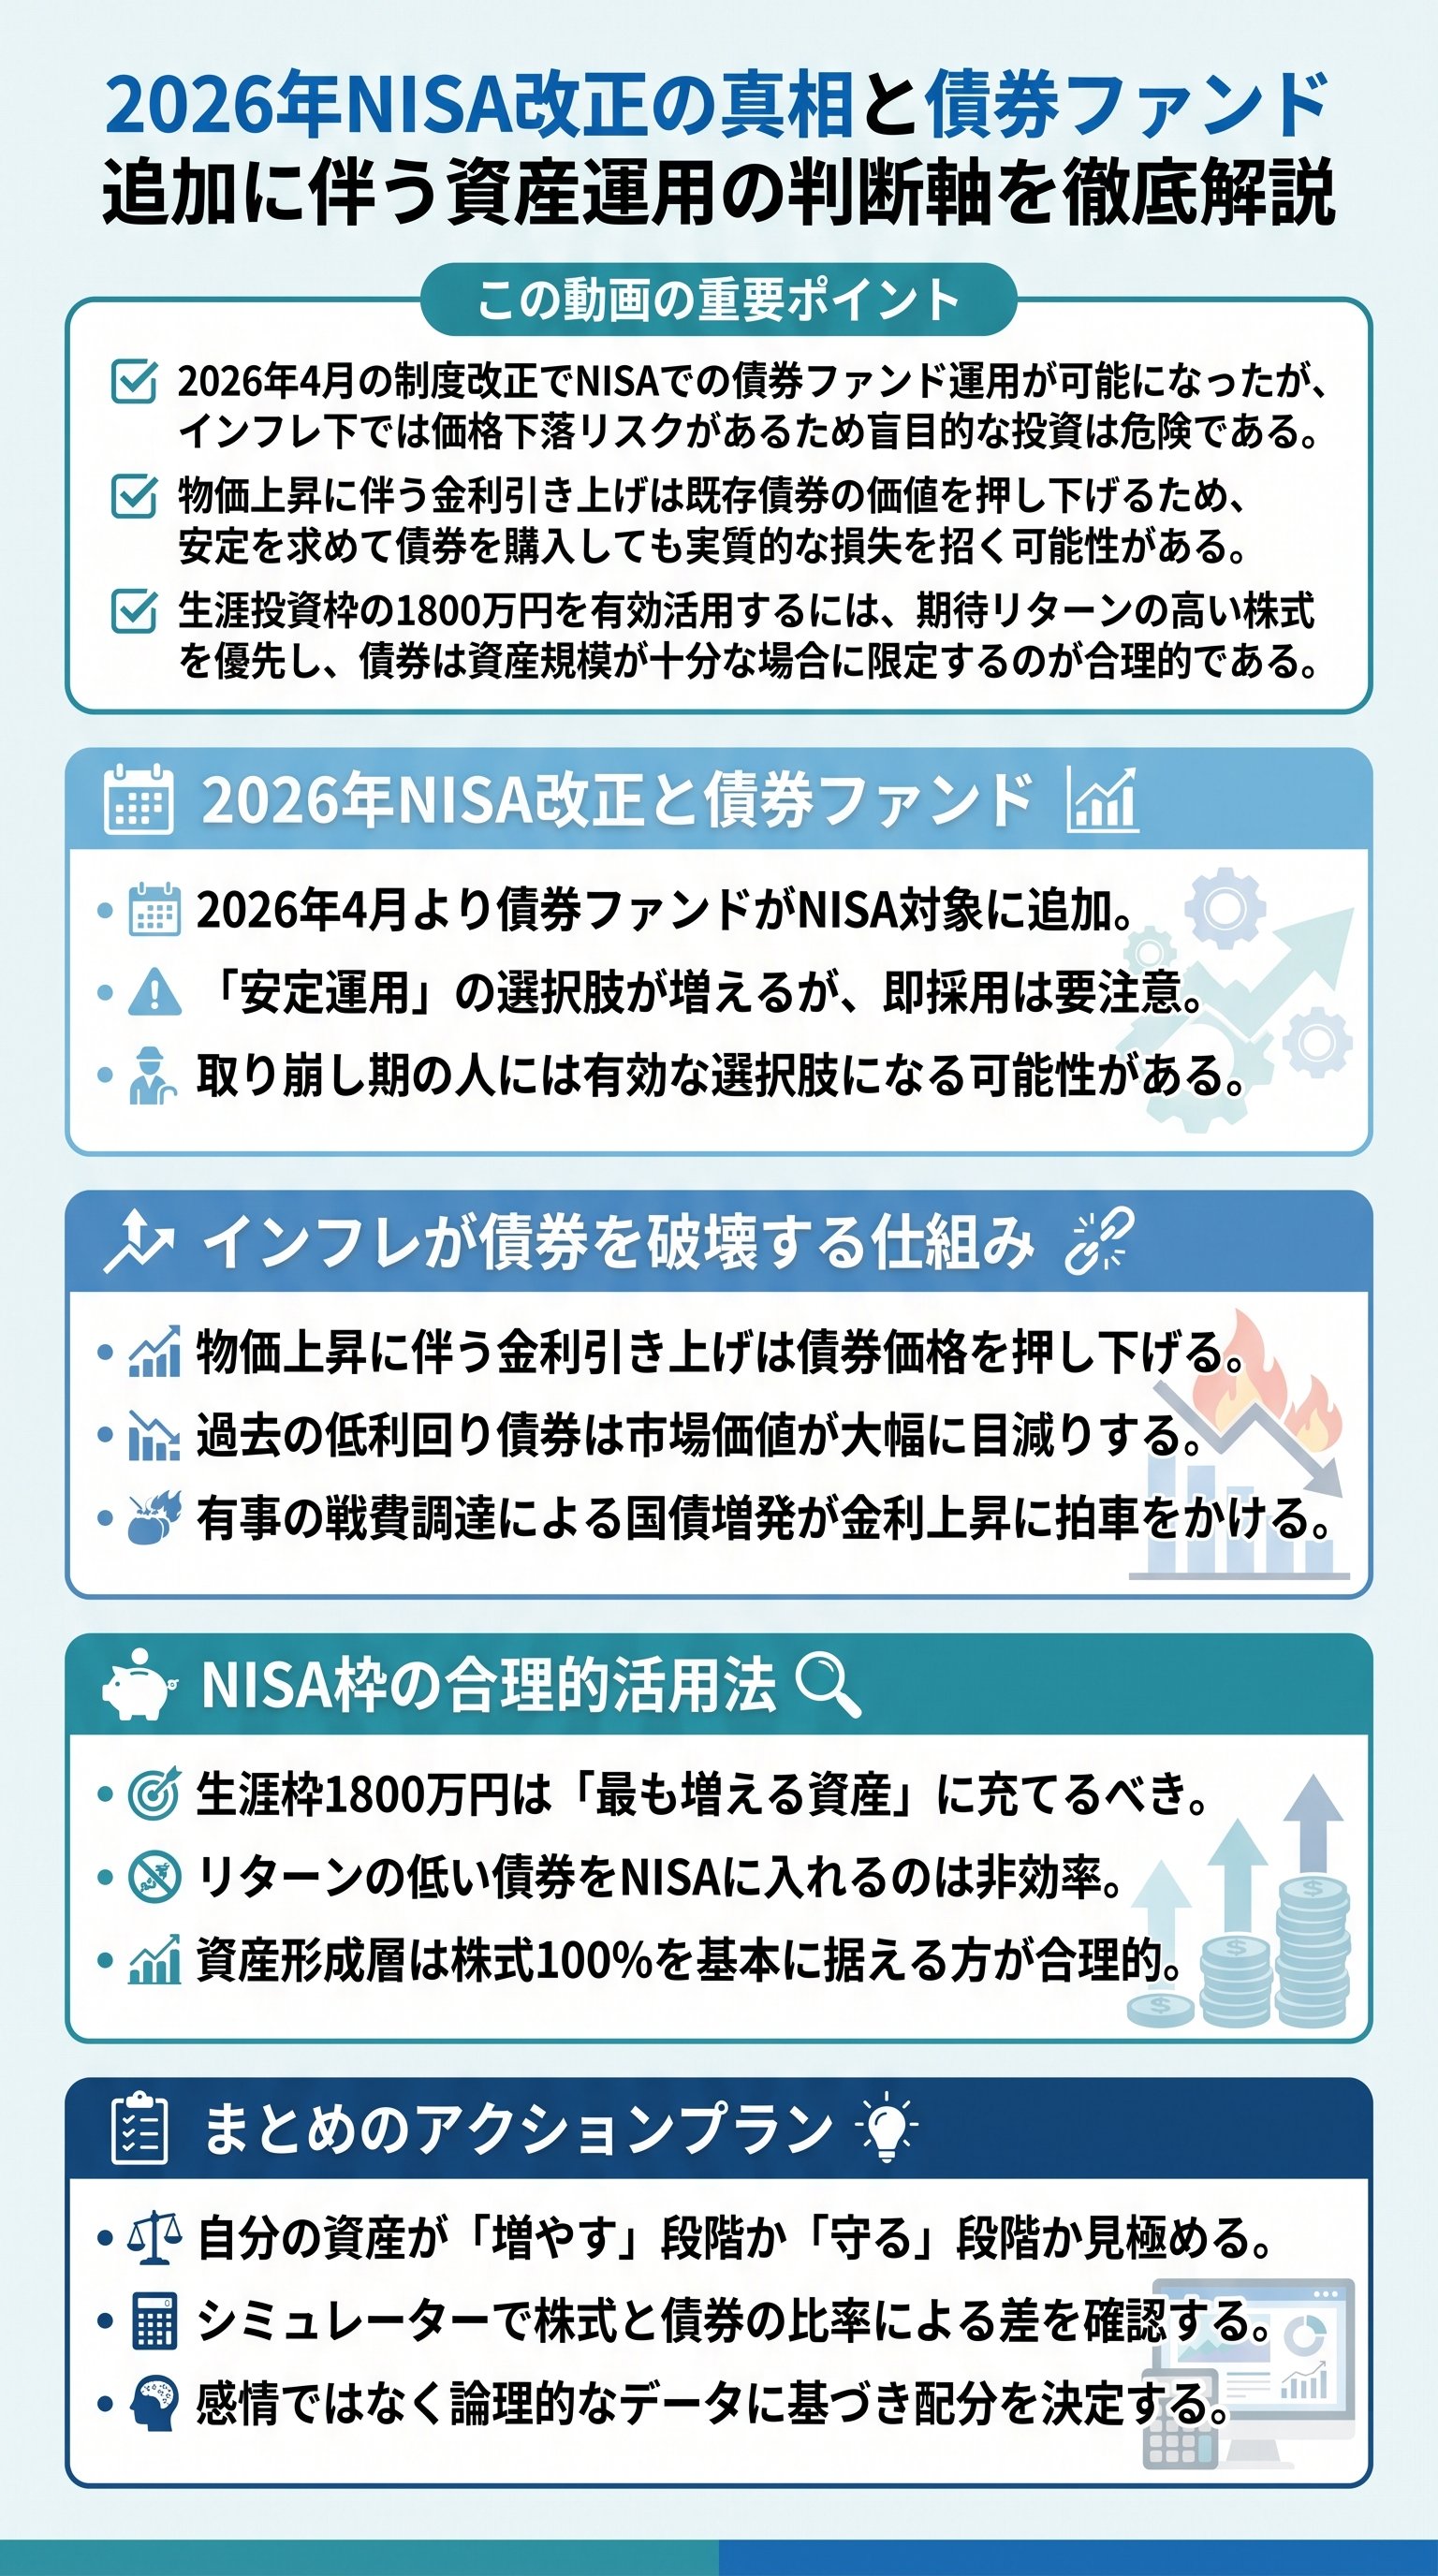
2026年4月NISA制度改正で追加された債券ファンドの性質
2026年4月1日より、NISA(少額投資非課税制度)のルールが改正され、新たに債券ファンドが対象商品としてラインナップに加わりました。
これまでも成長投資枠では債券ファンドを買えましたが、今回の改正により「より安定した運用」を求める層に向けた選択肢が広がった格好です。
しかし、選択肢が増えたことが必ずしもすべての投資家にとってプラスになるとは限りません。
特に資産形成の途上にある現役世代にとって、この「神改正」とも呼ばれる変更が、実は資産効率を落とす罠になり得る点を理解しておく必要があります。
鳥海翔氏は、債券の基本的な性質である「ローリスク・ローリターン」という側面だけでなく、現代の経済環境下における固有のリスクを強調しています。
債券は、国や企業にお金を貸し出し、その対価として利息を受け取る仕組みです。
満期まで保有すれば元本と利子が保証される(発行体が破綻しない限り)ため、株式と比較して値動きが緩やかであると一般的に認識されています。
しかし、この安定性は「物価が一定」という前提条件の上に成り立っている脆いものなのです。
- 改正日:2026年4月1日
- 新たな対象:債券を主とする投資信託(債券ファンド)
- 期待される役割:資産取り崩し期の安定性向上
インフレ局面で露呈する債券の決定的な弱点
多くの投資家が誤解しているのは、債券は安全資産であるという固定観念です。
デフレ期や物価が安定している時期であればその通りですが、現在のような物価上昇局面では、債券は極めて脆弱な資産へと変貌します。
鳥海翔氏が指摘するキーワードは、「債券は物価上昇には勝てない」という事実です。
物価が上昇すると、政府や中央銀行は景気の過熱を抑え、通貨価値を守るために金利を上げようとします。
この「物価上昇→金利上昇」の流れが債券投資家にとって最大の脅威となります。
なぜなら、市場金利が上がると、過去に発行された低い利回りの債券は魅力がなくなり、売却価格が下落してしまうからです。
- 1物価が上昇し、生活コストが上がる
- 2中央銀行が政策金利を引き上げる
- 3新しく発行される債券の利回りが良くなる
- 4低い利回りの既存債券が売られ、価格が下落する
例えば、利回り2%の債券を100万円で買ったとします。
その後、市場の金利が3%に上がった場合、誰しもが3%の新しい債券を欲しがります。
2%の古い債券を誰かに買ってもらうには、価格を92万円程度まで大幅に値下げして利回りを調整しなければならず、結果として売却損が確定してしまいます。
世界情勢の不安定化と金利上昇がもたらす債券への影響

現代の地政学リスクも債券価格に暗い影を落としています。
軍事衝突などの有事が相次ぐ中、戦争には膨大な費用がかかります。
アメリカを例にとると、トマホークなどの精密誘導ミサイルは1発あたり約6億円という高額なコストがかかり、それを1000発規模で補充するだけでも6000億円という巨額の資金が必要になります。
これらの戦費は税金だけでは到底賄いきれず、国家は国債(米国債等)を追加発行することで資金を調達します。
国債が市場に大量供給されると、需給のバランスにより金利を引き上げなければ買い手が見つかりません。
つまり、世界が不安定であればあるほど、金利には上昇圧力がかかり続け、債券価格は下落し続けるリスクがあるのです。
| 資産クラス | リスク特性 | インフレ耐性 | 2026年時点の展望 |
|---|---|---|---|
| 株式 | ハイリスク・ハイリターン | 強い | 企業の価格転嫁により成長期待あり |
| 債券 | ローリスク・ローリターン | 弱い | 金利上昇局面では価格下落リスクが高い |
| 現金 | 極めて低い | 無い | 購買力が目減りし続ける |
このように、金利が上昇し続けるトレンドの中では、債券を持ち続けることは「実質的な損失」を許容することと同義です。
売却しても元本割れ、持ち続けてもインフレに購買力が負けるという、投資家にとっては非常に厳しい状況が生じているのです。
NISAの非課税枠1800万円をどう活用すべきか
NISAの最大のメリットは「運用益が非課税になること」です。
この貴重な枠を、期待リターンの低い債券で埋めることが本当に合理的かどうかを再考する必要があります。
NISAの生涯投資枠は1800万円と決まっており、この限られたスペースを最大限に活かすなら、「最も増える可能性が高い資産」を入れるのが投資のセオリーです。
債券ファンドは、もともと利回りが数パーセント程度と低いため、非課税による恩恵も限定的です。
一方、株式で大きな利益が出た場合、その約20%の税金がゼロになるインパクトは絶大です。
増えないものを非課税枠に入れることは、「非課税メリットの浪費」とも言えるでしょう。
- 1生涯投資枠の1800万円は「増える資産」に割り当てる
- 2債券は分散投資の手段であって、増やすための手段ではない
- 3安定性を求めるなら、NISA枠の外で現金を保有する方が柔軟性が高い場合もある
特に、まだ資産が十分に形成されていない現役世代にとって、債券をNISAに入れることは資産拡大のスピードを著しく阻害する要因になります。
鳥海翔氏が開発したシミュレーターの結果を見ても、株式100%と債券を組み合わせた分散投資では、長期的な資産総額に数千万円単位の差が生じることが明らかになっています。
債券運用を検討しても良い人の条件とシミュレーションの重要性
それでは、どのような人が債券運用を検討すべきなのでしょうか。
鳥海翔氏は、債券が必要な人を以下の2パターンに定義しています。
第一に、既に十分な資産を築き上げた人です。
例えば、生活費の10年から20年分に相当する資産があり、これ以上大きく増やす必要がなく、守りの運用に入りたい人にとって、債券は現金よりはマシな選択肢となり得ます。
第二に、精神的な耐性が極めて低い人です。
株式100%の激しい値動きに耐えられず、夜も眠れないようなストレスを感じる場合、ポートフォリオに債券を混ぜることで変動を抑える「心の安定料」としての役割は否定できません。
自身の判断を助けるために、シミュレーターで将来の資産の動きを確かめておくのが有効です。
過去のデータ(2000年から2025年等)に基づき、自分の積立額や取り崩し額、株式と債券の比率(5:5、7:3、9:1など)を変更して、将来の資産推移を可視化することができます。
- 資産が5000万円以上あり、取り崩しを始めている
- 暴落時の精神的ショックを最小限に抑えたい
- NISA枠以外の余剰資金で運用を考えている
最終的に、債券をポートフォリオに組み込むかどうかは、一般論ではなく、「あなた自身の資産状況とリスク許容度」に基づいて決めるべきです。
2026年の改正を機に、自分にとっての最適な資産配分を見直すことが、騙されない金融リテラシーへの鍵となります。
