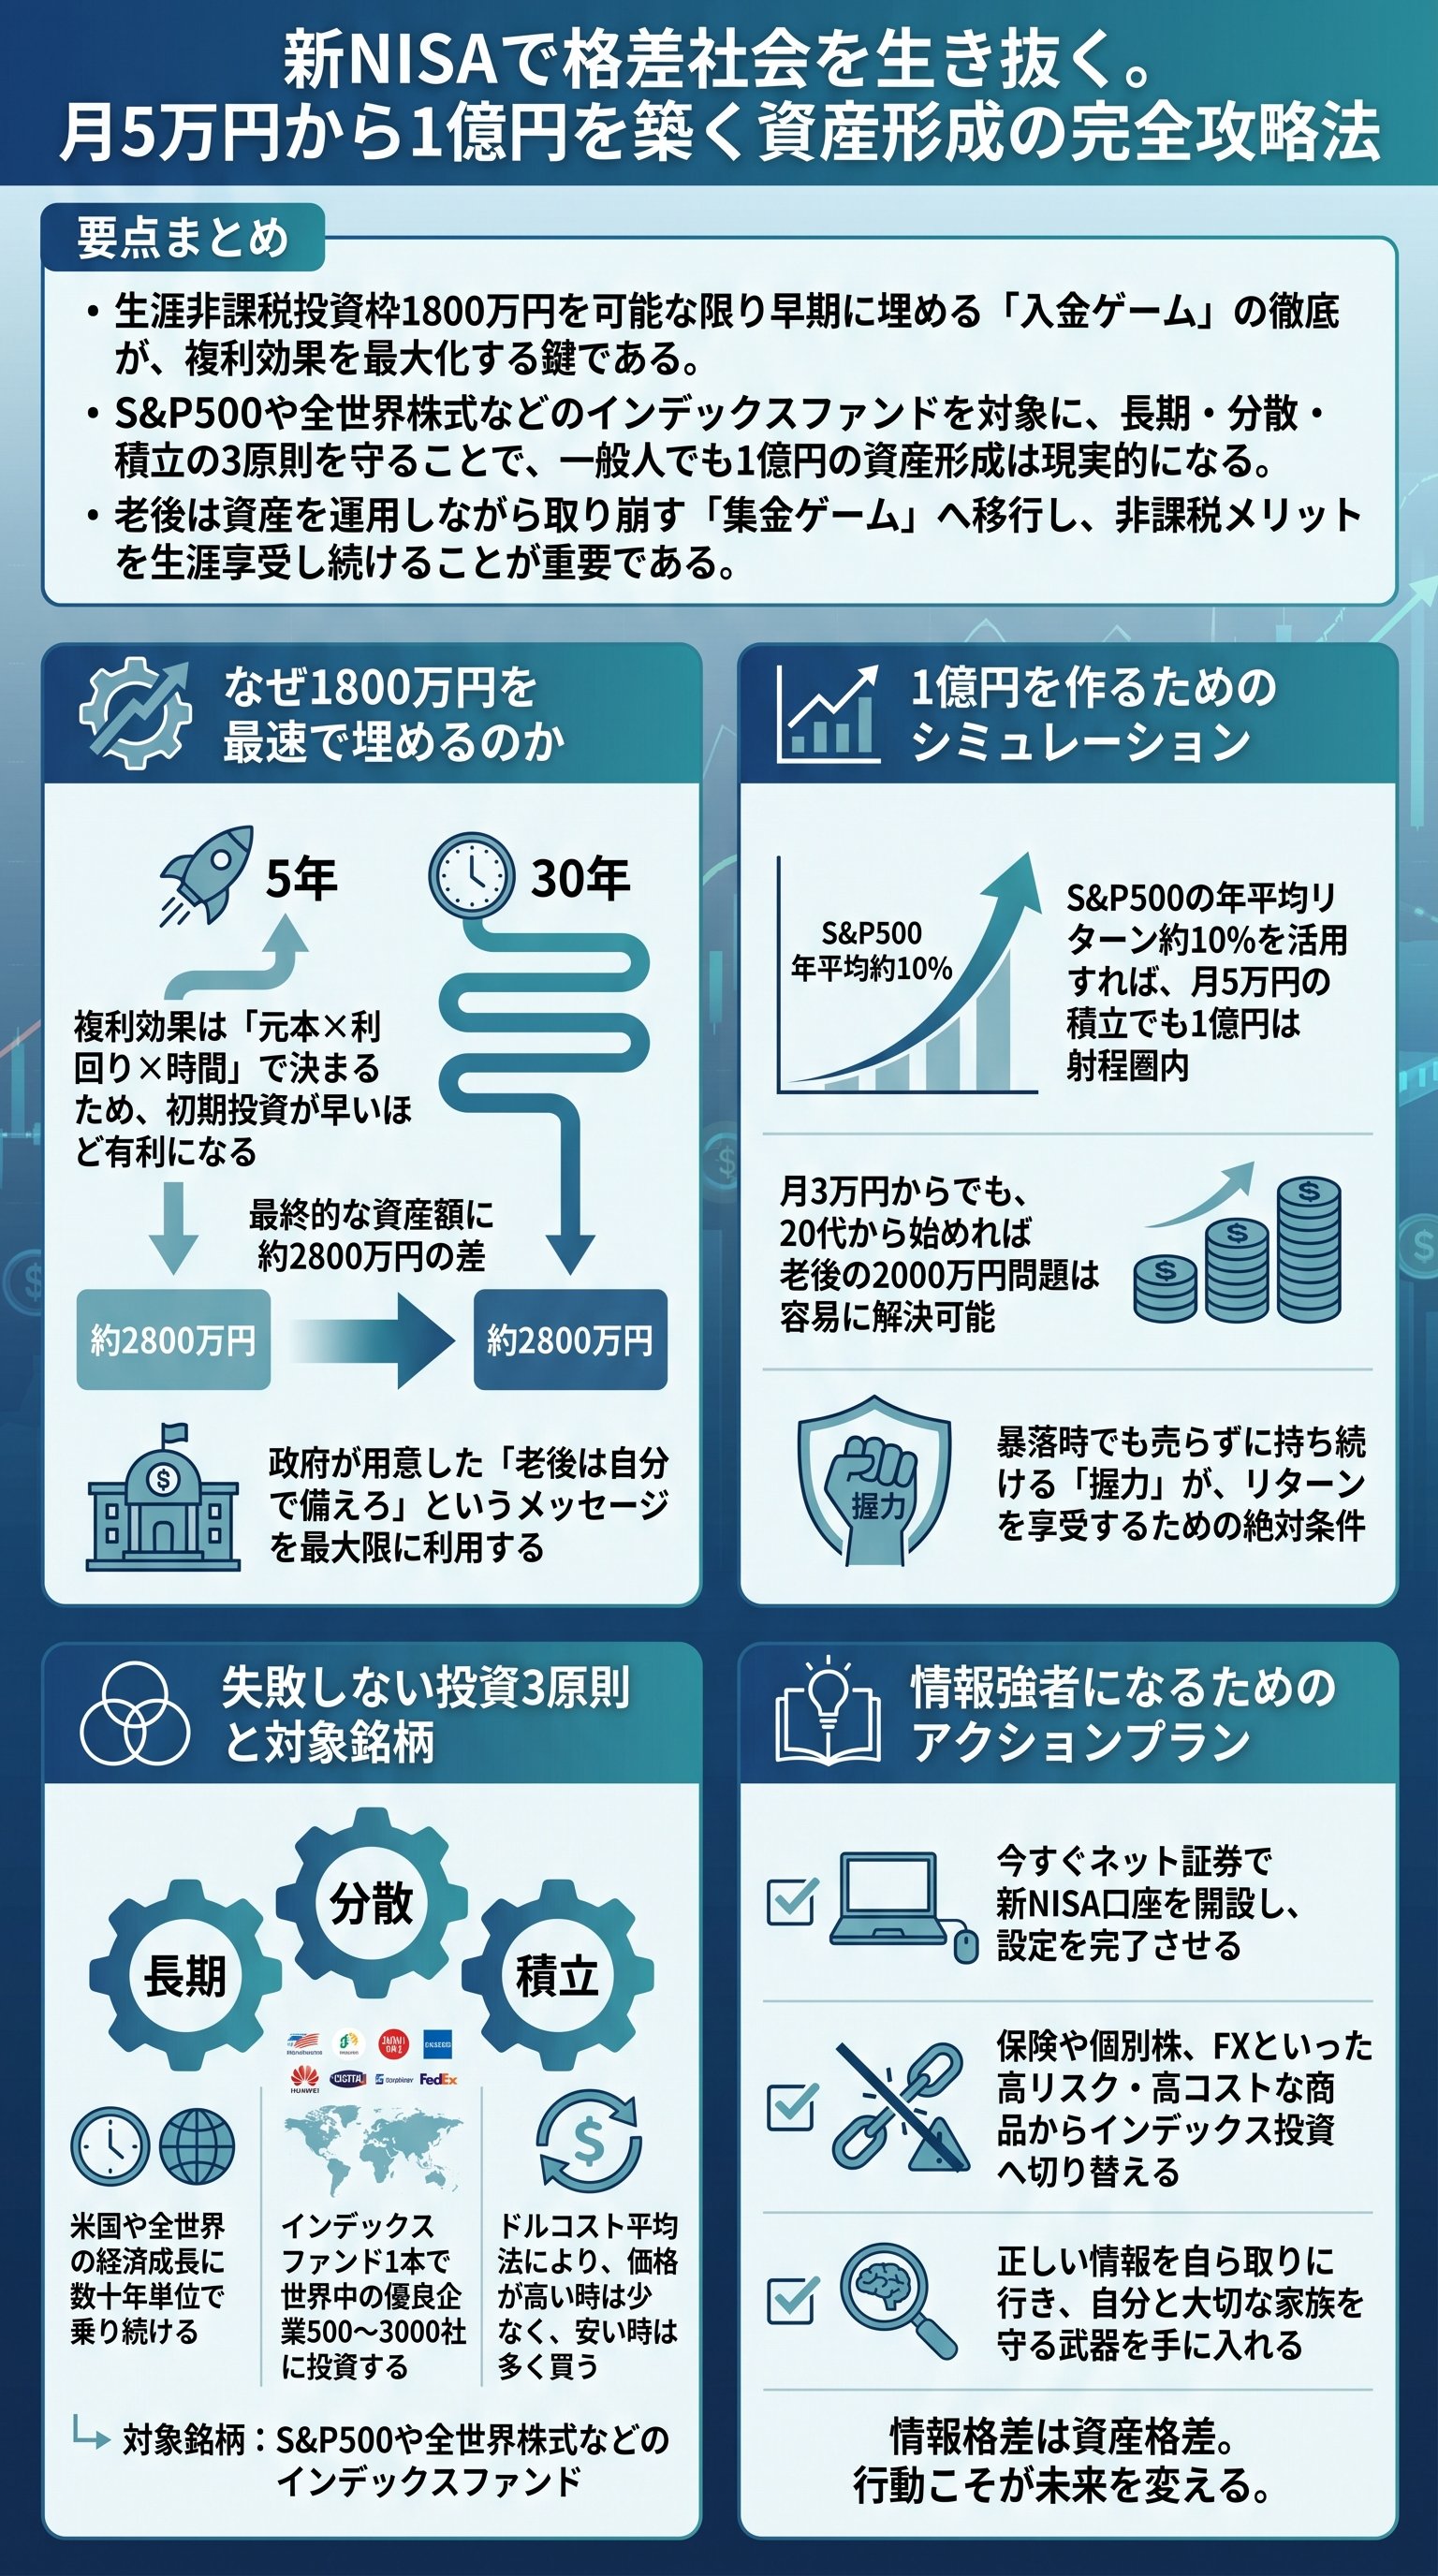
1,800万円を最速で埋め尽くす「入金ゲーム」の衝撃
新NISAという制度の本質を、君は正しく理解しているだろうか。
単なる「お得な投資制度」だと考えているなら、その認識はあまりに甘い。
これは国家が突きつけた「自立への最終通告」である。
投資で得た利益には、通常20.315%の税金が課せられる。
500万円の利益が出ても、100万円は国に没収されるのがこの世界の理だ。
だが、新NISAはこの重税を完全に無効化する。
この1,800万円という枠は、日本政府が用意した空前絶後の「聖域」である。
しかし、この太っ腹な制度の裏には、冷徹な意図が隠されている。
「老後の面倒は見切れない。自分で準備せよ」という残酷なメッセージだ。
だからこそ、我々は戦略的に動かなければならない。
資金を遊ばせておく時間は一秒たりとも残されていないのだ。
この枠を最速で埋めた者だけが、複利の暴力的加速を享受できる。
つまり、新NISAは単なる貯蓄の延長ではない。
限られた非課税枠を奪い合う、知的な「椅子取りゲーム」なのだ。
複利の暴力を味方につける「時間」という最強の武器
なぜ、1,800万円を「早く」埋める必要があるのか。
その答えは、数学的な必然である「複利効果」にある。
投資期間が長ければ長いほど、資産は雪だるま式に膨れ上がる。
ここで、投資スピードによる資産額の差を直視せよ。
30歳から毎月30万円を5年間で入金し終えた場合。
対して、毎月5万円を30年間かけて入金した場合。
| 入金パターン | 投資期間 | 59歳時の資産額(利回り5%) |
|---|---|---|
| 毎月30万円 | 5年 | 約6,810万円 |
| 毎月10万円 | 15年 | 約5,647万円 |
| 毎月5万円 | 30年 | 約4,012万円 |
実に、2,800万円もの圧倒的な格差が生まれるのだ。
元本は同じ1,800万円である。
ただ「早く入れたか」という違いだけで、これほどの結果を招く。
だが、現実は厳しい。
若年層や低所得層にとって、月30万円の入金は至難の業だ。
それでも、「自分には無理だ」と諦めるのは愚か者の選択である。
月3万円でも、40年続ければ元本1,440万円が4,400万円を超える。
重要なのは、「入金力」が低くとも「時間」で補完するという戦略だ。
時間は万人に平等に与えられた、唯一の資本である。
老後を「集金ゲーム」に変える驚異の出口戦略
資産形成は、積み立てて終わりではない。
真の勝負は、蓄えた資産をどう使うかという「出口戦略」にある。
新NISAの真価は、売却時にも税金がかからない点にあるのだ。
30歳から月30万円を投資し、60歳で約6,800万円を築いたとする。
これをそのまま寝かせておくのは、あまりに勿体ない。
運用を続けながら取り崩す「集金ゲーム」へと移行するべきである。
この計算から導き出される月々の受取額は、いくらか。
驚くなかれ。
月々32万8,000円である。
40年間の総受取額は、約1億5,700万円になる計算だ。
「利回り5%なんて非現実的だ」と冷笑する者もいるだろう。
しかし、歴史が証明する事実は異なる。
米国株S&P500の過去30年の平均リターンは、約10%に達している。
つまり、月5万円の積み立てであっても、利回り10%なら1億円に届く。
新NISAは、一般人が億り人を目指すための有力な手段なのだ。
だが、暴落のリスクを無視してはならない。
市場が冷え込む時期も、必ず訪れる。
それでも運用を止めず、淡々と取り崩し続ける胆力が求められる。
勝率を極限まで高める「究極の投資対象」の正体
投資先選びで迷うのは、時間の無駄である。
結論は既に出ている。
S&P500、もしくは全世界株式だ。
なぜこれらが最強なのか。
それは、投資の三原則である「長期・分散・積立」を完璧に満たすからだ。
特定の企業に依存せず、世界経済の成長に丸ごと乗る。
- 1長期数十年スパンで右肩上がりの経済成長を確信する。
- 2分散数百、数千の企業に一括投資し、倒産リスクを無効化する。
- 3積立定期的な購入で、購入単価を平準化する(ドルコスト平均法)。
「投資や資産運用で成功しやすい基本3原則を全部クリアしている」
この引用は、資産運用の鉄則を言い当てている。
日本株だけに固執するのは、沈みゆく船に全財産を預けるに等しい。
直近30年で停滞した日本に対し、米国や世界経済は膨張を続けている。
初心者がプロに勝てる唯一の方法が、インデックス投資である。
派手な個別銘柄で一攫千金を狙うのは、ただのギャンブルだ。
地味で退屈な投資を継続できる者だけが、最後に笑う。
負けない投資こそが、最大の勝利への近道である。
流行のテーマ株や、高額な手数料を取る銀行の窓口商品は無視せよ。
自分の資産を守れるのは、自分自身の「冷徹な判断力」のみである。
情報弱者からの脱却が「家族の未来」を確定させる
かつて、有益な投資情報は富裕層の間で独占されていた。
一般人は、高額な手数料の保険や、銀行の推奨商品で搾取される側だった。
しかし、今は「情報の民主化」が達成された時代である。
YouTubeや書籍を通じ、誰でも無料でプロの知見に触れることができる。
それでも動かない者は、もはや自業自得と言わざるを得ない。
「知らない」ことは、現代において最大の罪である。
動画では、かつて情報の波に飲まれた「情弱」だったという体験談も紹介されている。
結婚資金を株で溶かし、祝儀で食いつないだ苦い過去がある。
だが、失敗から学び、正しい知識を得たことで、今がある。
日本は今、物価高騰と増税の荒波に揉まれている。
賃金が上がらない中で、自分の生活を守れるのは国ではない。
自分の行動によって手に入れた、「投資という武器」だけだ。
情報の格差は、そのまま人生の格差へと直結する。
君が「情報強者」へとジョブチェンジできるかは、この瞬間に懸かっている。
自分を、そして大切な家族を守るための盾を、今こそ手に入れるのだ。
新NISAという武器を使いこなせ。
重厚な未来を築くための、最初の一歩を堂々と踏み出すべきである。
その先に待っているのは、金銭的不安から解放された、真の自由だ。
