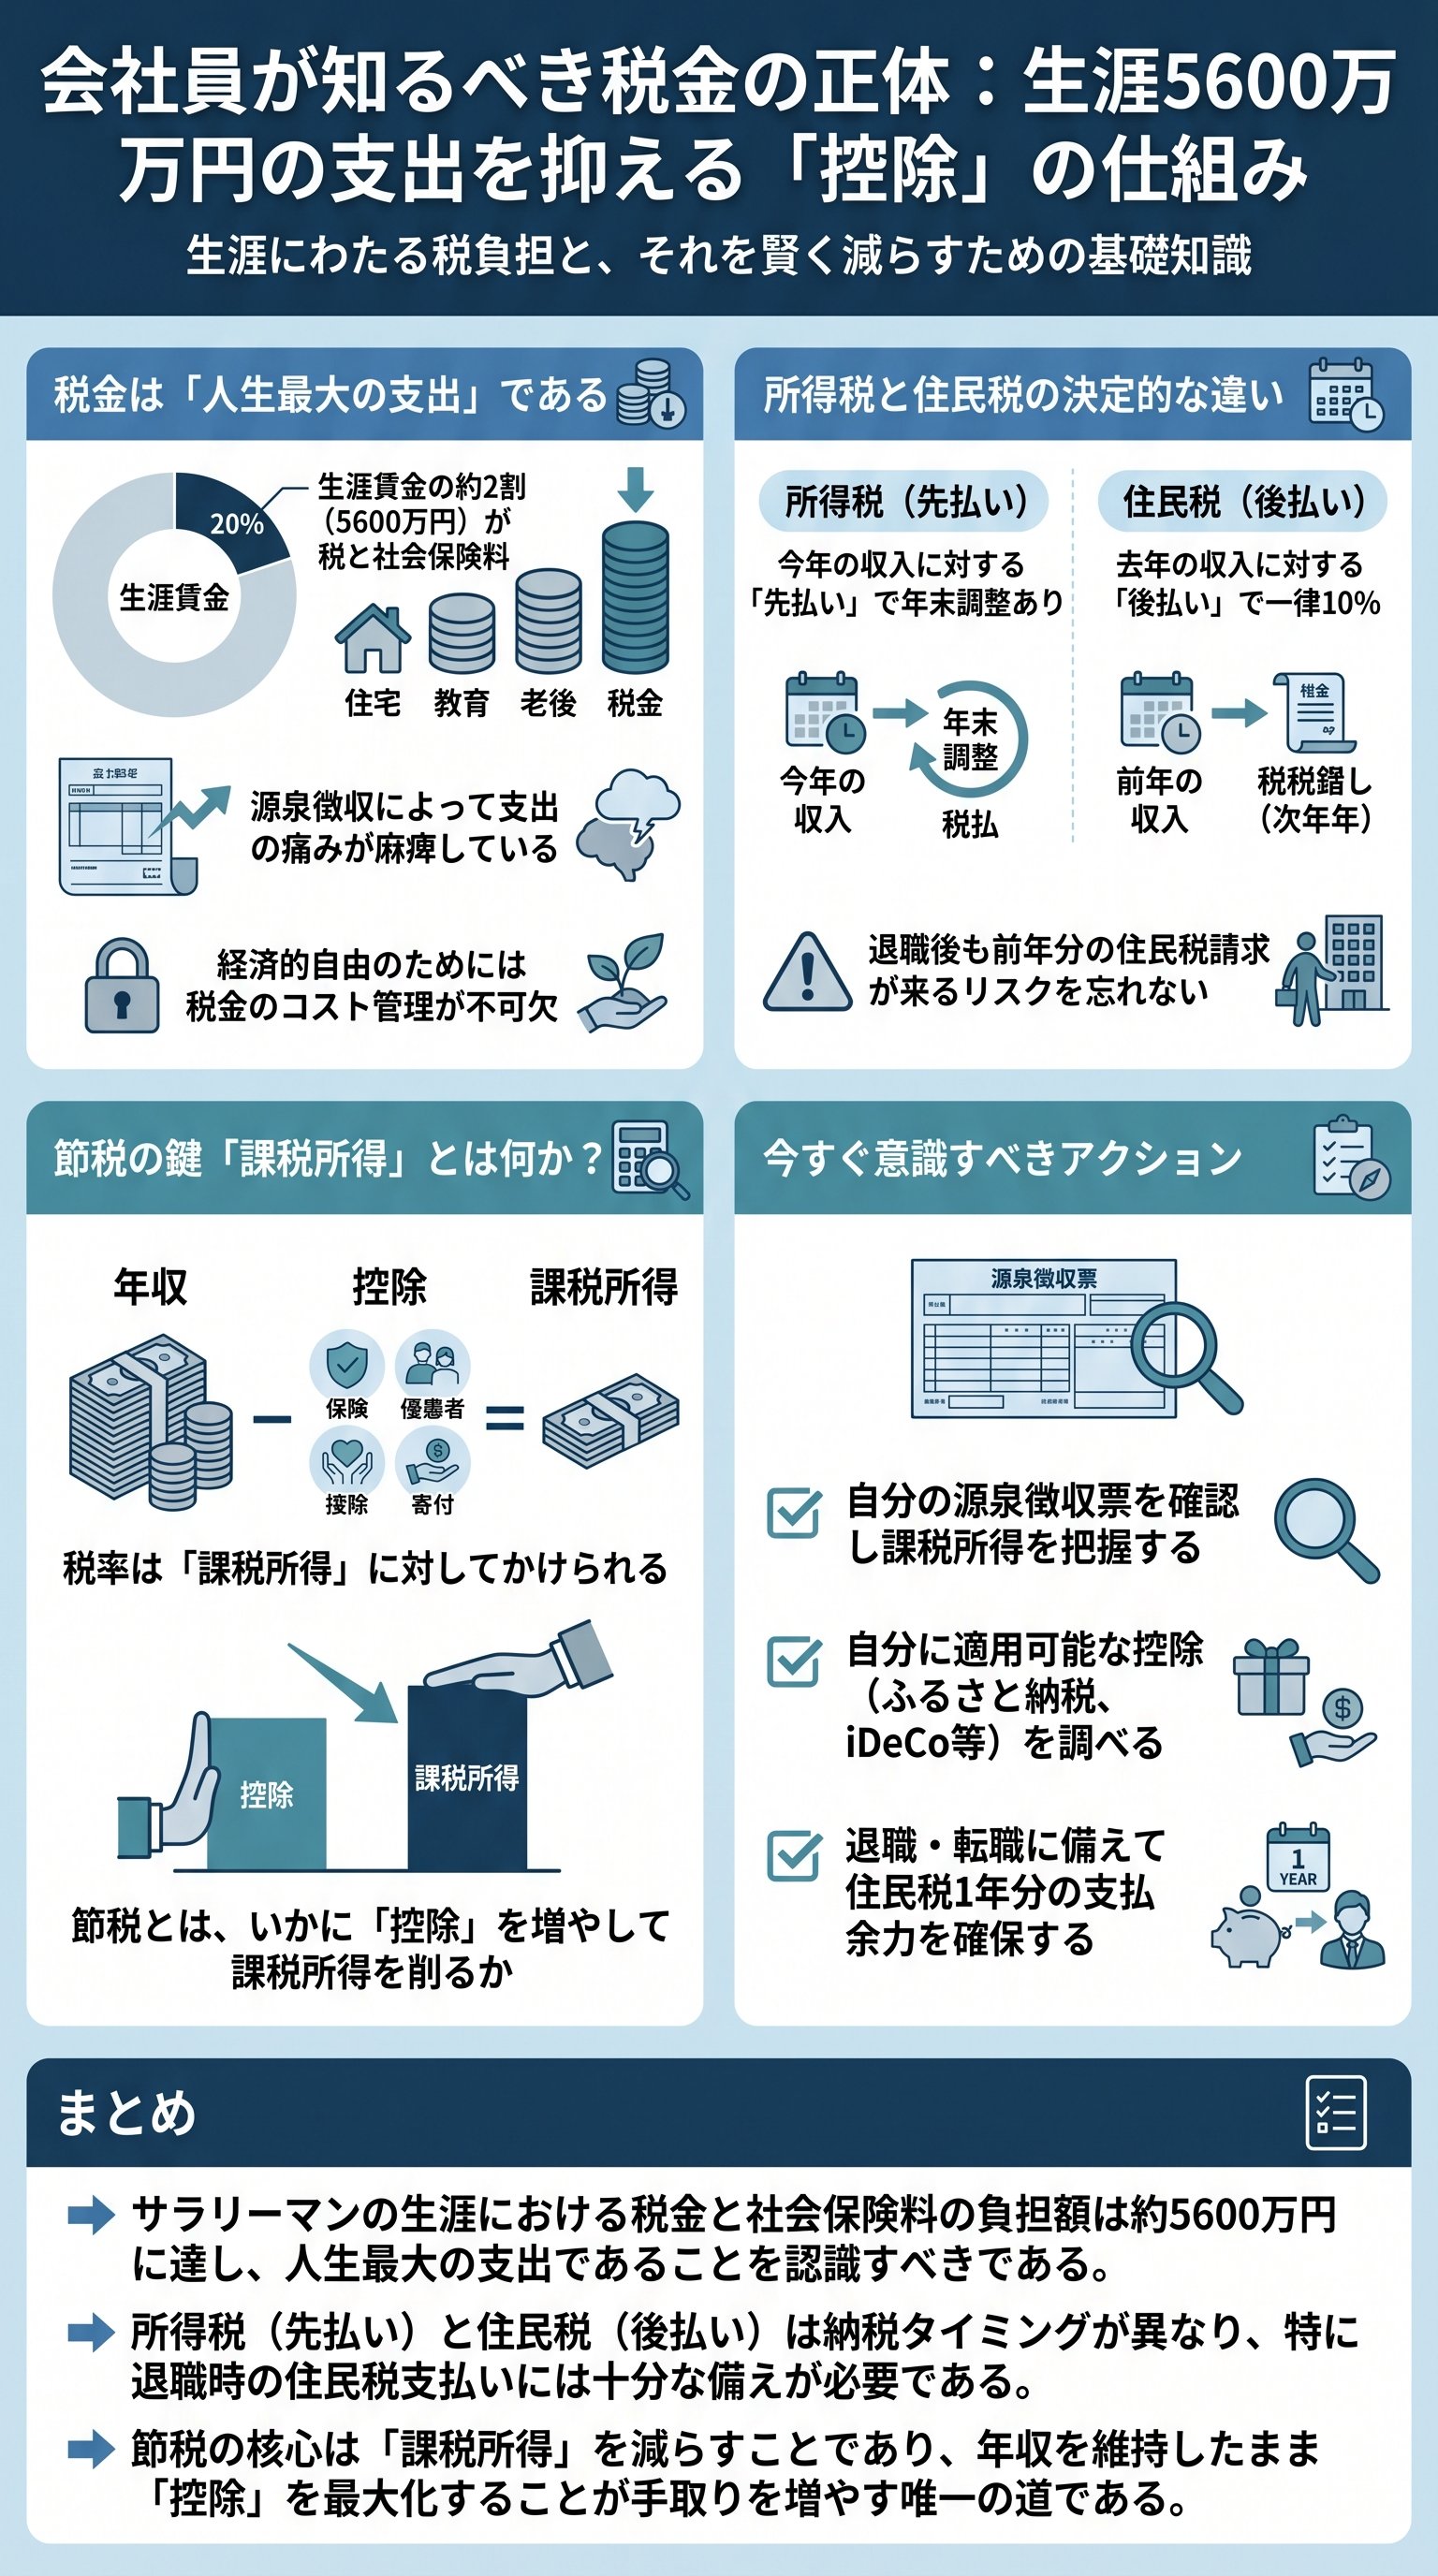
生涯で「5,600万円」を毟り取られる残酷な現実
多くのサラリーマンは、あまりに無防備である。
自分が生涯でどれほどの金額を国に捧げているのか、その実態を直視している者は驚くほど少ない。
だが、事実は常に残酷なものだ。
平均的なサラリーマンの生涯賃金は約2億5,000万円と言われているが、そのうち税金と社会保険料で消える額は約5,600万円にものぼる。
つまり、我々は人生の約4分の1を、国に「貢ぐ」ためだけに費やしているのである。
でも、多くの者はこの痛みに気づかない。
なぜなら、給与明細を見る前に「源泉徴収」という名の天引きが行われているからだ。
自分の財布に入る前に、すでに国によって中身を抜かれている。
これはまさに、合法的な「ステルス徴税」に他ならない。
「税金は、言われた通りに払うしかない。その意識では、経済的自由は永遠に手に入らない。」
実は、お金持ちにとって節税は必須の教養である。
彼らは税金を「不可抗力」とは考えない。
明確な「コスト」として捉え、いかにしてそれを最小化するかを常に思考しているのだ。
逆に言えば、納税額の仕組みを知らないまま働くのは、穴の空いたバケツで水を汲み続けるようなものである。
週5日で働くうちの1日分、あるいはそれ以上の時間が、税金のために消滅している。
高年収になればなるほど、その負担は重くなる。
年収1,000万円の者であれば、手取りは約7割にまで目減りする。
だからこそ、我々は「彼を知り、己を知れば百戦殆うからず」の精神で、税の正体を暴かなければならないのである。
5,600万円という巨額のコストを放置することは、自らの人生を放棄することと同義である。
まずは、自分がいくら払っているのかを円単位で把握することからすべてが始まる。
無知は罪ではない。
しかし、搾取され続けることを許容する無知は、「人生における最大の損失」と言える。
所得税と住民税――「先払い」と「後払い」に潜む罠
税金の仕組みを理解する上で、まず避けては通れないのが所得税と住民税の違いである。
どちらも給与から天引きされているため、混同している者が多い。
だが、その性質は似て非なるものだ。
結論から言えば、所得税は「国」へ、住民税は「自治体」へと納めるものである。
| 項目 | 所得税 | 住民税 |
|---|---|---|
| 納付先 | 国(財務省) | 都道府県・市区町村 |
| 税率 | 5%〜45%(累進課税) | 一律10% |
| 納税時期 | 先払い(当年の所得) | 後払い(去年の所得) |
所得税は、その年の見込み年収に基づいて「ざっくりと先払い」される仕組みである。
だからこそ、年末に正確な計算を行い、払いすぎた分を戻してもらう「年末調整」が必要になるのだ。
つまり、年末調整で金が戻ってくるのは、ボーナスではない。
「取られすぎていた自分の金」が返ってきただけに過ぎない。
住民税は、所得税とは対照的に「後払い」という極めて厄介な性質を持っている。
これは前年の稼ぎに対して、翌年の6月から課税される仕組みである。
つまり、社会人1年目の手取りが意外と多く感じるのは、住民税がまだかかっていないからに他ならない。
本当の地獄は、「住民税が牙を剥く2年目」から始まるのである。
この時間差(タイムラグ)こそが、多くのサラリーマンのマネープランを狂わせる原因となる。
今の給与から引かれているのは、今現在の税金ではなく、「過去の自分」が負った負債なのだ。
この構造を理解していないと、後述する「退職時のトラブル」に巻き込まれることになる。
住民税は一律10%だから簡単だ、と侮ってはいけない。
所得税が低い層にとっては、この10%という固定負担こそがボディブローのように効いてくる。
税金の仕組みを知ることは、敵の攻撃パターンを覚えること。
まずはこの「時期のズレ」を脳に刻み込むのである。
退職後の地獄――住民税という名の「見えない負債」

サラリーマンが最も警戒すべき瞬間。
それは、会社を辞めたときである。
退職して収入がゼロになったとしても、税務署は一切の容赦をしない。
なぜなら、先述した通り住民税は「後払い」だからである。
前年にバリバリと稼いでいた者が、翌年に無職になったとする。
その瞬間に届くのは、「去年の稼ぎに基づいた高額な住民税」の納付書である。
所得税は「今年の所得」がないため発生しないが、住民税は「去年の付け」として容赦なく請求される。
会社員時代は、会社が毎月の給与から分割して支払ってくれていた。
だが、組織を離れれば「普通徴収」となり、自分自身で大金を払い込まなければならない。
この時、多くの者が「住民税が高くなった」と錯覚する。
だが違う。
まとめて請求されただけなのだ。
実は、新卒1年目が得をしていた分、退職時にはその清算が求められる。
トータルで見れば損得はないが、収入が途絶えた時期に1ヶ月分の給与に匹敵する請求が来るのは、致命傷になりかねない。
だからこそ、退職を検討する者は、あらかじめ住民税支払いのためのキャッシュを確保しておく必要がある。
転職の合間に休みを取る場合や、育休を取得する場合も同様である。
「収入がないから税金もかからないだろう」という甘い考えは、一瞬で打ち砕かれる。
この住民税の遅効性は、退職するときに見落としやすい「最後にして最大の落とし穴」である。
「無職なのに税金だけは払い続ける」という屈辱的な状況に耐えられるか?
備えがない者は、ここで貯金を食いつぶし、再スタートの足を引っ張られることになる。
賢者は常に「去年の自分からの請求書」を想定し、戦術を練っているのである。
課税所得の正体――年収400万円の真実を暴く
ここで、最も重要な計算の根拠について解説しよう。
「年収400万円だから、税率はこれくらいだ」と考えるのは、素人の浅知恵である。
税金は、額面通りの給与(年収)に対して直接かかるわけではない。
重要なのは、年収からさまざまな差し引きを行った後の「課税所得」という概念である。
サラリーマンの節税とは、一言で言えば「課税所得をいかにして減らすか」というゲームなのだ。
給与から引かれる「控除」という盾をどれだけ厚くできるかが、勝敗を分ける。
- 1給与(額面)いわゆる年収。
- 2給与所得控除サラリーマンに認められた「みなし経費」。
- 3各種所得控除社会保険料控除、扶養控除、生命保険料控除など。
- 4課税所得上記をすべて引いた後の、「税金の対象となる金額」。
この「4」の金額に、ようやく所得税の税率がかけられるのである。
でも、多くの者はこの「控除」という名の武器を使いこなせていない。
ただ会社に書類を出し、言われるがままにハンコを押しているだけだ。
例えば、同じ年収400万円のAさんとBさんがいたとする。
Aさんは何の対策もせず、控除が100万円。
Bさんは賢く立ち回り、控除が150万円。
この時、Bさんの課税所得はAさんより50万円も低くなり、結果として払う税金も激減するのである。
「課税所得を制する者が、手取り額を制する」という真理を忘れてはならない。
所得税率が5%の層であれば、課税所得を100万円減らせば、住民税と合わせて15万円近い金が残る。
これは、副業で月1万円以上を稼ぎ出すよりも、はるかに効率的な資産防衛術である。
攻めの節税術――「累進課税」の誤解を解き、控除を掴め
最後に、多くの者が陥っている「累進課税の誤解」について言及しておこう。
「稼ぎすぎると税率が上がり、かえって損をする」という言説。
これは明白な間違いである。
日本の所得税は「超過累進税率」を採用しており、超えた部分にしか高い税率は適用されない。
例えば、課税所得が195万円を超えて税率が10%になったとしても、それは「195万円を超えた分だけ」の話である。
195万円以下の部分には依然として5%しかかからない。
だから、税率が上がることを恐れて稼ぎをセーブするのは、愚の骨頂である。
だが、それでも税金は高い。
だからこそ、我々は「控除」をフル活用しなければならない。
サラリーマンに許された数少ない聖域、それが控除である。
これには、基礎控除や配偶者控除だけでなく、自ら行動して獲得する控除も含まれる。
- iDeCo(個人型確定拠出年金)掛金の全額が所得控除になる最強の盾。
- ふるさと納税税金の先払いであり、実質2,000円で返礼品を得るスキーム。
- 特定支出控除仕事に必要な経費を自分で申告する、知る人ぞ知る制度。
結局のところ、税金とは「無知に対する罰金」である。
仕組みを知り、制度を使い倒す者だけが、5,600万円という巨大な損失から身を守ることができる。
「会社がやってくれるから」という思考停止を、今この瞬間に捨て去るべきだ。
自分の人生のハンドルを、国や会社に握らせてはならない。
税金の仕組みを学び、1円でも多くの現金を自分の手元に残すこと。
それが、経済的自由というゴールへ向かうための、最初にして最も重要な一歩なのである。
