
利益の真実を炙り出す「決算整理」の深淵なる目的
帳簿という名の戦場において、利益は単なる数字ではない。
それは企業の生存証明であり、残酷なまでの現実を突きつける唯一無二の通信簿である。
しかし、多くの学習者は「収益から費用を引けば利益が出る」という、あまりにナイーブな理解に留まっている。
それでは本質を見失う。
真の会計人ならば、なぜ決算整理という「儀式」が必要なのかを、その骨髄まで叩き込まねばならない。
実は、損益計算書で算出される「当期純利益」は、単なる引き算の結果ではない。
それは、企業の活動を「主業」と「それ以外」に峻別する高度な知的作業の産物である。
ビジネスの根幹である商品売買から得た利益と、利息や配当といった副次的な収益を分ける。
だからこそ、我々は「売上原価」という概念を、極めて厳格に算出する必要があるのだ。
でも、なぜわざわざ「売上原価の算定」という独立したステップが必要なのか。
それは、三分法というシステムが持つ構造的な欠陥を補うためである。
三分法では、期中に「仕入」を行った際、それは単なる費用の発生として記録される。
だが、買ったものがすべて売れるわけではない。
つまり、期末の時点で「売れ残ったもの」と「期首からあったもの」を調整しなければ、正しい原価は見えてこないのである。
つまり、決算整理とは、期中に積み上げられた不完全な記録を、真実の姿へと昇華させるプロセスに他ならない。
仕入勘定に並んでいる数字は、あくまで「買った金額」の集計に過ぎない。
これを「売れた分の原価」へと作り替える作業。
これこそが、簿記3級における最大の難所であり、同時に会計の醍醐味と言える部分である。
このプロセスを経ることで、ようやく「売上総利益」という、本業の真の実力を示す指標が浮かび上がる。
売上高から売上原価を引く。
このシンプルな数式を実現するために、我々は複雑な仕訳の海を泳ぎ切らねばならないのだ。
貴様の人生が今日からプロの視点へと変わるための、これが第一歩である。
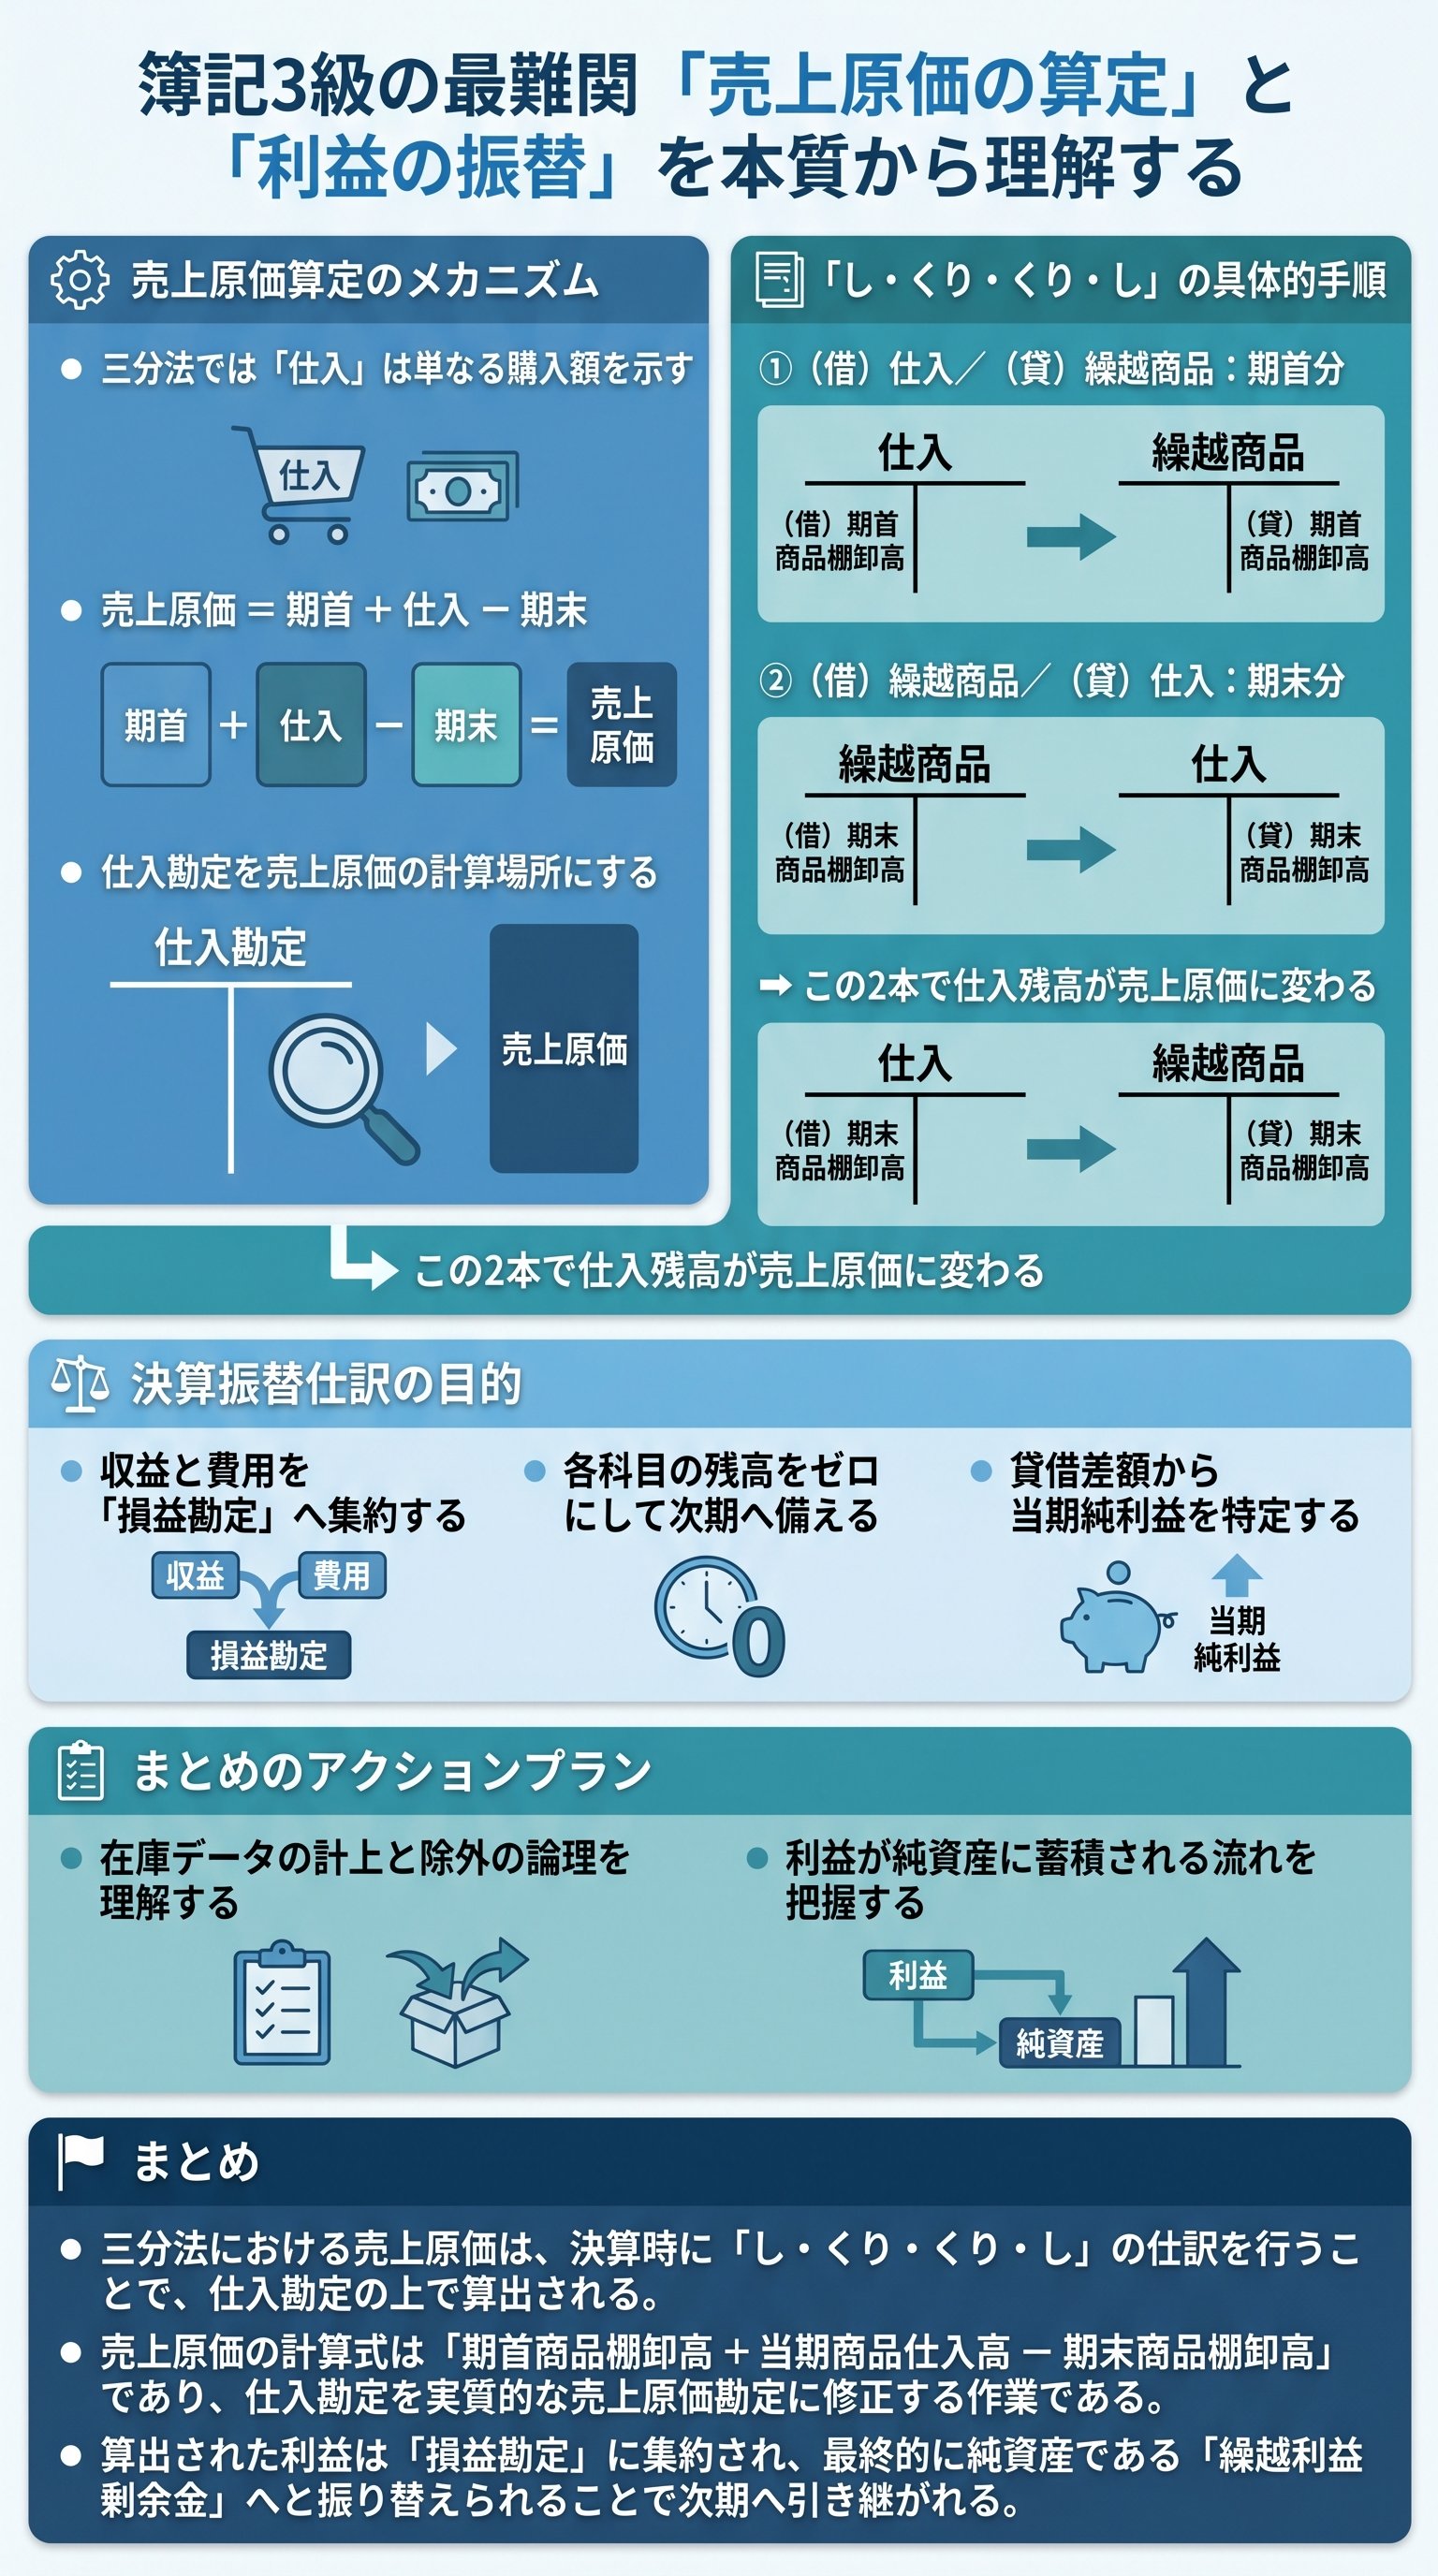
「し・くり・くり・し」に隠された売上原価算定の魔術
結論から言おう。
売上原価を求めるための仕訳は、俗に「し・くり・くり・し」と呼ばれる。
あまりに有名なこのフレーズだが、その背後にある論理を完璧に説明できる者は驚くほど少ない。
単なる暗記で済ませる者は、実務の壁にぶつかって無惨に散るのが関の山である。
売上原価の計算式は、以下の通りである。
「期首商品棚卸高 + 当期商品仕入高 - 期末商品棚卸高 = 売上原価」
この数式を、仕入勘定という箱の中で無理やり再現するのが、決算整理仕訳の正体である。
| 項目 | 意味 | 処理の内容 |
|---|---|---|
| し・くり | 期首在庫を仕入へ | 去年からの在庫を「今年の費用」に合流させる |
| くり・し | 期末在庫を次期へ | 今年売れ残った分を「資産」として切り離す |
だから、最初の「仕入/繰越商品(し・くり)」という仕訳は、前期から持ち越した在庫を「今年の売上を作るためのコスト」として仕入勘定に投入する行為を指す。
でも、これだけでは不十分だ。
なぜなら、今年の仕入高の中には、まだ売れていない「在庫」が混じっているからである。
そこで、二番目の「繰越商品/仕入(くり・し)」が必要になる。
これは、期末に残っている在庫を仕入勘定から差し引き、「繰越商品」という資産の引き出しへ戻す作業である。
つまり、仕入勘定を「今年売れた分だけの原価」が残るように純化させるのである。
実は、このプロセスを理解する最も確実な方法は、商品を個数で考えることである。
- 1もともと1個あった(期首)
- 2今年4個仕入れた(当期仕入)
- 3合計5個のうち、3個売れた。2個残った(期末)
この場合、売れた3個分の原価を求めるために、5(1+4)から2を引く。
この算数レベルの論理を、「仕訳」という言語に翻訳しているに過ぎないのである。
勘定科目の躍動——仕入と繰越商品が織りなす精緻な調整
では、より専門的な視点から、勘定科目の内部で何が起きているかを解剖してみよう。
決算を迎えた瞬間、仕入勘定の借方には「当期に仕入れた金額」だけが鎮座している。
だが、それは真実ではない。
まだ期首在庫が加算されておらず、期末在庫も控除されていない「未完成の数字」である。
ここに「し・くり」の仕訳をぶつける。
すると、仕入勘定の借方に期首在庫の金額が加算される。
これで「今年販売可能だった商品の総額」が完成する。
しかし、このままでは金額が大きすぎる。
だからこそ、次に「くり・し」の仕訳を貸方に打ち込み、売れ残った分を削り取るのである。
この調整の結果、仕入勘定の残高は「売上原価」そのものへと変貌を遂げる。
これを「仕入勘定の売上原価算定」と呼ぶ。
「なぜ、売上原価勘定を別に作らないのか?」という疑問を持つ者もいるだろう。
確かに売上原価勘定を作る方法もある。
しかし、簿記3級のスタンダードは、仕入勘定を戦場の中心に据えることである。
ここで、繰越商品勘定の動きにも注目せねばならない。
1年目の決算で「くり・し」された金額は、そのまま翌年の期首までタイムカプセルのように保存される。
そして2年目の決算、最初の「し・くり」によって、そのカプセルが開封される。
この永劫回帰のようなサイクルこそが、企業の継続性(ゴーイング・コンサーン)を支える背骨なのである。
もし貴様がこのロジックを無視して、ただ「し・くり・くり・し」と呪文のように唱えるだけなら、それは思考停止である。
会計とは、論理の積み重ねが生む芸術だ。
一つひとつの仕訳が、資産を費用に変え、費用を資産に戻す。
そのダイナミズムを感じ取れ。
帳簿の終焉と再生——損益勘定から繰越利益剰余金へ
売上原価が確定し、すべての費用と収益が揃った。
ここからが、決算のクライマックスである。
我々は、バラバラに散らばった収益と費用の勘定を、「損益」という名の巨大な溶鉱炉に投げ込まなければならない。
これを「振替仕訳」と呼ぶ。
まず、すべての収益勘定をゼロにする。
貸方に残高がある売上や受取利息を、あえて借方に記入し、相手科目を「損益」とする。
これにより、収益の全エネルギーが損益勘定の貸方へと集約される。
次に、費用勘定も同様だ。
借方に溜まった給料や支払利息、そして先ほど算定した売上原価(仕入)を、すべて貸方に振って損益勘定の借方へと流し込む。
このとき、損益勘定の貸借差額こそが、貴様が追い求めてきた「当期純利益」の正体である。
貸方(収益)が勝っていれば利益、借方(費用)が勝っていれば損失。
だが、この「損益勘定」もまた、決算のためだけに一時的に作られた幻の勘定に過ぎない。
- 1すべての収益を「損益」へ振替
- 2すべての費用を「損益」へ振替
- 3損益勘定の差額(利益)を「繰越利益剰余金」へ振替
この最後のステップこそが、最も重要である。
算出された利益は、最終的に「繰越利益剰余金」という純資産の勘定へと組み込まれる。
収益や費用は1年でリセットされる「フロー」の概念だが、純資産は翌年以降も積み重なっていく「ストック」の概念である。
つまり、1年間の努力(フロー)が、企業の体力(ストック)へと昇華される瞬間である。
この振替が終わったとき、すべての収益・費用勘定の残高は文字通り「ゼロ」になる。
何もなくなった焼け野原。
だが、そこには「利益」という名の種が、純資産の中にしっかりと植え付けられているのだ。
これが会計のサイクルである。
死と再生を繰り返すことで、企業は永遠の生命を得る。
貴様が書くその一行の仕訳が、企業の歴史を刻む重厚な楔となることを忘れるな。
実践・売上原価算定——ミスを根絶する鋼のワークフロー
理論を理解したところで、実戦で手が動かなければ意味がない。
試験会場や実務の現場で、プレッシャーに負けずに「し・くり・くり・し」を完璧に遂行するための鋼のワークフローを伝授する。
まず、問題文や試算表から「期首商品棚卸高」と「期末商品棚卸高」を、瞬時に抜き出せ。
ここで数字を書き間違えるような者は、会計の世界から即刻退場すべきである。
期首在庫は、決算整理前の試算表(前試)に載っている「繰越商品」の金額そのものだ。
対して期末在庫は、問題文の指示にある「実地棚卸」の結果である。
| ステップ | 動作 | 意識すべきこと |
|---|---|---|
| Step 1 | 仕入 / 繰越商品 | 去年の残りを「今年のコスト」として食わせる |
| Step 2 | 繰越商品 / 仕入 | 余った分を「来年の資産」として救い出す |
| Step 3 | 差額確認 | 仕入勘定の残高が「売上原価」になっているか? |
ここで多くの初心者が陥る罠がある。
それは「仕訳の順番」だ。
必ず「し・くり」を先に書き、「くり・し」を後に書く。
この順序を守ることで、脳内の情報処理が整理され、ケアレスミスを物理的に封殺することができる。
実は、この「売上原価の算定」こそが、貸借対照表と損益計算書(P&L)を繋ぐ巨大な架け橋なのだ。
仕入(費用)をいじることでP/Lを整え、同時に繰越商品(資産)を更新することでB/Sを完成させる。
この二面性を同時に処理する「し・くり・くり・し」は、まさに複式簿記の真髄と言っても過言ではない。
最後に、この一連の作業が完了した後の「試算表」を想像してみよ。
仕入の横には「売上原価」としての顔をした数字が並び、繰越商品の横には「最新の在庫」としての顔をした数字が並ぶ。
その整合性が取れたとき、貴様はもはや単なる「計算機」ではない。
数字の支配者としての門をくぐったのである。
