確定拠出年金から新NISAへの資金移動と出口戦略の最適解
資産形成において、個人型確定拠出年金であるiDeCoや企業型確定拠出年金(以下、DC)を活用している方は多いでしょう。
しかし、50代を迎えて出口戦略を考える際、これらの資産をいつ、どのように受け取り、新NISA(NISA)へ移行させるべきかという悩みが生じます。
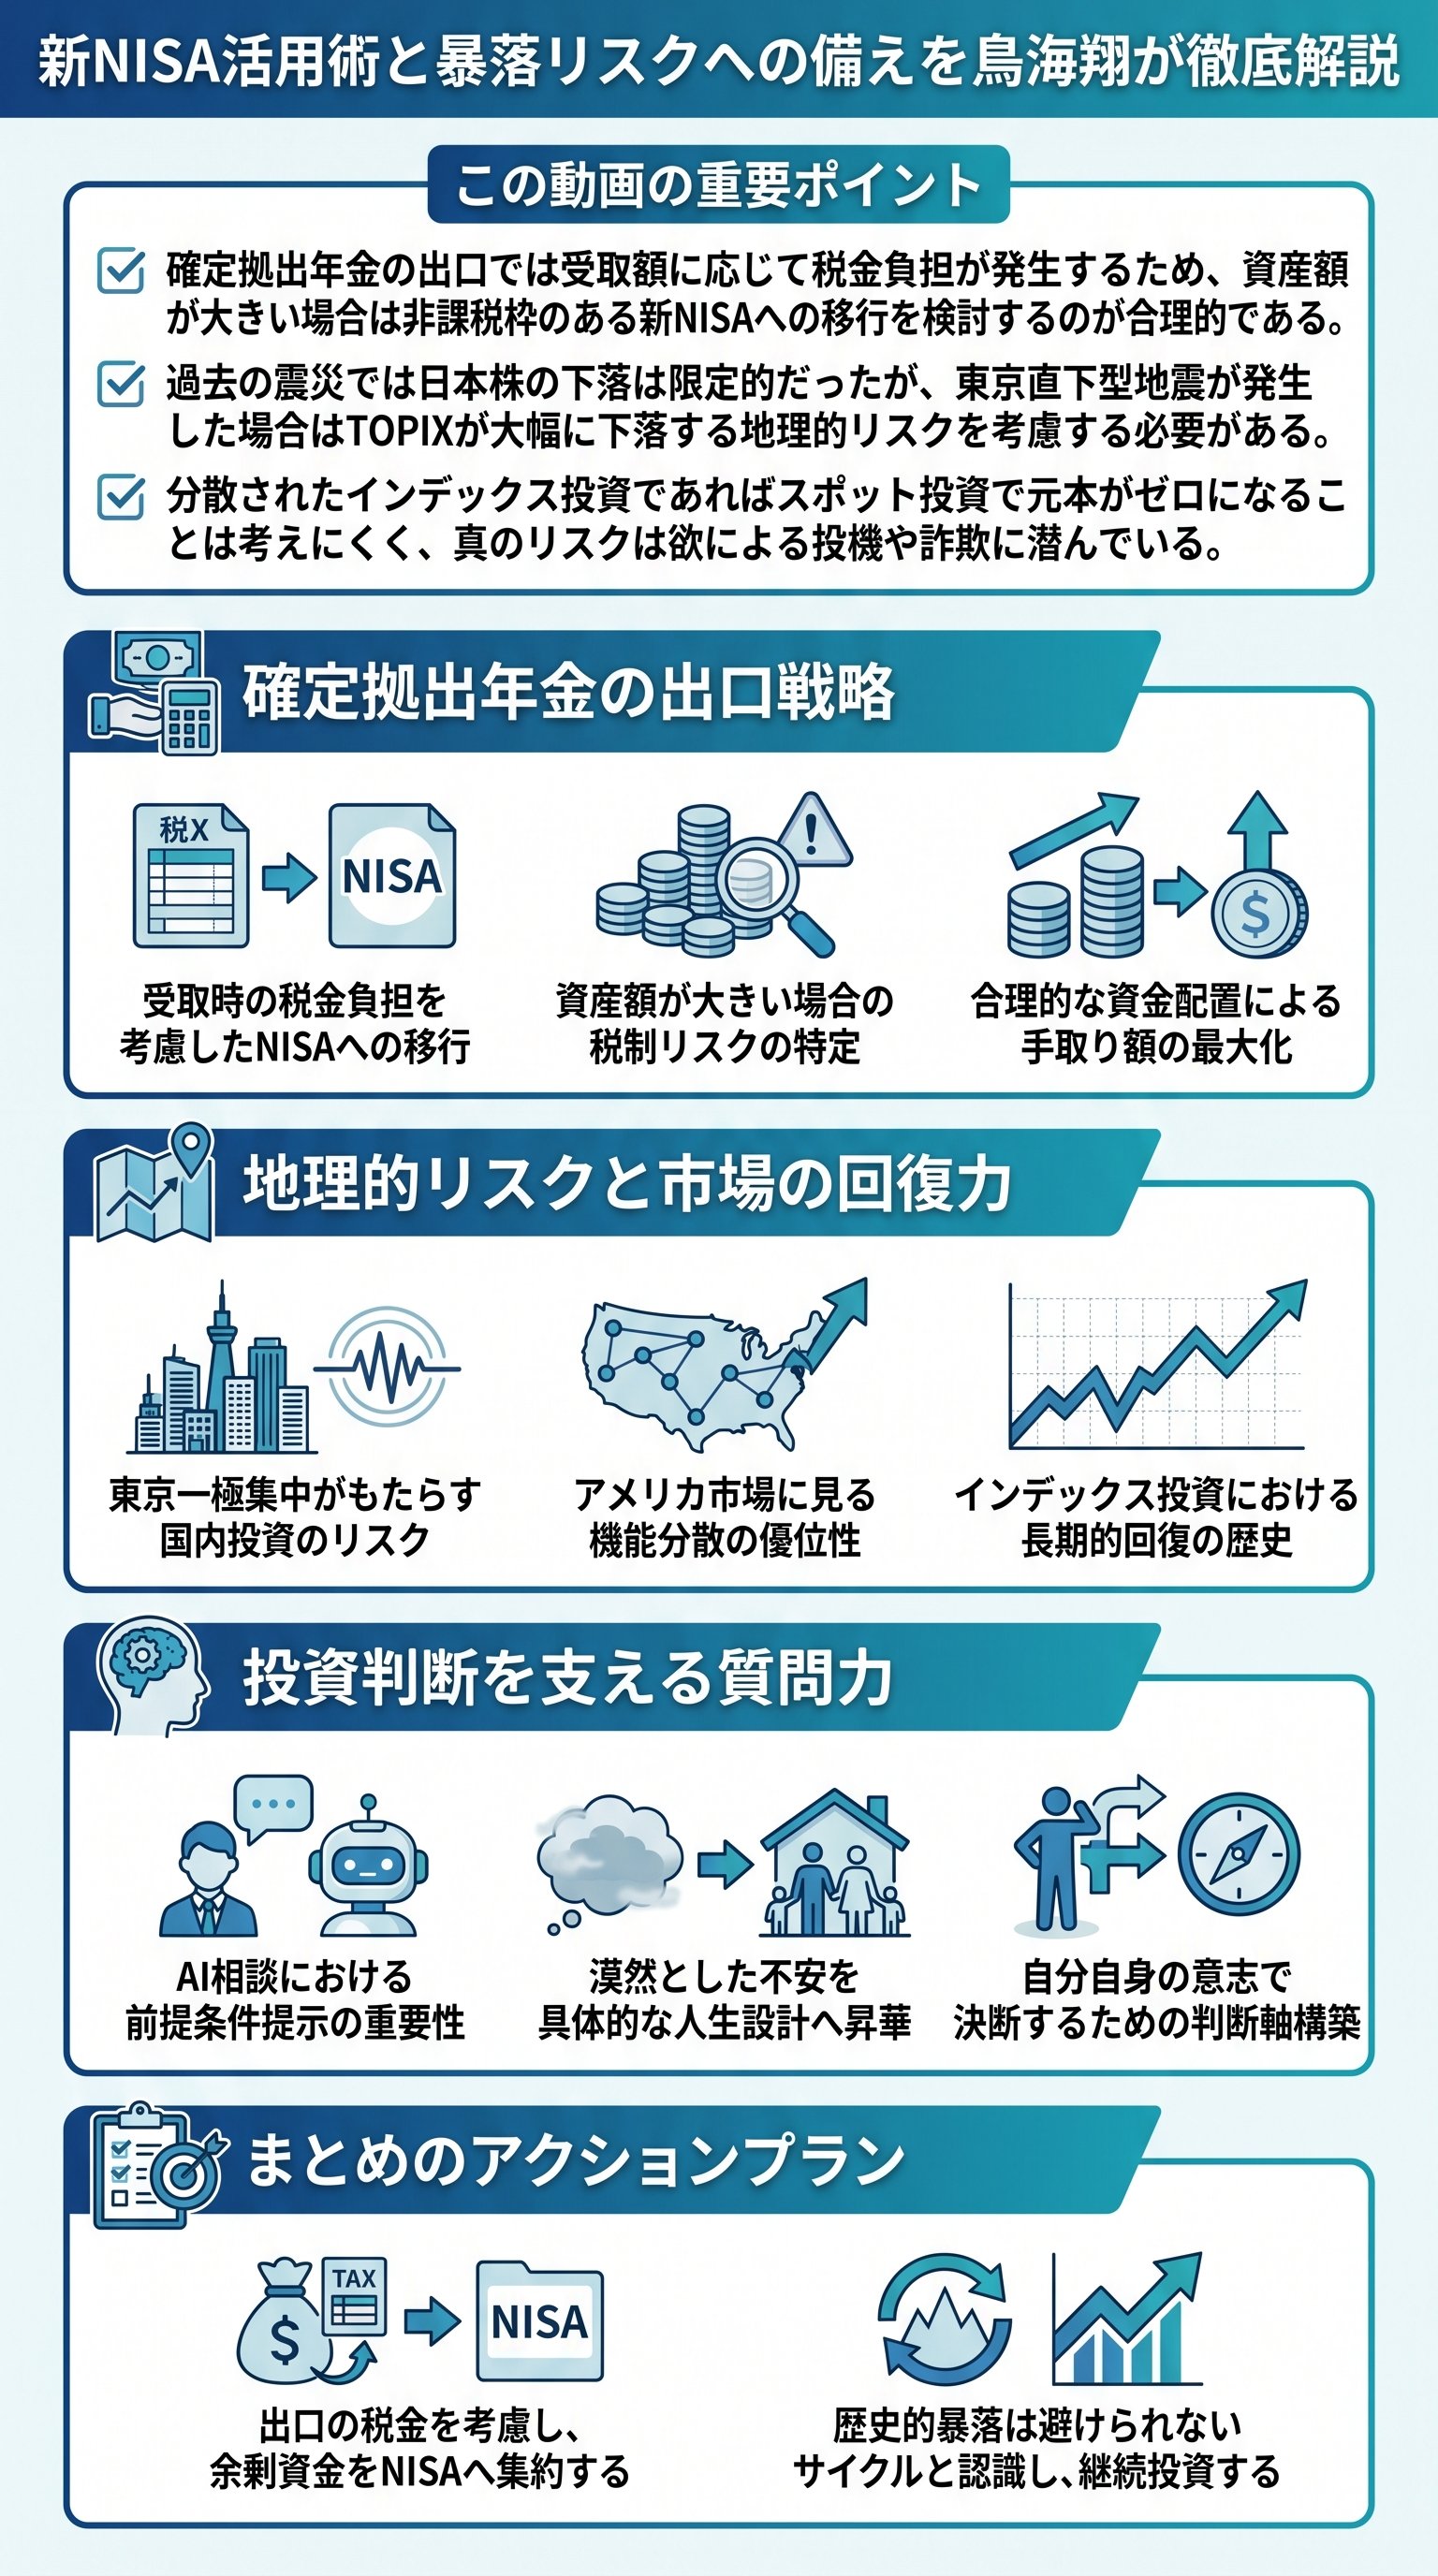
動画では、DCから新NISAへの資金移動について、合理的な投資行動であると肯定されています。
なぜなら、DCは運用益こそ非課税ですが、受取時には「出口の税金」という大きな壁が立ちはだかるからです。
DCの受取方法は、一括で受け取る「一時金形式」か、分割で受け取る「年金形式」のいずれか、あるいは併用を選択します。
一時金として受け取る場合は「退職所得控除」が適用されますが、退職金と合算されるため、資産額が1,000万円を超えるようなケースでは、控除枠を使い切り、多額の税負担が生じるリスクがあります。
出口戦略を誤ると、数十万円から100万円単位で手取り額が変わるため、事前のシミュレーションが不可欠です。
- iDeCoやDCの受取時には税金がかかる場合がある
- 退職金との合算による控除枠の超過に注意が必要
- 少額であればNISAへの変更は特段の問題はない
- 資産額が大きい場合は専門的な出口戦略の構築が求められる
- 資金をNISAへ移すことで、将来の受取時における非課税メリットを最大化できる
| 項目 | 確定拠出年金(iDeCo/DC) | 新NISA(NISA) |
|---|---|---|
| 運用中の利益 | 非課税 | 非課税 |
| 受取時の税金 | 所得として課税対象(控除あり) | 完全非課税 |
| 引き出しの自由度 | 原則60歳まで不可 | いつでも可能 |
首都直下型地震が日本経済と株価に与える真のリスク
日本は地理的に地震リスクを避けられない国です。
過去の阪神淡路大震災(1995年)や東日本大震災(2011年)において、株価指数であるTOPIXがどのような動きを見せたかを振り返ることは、将来のリスク管理において重要です。
阪神淡路大震災ではマイナス7%、東日本大震災ではマイナス16%程度の下落に留まっており、歴史的に見れば致命的な暴落とまでは至っていないのが事実です。
しかし、これらは「東京」を震源としたものではないという点に留意すべきです。
日本は政治、経済、金融、ITのすべてが東京に一極集中しています。
もし東京直下型地震が発生した場合、TOPIXは20%から50%もの深刻なダメージを受ける可能性があります。
これは日本の構造的な脆弱性であり、投資家はこの「地理的リスク」を直視しなければなりません。
東京が機能不全に陥れば、過去の震災データは通用しない可能性があるのです。
- 1過去の地方震災では株価への影響は数パーセントから十数パーセント程度であった
- 2東京一極集中の日本は、首都直下地震に対して極めて高いリスクを抱えている
- 3アメリカは金融、政治、ITの中心地が分散されており、地理的リスクが低い
- 4S&P500への投資は、アメリカ全土の地理的分散という側面も持っている
- 5地政学的なリスクヘッジとして、海外資産への分散投資は有効な手段となる
スポット投資で失敗しないための正しいリスク管理術
投資初心者が最も恐れるのが「一括投資(スポット投資)をして、その直後に暴落が起き、資産をすべて失うこと」です。
しかし、幅広い銘柄に分散されたインデックスファンドに投資している限り、資産がゼロになることはまずあり得ないと断言できます。
一時的に300万円が250万円に減ることはあっても、時間さえかければ市場は回復し、再び成長軌道に戻るのが歴史的な事実だからです。
本当の意味で「資産を失う」のは、市場の暴落ではなく、投資家自身の「欲」に原因がある場合がほとんどです。
詐欺的な金融商品に手を出したり、過度なレバレッジをかけてハイリスクな投機を行ったり、実態のない暗号資産に全財産を投じたりした場合、資産は一瞬で無に帰します。
スポット投資そのものが悪なのではなく、投資対象の選択ミスが致命傷になるのです。
- インデックス投資でのスポット購入は元本消滅のリスクが極めて低い
- 下落したとしても、長期保有を前提とすれば回復を待つことができる
- 資産を完全に失うケースの多くは「詐欺」や「過度な投機」が原因である
- 初心者ほど「楽に稼げる」という欲に目がくらみ、致命的なミスを犯しやすい
- タイミングを計るよりも、正しい投資対象を選び、長く市場に居続けることが重要である
AI相談の落とし穴と投資判断に不可欠な質問力
現代では、ジェミニ(Gemini)などの生成AIを資産運用の相談に活用する人も増えています。
AIに自分の家計や資産状況を評価させ、お墨付きをもらうことで安心感を得たいという心理は理解できます。
しかし、AIの回答が「鉄壁である」と出たとしても、それを鵜呑みにするのは危険です。
なぜなら、投資相談において最も重要なのは「前提条件」と「目指すべき姿」の明確化だからです。
AIは入力されたデータに基づいて無難な回答を生成しますが、ユーザーが「将来どのような生活を送りたいのか」という具体的な願望を伝えない限り、その回答に実質的な意味はありません。
例えば、「毎年ハワイに行きたい」「老後は高級老人ホームに入りたい」といった具体的な目標があって初めて、現在の資産状況が適切かどうかの判断が可能になります。
優れた回答を得るには、優れた質問を投げかける力が必要なのです。
- 前提条件のない質問に対する回答は、機嫌取りのような内容になりがちである
- 「問題ないですか?」という漠然とした問いには、AIも人間も正確には答えられない
- 自分の願望、将来の支出予定、避けたい事態を具体的に言語化することが先決である
- 言語化が難しい場合は、プロの対面コンサルティングで「引き出してもらう」方が効果的である
- AIを使いこなすには、自分自身の人生設計という「地図」を提示するスキルが求められる
歴史的暴落から読み解く資産運用の普遍的な考え方
「今は激動の時代だから、過去のデータは役に立たない」という意見を耳にすることがありますが、これは歴史に対する認識不足と言わざるを得ません。
戦後80年を振り返ると、市場は決して安定していたわけではなく、10年から20年おきに資産が半減するような暴落を何度も経験してきました。
ITバブルの崩壊やリーマンショックなど、その時々で人々は「未曾有の事態だ」と恐れてきたのです。
暴落は異常事態ではなく、経済サイクルの必然的な一部です。
過去のデータを参照するのは、安定した時代を懐かしむためではなく、「市場は定期的に30%から50%下落するものである」という現実を受け入れるためです。
この歴史的な教訓を学び、リスク管理を徹底することこそが、長期投資で成功を収める唯一の道です。
- 市場は10〜20年周期で大きな下落を繰り返している
- 第4次中東戦争やリーマンショックなど、過去の下落率はマイナス50%前後に達したこともある
- 「今は特別に危険な時代だ」という主観的な感覚は、歴史への無知から生じることが多い
- 過去のデータは、暴落に直面した際のメンタルを維持するための「盾」となる
- 統計に基づかない幻想を捨て、現実的な市場の振る舞いを受け入れるべきである
| 歴史的事象 | S&P500の下落率(最大) | 期間の目安 |
|---|---|---|
| 第4次中東戦争 | 約 -48.2% | 1970年代 |
| ITバブル崩壊 | 約 -49.1% | 2000年代初頭 |
| リーマンショック | 約 -56.8% | 2008年前後 |
| コロナショック | 約 -33.9% | 2020年 |
