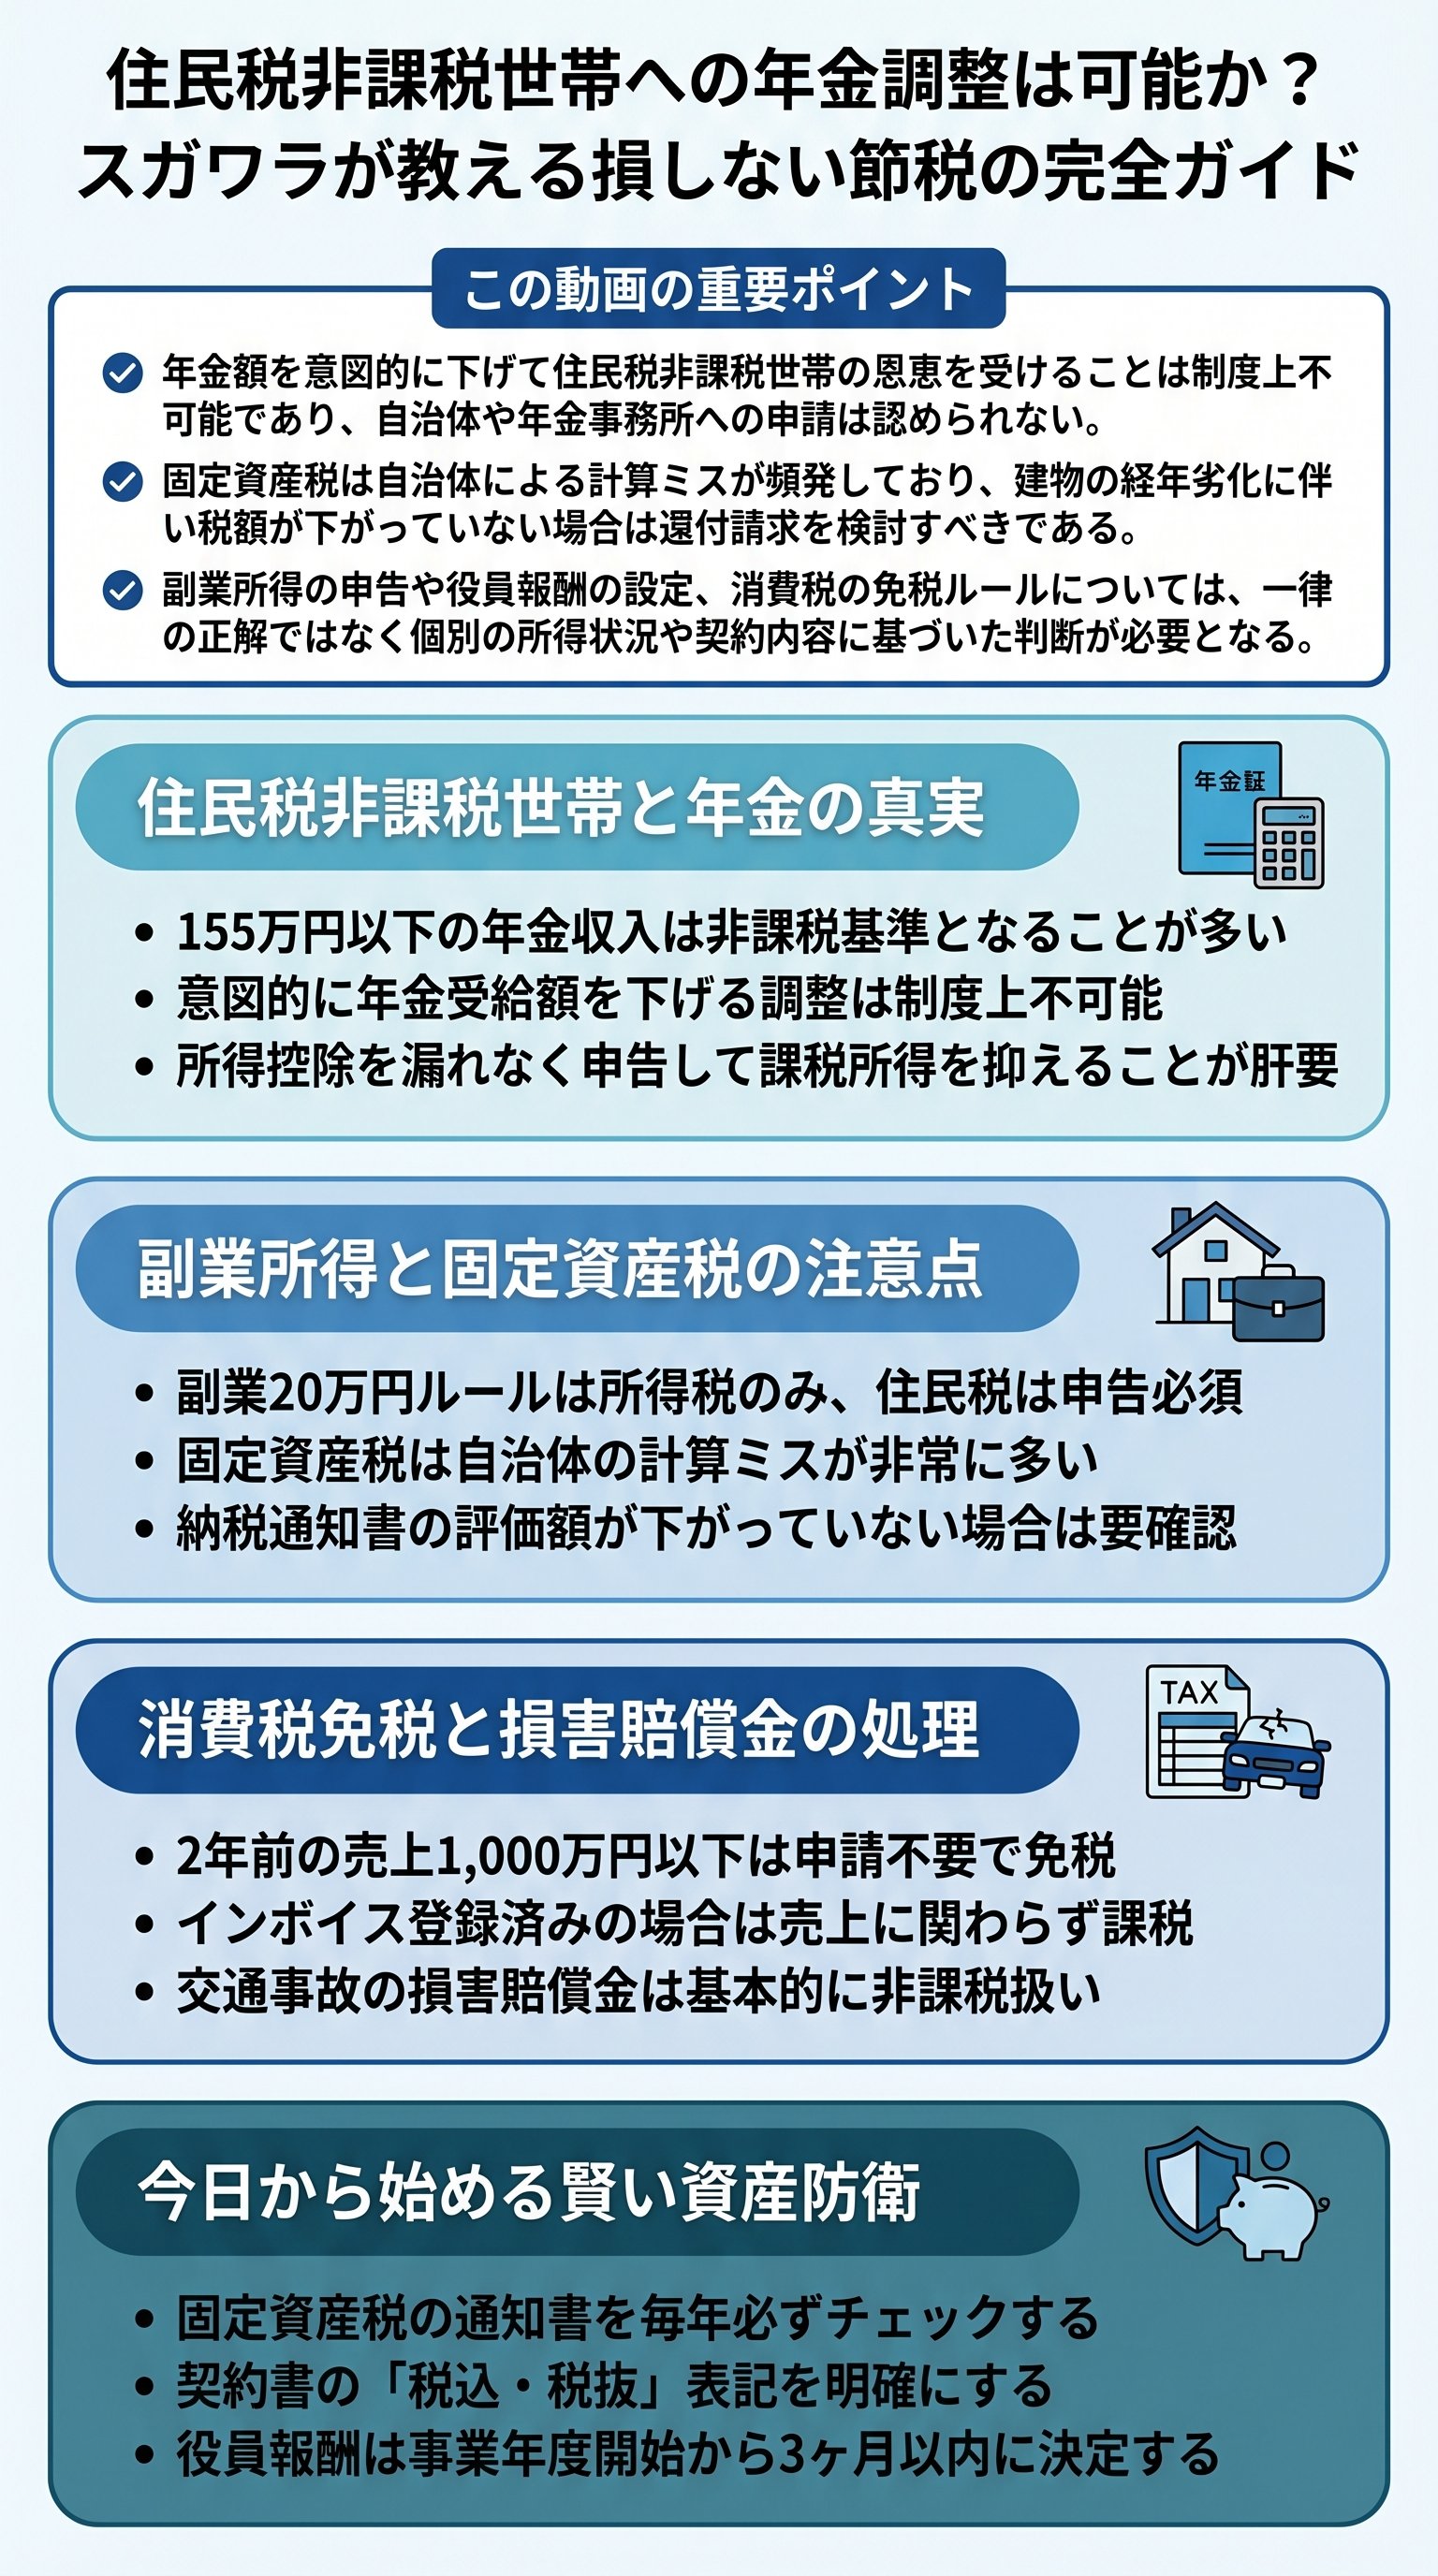
住民税非課税世帯を狙った年金調整の可否
老後の生活設計において、住民税非課税世帯に該当するかどうかは非常に大きな関心事です。
多くの自治体では、単身者の場合、公的年金等の収入が155万円以下であれば非課税となる基準が設けられています。
視聴者からは「年金が156万円なら、1万円下げて155万円にすれば非課税の恩恵を受けられるのではないか」という鋭い質問が寄せられました。
しかし、結論から言えば、年金額を意図的に下げるよう日本年金機構に依頼することは不可能です。
税金や社会保険料の負担を減らすために受給額を操作することは、制度の公平性を損なうため認められていません。
たとえ1,000円の差で課税対象になったとしても、法に基づいた適正な納税が求められます。
- 介護保険料の軽減
- 高額療養費の自己負担上限額の引き下げ
- 自治体独自の給付金の対象
このように多くの恩恵があるため、境界線にいる方々が不満を感じる気持ちは理解できますが、現在の日本の制度では受給額の恣意的なコントロールは認められていないのが現実です。
ただし、所得控除を漏れなく申告することで、結果的に非課税枠に収まる可能性はあるため、確定申告の内容を精査することは重要です。
副業20万円ルールの罠と高所得者の注意点
副業に従事する方が増える中、よく耳にするのが「副業所得が20万円以内なら確定申告は不要」というルールです。
しかし、これはあくまで所得税の申告不要制度であり、住民税については1円でも所得があれば申告が必要である点に注意しなければなりません。
また、所得税においても、本業の給与所得が非常に高い場合は判断が変わります。
副業の収入が20万円を少し超える程度であれば、あえて仕事をセーブして20万円以内に抑えるという選択肢もあります。
なぜなら、確定申告の手間や、本業の税率が高いことによる追加増税の負担を考慮すると、手残りが少なくなる可能性があるからです。
税率は総合課税によって決まるため、給料が高ければ副業分の所得にも高い税率が適用されます。
| 項目 | 20万円以下に抑える場合 | 20万円を超える場合 |
|---|---|---|
| 所得税申告 | 原則不要 | 必須 |
| 住民税申告 | 必須 | 必須 |
| 税率の適用 | なし | 全所得合算の累進税率 |
| 手間 | 少ない | 確定申告が必要 |
- 本業の所得金額を把握しているか
- 確定申告にかかる工数と納税額のバランスは妥当か
- 25万円程度稼ぐなら、さらに突き抜けて稼ぐ方が効率的ではないか
固定資産税の過払い?自治体の計算ミスを見抜く方法

日本の固定資産税制度には驚くべき事実があります。
一説には全国の市町村の94%が固定資産税の計算を間違えていると言われています。
特に「新築時から建物の評価額が下がっていない」「建物が古くなっているのに税額が変わらない」といったケースは、自治体による評価ミスや更新漏れの可能性が非常に高いです。
本来、建物の価値は経年劣化とともに下がっていくため、固定資産税もそれに連動して減額されるべきです。
しかし、実際には誤った計算に基づき、過大な納税を強いられているケースが後を絶ちません。
これに気づいた場合は、直ちに役所の窓口で確認を行う必要があります。
- 1固定資産税の納税通知書を確認する
- 2評価額の推移をチェックする
- 3疑問がある場合は自治体の資産税課に問い合わせる
- 4明らかなミスがあれば更正の請求を行う
過払い金の還付には期限があります。
原則として過去5年分までしか遡ることができません。
また、評価の誤りに対する異議申し立ては、納税通知書を受け取ってから3ヶ月以内に行う必要があるため、早急なアクションが求められます。
自分の資産を守るためには、役所を過信せず、自ら数字を確認する姿勢が不可欠です。
インボイス制度と免税事業者の正しい知識
しかし、もし自らインボイス発行事業者の登録を行っている場合は、売上高が1,000万円以下であっても消費税を納税しなければなりません。
インボイス番号を持っているということは、課税事業者になることを選択したとみなされるからです。
逆に、インボイス登録をしておらず、2年前の売上が1,000万円に届いていないのであれば、そのまま免税事業者として活動できます。
- 2年前の売上が1,000万円超:自動的に課税事業者(申請が必要)
- 2年前の売上が1,000万円以下:免税事業者(申請不要、ただしインボイス登録者は課税)
最近では、取引先からインボイス登録を強く求められるケースも増えています。
免税のメリットを取るか、取引の維持を取るかの判断は、ビジネスの規模や顧客属性によって慎重に行うべきです。
制度を正しく理解していないと、余計な納税をしたり、逆に申告漏れでペナルティを受けたりするリスクがあります。
役員報酬の設定と損害賠償金の税務処理
法人の経営者にとって、役員報酬の設定は最も重要な節税対策の一つです。
役員報酬は、事業年度開始から3ヶ月以内に決定しなければならず、期中の利益状況に応じて自由に変更することはできません。
これは、利益が出たからといって報酬を増やし、法人税を不当に圧縮する行為を防ぐためのルールです。
役員報酬を利益に応じて変えられない歯がゆさは多くの経営者が感じることですが、これを逆手に取った「事前確定届出給与」などの手法を駆使することで、戦略的な資金繰りが可能になります。
- 自分のビジネスや家庭にかかる税金の「課税・非課税」の境界線を再確認する
- 契約書や納税通知書を読み込み、不明な点は専門家に相談する
- 年金や税金の仕組みに疑問を持ち続け、常に最新の情報をアップデートする
最後に、宗教法人が販売する「お守り」や「お札」は宗教活動の一環として非課税ですが、キーホルダーやカレンダーの販売は収益事業として課税対象になる場合があります。
このように、身近なところにも多くの税務上のルールが潜んでいます。
正しい知識を身につけることが、損をしない唯一の方法です。
