NISAの「聖域」がついに解禁される
日本の投資環境が、2027年1月に歴史的な転換点を迎える。
岸田政権から石破政権へと引き継がれた税制改正大綱により、つみたて投資枠の「縛り」が大きく緩和されることとなった。
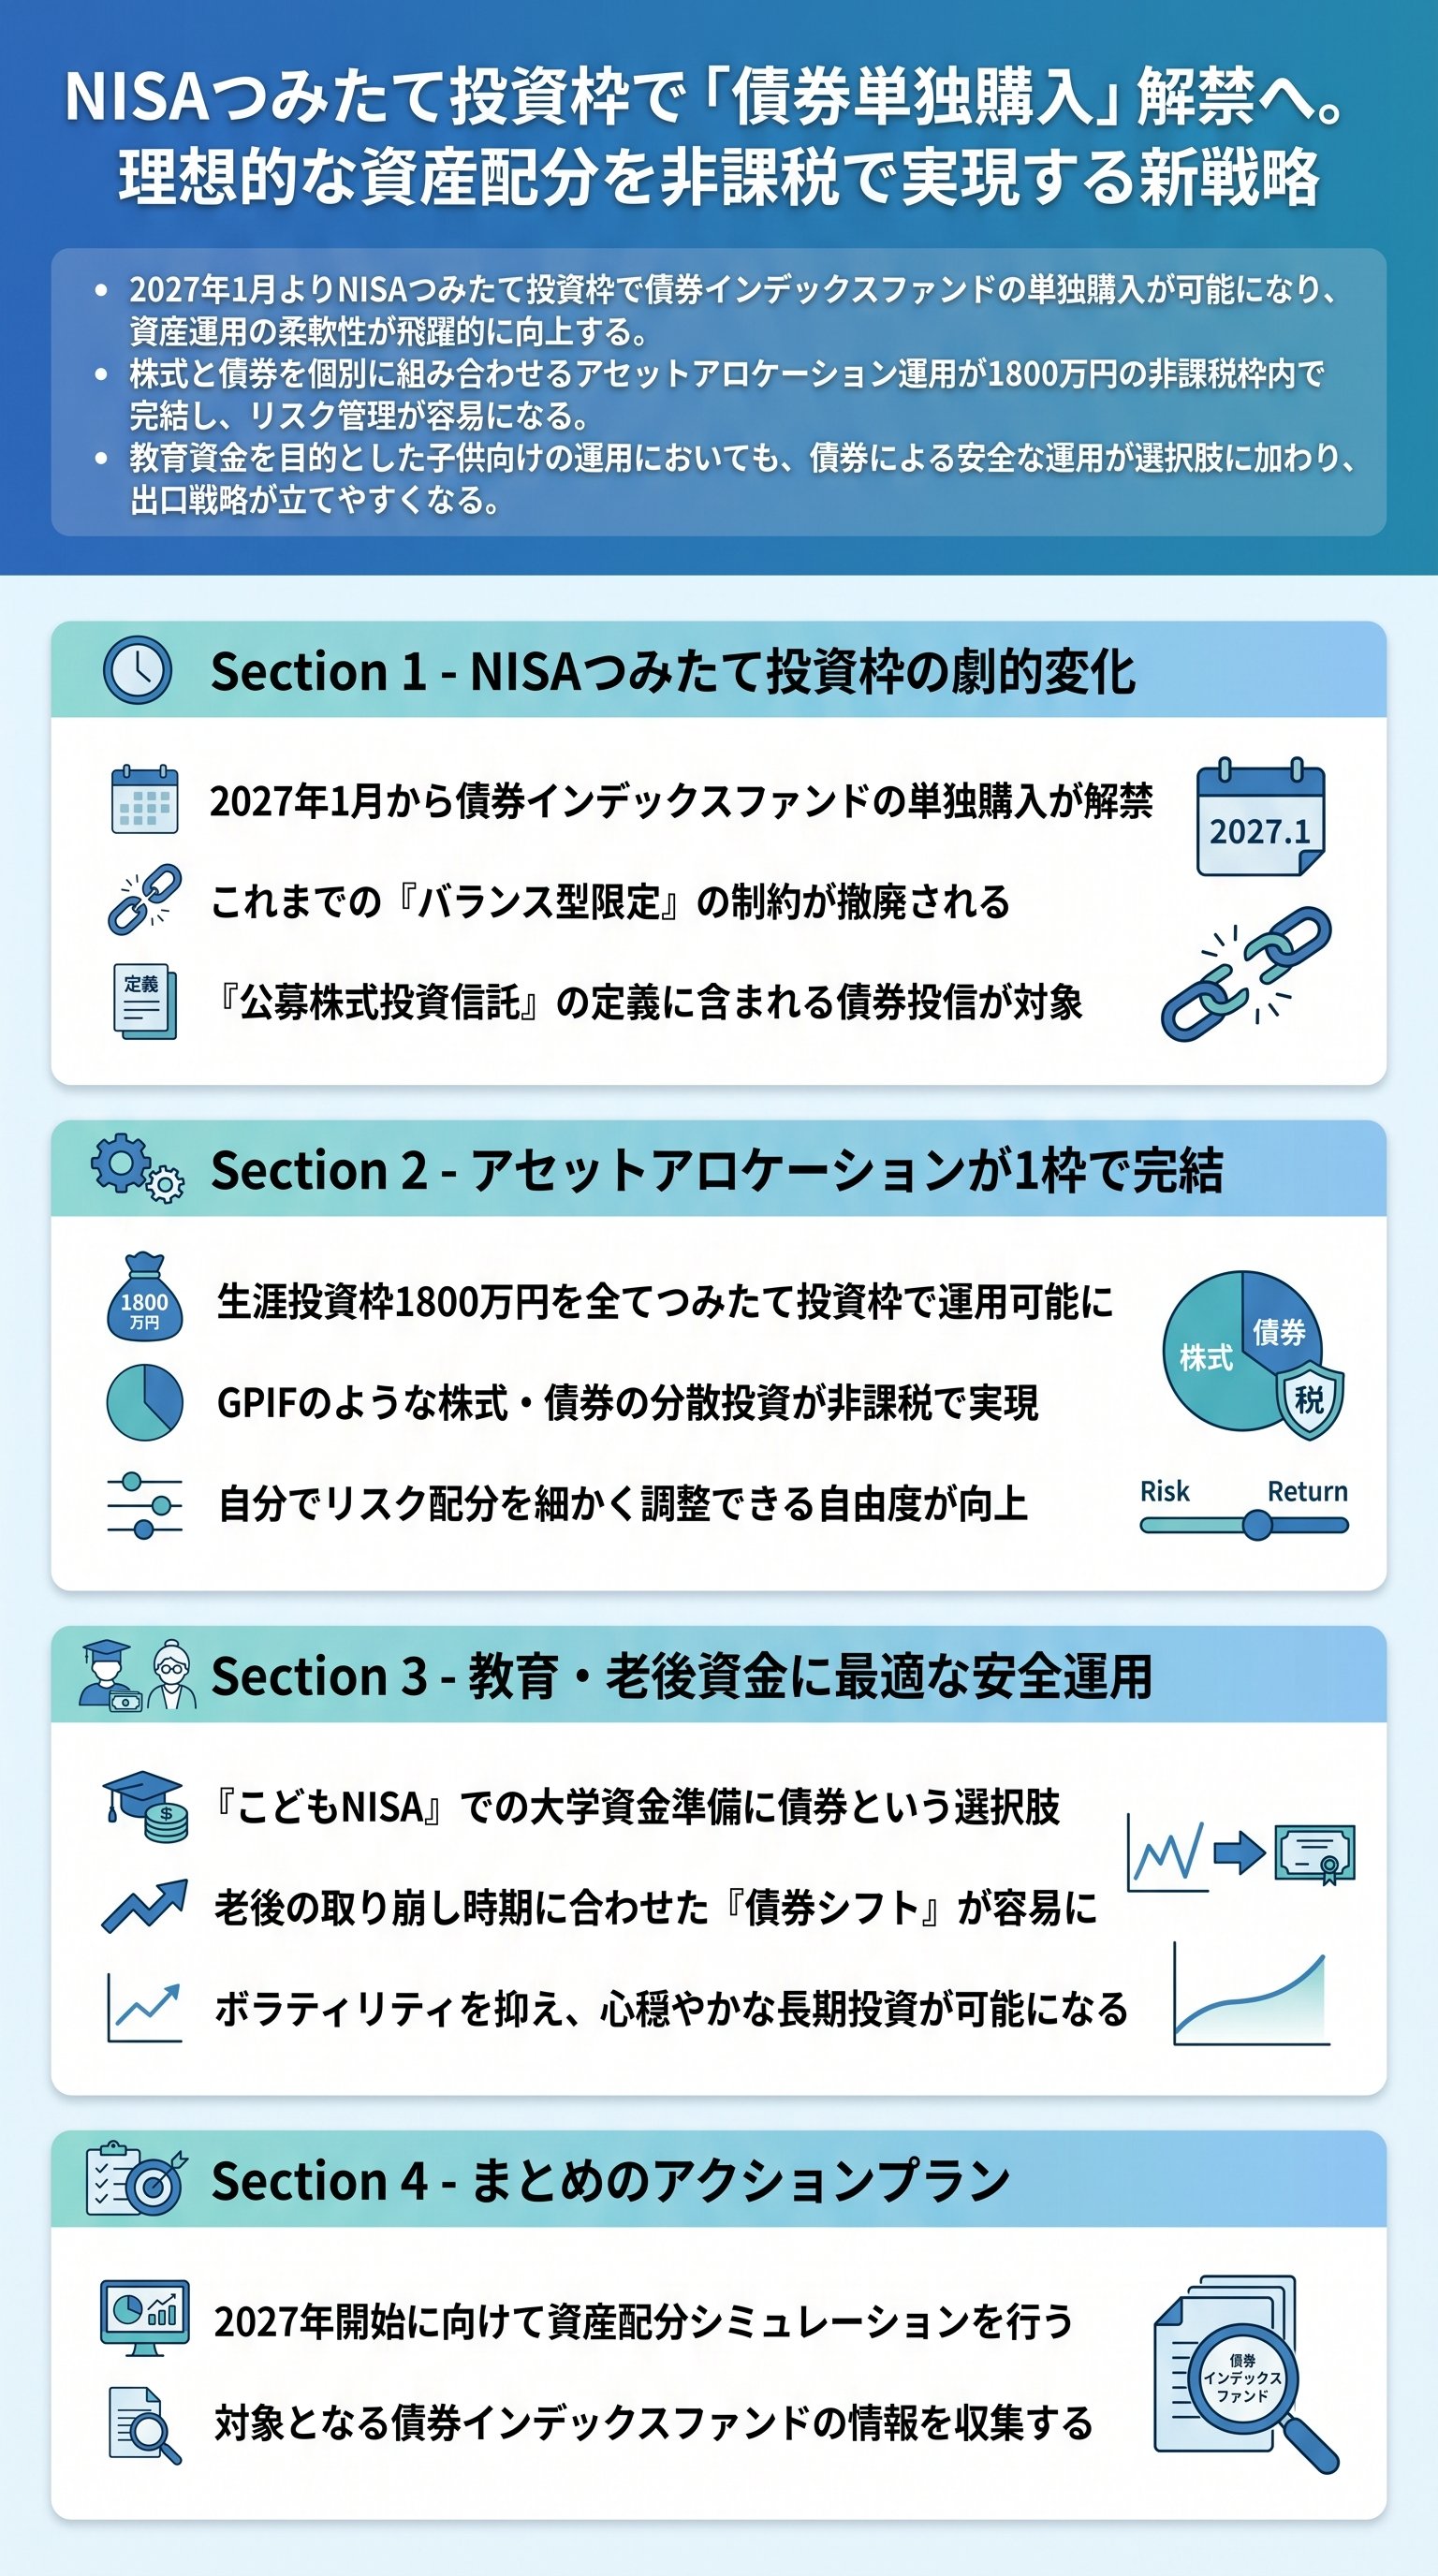
これまで、つみたて投資枠では債券インデックスファンドを単体で購入することは不可能であった。
だが、今回の改正により、つみたて投資枠の中で国内外の債券ファンドへの投資が解禁される。
これは、単なるルールの変更ではない。
我々投資家が長年待ち望んでいた、「真のアセットアロケーション」の完成を意味する。
これまでは「株式に偏った運用」を強いられてきたつみたて枠に、ついにバランスの要となる債券が加わる。
つまり、1800万円という非課税枠の使い勝手が、根底から覆るのである。
国会を通過したこの決定は、日本の資産形成における「株式至上主義」の終焉とも言える。
金融庁は、国民がより安定的に、かつ戦略的に資産を管理できる環境を整え始めたのだ。
実は、これまでのルールでは、債券を組み込もうとすれば「バランス型ファンド」を選ぶしかなかった。
しかし、バランス型には「自由な比率調整ができない」という致命的な弱点が存在していたのである。
今回の改正により、投資家は自分のリスク許容度に合わせて、株式と債券を精密に組み合わせることが可能となる。
インフレが定着し、金利のある世界が戻ってきた日本において、債券の重要性は増すばかりだ。
だからこそ、この「神改正」を最大限に利用する準備を今すぐ始めるべきである。
貴様のポートフォリオに、安定という名の背骨を通す絶好の機会が訪れたのだ。
債券という「守りの盾」を手にすることなしに、真の長期運用は成立しない。
国がようやく、投資のプロたちが当たり前に行ってきた「分散の極意」を制度に反映させた。
債券ファンドが「株式」と呼ばれる法的な矛盾
ここで一つ、多くの投資家が混乱するであろう「制度の裏側」について触れておく。
法律上、今回解禁される債券ファンドは、あくまで「公募株式投資信託」という枠組みで扱われる。
「債券なのに株式とは何事だ」と憤る必要はない。
これは日本の税制や投信法の立て付けが生んだ、一種の「テクニカルな呼び名」に過ぎないのだ。
一般的に、我々が目にするインデックスファンドは、中身が債券100%であっても書類上はこの名称になる。
理由は単純だ。
税制上の合算や損益通算を容易にするための「器」の共通化である。
実際、超低コストで知られるeMAXIS Slimシリーズの債券ファンドも、目論見書には「公募株式投資信託」と記載されている。
この事実を知っているだけで、貴様の投資知識は上位数パーセントの層へと食い込むことになる。
金融庁が今回行ったのは、この器の中身に関する「定義の書き換え」である。
「主に株式に投資するもの」という規定を、「主に株式または公社債に投資するもの」へと変更したのだ。
たった一行の修正だが、これが日本人の資産形成の自由度を劇的に引き上げる。
つまり、法的な言葉遊びの向こう側に、我々の利益が隠されているのである。
では、今回の改正で何が変わるのかを整理してみよう。
- 株式指数と組み合わせる必要があった「セット購入要件」の撤廃
- 債券インデックスファンドの単独でのつみたて投資枠採用
- 「読売333」や「プライム150」といった新指数の追加
- 定期売却サービスにおける手数料徴収の容認(ネット証券は概ね無料を維持)
これらを俯瞰すれば、政府が「投資の出口戦略」までをも視野に入れていることがわかる。
ただ積み立てるだけのフェーズは終わった。
これからは、いかに効率よく、かつ安全に資産を守り抜くかが問われる時代なのだ。
| 項目 | 改正前(2026年まで) | 改正後(2027年から) |
|---|---|---|
| 債券単体の購入 | 成長投資枠のみ可能 | つみたて投資枠でも可能 |
| 資産構成の自由度 | バランス型に縛られる | 個別ファンドで自由自在 |
| 1800万円枠の消化 | 債券派には不利な構造 | フル活用が容易になる |
この表が示す通り、投資の柔軟性は比較にならないほど向上する。
我々はもはや、制度の不備を言い訳にすることはできない。
自らの知性と戦略で、最強のポートフォリオを構築する責任が生じたのである。
1800万円の枠を「真に」使い切るための戦略

NISAには「1800万円」という生涯非課税限度額が設定されている。
しかし、この枠を使い切るには、巧妙な「枠の管理」が必要であった。
これまでは成長投資枠の1200万円制限があり、残りの600万円を埋めるには株式のつみたてが必須だった。
だが、債券が解禁されれば、この600万円の壁が事実上消滅する。
アセットアロケーション運用を実践する者にとって、これは福音以外の何物でもない。
例えば、GPIF(年金積立金管理運用独立行政法人)のように、株式50%・債券50%の構成を目指すとしよう。
これまでは、債券部分を成長投資枠に押し込む必要があり、枠の管理が非常に煩雑だった。
しかし、2027年からはつみたて投資枠だけで、この黄金比を完成させることができるのだ。
「成長投資枠を使い切ってしまったから、債券が買えない」という悩みは、過去の遺物となる。
全額を債券に投じることも理論上は可能だが、それはそれでインフレリスクに晒されるだろう。
大事なのは、株式の成長性と、債券のクッション性能を、1800万円という巨大な器の中で自在に操ることだ。
これができて初めて、投資家は制度の「支配」から脱却できる。
実は、多くの投資家がこの「枠の歪み」に気づかずに運用を続けてきた。
「つみたて枠は株式、成長枠は趣味の個別株」といった安易な使い分けが横行していた。
しかし、これからは違う。
つみたて枠こそが、運用のメインステージへと昇格するのである。
低コストな債券インデックスを核に据え、長期の航海に耐えうる不沈艦を造り上げろ。
貴様の人生は、この1800万円をどう設計するかで決まると言っても過言ではない。
枠を埋めることが目的ではない。
枠をどう使い、リターンを安定させるかが勝負だ。
プロの投資家が語る「守りの重要性」を、この機会に骨の髄まで理解すべきである。
子どもの教育資金と「出口戦略」の決定打
今回の改正で最も恩恵を受けるのは、実は「ジュニア世代」の資産形成かもしれない。
2027年からは、子ども向けのNISAにおいても債券インデックスが強力な選択肢となる。
子どもの資金運用には、大人以上に厳しい「時間制限」が存在する。
18歳という大学入学のタイミングは、相場の状況に関わらず無慈悲に訪れるからだ。
もし株式100%で運用していた場合、入学直前に暴落が来れば人生設計が狂うことになる。
これを防ぐには、出口に向けて債券比率を高める「セーフティ運用」が不可欠だ。
これまではバランス型ファンドで曖昧に管理するしかなかった。
だが、これからは債券ファンドを直接買い増すことで、リスクを段階的に低減できる。
「大学資金のように使う時期が決まっているお金は、株式1本というわけにはいかない」
この動画の指摘は、まさに教育資金運用の本質を突いている。
債券という選択肢が加わることで、親はより心穏やかに子どもの将来に投資できる。
これまでは「リスクが高いから」と投資を避けていた層も、債券の導入で重い腰を上げるだろう。
アセットアロケーションこそが、世界標準の投資法であることを国が認めた形だ。
また、高齢層の「資産活用期」においても、この改正は決定的な役割を果たす。
年金生活に入り、資産を取り崩す段階で、株式の乱高下に怯えるのは精神衛生上よくない。
つみたて枠で債券を保有し、定期売却サービスを利用する。
これこそが、老後を豊かに過ごすための「マネーマシンの完成形」である。
「使うためのお金」を守りながら増やす。
その唯一の手段が債券の組み入れだ。
今回の改正は、若者から老人まで、すべての日本人に「時間軸に合わせた投資」を許容した。
この変化を味方につける者だけが、教育費の重圧や老後の不安から解放されるのである。
リスク管理こそが投資家の唯一の「仕事」である

最後に、この「神改正」の裏に隠された残酷な真実を告げねばならない。
制度がどれほど拡充されようとも、結局のところ、勝敗を決めるのは貴様自身の「管理能力」だ。
債券が買えるようになったからといって、無思考に飛びつけばいいわけではない。
特に、利上げ局面にある日本国内の債券については、慎重な目利きが要求される。
残念ながら、今回の改正でも「リート(不動産)」や「コモディティ(金など)」はつみたて枠の対象外となった。
これらは依然として成長投資枠で管理する必要がある。
つまり、NISAという制度は依然として「未完成」なのだ。
だからこそ、投資家は制度の枠組みを学び、足りない部分を自らの知識で補完しなければならない。
貴様がすべきことは、新しいルールを単に受け入れることではない。
この改正を機に、自分のポートフォリオから「属人性」や「運任せ」を徹底的に排除することだ。
10倍の暴落が来ても耐えられるか?
20年後の出口で確実に現金化できるか?
この問いにYESと答えられるシステムを、2027年1月までに構築せよ。
「株式だけでいい」と豪語する者たちもいるが、それは強者の理論に過ぎない。
本物の知性を持つ投資家は、常に最悪の事態を想定し、債券という「保険」を賢く使いこなす。
今回の改正は、貴様が「ギャンブラー」から「投資家」へと進化するための試練なのだ。
リスクを抑える手立てが与えられた今、それを拒む理由はない。
マネーセンスカレッジが提唱する「全世界投資」や「アセットアロケーション運用」は、ようやく時代と制度に追いつかれた。
さあ、重厚な鎧をまとい、盤石の資産形成へと踏み出そうではないか。
貴様の資産を守れるのは、制度でも国でもない。
貴様自身の、冷徹なまでの管理能力だけである。
