新NISAの基本構造と成長投資枠の役割

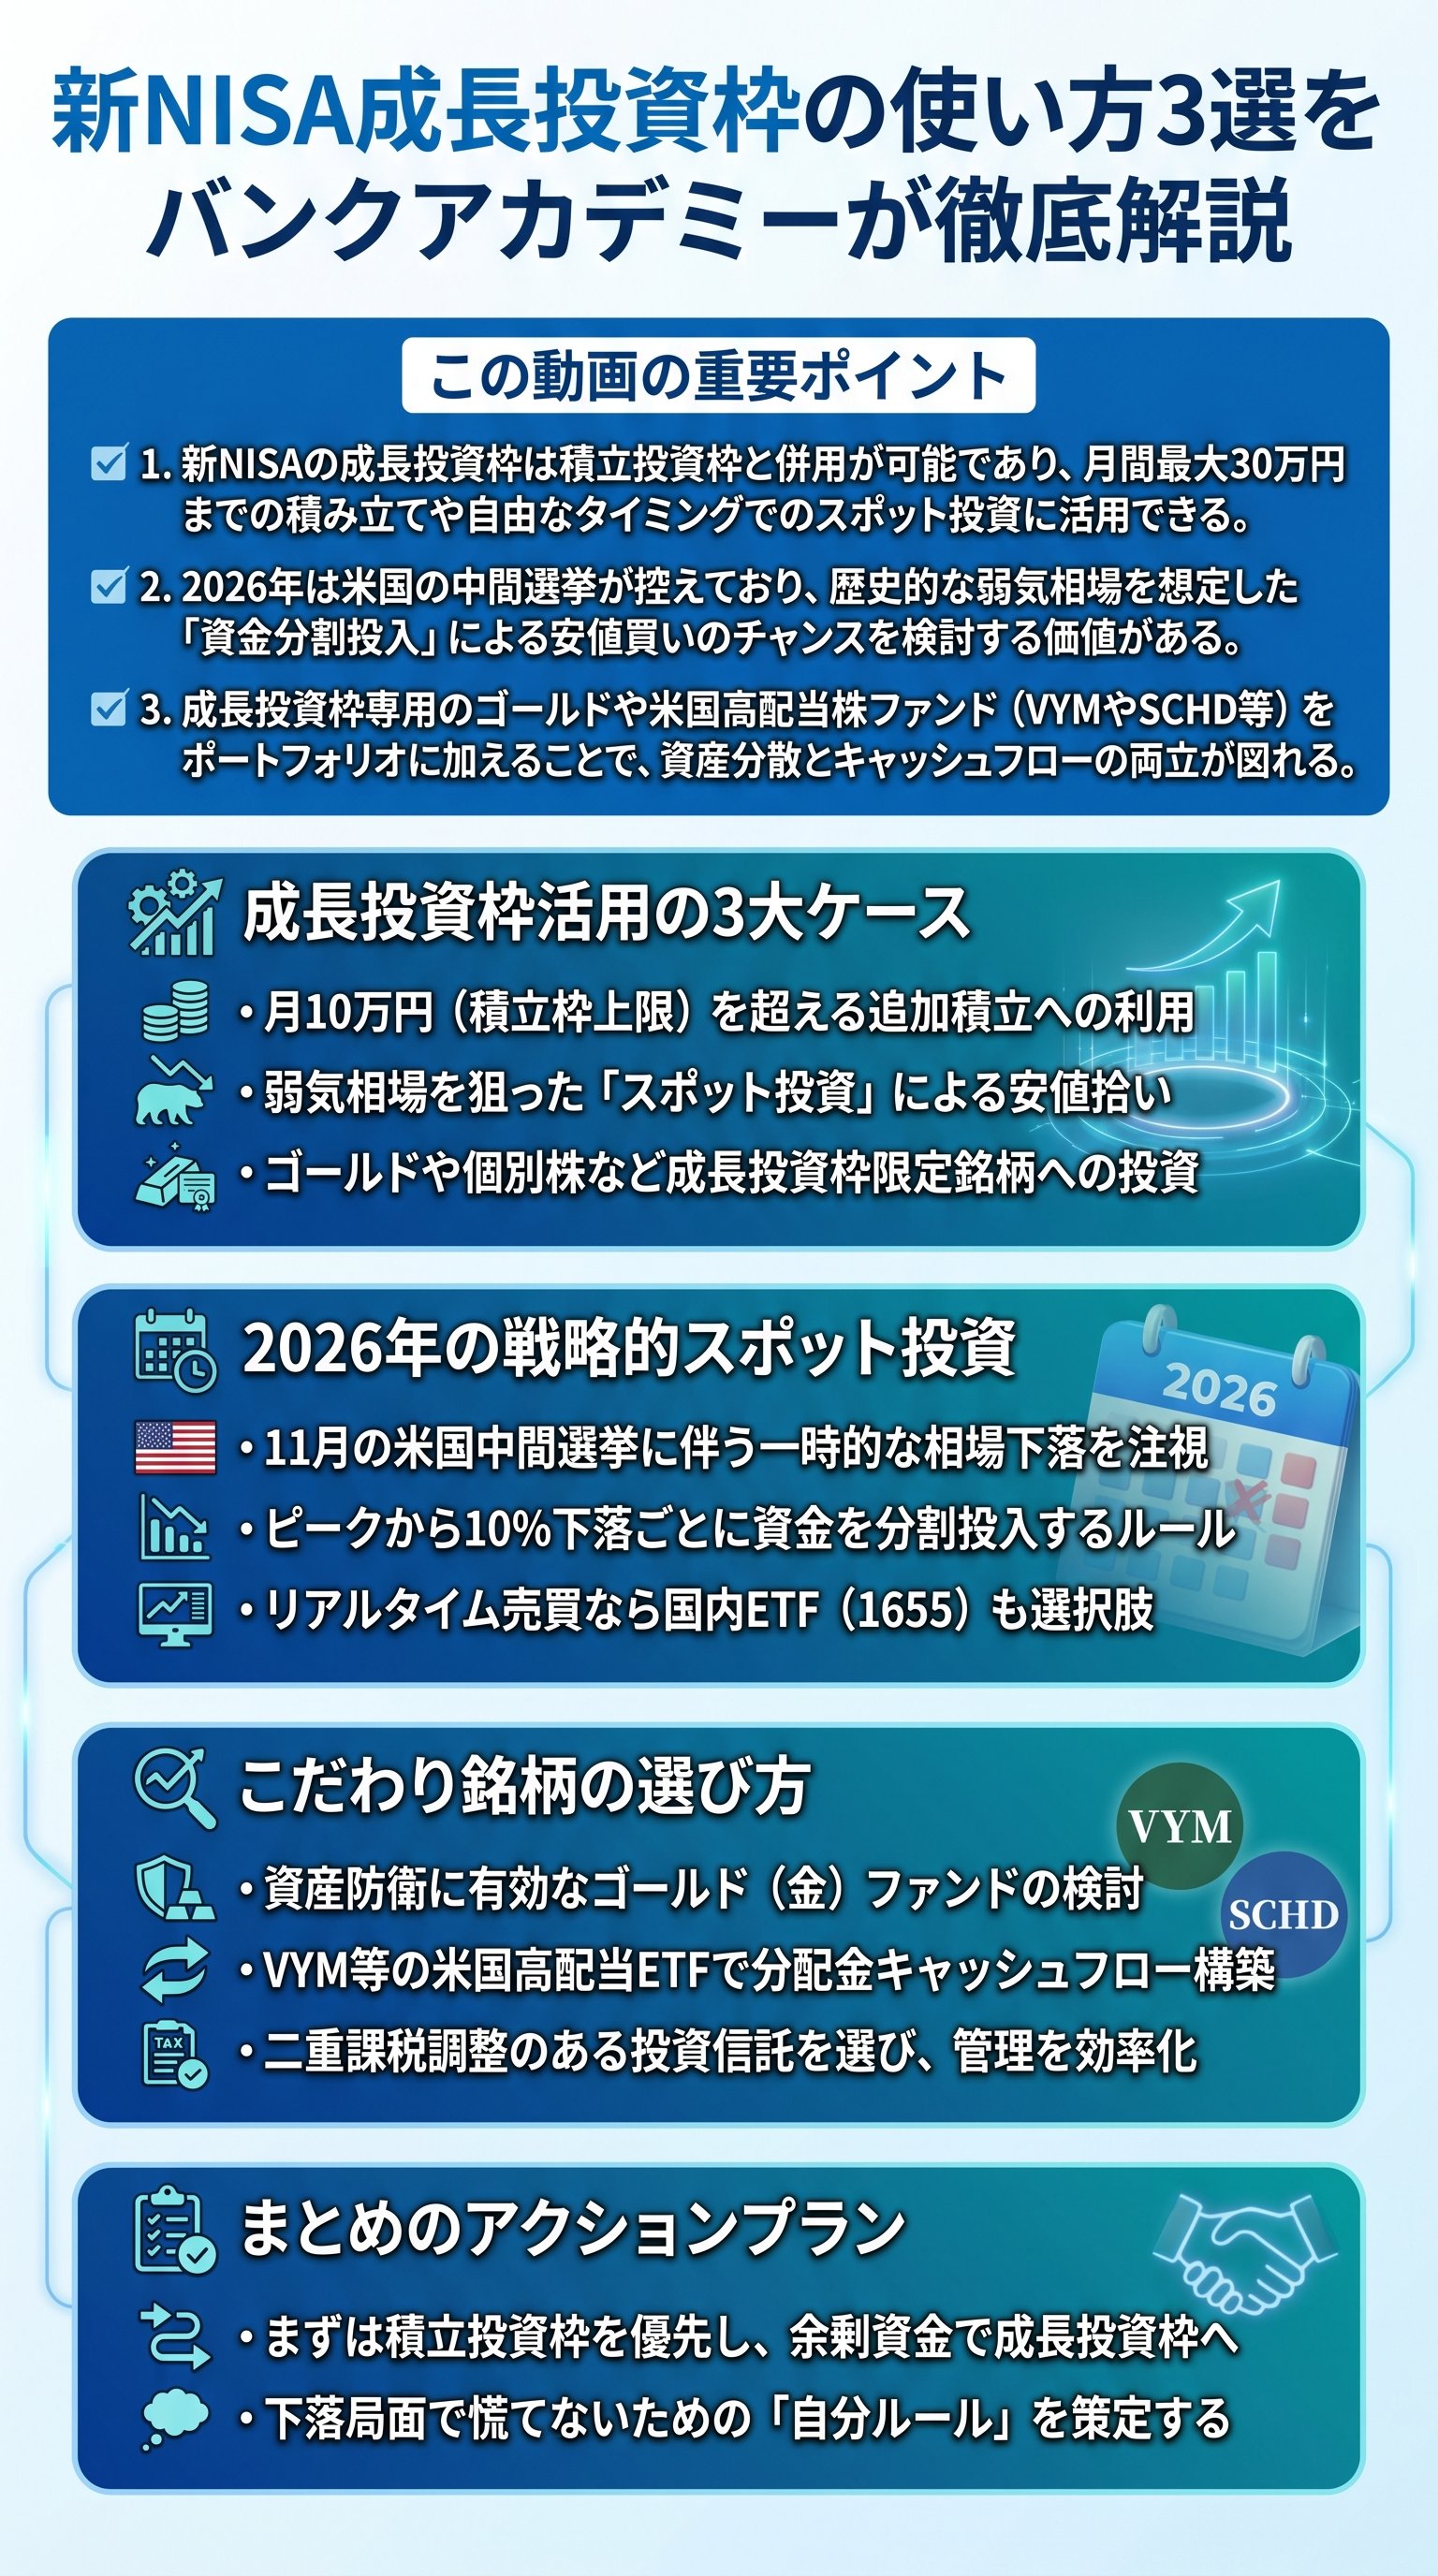
新NISA制度において、投資家が最も注目すべきは「積立投資枠」と「成長投資枠」の戦略的併用です。
年間投資枠は全体で360万円、そのうち成長投資枠は240万円が割り当てられています。
生涯投資枠1,800万円のうち成長投資枠は1,200万円が上限となりますが、積立投資枠だけで1,800万円を使い切ることも可能です。
しかし、より柔軟かつスピード感を持った資産形成を目指す場合、成長投資枠の活用は避けて通れません。
まず理解しておくべきは、資産形成の王道が依然として「全世界株式」や「米国株式」の投資信託であるという点です。
2025年の実績を振り返ると、S&P 500はプラス16%、全世界株式はプラス20%という高いリターンを記録しました。
初心者はまず月10万円までの積立投資枠を優先し、それを超える余剰資金がある場合に初めて成長投資枠の利用を検討するのが合理的かつ安定した選択となります。
月間30万円の最速積立を実現する具体策
積立投資枠の月間上限である10万円では満足できない投資家にとって、成長投資枠は強力なブースターとなります。
成長投資枠で月20万円を追加設定すれば、合計で月30万円の非課税投資が可能になります。
例えば、SBI証券などの主要ネット証券では、積立投資枠でクレジットカード決済による積み立てを行い、成長投資枠で現金決済による積み立てを組み合わせる手法が一般的です。
- 積立投資枠:クレジットカード決済(月10万円)
- 成長投資枠:現金決済(月20万円)
- 合計:月間30万円(年間360万円)のフル活用
枠が分かれていたとしても、同じ銘柄(例えばeMAXIS Slim米国株式)に投資していれば、合計金額に対して複利効果が働きます。
「枠が別だから効率が落ちる」という心配は不要です。
このように最短5年で生涯投資枠1,800万円を埋める戦略は、長期的な資産最大化を狙う上で極めて有効なアプローチとなります。
2026年米国中間選挙を見据えたスポット投資術
2026年は投資戦略において非常に重要な1年となります。
それは11月に「米国中間選挙」が控えているからです。
歴史的なデータ(1950年〜2024年)を紐解くと、中間選挙の年は政治的不透明感から相場が軟調になりやすい傾向があります。
ニューヨークダウの平均騰落率を見ると、中間選挙の年は5.2%にとどまる一方、その翌年は16.1%と大きく反発するアノマリーが存在します。
| 区分 | ニューヨークダウ平均騰落率 | 日本株市場への影響 |
|---|---|---|
| 大統領選挙の年 | 5.8% | 19.7% |
| 選挙翌年 | 7.1% | 10.0% |
| 中間選挙の年(2026年) | 5.2% | 0.5% |
| 中間選挙の翌年 | 16.1% | 14.3% |
この弱気相場を逆手に取るのが、成長投資枠を用いた「スポット投資」です。
ただし、感情に任せた購入は失敗の元です。
ピークから一定割合下落するごとに資金を投入する「マイルール」の徹底が不可欠です。
例えば、投資余力を4分割し、直近高値から10%下がるごとに1/4ずつ買い増していく手法は、コロナショックのような暴落局面でも資金が底を突くことなく安値で購入できる再現性の高い戦略です。
ゴールドと高配当株によるポートフォリオの多角化
成長投資枠の醍醐味は、積立投資枠では購入できない「ゴールド(金)」や「米国高配当ETF」を選択できる点にあります。
特に注目すべきは、世界的なマネーサプライ(通貨供給量)の増大です。
2000年以来、世界のマネーサプライは446%も増加し、116兆ドルに達しています。
通貨の価値が目減りし続ける「ディベースメント」の時代において、現物資産の裏付けがあるゴールドの重要性は高まっています。
- 1通貨価値の下落に対するヘッジ(ディベースメント対策)
- 2インフレ局面における資産防衛手段
- 3株式との相関が低いことによるリスク分散
また、キャッシュフローを重視する投資家には、VYM(バンガード・米国高配当株式ETF)やSCHD(シュワブ米国配当株式ETF)が選択肢に入ります。
これらは積立投資枠の銘柄とは異なり、定期的な分配金をもたらします。
例えば、1,300万円の投資が数年で2,900万円以上に成長し、年間48万円の分配金を生むようなケースもあります。
「資産を増やす」だけでなく「手取りを増やす」という視点で、成長投資枠を活用することが可能です。
二重課税の回避と投資信託活用の実務メリット

米国株やETFに投資する際、避けて通れないのが「二重課税」の問題です。
通常、米国株の配当には現地で10%の税金がかかり、さらに国内で約20%が課税されます。
NISA口座であれば国内分は非課税になりますが、現地の10%分は依然として徴収されます。
しかし、特定の投資信託(楽天・米国高配当株式など)を利用することで、この二重課税の調整を自動で行えるメリットがあります。
最後に、投資の基本は「無理のない範囲での継続」です。
月10万円までの投資であれば積立投資枠だけで十分完結します。
背伸びをして成長投資枠を埋めようとするのではなく、2026年の市場環境や自身のライフプランに合わせ、戦略的に枠を使い分ける柔軟な姿勢が、最終的な資産形成の成否を分けることになるでしょう。
自分なりのマイルールを構築し、機械的に運用を続けていくことが、安定したリターンへの唯一の道です。
