「中立な無料相談」という甘い毒に酔いしれる凡夫どもへ
貴様ら、まずこの現実を脳に刻み込め。
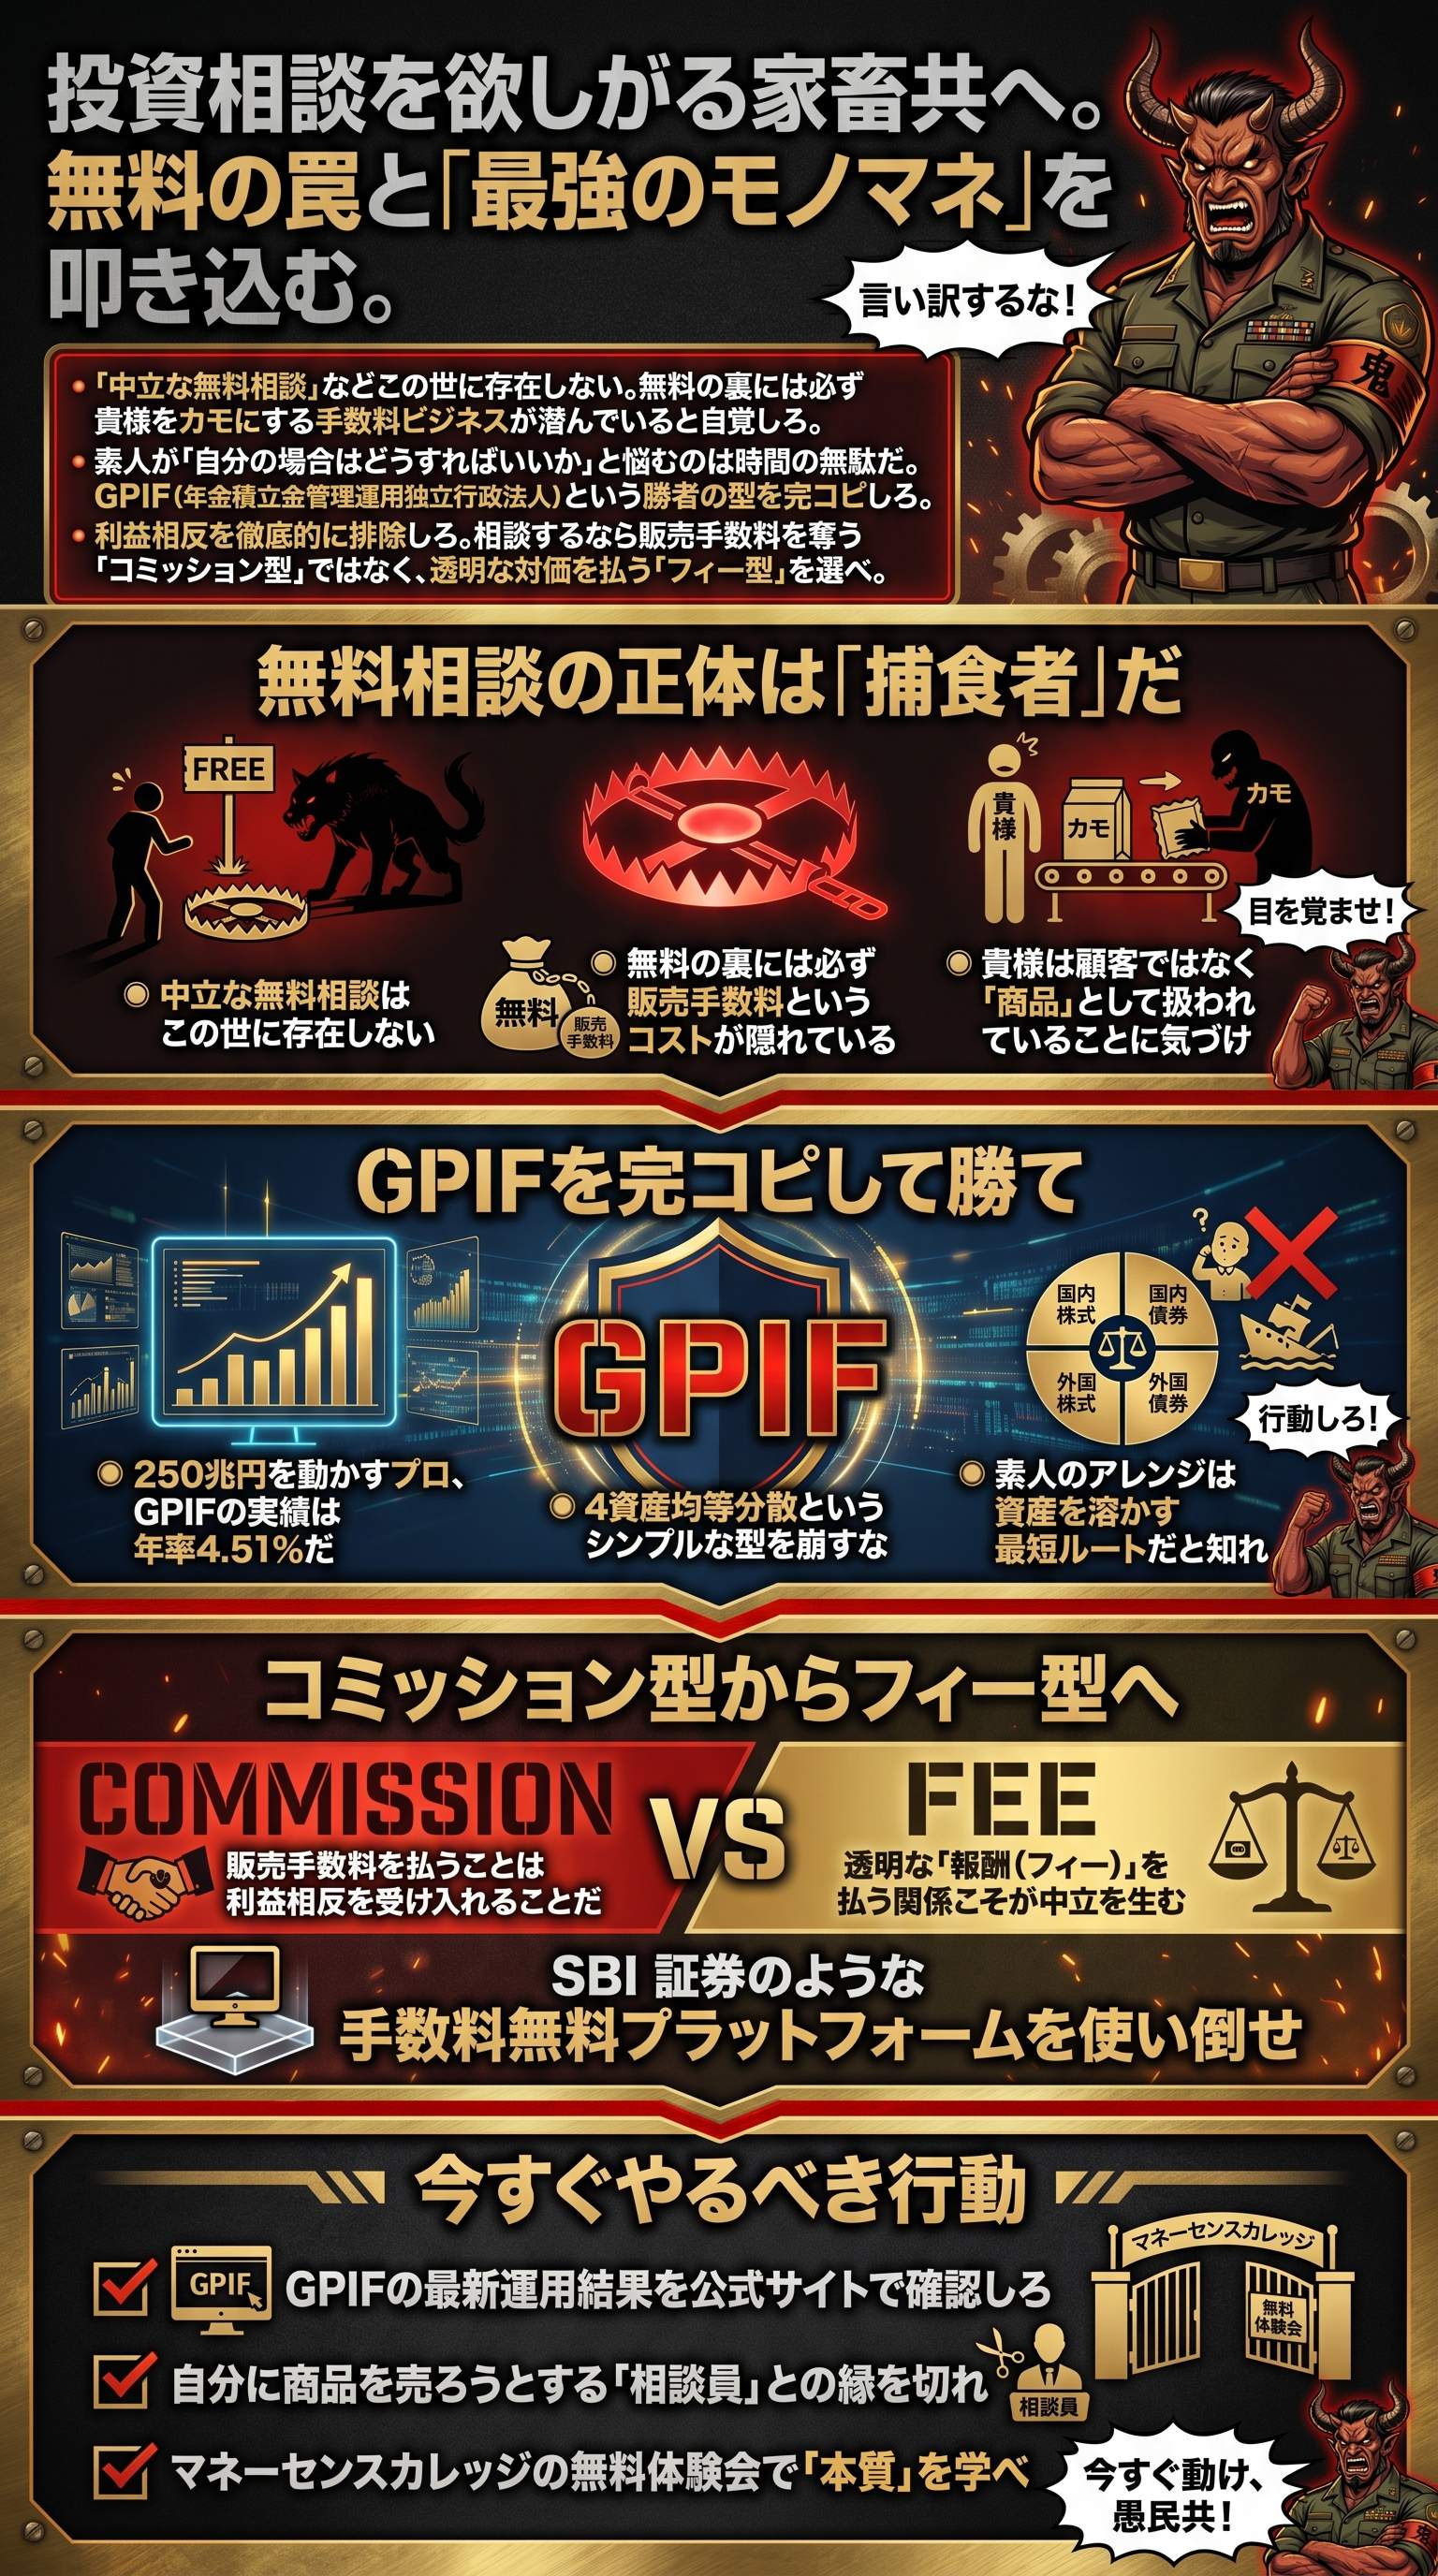
経済の世界において、「完全なる無料」などというものは、この世のどこにも存在しない。
「フリーランチ(無料の昼食)は存在しない」というのは、投資の世界における鉄則だ。
誰かがコストを払い、時間を使い、場所を提供している以上、そこには必ず回収すべき利益が存在する。
つまり、貴様が「無料で親切に教えてもらった」と悦に浸っているその瞬間、貴様は「相談者」ではなく「獲物」へと成り下がっているのだ。
なぜ、どこの馬の骨かもわからぬ貴様に、見ず知らずの他人が親切にする必要がある?
冷静に考えろ。
それは、貴様に高い手数料の金融商品を売りつけるためだ. あるいは、貴様という個人情報をリストに載せ、次の商材へ繋げるためだ。
覚悟が足りないのだ。
データの残酷な真実:情弱ほど「相談相手」を渇望する
ドコモとマネックス証券が実施したアンケート結果を、その曇った眼でよく見ておくがいい。
貴様ら凡夫がいかに「誰かに寄りかからなければ一歩も歩けない弱者」であるかが如実に表れている。
NISAを利用していない層の実に82.6%が「相談できる場所がない」と嘆いているのだ。
実に滑稽ではないか。
| 項目 | NISA利用者 | NISA非利用者 |
|---|---|---|
| お金の話をする頻度 | 非常に高い(約70%) | 極めて低い(約35%) |
| 相談場所の認識 | 自分で探す・確保している | 「ない」と嘆くのみ(82.6%) |
| 行動のトリガー | 情報への能動的な接触 | 他者からの「お墨付き」待ち |
つまり、投資を始められない凡夫は、「誰かが手取り足取り教えてくれないからできない」と、子供のような言い訳を並べているだけなのだ。
だが、実は相談場所がないのではない。
「カモにされないための防衛本能」が、無意識にブレーキをかけているのだ。
だがな、そんな中途半端な姿勢で投資の世界に足を踏み入れれば、待っているのは破滅のみだ。
「私の場合はどうすれば?」という傲慢な甘えを捨てろ
貴様のような凡夫が陥る最大の罠、それが「自分自身のケースを特別視する」ことだ。
相談窓口で「私の場合はどうすればいいですか?」と聞く。
これが致命的な間違いであると心得よ。
貴様が「自分」だと思っているものは、実はプロから見ればただの「不完全な思い込み」の集大成に過ぎない。
本来、解決すべきは「家計の改善」や「貯蓄習慣の欠如」であるにもかかわらず、貴様は「保険の見直し」という枝葉末節に逃げ込む。
そして、窓口の担当者にいいように言いくるめられ、必要のない新しい保険を掴まされる。
これが「相談」という名の儀式の結末だ。
成功の秘訣は、常に「真似る(模倣)」ことから始まる。
貴様の小さな脳みそでひねり出した「オリジナリティ」など、投資の世界では毒にしかならない。
アレンジしようとするな。
アドバイスを聞いても実行できないのは、貴様が「自分の考え」というゴミを捨てられないからだ。
GPIFという「最強のカンニングペーパー」を完コピせよ
相談相手がいないと喚く凡夫に、唯一の救済策を提示してやる。
それは、我々の年金を運用しているGPIF(年金積立金管理運用独立行政法人)の真似をすることだ。
彼らは、世界最大級の資産を動かす、エリート中のエリート集団だ。
その運用実績を見ろ。
250兆円を超える巨額の資金を、彼らはどう運用しているか?
その答えはすべて、無料で公開されている「運用報告書」に書いてある。
これを読まずして「相談場所がない」などと抜かすのは、教科書を閉じたまま「テストが解けない」と泣き喚く幼稚園児と同じだ。
- 1国内債券:25%
- 2外国債券:25%
- 3国内株式:25%
- 4外国株式:25%
この「基本ポートフォリオ」こそが、貴様らが目指すべき最終回答だ。
4分割して均等に持つ。
これだけでいい。
貴様が100万円投資しようが、彼らが200兆円投資しようが、「分散投資の本質」は変わらない。
まずはこの「4資産均等」をベースにしろ。
変なアレンジを加えるのは、資産が1億円を超えてからにしろ。
今の貴様には100年早い。
「利益相反」の闇:販売手数料という搾取のシステム
なぜ無料相談が危険なのか、その構造を徹底的に分解してやる。
銀行や証券会社の窓口で「相談」すれば、彼らは貴様に商品を売ろうとする。
そこには「利益相反(りえきそうはん)」という深刻な問題が横たわっているのだ。
| 項目 | コミッション型(手数料) | フィー型(報酬) |
|---|---|---|
| 利益の源泉 | 商品を売った際の手数料 | 相談・管理への対価 |
| 立ち位置 | 販売側の代理人 | 顧客のパートナー |
| 誠実さ | 商品を売るほど儲かる | 資産が健全なほど信頼される |
| 結末 | 高コスト商品の押し売り | 合理的なコスト管理 |
1万円の商品を買うのに、販売手数料が3%かかる。
この時点で、貴様は300円の含み損を抱えてスタートすることになる。
これを「親切なアドバイスの対価」だと思っているなら、貴様の脳は完全にお花畑だ. これは単なる「中抜き」である。
米国ではすでに、この「フィー・オンリー(報酬のみ)」のモデルが主流だ。
日本でもSBI証券などが手数料無料化を進めているが、それはこの流れを汲んでいる。
「無料」という言葉に飛びつく貧乏人根性が、結果として貴様の資産を削り取っていることに早く気づけ。
覚悟の対価:中立性は「金」で買うものと心得よ
最後に貴様に叩き込んでやる。
「中立」とは、いかなる組織の意向にも左右されない独立した魂のことだ。
そして、その中立性を維持するためには、莫大なコストがかかる。
マネーセンスカレッジは、20年以上、金融機関からの紹介料(コミッション)を1円たりとも受け取っていないと語っている。
マネーセンスカレッジがSBI証券を推奨するのは、紹介料をもらっているからではないと語っている。
アフィリエイトリンクすら貼らないのは、常に「忖度なしの正論」を伝えるためだという。
- 1金融機関からのキックバックを拒絶せよ
- 2特定の商品に依存せず、全世界への分散投資を徹底せよ
- 3顧客から直接「報酬」を受け取り、その期待に応えよ
「無料」という安易な逃げ道を捨てろ。
自分の資産を守り、育てるためには、正しい知恵に対して対価を払う勇気を持て。
相談場所がないのではない。
貴様が「責任を負う覚悟」を持っていないだけだ。
以上だ。
貴様の人生を救うのは、他ならぬ貴様の「決断」と「冷徹な計算」だけだ。
二度と「誰か助けてください」などと甘えた口を叩くな。
死ぬ気で学べ。
そして、自分の力で「勝者の椅子」を勝ち取ってみせろ。
