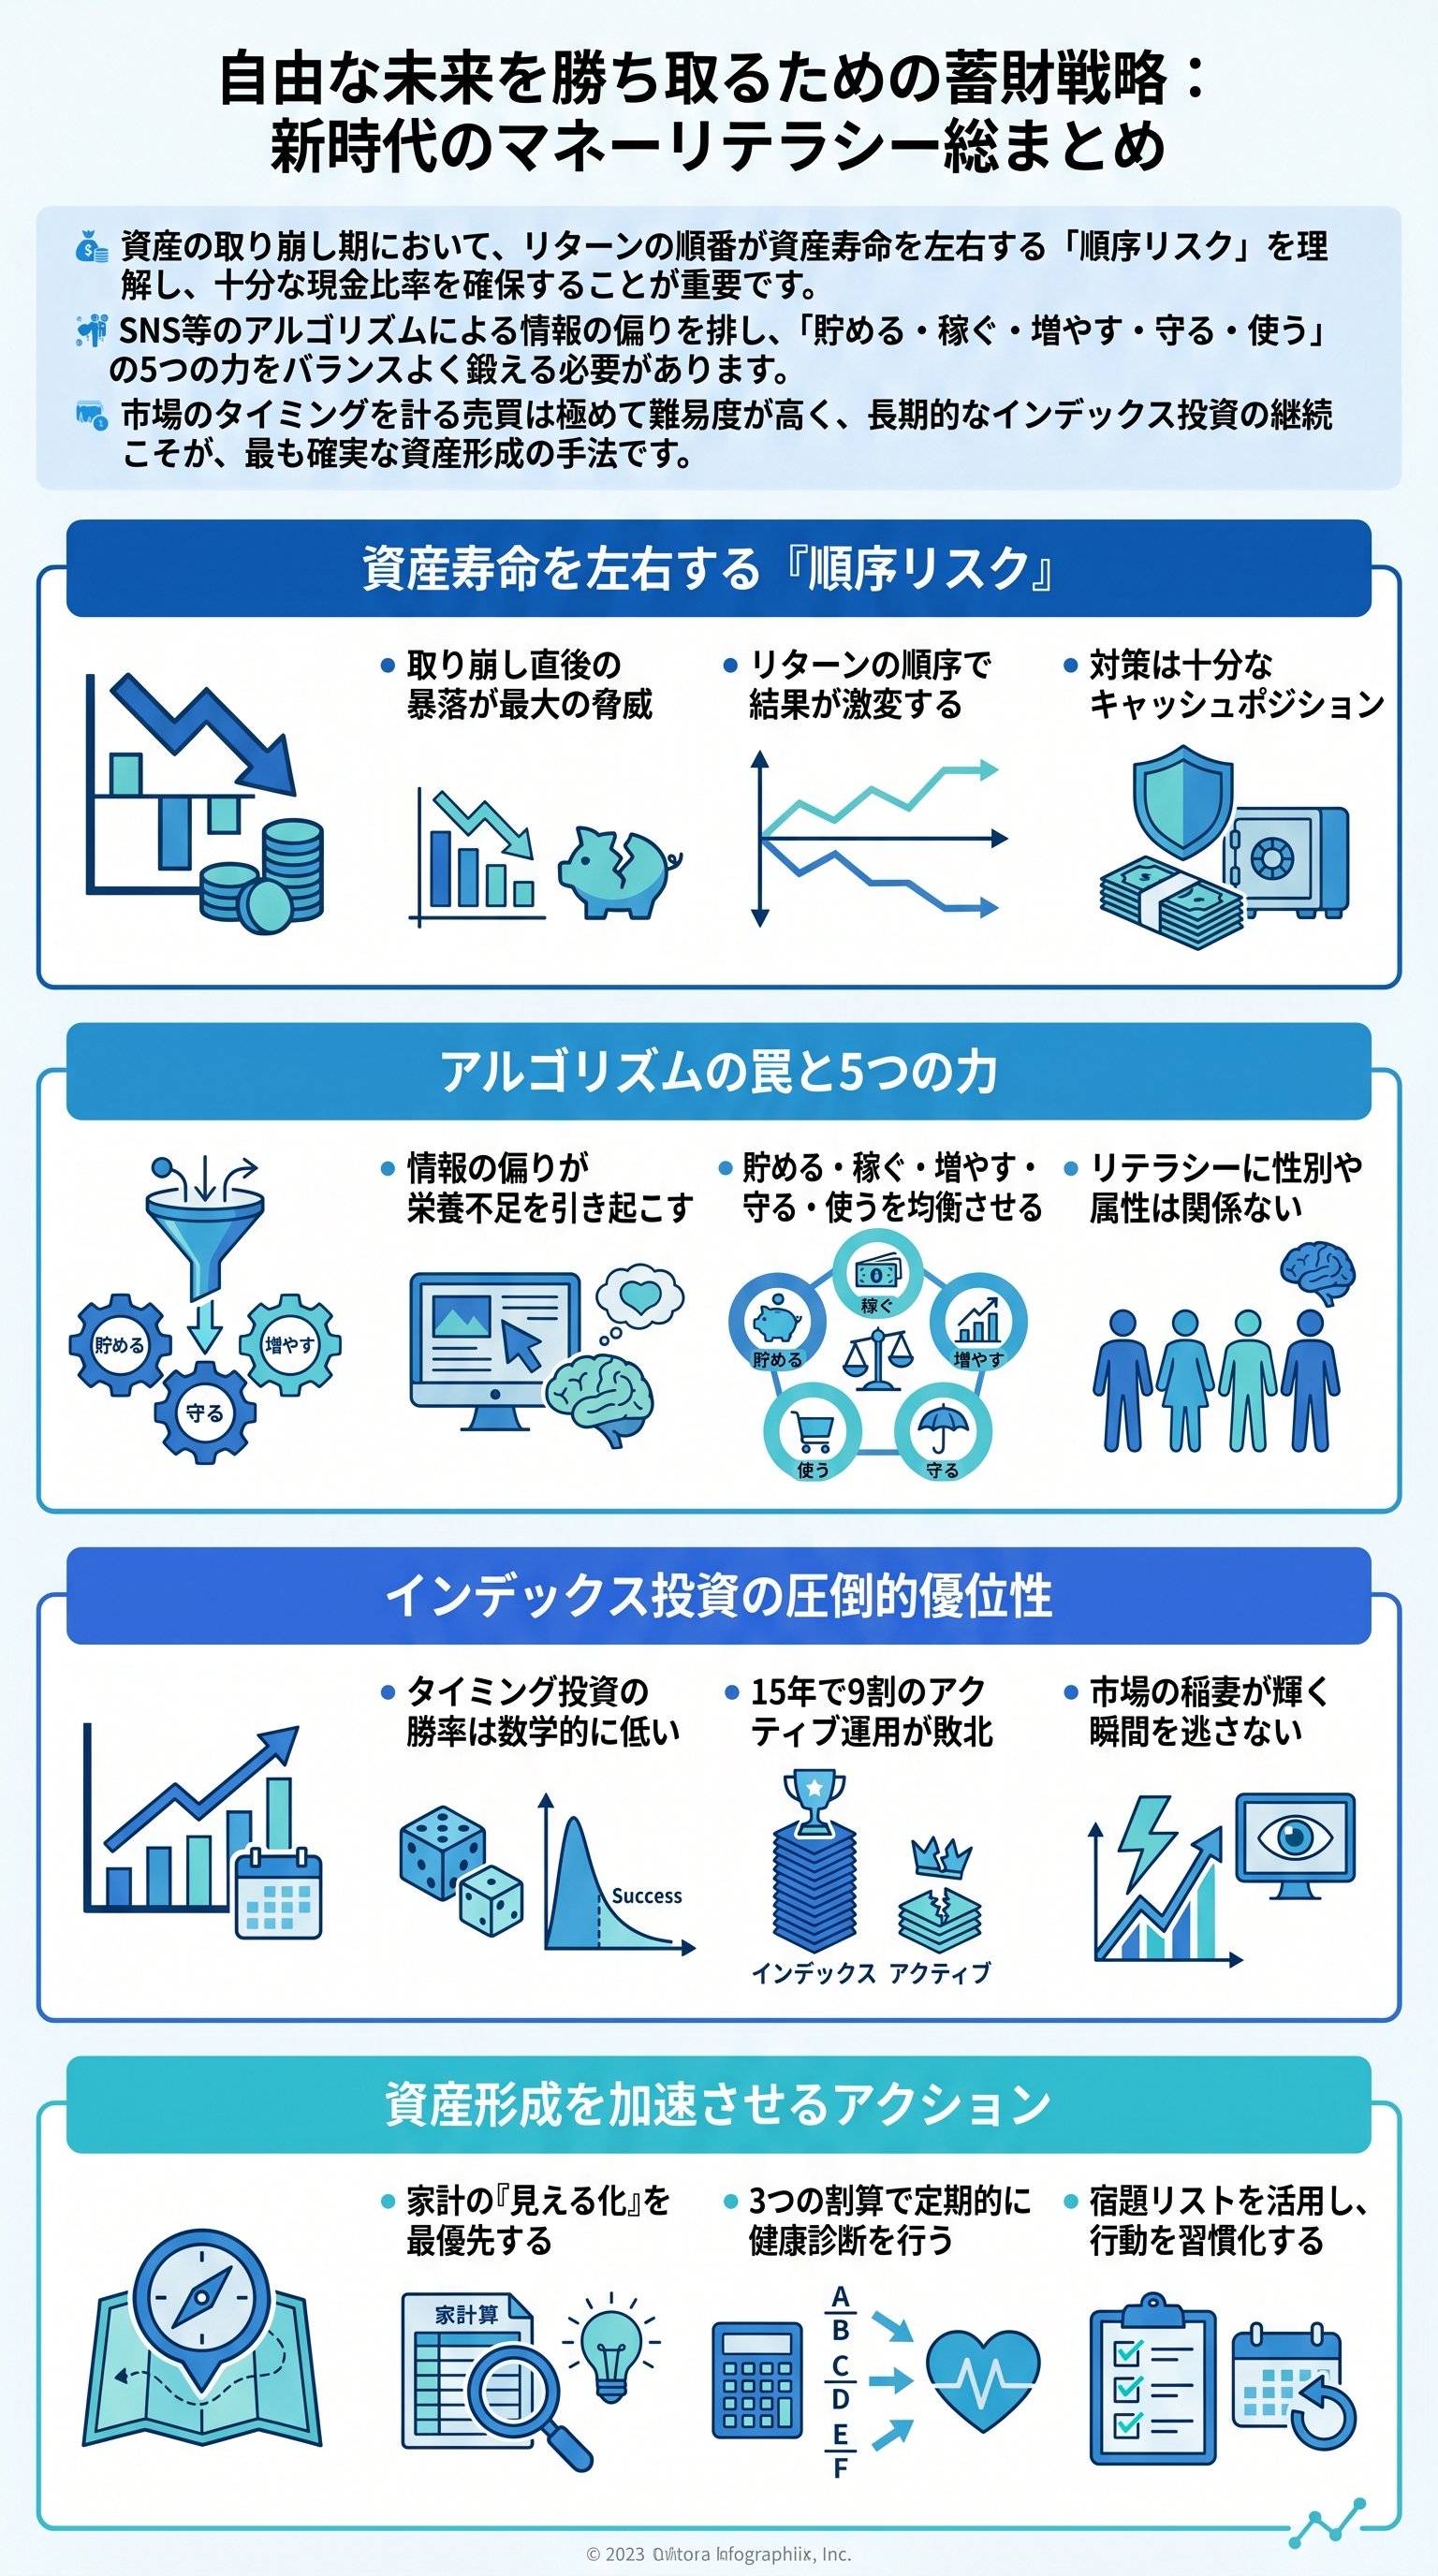
資産寿命を左右する「順序リスク」の衝撃
多くの投資家が、リターンの「平均値」ばかりに目を奪われている。
だが、資産を取り崩すフェーズにおいては、リターンの「順番」こそが決定的な意味を持つ。
これを理解していない者は、老後やFIREの計画を根底から破壊されることになる。
まずは、あるクイズから思考を始めてもらいたい。
100万円を運用するAさんとBさんがいるとする。
Aさんは1年目に20%下落し、2年目に30%上昇した。
対してBさんは1年目に30%上昇し、2年目に20%下落した。
2年後の資産額は、どちらが多いだろうか?
答えは「両者同じ」である。
計算すればどちらも104万円だ。
実は、生活費として毎年一定額を引き出しながら運用する場合、この順序が死活問題となるのだ。
もし運用初期に「地獄(暴落)」を引き当ててしまうと、資産の源泉が削り取られる。
削られた元本では、その後の「天国(上昇)」の恩恵を十分に受けることができない。
つまり、リターンの順序が君の資産寿命を短縮させるのである。
| 状況 | 望ましいパターン | リスクの高いパターン |
|---|---|---|
| 資産形成期 | 後半に天国(上昇) | 最初だけ天国 |
| 資産取崩期 | 最初に天国(上昇) | 最初に地獄(暴落) |
これが、今回提唱する「順序リスク」の正体である。
特に4%ルールなどの出口戦略を実践する際、初期の数年間に暴落が来ると、失敗確率は跳ね上がる。
この「死神のカード」を引いてしまったとき、我々はどう対処すべきか。
その答えは、圧倒的なキャッシュポジションの確保に他ならない。
暴落時に最もやってはいけないことは、安値で株式を売却することだ。
株は「金の卵を産む鶏」であり、一時的に痩せ細っても売ってはならない。
だからこそ、現金という名の保険を厚く持っておく必要があるのだ。
現金があれば、市場が回復するまで株式を売らずに「凌ぐ」ことが可能になる。
今この瞬間、君の現金比率は適切か?
インフレ局面では「現金はゴミだ」と揶揄されることもある。
しかし、出口戦略を見据える者にとって、現金は自由を守るための最強の盾となる。
オルカンと現金のシンプルなポートフォリオ。
その美しさと万能性を、今一度再認識すべきである。
情報の偏りを排し「5つの力」を研ぎ澄ませ
世に溢れるお金の情報は、実は極めて不健康なほど偏っている。
ある調査によれば、女性向けのマネー記事の9割が「節約」に特化していたという。
一方で、男性向けの情報は「投資」や「稼ぐ力」に偏重する傾向がある。
これは、情報の摂取において致命的な栄養不足を引き起こしている。
男性は「もっと稼げ、マンモスを狩ってこい」と煽られる。
女性は「もっと守れ、クーポンを使え」と呪縛をかけられる。
だが、真の自由を手にするために必要なリテラシーに、性別の壁など存在しない。
「貯める・稼ぐ・増やす・守る・使う」の5つの力。
これらがバランスよく整ってこそ、初めて経済的自由への道が開かれるのである。
さらに恐ろしいのは、SNSのアルゴリズムによる情報の増幅だ。
君が「節約」に関心を持てば、タイムラインは節約術だけで埋め尽くされる。
「暗号資産」をクリックすれば、一攫千金の夢物語ばかりが流れてくる。
アルゴリズムは、君が好む情報だけを差し出す「甘い罠」に過ぎない。
結果として、君の常識は世間一般の非常識へと歪められていく。
- 稼ぐ力だけを追求する者は、穴の空いたバケツで水を汲むようなものだ。
- 貯める力だけに執着する者は、いつまでも資産の拡大スピードが上がらない。
- 増やす力(投資)に盲信する者は、一度の暴落で全てを失うリスクを抱える。
つまり、意識的に「情報の多様性」を取り入れなければならない。
男性であっても徹底的な家計管理を学び、女性であっても事業所得の作り方を学ぶ。
このクロスオーバーこそが、現代を生き抜く最強の武器となる。
お金に性差はない。
あるのは「やるか、やらないか」という純粋な行動の差だけである。
アルゴリズムの家畜になってはならない。
自らの意思で情報を取捨選択し、栄養バランスを整える知性を持て。
特定のジャンルに偏った情報は、脳を狂わせる麻薬と同じだ。
5つの力を均等に鍛え上げること。
それが、小金持ち山という険しい峰を攻略する唯一の正攻法である。
タイミング投資という名の「傲慢」を捨てよ
株式投資において、多くの初心者が陥る甘い誘惑がある。
「安く買って、高く売る」というタイミング戦略だ。
一見、理にかなった賢い手法に見えるかもしれない。
だが、データという冷徹な審判は、この手法に対して「NO」を突きつけている。
タイミング投資でバイ・アンド・ホールドに勝つのは、至難の業である。
ある研究によれば、タイミング投資で市場平均を上回るには、約75%の確率で予想を的中させ続ける必要がある。
コイン投げで表を出し続けるような幸運が、何度も必要とされるのだ。
なぜ、これほどまでに難易度が高いのか。
そこには、投資家を破滅に導く「3つの罠」が潜んでいる。
- 1取引コストと税金の重圧
売買を繰り返すたびに、証券会社への手数料と国への税金が元本を削り取る。
- 2「2回連続」で当てることの困難さ
高値で売り抜けることに成功しても、安値で買い戻せなければ意味がない。
- 3「稲妻が輝く瞬間」を逃すリスク
市場のリターンの大部分は、1年のうちの「わずか数日間」の急騰で決まる。
JPモルガンのデータは残酷な事実を教えてくれる。
過去20年間で、上昇率が高かった上位10日間を逃しただけで、リターンは半減する。
市場のタイミングを計るという行為は、この黄金の日々を捨てるリスクを孕んでいる。
2025年の最新データでも、タイミングを計ろうとした投資家は、年間平均でリターンを15%も損しているという。
これは、自らの手で利益をドブに捨てているに等しい。
「自分だけは市場を出し抜ける」という考えは、ただの傲慢だ。
プロの投資家やスーパーコンピューターがしのぎを削る戦場で、個人の勘が通用するはずもない。
我々凡人が取るべき戦略は、極めてシンプルで退屈なものである。
それは、「バイ・アンド・ホールド」という名の愚直な継続だ。
だからこそ、学長は断言する。
ガチャガチャと売買するんじゃない。
広く分散されたインデックスファンドを、ただひたすらに積み立て続けろ。
15年後、20年後に報われやすいのは、何もせずに持ち続けた者である。
それが、資本主義というシステムの構造的結論なのだから。
敗北が約束されたアクティブ運用の現実

世の中には「市場平均を上回るリターンを目指す」と標榜するアクティブファンドが溢れている。
プロのファンドマネージャーが英知を結集し、厳選した銘柄に投資する。
一見すると、インデックスファンドよりも魅力的に映るだろう。
しかし、その実態は惨憺たる敗北の歴史である。
データを調べれば、アクティブ運用の限界は明白だ。
S&P500などのインデックスに、アクティブファンドがどれほど勝てていないか。
米国の大型株ファンドを15年という長期で見た場合、約9割がインデックスに敗北している。
これは米国に限った話ではない。
欧州では約92%、日本でも約8割のアクティブファンドが市場平均を下回っているのだ。
これが「プロ」と呼ばれる者たちの、隠しようのない通信簿である。
| 地域 | 期間 | インデックスに負けたファンドの割合 |
|---|---|---|
| 米国 | 15年 | 88.29% |
| 欧州 | 10年 | 92.07% |
| 日本 | 10年 | 77.69% |
もちろん、1年や3年といった短期間であれば、インデックスを上回るファンドも存在する。
SNSや投資雑誌は、そうした「一時的な勝者」を大々的に取り上げる。
だが、その勝利が10年、15年と続く確率は、限りなくゼロに近い。
君は、15年後に負けることが統計的に証明されている馬に、大切なお金を賭けるのか?
インデックス投資が優れている理由は、その「効率性」にある。
無駄な売買コストを削ぎ落とし、市場全体の成長を100%享受する。
対してアクティブ運用は、高い信託報酬という名の「重石」を引きずって走っている。
最初からハンデを背負ったレースをしているのだ。
数学的に見て、アクティブ運用が長期で勝ち続けるのは極めて困難なのだ。
インデックス投資を続けていると、隣の芝生が青く見える瞬間があるだろう。
「あのファンドは今年30%も上がった」「あの投資家は爆益を出している」
そんな雑音は一切無視して構わない。
それらは全て、生存者バイアスがかかった一過性の現象に過ぎない。
事実に基づき、淡々と、鋼の意志でインデックスを持ち続ける者だけが、最後に笑う。
データは嘘をつかないが、人は嘘をつく。
自称プロの言葉よりも、SPIVAスコアカードのような客観的数値を見よ。
アクティブ運用の敗北は、もはや議論の余地のない事実なのだ。
迷ったときは、この数字を思い出して欲しい。
君の「握力」を強めるのは、感情ではなく、常に冷徹なデータであるべきだ。
富裕層が実践する「三つの割算」と見える化
お金持ちは、例外なく「計算」を好む。
それも、学校で習うような抽象的な算数ではない。
己の立ち位置を客観的に把握するための、「実戦的な割算」である。
マネリテラシーが高い者が共通して意識している3つの計算式。
これを習慣化できているかどうかが、富裕層への切符となる。
第一の割算は、「資産 ÷ 年収」だ。
これは、今の資産が年収の何倍あるか、つまり「働かずに生きていける期間」の指標である。
年収1000万円あっても資産が800万円なら、0.8倍。
これでは労働の奴隷から抜け出せない。
一方で、年収500万円で資産3500万円なら、7.0倍。
この倍率をいかに高めていくか。
これこそが、資産形成の本質的なゲームである。
第二、第三の割算は、税金と社会保険料に関するものだ。
「税・社会保険料 ÷ 年収」、そして「税・社会保険料 ÷ 資産」。
多くのサラリーマンは、自分がどれほどの「ノーガード納税」をしているか自覚がない。
年収に対する負担率が30%を超えているなら、それは国という巨大なシステムの搾取対象になっている証拠だ。
富裕層は、この比率を極限まで下げるための努力を惜しまない。
| 項目 | 高年収サラリーマン | リベ的小金持ち | ガチFIRE民 |
|---|---|---|---|
| 資産 ÷ 年収 | 0.8倍 | 7.1倍 | 26.5倍 |
| 税負担 ÷ 年収 | 30% | 20% | 16% |
| 税負担 ÷ 資産 | 37.5% | 2.8% | 0.6% |
なぜ、多くの人がこの計算をできないのか。
答えは単純だ。
自分の収入、税金、資産の総額を「見える化」していないからだ。
家計管理アプリすら使いこなせない者に、資産運用の舵取りができるはずもない。
まずは現状を1円単位で把握せよ。
数値化できないものは、改善することもできない。
見える化が進めば、次に何をすべきかが自ずと見えてくる。
控除をフル活用して税率を下げる。
副業を始めて事業所得を作る。
インデックス運用で非課税の含み益を育てる。
これらの行動は、全て先ほどの「割算」の結果を改善するために繋がっている。
「宿題リスト」をこなすことは、単なる作業ではなく、数値を理想へと導く儀式なのだ。
お金に困らない人生は、偶然の産物ではない。
緻密な現状把握と、それに基づく合理的な行動の積み重ねである。
今日が人生で一番若い日だ。
他人のアルゴリズムに踊らされるのではなく、自らの割算で人生をコントロールせよ。
「自由」とは、数値を支配した者に与えられる特権なのだ。
