「老後2000万円問題」の終焉と2025年の過酷な現実

かつて日本中を騒然とさせた「老後2000万円問題」という言葉を覚えているだろうか。
当時の世論は政府の試算に対して猛反発し、マスコミは連日のように不安を煽り立てた。
だが、最新の統計データが示す現実は、当時の騒ぎが「甘い幻想」に過ぎなかったことを物語っている。
まずは、2025年に発表された最新の家計調査の結果を冷徹に分析することから始めよう。
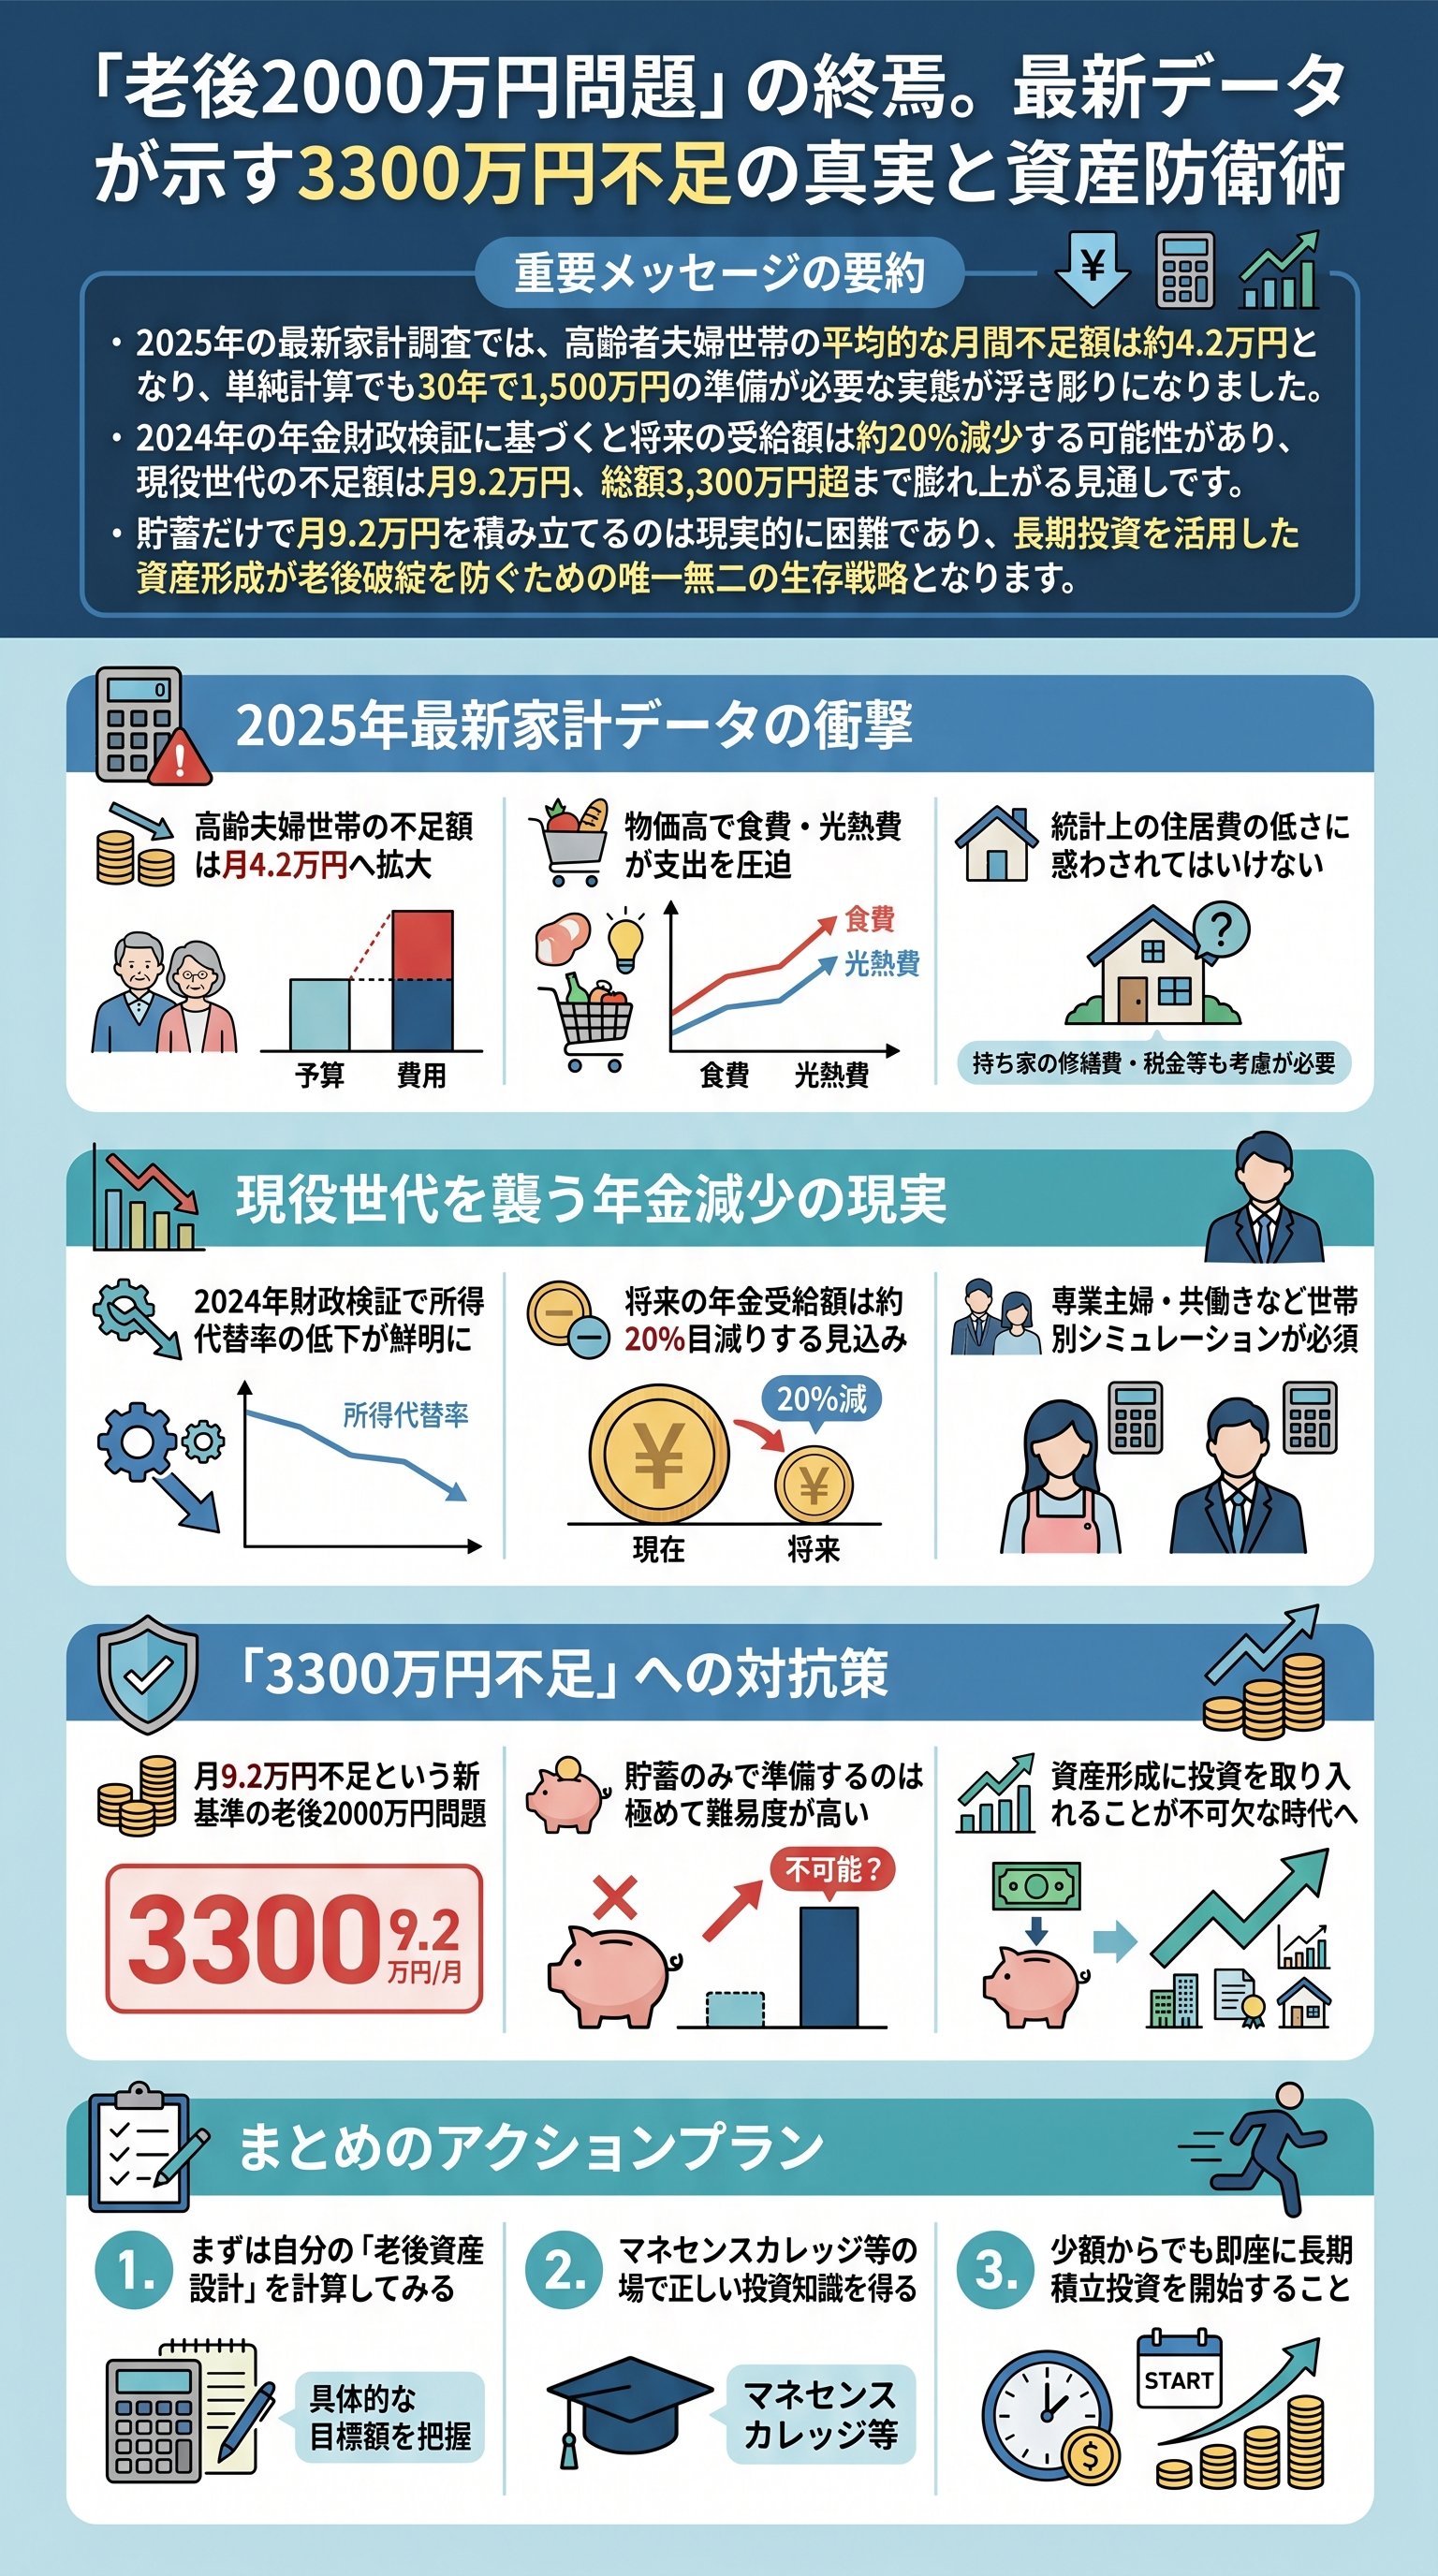
最新のデータによれば、65歳以上の夫婦無職世帯における月間の不足額は約4.2万円である。
これを老後30年として単純計算すると、不足額の総計は約1,500万円という数字が導き出される。
2000万円という数字が一人歩きしていた頃に比べれば、一見すると状況は改善したかのように見える。
しかし、ここには統計上の巧妙な罠が潜んでいることに気づかねばならない。
「2000万円が問題なのではなく、その言葉自体が問題だったのだ」
実のところ、不足額の推移は年ごとの社会情勢を色濃く反映しており、一定ではない。
例えば、コロナ禍においては外出自粛により家計が黒字に転じた年すら存在した。
つまり、平均値という名の「まやかし」に一喜一憂すること自体、本質を見誤る原因となる。
我々が直視すべきは、目先の不足額ではなく、背後に潜む構造的なリスクである。
そもそも、この不足額4.2万円という数字は、あくまで現在の受給世代の実態を切り取ったものだ。
物価は上昇し、社会保険料の負担は増大し、かつての「当たり前」は急速に崩壊している。
だから、この数字を見て「なんだ、1500万円で済むのか」と安堵するのは、あまりにナイーブな判断と言わざるを得ない。
本当の地獄は、これから現役世代が直面する年金支給額の「実質的な削減」から始まるのである。
現在の不足額は、あくまで「過去の遺産」で暮らしている世代の記録に過ぎない。
統計が隠蔽する「物価高騰」と「住居費の罠」
最新の家計調査を細かく紐解くと、高齢者世帯がどのように生活を切り詰めているかが見えてくる。
食費は値上がりしているにもかかわらず、支出額そのものは大きく増えていない。
これは、高齢者が食事の質を落とし、生存に直結する部分で我慢を強いられている証拠である。
さらに顕著なのは交際費の減少であり、彼らは「社会との繋がり」を犠牲にして帳尻を合わせているのだ。
ここで注意すべきは、統計データにおける「住居費」の扱いである。
調査上の住居費は約1.7万円と極めて低く設定されているが、これは持ち家率の高さが数字を押し下げているだけだ。
実際に賃貸生活を送る世帯であれば、この不足額は瞬時に数万円単位で跳ね上がることになる。
つまり、この統計は「持ち家があることを前提とした生存モデル」に過ぎないのである。
| 項目 | 2024年調査(1昨年前) | 2025年最新調査 | 傾向 |
|---|---|---|---|
| 不足額(月額) | 3.4万円 | 4.2万円 | 増大 |
| 非消費支出(税・保険) | 約2.8万円 | 約3.1万円 | 増大 |
| 交際費 | 高水準 | 減少傾向 | 抑制 |
実は、この調査には医療費やリフォーム代、介護費用といった「一時的な巨額支出」が反映されにくい。
家が古くなれば修繕が必要になり、体が衰えれば介護リフォームが必要になるのは自明だ。
こうしたストックとしての資産取り崩しを考慮に入れたとき、真の不足額は見えてくる。
だからこそ、毎月の赤字額だけを見て安心している者は、将来的に「老後破綻」という名の崖から転落することになるだろう。
結局、我々の生活を維持しているのは、現在のフロー(収入)ではなく、過去に蓄積したストック(貯蓄)である。
だが、インフレが進む現代において、現金の価値は相対的に目減りし続けている。
今の生活が安定しているからといって、将来の安定が約束されているわけではない。
現状維持を望むこと自体が、最大の衰退リスクを引き寄せていることに気づくべきである。
2024年財政検証が突きつける「年金20%減」の衝撃

「年金制度が破綻する」という言説を信じるのは、制度の本質を理解していない無知な者の妄想である。
日本の年金制度は「賦課方式」であり、現役世代が納める保険料がそのまま高齢者へ分配される。
だから、制度自体がゼロになることはあり得ないし、国が存続する限り機能し続けるだろう。
だが、ここで重要なのは「制度が維持されること」と「十分な額が支払われること」は全く別物だという事実だ。
2024年に行われた「年金財政検証」の結果は、現役世代にとって極めて残酷な未来を予示している。
政府が示すワーストケースに近いシナリオでは、所得代替率は現在の61.2%から50.4%まで低下する。
これは、将来もらえる年金額が、現在の基準から見て実質的に約20%減少することを意味している。
つまり、現役時代の手取り収入が37万円だったとしても、夫婦で受け取れるのはその半分程度になる計算だ。
もし、あなたが現在「共働きではない」世帯であれば、この打撃はさらに深刻なものとなるだろう。
専業主婦世帯という昭和のモデルケースは、年金の面では厳しくなると言わざるを得ない。
だから、年金がもらえるかどうかを議論するのは時間の無駄である。
論点は、「減額された年金で、どう生き残るか」という一点に集約されなければならない。
現役世代がこの危機を回避するためには、国が用意したセーフティネットに頼り切る思考を捨て去る必要がある。
所得代替率の低下を補うためには、現役時代からのキャリア形成と、世帯年収の最大化が必須だ。
「なんとかなる」という根拠のない楽観主義は、将来の自分に対する裏切りでしかない。
今、この瞬間から「年金20%減」という前提で人生設計を書き換えるべきなのである。
国の資産は、我々が「豊かに暮らすこと」を保証しているわけではない。
老後3,300万円の壁と「預金教」という名の盲信
では、年金額が20%減少した世界で、我々の不足額は一体いくらになるのか。
現在の平均的な不足額4.2万円に、年金の減少分約5万円を加算すると、月間の不足額は約9.2万円に達する。
これこそが、現役世代が直面する真の「老後不足額」の正体である。
月々10万円近い現金を貯蓄から取り崩す生活を、30年間維持し続ける自信が貴様にあるだろうか。
- 1月間の不足額:9.2万円
- 2年間の不足額:約110万円
- 330年間の合計不足額:3,312万円
この「3,300万円」という数字を見て、多くの者は絶望を感じるかもしれない。
だが、真の恐怖はここからだ。
もし、この金額を65歳までの30年間で現金預金だけで準備しようとするならば、毎月約9.2万円を積み立てる必要がある。
しかも、これはインフレによる貨幣価値の下落を一切考慮していない、極めて楽観的な計算に基づいている。
普通の会社員が、住居費や教育費を支払いながら、さらに月9万円を貯蓄に回すのは現実的ではない。
つまり、預金通帳の数字が増えることだけを信仰する「預金教」の信者は、数学的に敗北が確定しているのだ。
だから、貯蓄だけでなんとかしようという発想そのものが、すでに時代遅れの遺物である。
これからの時代、資産を守る唯一の手段は、「貯める力」を「増やす力」へと転換することに他ならない。
運用益を考慮しない「タンス預金」や「銀行預金」は、インフレという目に見えない泥棒に資産を奪われ続けている。
世の中のリスクばかりを恐れ、行動しないことを選んだ結果、「何もしないという最大のリスク」を背負い込んでいるのだ。
3,300万円という壁を乗り越えるためには、もはや投資という手段を抜きにして語ることはできない。
この数字を突きつけられてなお、静観を決め込む者は、自らの意志で貧困を選んでいるのも同然である。
「3,300万円」という現実は、もはや個人の努力(節約)で解決できる次元を超えている。
投資は「選択肢」ではなく、過酷な時代を生き抜く「武器」である
結局のところ、人生はリスクの連続であり、完全に安全な場所などどこにも存在しない。
明日、世界経済が混乱するかもしれないし、個人の健康が損なわれるかもしれない。
だが、確定している未来が一つだけある。
それは、我々は必ず老い、そして現在の年金水準は維持されないということだ。
この決まった未来に対して何の手当てもしないのは、もはや生存戦略の放棄と言っていい。
投資には確かに価格変動というリスクが伴うが、それは「制御可能なリスク」である。
一方で、貯蓄だけで老後を迎えるリスクは、回避不可能な「確実に起こる未来」である。
どちらのリスクを取るべきかは、合理的な思考を持つ者であれば明白なはずだ。
長期的な視点に立ち、資産形成をシステム化すること。
これこそが、残酷な未来から自分と家族を救い出す唯一の道である。
「投資は怖い」「やり方がわからない」という言い訳は、もはや通用しない時代になった。
今はインターネットを通じて、かつてはプロしか知り得なかった知識や手法に誰でもアクセスできる。
大切なのは、「わからない」という壁を「学ぶ」という行動で突破する意志があるかどうかだ。
「人生というものは、そもそもリスクだらけだ。どうサバイバルするかを、自ら選択せよ」
情報は、ただ受け取るだけでは何の意味も持たない。
この記事を読み、数字に驚き、そして明日からまた同じ日常に戻るのならば、貴様の未来は変わらない。
今すぐ、自らの資産ポートフォリオを見直し、運用の歯車を回し始めよ。
その一歩こそが、30年後の自分から感謝されるための、唯一のチケットになるのである。
行動しないリスクは、投資のリスクよりも遥かに高く、そして取り返しがつかない。
