崩壊する1935年の設計図:公的年金の前提条件
現代社会において「投資」を語る際、我々はまず歴史の時計を巻き戻さなければならない。
アメリカで公的年金制度が導入されたのは、1935年のことである。
当時の社会が前提としていた「労働」と「老後」のバランスを理解せずして、現代の危機を語ることは不可能である。
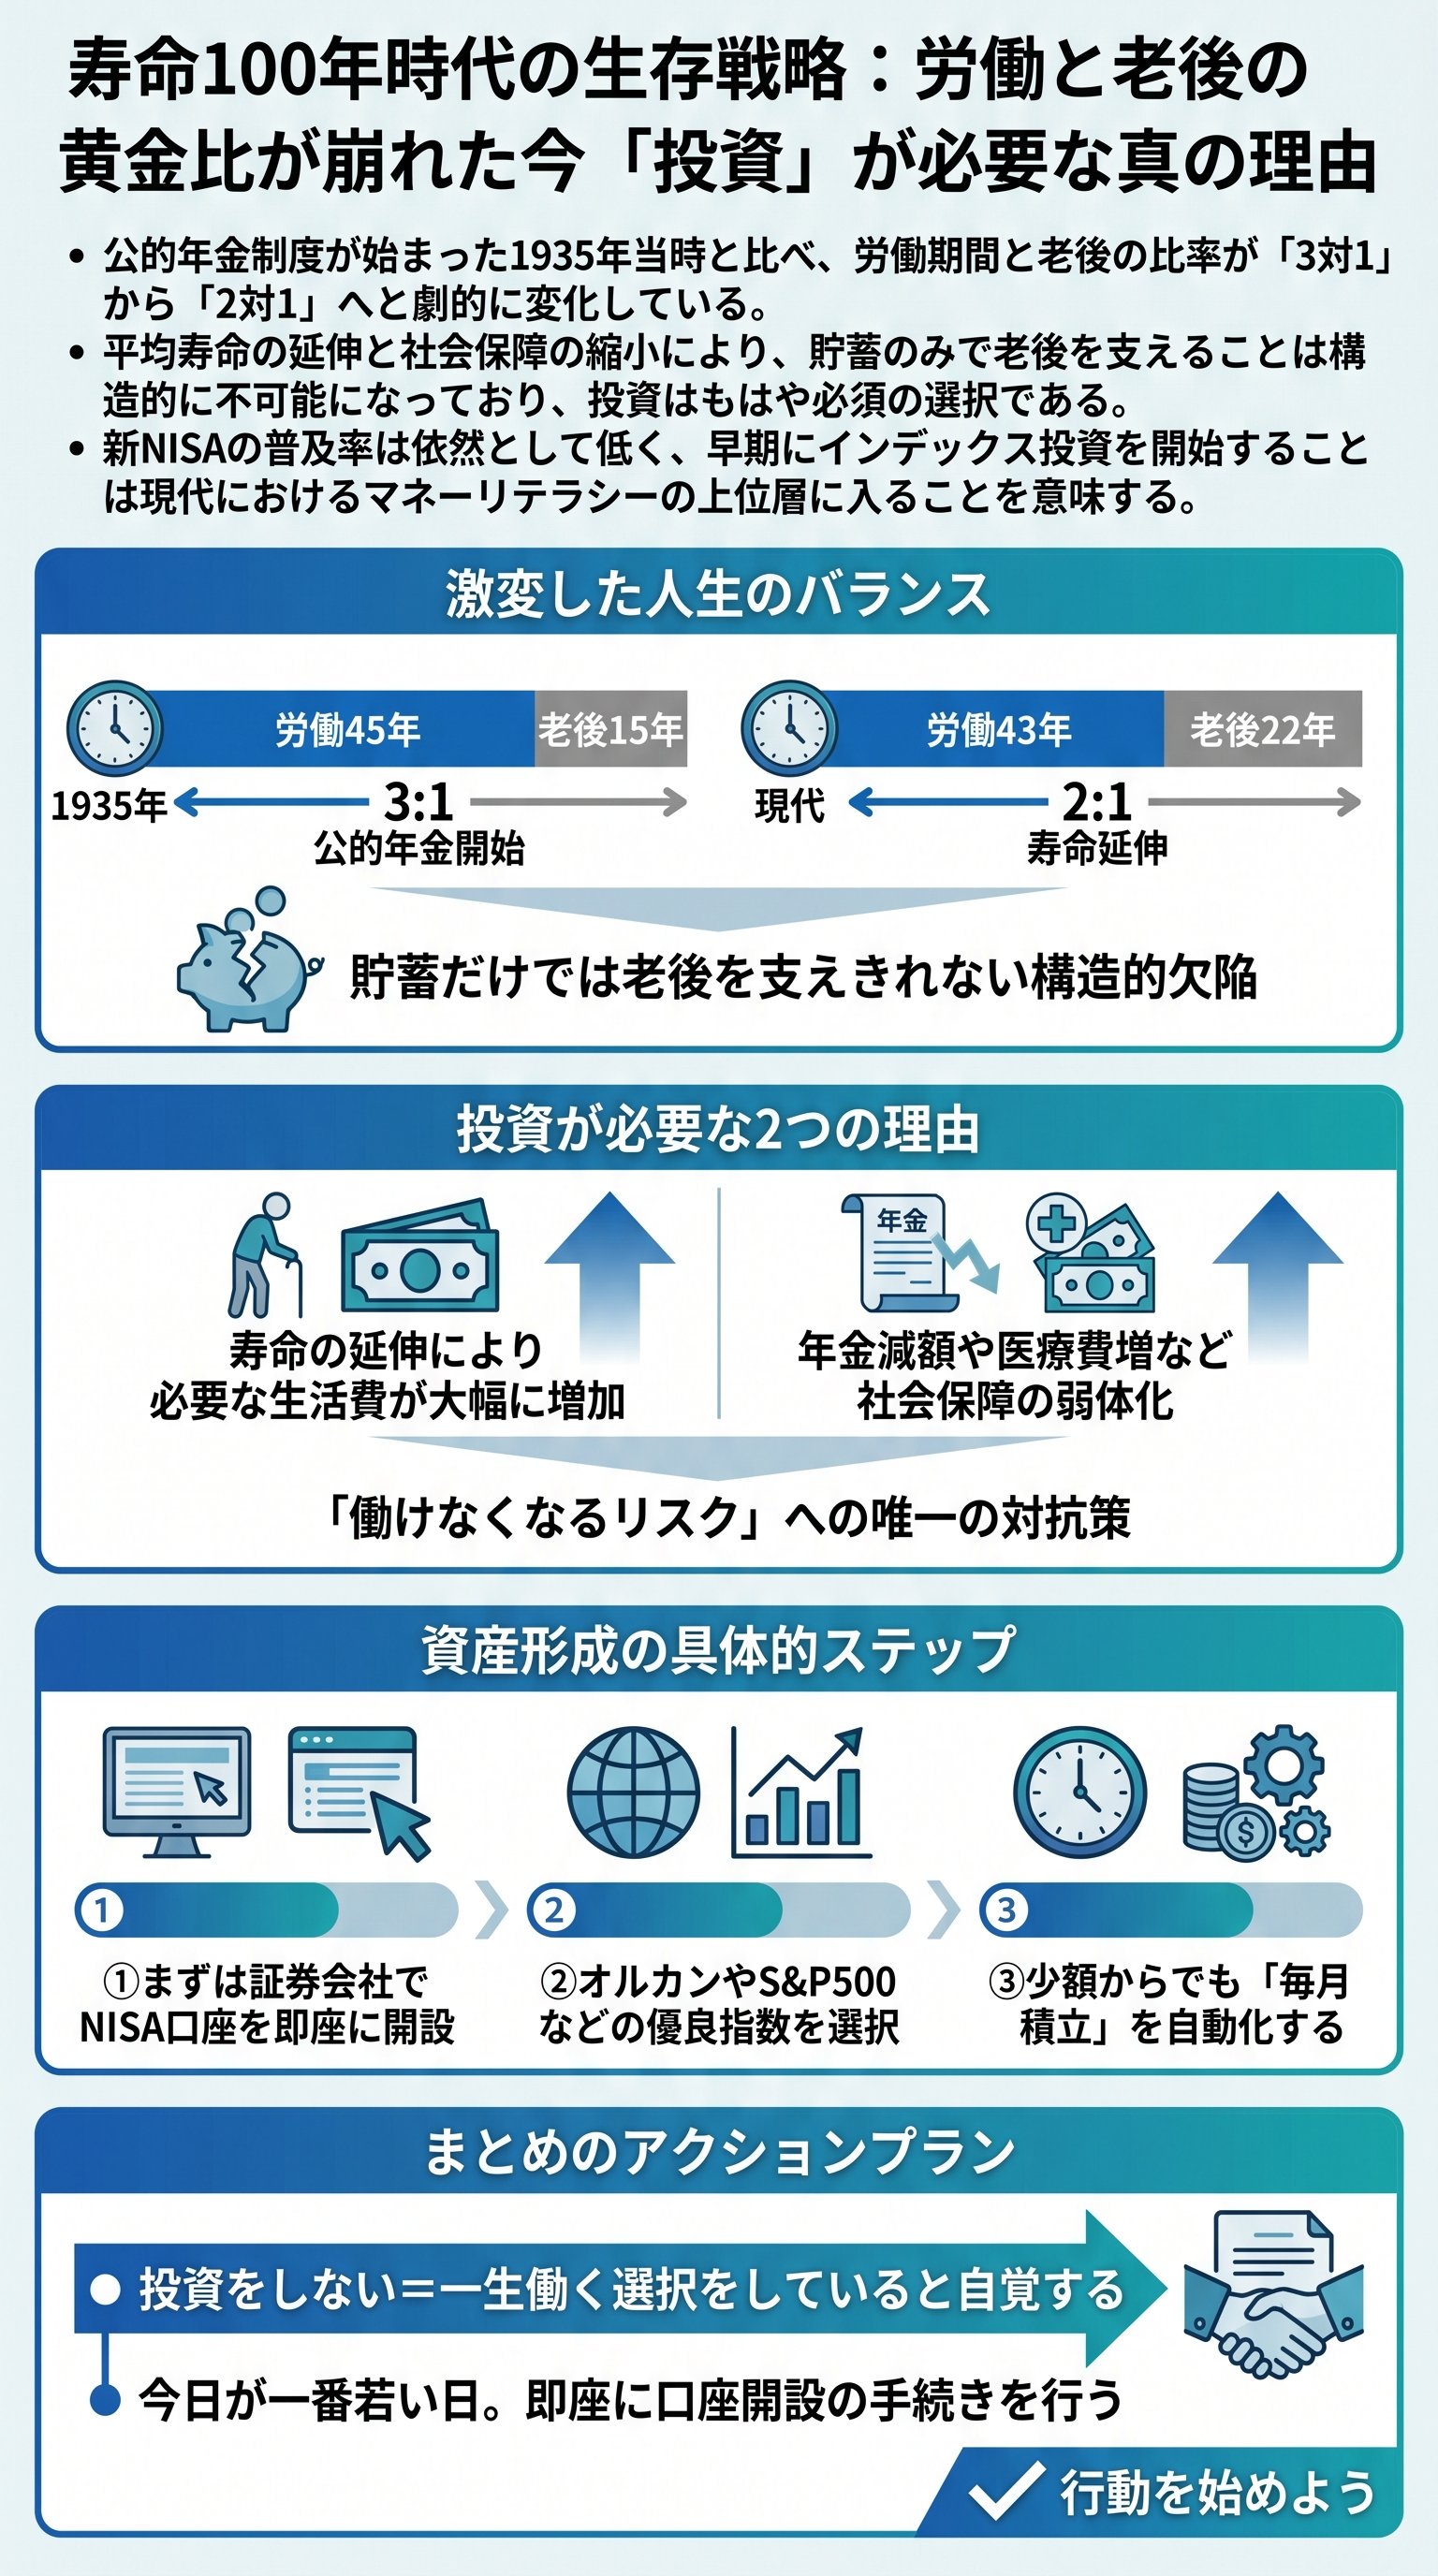
1935年に導入された公的年金制度。この時、労働と老後の比率は「3対1」という明確な設計図に基づいていた。
当時は、45年という長い年月を必死に働き、その後の15年という短い老後を国が支えるという構造であった。
つまり、「たくさん働いて、少しの休息を得る」。
これが、当時の人類が到達した社会保障の完成形だったのである。
だが、この設計図は今、音を立てて崩れ去っている。
| 項目 | 1935年当時 | 現代 |
|---|---|---|
| 労働期間 | 約45年 | 約43年 |
| 老後期間 | 約15年 | 約22年 |
| 労働:老後比率 | 3 : 1 | 2 : 1 |
実は、この比率の変化こそが、我々が直面している地獄の正体である。
平均寿命は医学の進歩と栄養状態の改善により、右肩上がりに伸び続けている。
それに対して、退職年齢は低下し、老後の期間は劇的に膨れ上がった。
15年だったはずの老後が、今や22年、あるいはそれ以上にまで伸びているのだ。
つまり、昔と同じ感覚で貯金をしているだけでは、構造的に破綻するのは目に見えている。
ルールが変わったのだ。
親や祖父母の世代が説いた「真面目に働いて貯金せよ」という教えは、もはや通用しない化石の論理である。
我々は今、全く異なるゲームの盤面に立たされていることを自覚しなければならない。
2対1の絶望的バランス:貯蓄だけで老後は成立しない
現在の比率である「2対1」がどれほど過酷なものか、冷静に分析してみよう。
これは、2日間働いて稼いだ給料で、2日分の生活費を賄うだけでは足りないことを意味する。
後の1日のために、今日稼いだ中からさらに1日分の生活費を捻出しなければならないのだ。普通の人間にとって、これは極めてハードな無理ゲーである。
直感的に考えてみてほしい。
手取り20万円の人間が、自分の生活を維持しながら、将来の10万円を毎月積み立てられるだろうか。
現実的に考えれば、労働収入の半分近くを貯蓄に回さなければならない計算になる。
「貯蓄」という原始的な武器だけでこの荒波を乗り越えるのは、もはや自殺行為に等しい。
だからこそ、我々は「お金に働いてもらう」という概念を導入せざるを得ない。
もし、貯めた金が勝手に増えていかなければ、その金は使うたびに減り続けるだけの「死に金」となる。
インフレという見えない強盗が価値を削り取る中で、ただ貯金箱を眺めるだけの人生に未来はない。
投資とは、贅沢をするためのギャンブルではなく、生存するための防衛策なのである。
実は、多くの人間がこの「構造的欠陥」に気づいていながら、見て見ぬふりをしている。
「なんとかなる」という根拠なき楽観主義こそが、老後の貧困を招く最大の要因である。
かつてのように、いい会社に勤めて退職金を貰えば安泰という時代は、とうの昔に終わった。
国も会社も、貴様の老後を最後まで面倒見るつもりなど、毛頭ないのである。
生涯現役か資本家か:生存を賭けた二者択一
この絶望的なバランスを是正するために、残された道は二つしかない。
一つは、「労働期間を極限まで引き延ばす」こと。
もう一つは、「投資によって資産を増殖させる」ことである。
これ以外の選択肢は存在しない。
- 1生涯現役ルート死ぬまで働き続け、老後そのものを消滅させる。
- 2資産形成ルート資本の力を借りて、労働から解放される時間を買う。
- 3ハイブリッドルート適度に働き、適度に投資で補填する。
もし投資をしないのであれば、貴様は「一生働く」という過酷な選択を無意識に下していることになる。
「豊かな老後を過ごしたい」と言いながら投資を拒むのは、アクセルを踏まずに目的地へ着こうとする矛盾である。
極論を言えば、生涯現役を貫く覚悟があるならば、老後問題は消滅する。
しかし、その肉体がいつまで動くか、誰が保証してくれるというのか。
だが、現実には「働きたくても働けなくなる」瞬間が必ず訪れる。
病気、怪我、あるいは精神の摩耗。
その時、貴様を救うのは「過去に働かせたお金」だけである。
「働くのが好きだ」とうそぶく者であっても、投資という守りを持っておくべきなのはそのためだ。
自由とは、働いても働かなくてもいいという「選択権」を持つことなのである。
投資で増えた資産を眺めながら、「さて、いつまで働こうか」と考える。
これが、現代における真の精神的安寧である。
労働収入に依存しきった生活は、細い一本の糸で崖っぷちにぶら下がっているようなものだ。
その糸が切れる前に、資本という名の頑強な命綱を編み上げなければならない。
新NISAという選別:マネーリテラシー上位層の正体
現在、新NISAという強力な武器が与えられているにもかかわらず、その普及率は依然として低い。
口座を開設しているのは4人に1人。
さらに、実際に適切な運用を行っている者は、10人に1人もいないのが現実である。
つまり、今この瞬間にオルカンやS&P500を買っている貴様は、それだけでマネーリテラシーの上位10%に属しているのだ。
「死ぬよりも辛いことがある。老後になって金がないことだ。」
この言葉は、過酷だが真実を射抜いている。
一生懸命に働いてきた報いが、惨めな老後であってはならない。
しかし、世の中は残酷なまでに「知っている者」と「知らない者」で二分される。
情報を取捨選択し、実際に行動に移せる者だけが、この資本主義という荒波で生き残る権利を得る。
| 投資の状態 | 階層 | 将来の展望 |
|---|---|---|
| 未開設・未投資 | 下位75% | 労働依存・老後不安 |
| 口座開設のみ | 予備軍 | 知識不足・機会損失 |
| 継続投資中 | 上位10% | 資産増殖・選択の自由 |
実は、初心者が新NISAでインデックス投資を始めることは、もはや「初心者」の域を超えている。
それは、自らの足で立ち、自らの未来を切り拓こうとする「覚悟ある賢者」の振る舞いである。
世間のノイズに惑わされず、淡々と積み立てを続ける。
その一歩一歩が、貴様を「搾取される側」から「運用する側」へと押し上げていく。
「今日が人生で一番若い日」という言葉がある。
これは単なる気休めのフレーズではない。
投資において「時間」は最大の複利を生むエンジンである。1日遅れるごとに、貴様の将来の資産は数万円、数十万円単位で削り取られていると考えよ。
迷っている時間は、貴様の人生における最大の損失に他ならない。
死より辛い「持たざる老後」を回避する唯一の道

結局のところ、我々に突きつけられているのは、生存のための「算数」である。
感情論や精神論で老後の腹は膨れない。
必要なのは、冷徹なまでの現実認識と、それを打破するための具体的なアクションだ。
かつての親世代の成功体験をゴミ箱に捨て、現代のルールをインストールせよ。
投資はギャンブルではない。
それは、人類の成長と資本主義の拡大に、自らの資産を乗せるという「知的活動」である。
もちろん、リスクはゼロではない。
しかし、投資をしないことで老後資金が足りなくなるリスクもある。
- 1現実を直視せよ労働3:老後1の時代は終わった。
- 2武器を持て新NISAという非課税枠を使い倒せ。
- 3継続せよ市場の荒波に耐え、時間という味方を味方につけろ。
貴様が今日、この記事を読み、投資の必要性を痛感したならば。
その瞬間から、貴様の未来は変わり始めている。
「持たざる者」として一生を終えるのか、それとも「備えある者」として自由を謳歌するのか。その分岐点は、今この瞬間の判断に委ねられている。
明るい未来は、祈る者にではなく、行動する者にのみ訪れる。
死ぬよりも辛い老後を回避するため、今日から資本の側に立て。
貴様の伴走者はここにいる。
だが、実際に足を動かすのは貴様自身であることを忘れるな。
今すぐ、人生で一番若いこの日に、第一歩を踏み出すのだ。
