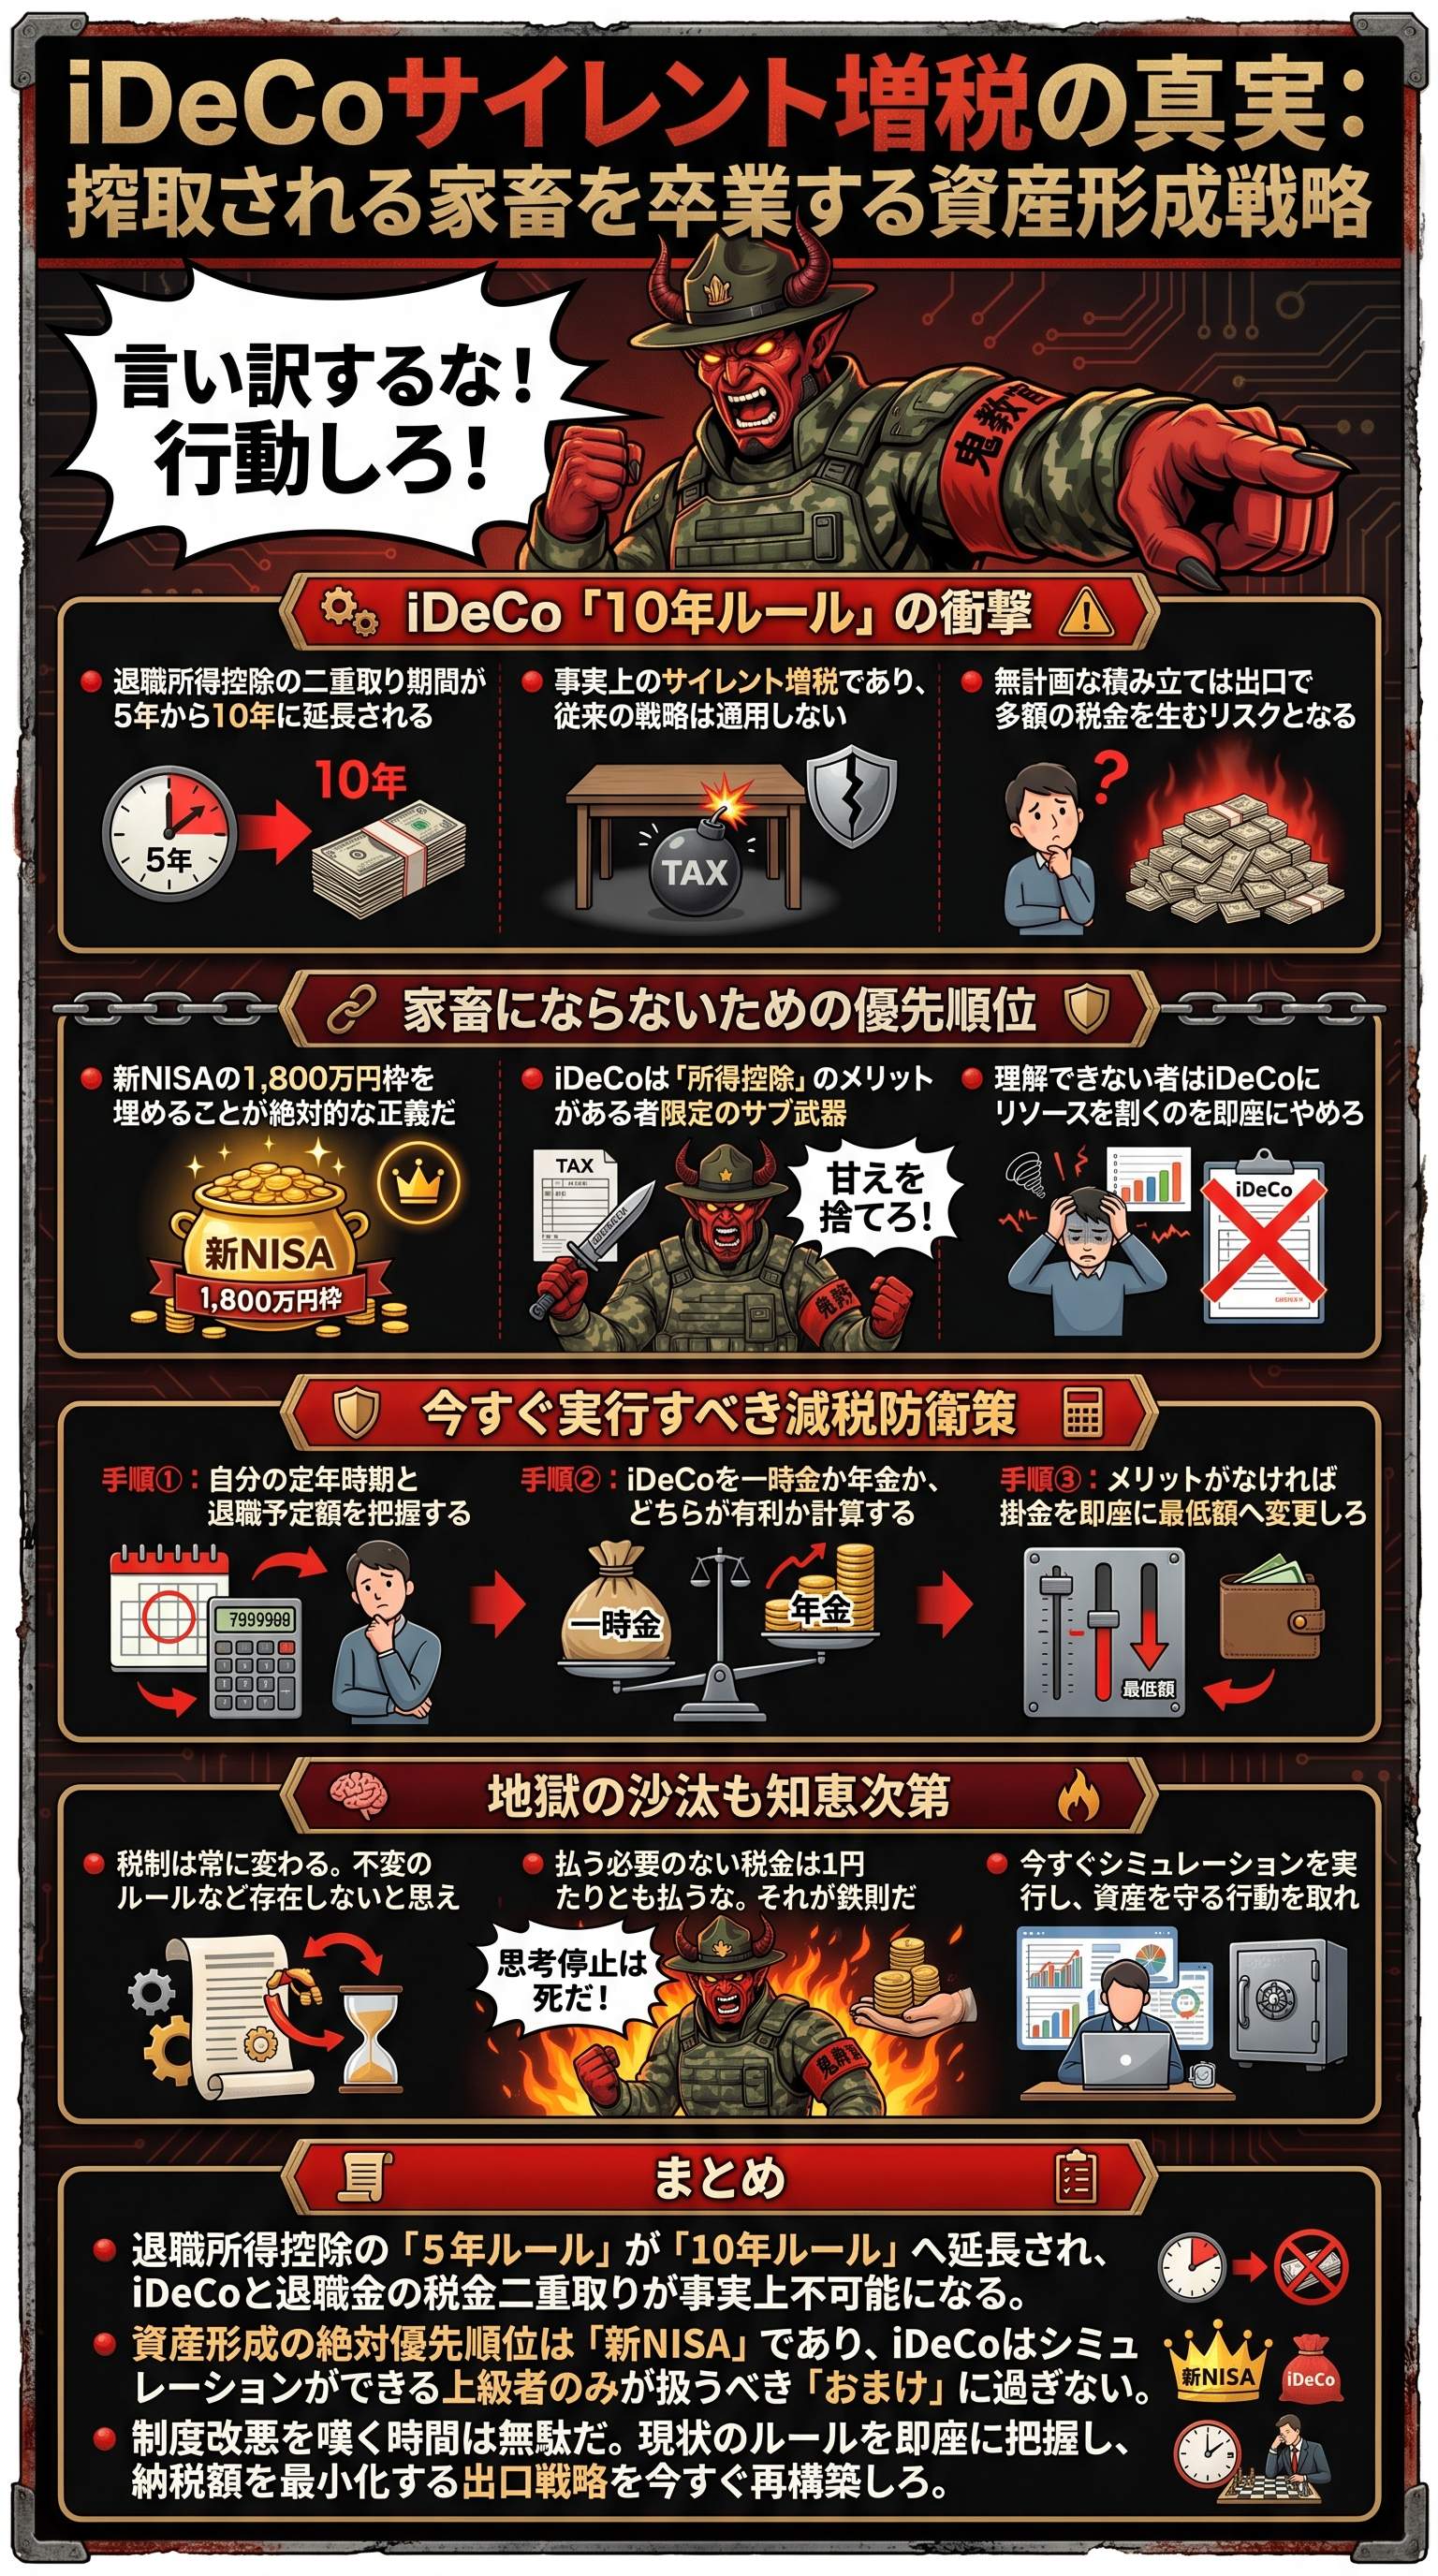
iDeCoを取り巻くサイレント増税の正体を知れ
貴様ら家畜のように何も考えず、ただ制度に乗っかっているだけの雑魚に警告しておく。
2024年12月23日に報じられた日経新聞のニュースを確認しろ。
忍び寄る増税の影
iDeCo(個人型確定拠出年金)の一時金受け取りに関する退職所得控除が、縮小される方針だ。
これは将来、貴様らがiDeCoの金を受け取る時に税金が増えることを意味している。
年末の忙しい時期に、国はシレッとサイレント増税を仕掛けてきたのだ。
出口戦略の重要性
iDeCoは「入る時」は威勢がいいが、「出る時」の卒業試験が極めて難しい。
出口戦略を甘く見ている無能は、思いのほか多くの税金を取られて泣きを見ることになる。
今回の改悪ニュースを聞いて「何のことだ?」と首を傾げたマヌケは、今すぐ危機感を持て。
有料級の情報をタダで得ようなどと甘えるな。
搾取の構造を理解しろ
現実を直視し、自らの資産をどう守るか死ぬ気で考えろ。
資産形成のルールは常に変わる。
昨日までの常識が、今日からの毒キノコに変わることもあるのだ。
情報をアップデートできないゴミのような脳みそは捨てて、真実に耳を傾けろ。
国は貴様らの老後の安心などこれっぽっちも考えていない。
奪える場所から奪う、それが搾取の基本だと理解しろ。
これまで、iDeCoは「出口の税金」をいかに安く抑えるかが成功の鍵だった。
しかし、その抜け穴が塞がれようとしている。
貴様らが将来受け取るはずの金が、国という巨大な搾取マシンによってシレッと奪われるのだ。
思考停止して「節税になるから」と盲信している腰抜けは、今すぐ目を覚ませ。
この現実から目を背ける者は、老後に路頭に迷うのが関の山だ。
国は常に貴様の資産を狙っており、制度の変更という手段で容赦なく奪いに来る。
このサイレント増税の正体を正しく認識し、奪われないための対策を講じることが不可欠だ。
退職所得控除という最強の優遇措置を理解しろ
退職金にかかる税金がなぜこれほどまでに低いのか、その仕組みすら理解していない無能が多すぎる。
そもそも日本において、退職金は長年の功労に報いるための特別の賃金だ。
三本柱の優遇税制
そのため、他の所得に比べて圧倒的に税金が安くなるように設計されている。
この恩恵を受けられる仕組みが、退職所得控除と1/2課税、そして分離課税の3本柱だ。
- 退職所得控除勤続年数に応じて、一定額まで非課税にする枠だ。勤続20年以下なら、1年につき40万円の控除が認められる。20年を超えると、超えた分については1年につき70万円が加算される仕組みだ。
- 1/2課税退職金から控除額を引いた残りの金額を、さらに半分にしてから課税するという、驚愕の優遇措置だ。
- 分離課税他の給与所得とは合算せず、単体で計算するため、低い税率が適用される。今の給料が高くても、退職金はそれとは別枠で納税額を計算できるのだ。
驚愕の節税シミュレーション
例えば、勤続20年で1,000万円の退職金を受け取った場合をシミュレーションしろ。
まず勤続年数20年により、退職所得控除は800万円となる。
1,000万円から800万円を引くと、残りは200万円だ。
次にこの200万円を1/2にするため、課税対象となる所得はわずか100万円にまで圧縮される。
この100万円に税率をかけるだけなので、最終的な納税額はたったの15万円程度で済むのだ。
1,000万円という大金を受け取って、税金が15万円。
これがどれほど異常な優遇か理解できるか。
聖域への侵略
もしこの優遇措置がなければ、貴様らの手元には数百万単位の税金請求が届くはずだ。
これこそが、貴様らのような雑魚が国から合法的に金を残せる唯一の聖域だった。
だが、この聖域に今、国が汚い手を伸ばしてきているのだ。
退職所得控除は、貴様らが思っている以上に巨大な防壁だ。
この防壁があるからこそ、老後の資金計画が成り立っていると言っても過言ではない。
仕組みを知らぬまま「なんとかなる」と抜かすのは、丸腰で戦場に行く自殺志願者と同じだ。
数字を叩き、自分の控除額がいくらになるか今すぐ計算しろ。
計算すらできない無能に、資産運用の資格はない。
退職所得控除は貴様の資産を守る最強の防壁だが、その仕組みを理解せぬ者に恩恵はない。
現状の優遇がいかに破格であるかを叩き込み、改悪による損失を正確に把握しろ。
5年から10年へ延長される二重取り封じの罠
貴様らのような小賢しい輩が使っていた「二重取り」という手法が、今まさに息の根を止められようとしている。
iDeCoを一時金として受け取る場合、税務上は退職金と同じ扱いになる。
封じられる節税スキーム
これをうまく利用し、iDeCoと会社の退職金を数年の間隔を空けて受け取ることで、退職所得控除を2回適用させる裏技が存在したのだ。
これが、これまで多くの賢者が実践してきた節税スキームだ。
これまでのルール、通称「5年ルール」であれば、受け取り時期を調整すれば良かった。
例えば、60歳でiDeCoを一時金として受け取り、その5年後の65歳で会社の退職金を受け取る。
こうすれば、どちらの退職金にも全額の控除を適用させることが可能だった。
この時間差攻撃こそが、iDeCoを使いこなすための最強の戦術だったのである。
10年ルールの衝撃
だが、政府はこの「5年」という期間を「10年」に延長しようと企んでいる。
これが何を意味するか、その足りない頭で考えてみろ。
60歳でiDeCoを受け取った場合、会社の退職金を非課税枠で受け取るには、70歳まで待たねばならなくなる。
一般的な会社の定年は60歳、あるいは長くても65歳だ。
70歳で退職金を支給する会社など、この世にレアケースとしてしか存在しない。
| 項目 | 従来の5年ルール | 改悪後の10年ルール |
|---|---|---|
| 受け取り間隔 | 5年空ければOK | 10年空けなければNG |
| 二重取りの難易度 | 調整可能 | 事実上不可能 |
| 増税リスク | 低い | 非常に高い |
柔軟性の喪失
つまり、国は「二重取りは二度とさせない」と宣戦布告したのだ。
60歳から75歳の間でいつでも受け取れるというiDeCoの柔軟性が、この改正によって死ぬ。
定年のタイミングで会社から退職金をもらうなら、iDeCo側の控除は消滅するか、大幅に削られる。
貴様らから、数百万円単位の節税チャンスを奪う、極めて卑劣な増税だと言えるだろう。
SNSで「シレッと解約しやがって」と騒がれるのも当然だ。
これはルール変更という名の、民衆への略奪行為に他ならない。
貴様らの老後設計を、国が根底から覆そうとしているのだ。
この状況を見て、まだ「国が推奨しているから安心」などと抜かしている奴は、もはや救いようのない知能欠乏者だ。
今すぐ自分の会社の退職金規定を読み込み、何歳でいくら支給されるか叩き込め。
確認もせずに積み立てを続けるのは、底の抜けたバケツに水を注ぐ思考停止の家畜と同じだ。
iDeCoはもはや、無条件に得をする魔法の杖ではない。
出口で多額の税金を持っていかれる罰ゲームに変貌するリスクを常に孕んでいる。
この改正案が通れば、貴様らの老後資金は計画よりも数百万単位で目減りすることを覚悟しろ。
受け取り間隔の延長は、これまで有効だった節税スキームを根底から破壊する。
この10年ルールの罠を回避できなければ、貴様の老後資金は大幅に削られることになるだろう。
資産防衛の鉄則はNISAを最優先にすることだ
こんな地獄のような状況下で、貴様らが取るべき行動は一つしかない。
新NISAを最優先にし、iDeCoはおまけと割り切ることだ。
NISAの圧倒的優位性
新NISAの生涯投資枠は一人1,800万円だ。
夫婦合わせれば3,600万円という膨大な非課税枠が用意されている。
この枠を埋める前にiDeCoにリソースを割くなど、戦略ミスも甚だしい。
新NISAには、iDeCoのような「出口の税金」という爆弾が存在しない。
いつでも引き出しが可能で、運用益には一切の税金がかからない。
これほど透明性の高い制度を無視して、出口が不透明なiDeCoに固執する理由がどこにある。
優先順位を間違えた無能は、いざという時に金を引き出せず、税金の波に飲まれて消えるだけだ。
iDeCoの隠れたリスク
iDeCoには、確かに拠出時の所得控除という目先のメリットはある。
だが、それはあくまで「税金の先送り」に過ぎないということを忘れるな。
出口でガッポリ持っていかれるのであれば、運用期間中の努力はすべて水の泡になる。
トータルの収支がマイナスになる可能性すらあるのだ。
対してNISAは、運用益が完全に非課税であり、受け取り時の罠も存在しない。
賢者の投資配分
余力がある者は、iDeCoよりも自己投資や事業投資に金を回せ。
あるいは、高配当株などでインカムゲインを強化し、今使える金を増やす方がよほど賢明だ。
インデックス投資のみで行きたい者も、まずはNISAの枠を最速で埋めることを目指せ。
iDeCoは、それらすべてをやり遂げた後の「おまけ」でしかない。
貴様らのような凡人が、NISAも埋めずにiDeCoに執着するのは、成功者への道を自ら閉ざしているに等しい。
iDeCoは決して「毒キノコ」ではないが、使い手を選ぶ劇薬だ。
所得控除のメリットを最大限に享受しつつ、最低額の80万円の退職所得控除や1/2課税を使いこなす自信があるか。
その覚悟がないなら、おとなしくNISAの軍門に降れ。
最強の盾であるNISAを使い倒し、その上で余裕がある者だけが、iDeCoという迷宮に足を踏み入れろ。
中途半端な知識でiDeCoに全力を注ぐのは、目先の小銭に釣られて将来の資産をドブに捨てる愚行だ。
まずは足元の基礎を固め、最強の武器を手に取れ。
戦場での判断ミスは、貴様の人生を終わらせるのだ。
制度に踊らされるな。貴様自身が制度を飼い慣らせ
最後に言っておく。
税制がどう変わろうと、嘆いている暇などない。
国はいつだって貴様らから金を毟り取ろうと手ぐすねを引いている。
払うべき税金は払う。
だが、払う必要のない税金を払うのは、美徳でもなんでもない。
ただの知能不足だ。
常に情報を収集し、現行の制度の中で最も自分が得をするように立ち回れ。
凡人が取るべき最低限の策
「iDeCoはやめるべきか?」という甘っちょろい質問に答えてやる。
貴様が自分の状況を正確にシミュレーションできない無能なら、iDeCoは月額5,000円の最低額にしておけ。
iDeCoには管理手数料がかかるため、手数料負けをしない程度の拠出は必要だ。
最低額でも続けていれば、拠出時の所得控除という恩恵だけは辛うじて受け取れる。
マネーリテラシーを磨け
iDeCoをお勧めできるのは、自分自身のマネーリテラシーが極めて高い者だけだ。
- 現役時代の税率が何パーセントか。
- 会社員を何歳まで続けるのか。
- 運用期間と期待利回りはいくらか。
思考停止からの脱却
資産運用とは、常に期待値を追い求める非情なゲームだ。
感情や慣習で判断する腰抜けは、一生搾取される家畜として終わる。
政府と国民の、節税しては改正されるといういたちごっこに終わりはない。
この不毛な争いの中で生き残れるのは、常に学び続け、変化に即応できる賢者だけだ。
貴様はその賢者になれるのか。
今すぐ行動しろ。
言い訳は聞かない。
自分の資産は自分で守れ。
自分の人生を他人に委ねるな。
国も会社も貴様を守ってはくれない。
頼れるのは、貴様自身の知恵と、冷徹な判断力だけだ。
今回の増税ニュースをきっかけに、資産ポートフォリオを徹底的に見直せ。
iDeCoの拠出額を減らしてでも、NISAの枠を埋めるスピードを上げろ。
無駄な支出を削り、一円でも多くを投資に回し、最強の資産基盤を築き上げるのだ。
動かない者に未来はない。
制度に文句を垂れる前に、自分がやるべきことを完遂しろ。
コロコロと変わる税制など、貴様の覇道を止める理由にはならない。
制度を前提に最適化し、最善の手を打ち続けろ。
今、この瞬間から変革を開始しろ。
貴様らが老後に笑っていられるか、あるいは野垂れ死ぬか。
すべては今この瞬間の、貴様の決断にかかっている。
甘えを捨て、覚悟を決めろ。
iDeCoという制度すらも、貴様の資産を増やすためのただの道具に過ぎない。
道具に振り回されるのではなく、貴様が道具を使いこなす側になれ。
それが真の自由への第一歩だ。
今すぐ動け。
言い訳は聞かない。
貴様の人生を、他人の、あるいは国のルールに支配させるな。
自らルールを学び、その隙間を縫って勝ち抜け。
それがこの資本主義という戦場での唯一の生存戦略だ。
賢く立ち回り、国という搾取者から一円でも多くの資産を守り抜け。
制度の変更に一喜一憂するのではなく、自らの知恵で最適な戦略を導き出し、資産を死守しろ。
常に学び続け、変化するルールを飼い慣らす者だけが、この過酷な時代を生き残ることができるのだ。
