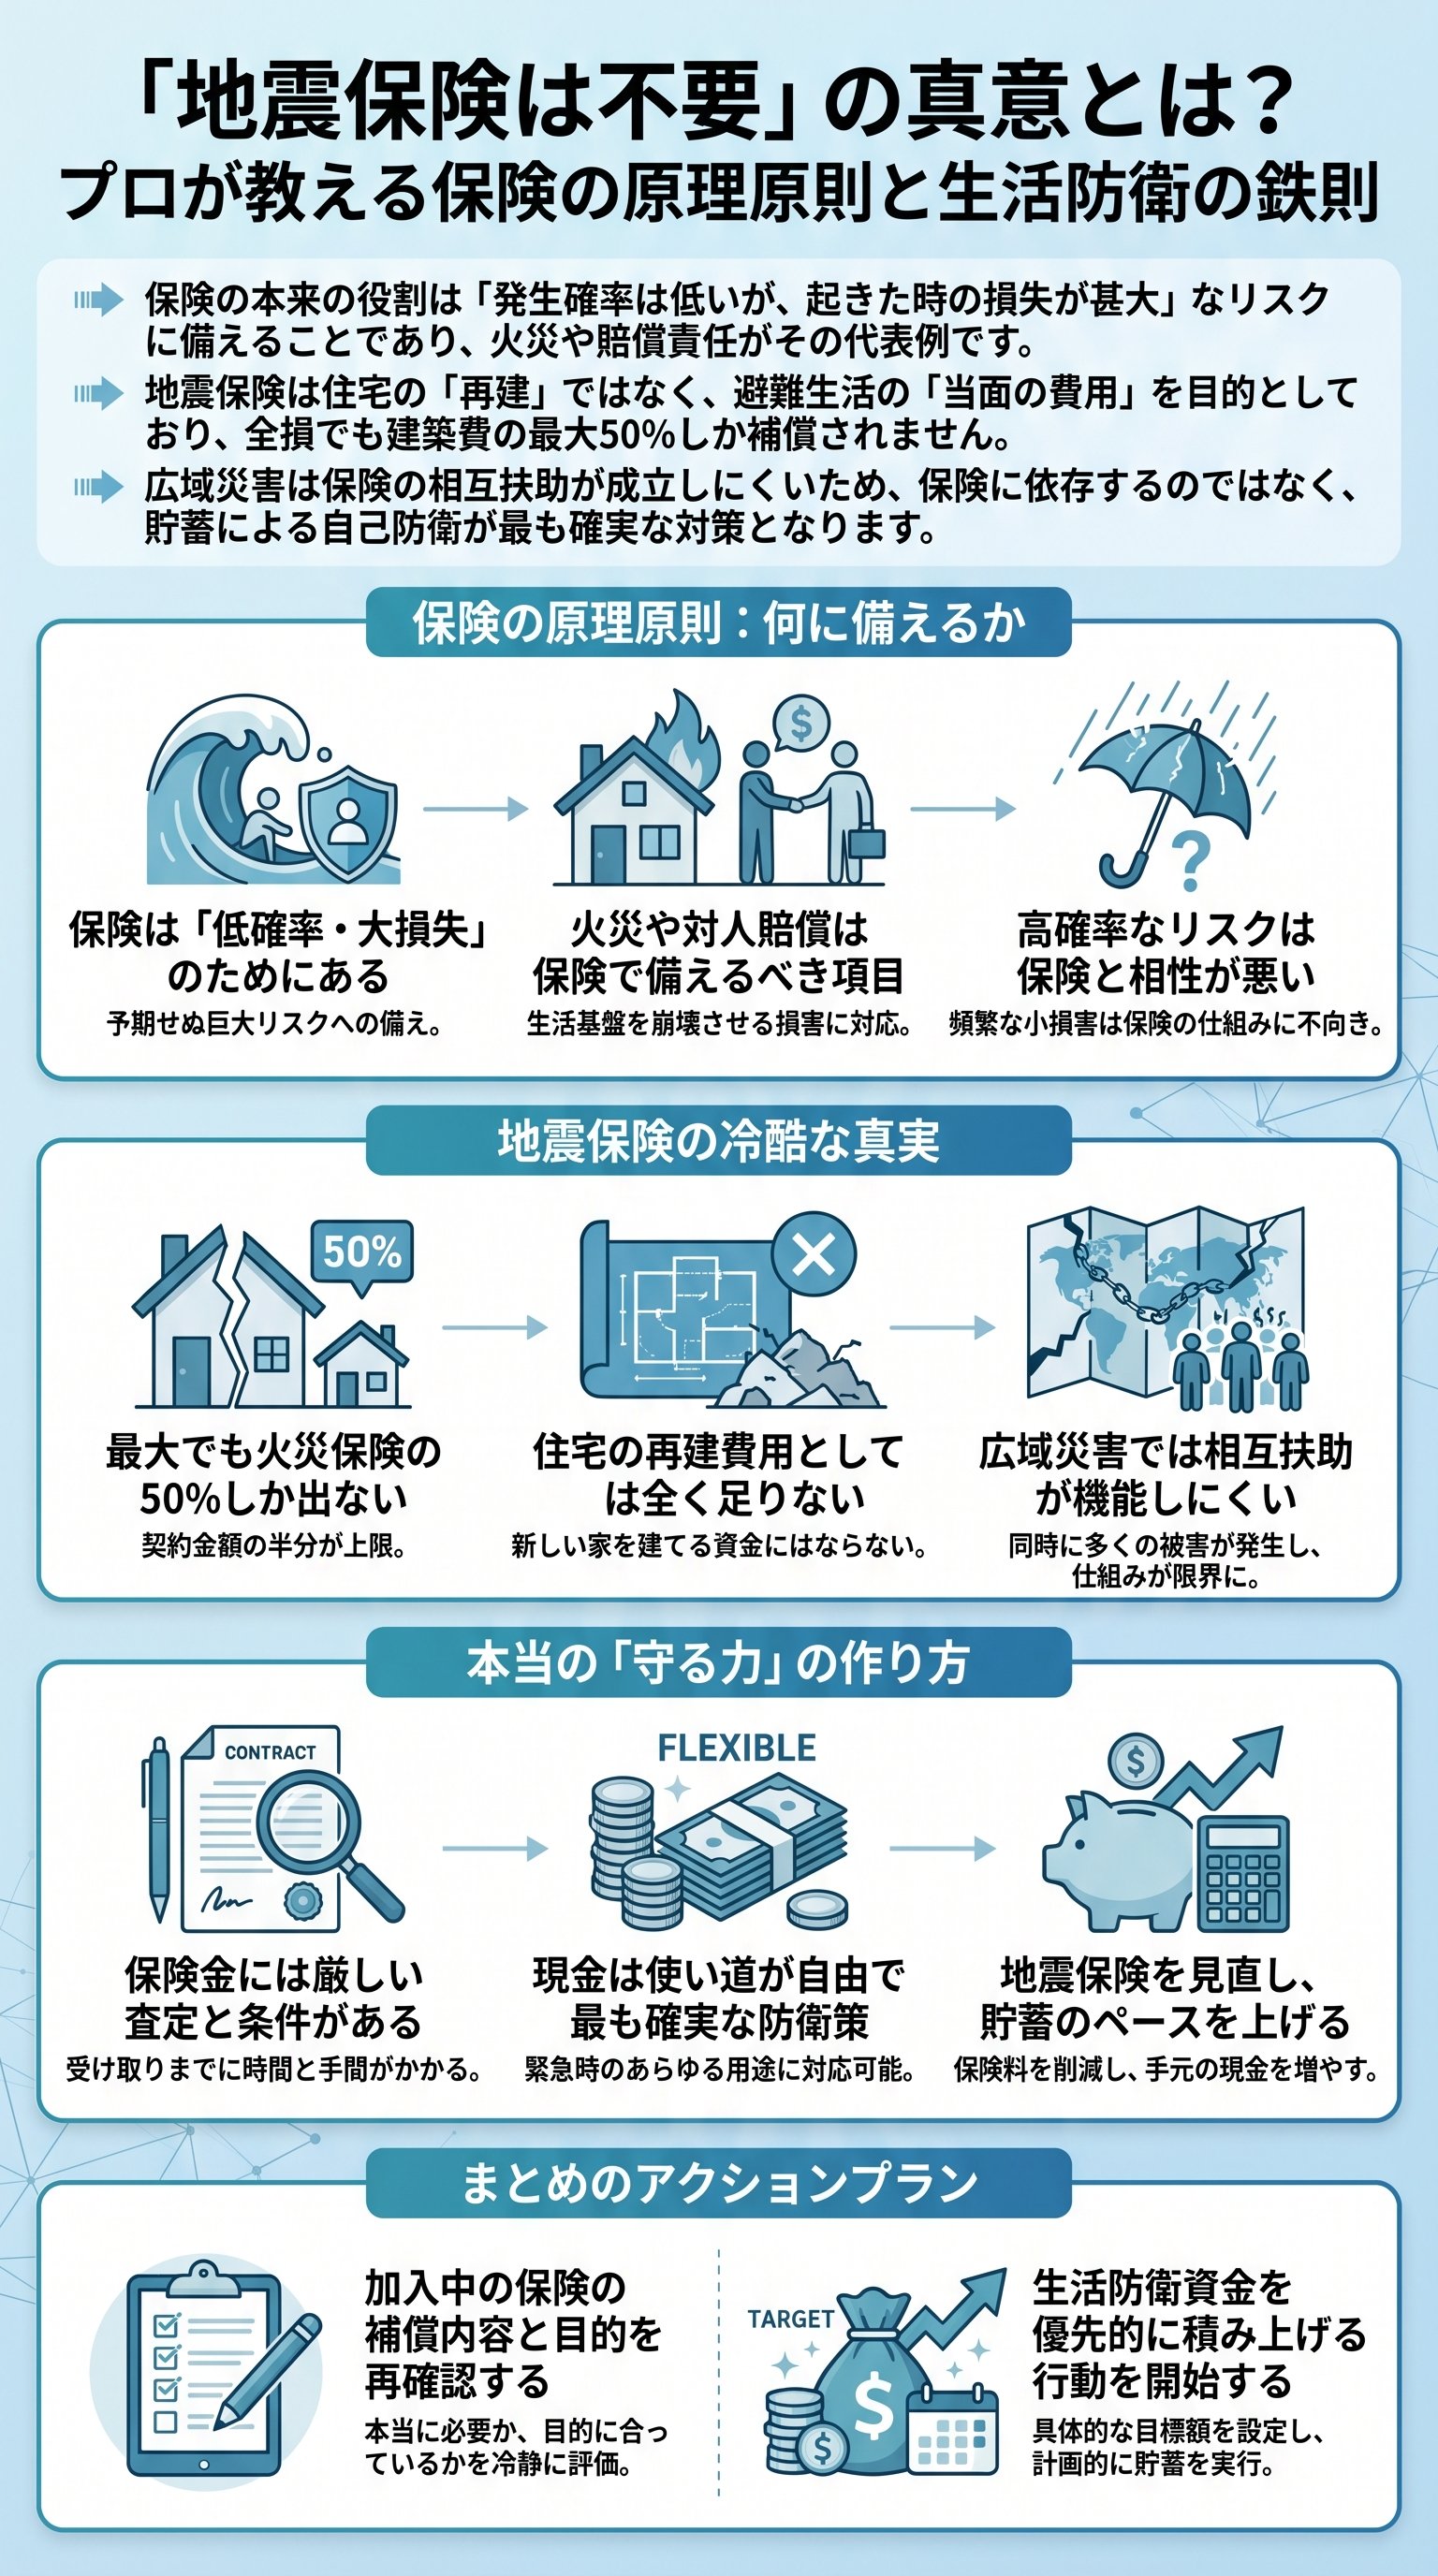
保険の定義を再定義せよ:損失の極大化に備える知恵
我々は、何のために保険料という「固定費」を支払うのか。
その本質を理解していない者が多すぎる。
保険とは本来、発生確率は極めて低いが、万が一発生した際に人生が破綻するほどの巨額損失に備えるための仕組みである。
例えば、火災で数千万円の自宅を失うリスク。
あるいは、自動車事故で数億円の賠償責任を負うリスク。
これらは、個人の努力や貯蓄だけでは到底カバーしきれない。
だからこそ、「相互扶助」という名のギャンブルに身を投じる価値があるのだ。
しかし、多くの日本人はこの原則を忘れている。
単なる「お守り」として、中身も理解せずに契約書にサインを重ねる。
その結果、家計は保険料という重荷に圧迫され、皮肉にも生活の自由を失っているのだ。
実は、確率が高いリスクに保険で備えるのは愚策である。
なぜなら、支払われる保険金に保険会社の経費や利益が乗せられている以上、期待値は必ずマイナスになるからだ。
つまり、自分で貯金したほうがマシだという結論に行き着く。
自分が加入している保険が「確率は低いが損失が巨大なもの」に限定されているか。
少額の医療保険や、確率の高い通院保障に浪費していないか、今すぐ見直すべきである。
この大前提を頭に叩き込んだ上で、地震保険という「聖域」に切り込んでいこう。
世間一般の常識が、いかに論理的破綻を孕んでいるか。
それを知ることは、貴殿の資産形成において避けては通れない道である。
地震保険の冷徹な真実:それは「家を建てる」ためのものではない
地震保険に入っていれば、震災で家が壊れても元通りになる。
もし貴殿がそう信じているのなら、その幻想は今すぐ捨てるべきだ。
結論から言えば、地震保険で家を再建することは不可能である。
地震保険の補償額には、法律によって明確な上限が定められている。
主契約である火災保険の30%から50%の間でしか設定できないのだ。
つまり、3,000万円で建てた家が全壊しても、最大で1,500万円しか降りない。
さらに、損害の査定基準が極めて厳しいという現実がある。
「全損」「大半損」「小半損」「一部損」という区分が存在するが、実態は残酷だ。
一見して住めないようなボロボロの状態であっても、一部損と判定されれば雀の涙ほどの金額しか支払われない。
| 項目 | 火災保険 | 地震保険 |
|---|---|---|
| 主な目的 | 住宅の完全な再建・復旧 | 被災後の生活立て直し費用 |
| 補償限度額 | 建築価額の100% | 火災保険の30%〜50% |
| 査定の厳さ | 損害実額に近い補償 | 4段階の定額給付(厳しい) |
だから、地震保険を「住まいの安心」と呼ぶのは誇大広告に近い。
それは単なる「一時的な給付金」に過ぎないのだ。
この冷徹な数字の事実を前にして、なおも「入っていれば安心」と言い切れるだろうか。
地震保険は、期待するリターンと支払うコストのバランスが著しく崩壊している。
もちろん、手元に1円の余剰資金もない人間にとっては、その100万円が命綱になるかもしれない。
だが、資産形成を目指す者にとって、これが最適解でないことは明白である。
「相互扶助」の崩壊:広域災害が保険を無力化する論理
なぜ地震保険はこれほどまでに補償が薄いのか。
その理由は、保険というシステムの構造的な限界にある。
保険が成立するためには、加入者のごく一部だけが被害に遭うという前提が必要だ。
2万人が参加するコミュニティで、1人が不幸に見舞われるなら助け合える。
1人から1万円集めれば、2億円の原資が生まれるからだ。
だが、地震という災害は「広域」で発生する。
これが広域災害の恐ろしさである。
一度に大量の請求が発生すれば、保険会社の支払い能力を遥かに超えてしまう。
だからこそ、政府が再保険としてバックアップに入っているが、それでも補償額には限界を設けざるを得ないのだ。
つまり、地震保険は保険という名のギャンブルとして成立していない。胴元が「全員に配る金はない」と宣言している博打に、誰が全財産を賭けるだろうか。
50%の確率で発生する事象を保険でカバーしようとすれば、保険料は跳ね上がり、仕組みそのものが形骸化する。
確率は低いが、起こった時の範囲が広すぎる。
この性質を持つリスクに対して、既存の保険というツールはあまりにも無力だ。
保険に依存するのではなく、自律的な防衛策を講じること。
それが現代を生き抜くための真のインテリジェンスである。
盲信という名の最大のリスク:思考停止の「安心」を捨てよ
多くの日本人が、なぜこれほどまでに地震保険に固執するのか。
それは、「みんなが入っているから」という横並び意識と、思考停止によるものだ。
リスクの本質を見極める苦労を放棄し、誰かが用意したパッケージを鵜呑みにしている。
しかし、真のリスクマネジメントとは、自らの頭で計算することである。
自分が住んでいる地域の地盤、建物の耐震性能、そして手元の現預金。
これらを総合的に判断すれば、保険料を支払うよりも貯蓄を増やす方が合理的だと気づくはずだ。
例えば、年間数万円の地震保険料を30年積み立てれば、それだけで100万円単位の現ナマが残る。
その金は、地震だけでなく、病気や失業、あらゆる人生の荒波に使える「万能の盾」となる。
一方、保険会社に預けた金は、特定の条件を満たさなければ1円も戻ってこない。
感情に訴えかける広告や、不安を煽るメディアの言説に惑わされてはならない。
常に「期待値」と「代替案」を比較検討する冷静さを保つこと。
「安心感」という曖昧な言葉に、貴殿の貴重な労働対価を投じるな。
真の安心とは、保険証券ではなく、銀行口座の残高によってもたらされるものである。
他人に自分の運命を預けるのを止め、自らの足で立つ覚悟を決めよ。
もし貴殿が「それでも不安だ」と言うのなら、それは知識が不足している証拠だ。
リスクを具体化できないから、正体不明の幽霊に怯えることになる。
まずは、最悪のシナリオを数値化することから始めるべきである。
自己防衛の鉄則:小金持ちへの道は「貯蓄」と「本質」の理解にある
結局のところ、我々が目指すべきは「保険の達人」ではない。
何が起きても揺るがない圧倒的な資産的基盤を築くことだ。
地震保険がいらないと言えるのは、それ以上の現金を保有しているからに他ならない。
貯蓄こそが、最強かつ最汎用性の高い保険である。
地震で壁が崩れれば直せばいいし、家を失えば別の場所に住めばいい。
現金さえあれば、選択肢は常に貴殿の手の中にある。
知識を血肉に変え、具体的なアクションに落とし込む者だけが、経済的自由に近づく。
「地震保険はいらない」という判断は、その第一歩に過ぎない。
自己資金で備える「セルフ保険」という考え方もある。
最後に問いたい。
貴殿は、保険会社を太らせるために働いているのか?
それとも、自分と家族の自由を勝ち取るために働いているのか?
答えが決まっているのなら、今日からの行動を変えるべきである。
リベラルアーツ大学という学びの場で得た知見を、単なるエンタメで終わらせてはならない。
小金持ち山への登山は、不要な荷物を捨て去ることから始まるのだ。
