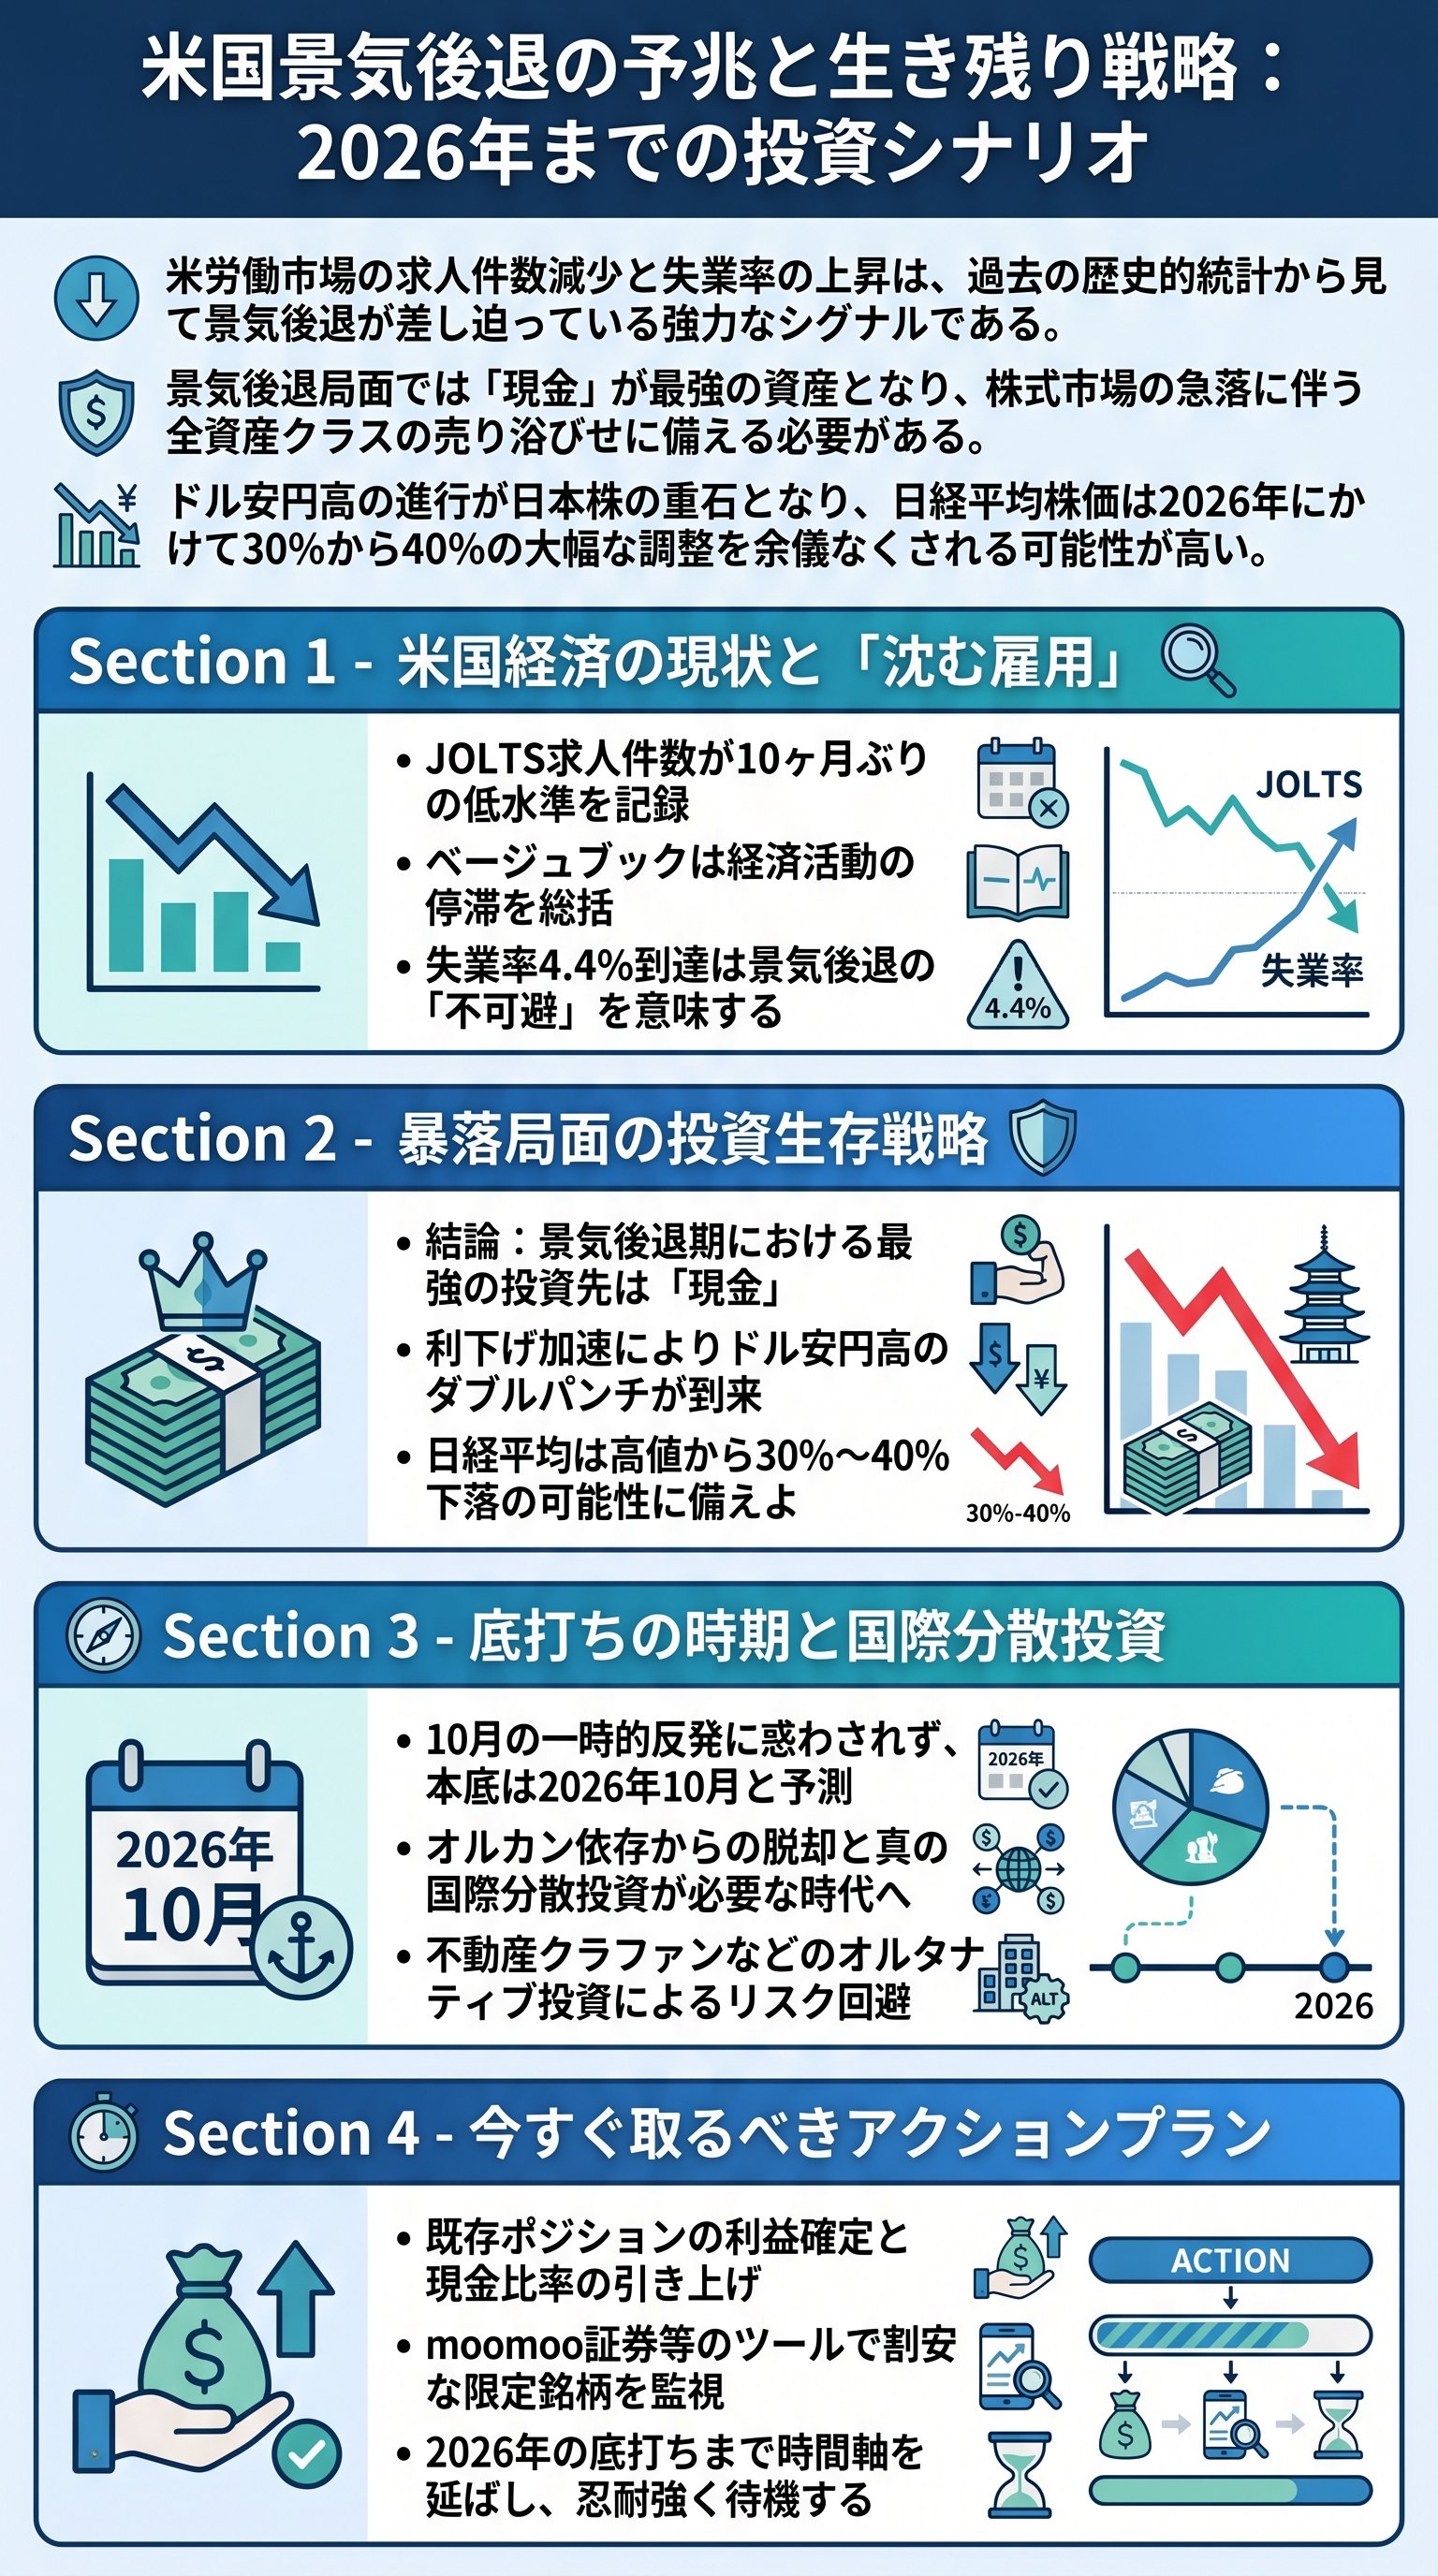
米国経済の減速サインと景気後退の足音

米国経済は大半の地区で活動が停滞しており、物価上昇が家計を圧迫するリセッション前夜の状態にあります。
FRB(米連邦準備制度理事会)が公表した最新のベージュブック (Beige Book)では、全12地区のうち大半で経済活動が前回報告から変化なし、あるいは停滞していると総括されました。
特に個人消費の横ばいないし減少が顕著であり、多くの世帯で賃金の伸びが物価上昇のスピードに追いついていないという厳しい現実が浮き彫りになっています。
物価上昇を牽引する政策の不確実性
物価については全ての地区で上昇が報告されており、その背景にはトランプ関税の影響が企業のコスト増として現れ始めていることが示唆されています。
企業は関税コストを部分的に製品価格へ転嫁せざるを得ず、これがインフレの粘着性を高める要因となっているのです。
雇用に関しても、需要の減退や先行きの不確実性を理由に企業が採用をためらっている地区が増えています。
前回の報告書では小幅な拡大とされていた経済活動が、今回は明確に減速へと転じている点は見逃せません。
景気の先行きに対する企業の慎重姿勢は、今後の投資判断において極めて重要なシグナルとなります。
景気後退が現実味を帯びる中で、私たちはこれまでの強気な相場観を修正する必要があります。
個人消費の冷え込みは企業の収益悪化に直結し、それがさらなる雇用の抑制を招くという悪循環が始まりつつあるからです。
現状を楽観視せず、守りの資産管理を検討すべきフェーズに入ったといえるでしょう。
米国経済の現状は、物価上昇と消費の停滞が同時に進む厳しい局面にあります。
景気サイクルの転換点を意識し、慎重な判断が求められる時期に来ています。
労働市場の難化が示唆するリセッションの現実
労働市場の鈍化は数字以上に深刻であり、企業の採用抑制が景気後退の決定的な引き金となる可能性が高まっています。
米労働省が発表した7月のJOLTS (Job Openings and Labor Turnover Survey / 米雇用動態調査) によれば、求人件数は718万1000件と、市場予想を大きく下回る結果となりました。
これは10ヶ月ぶりの低水準であり、労働市場の過熱感が完全に沈静化したことを物語っています。
特にヘルスケアや小売、娯楽といった、これまで雇用を牽引してきたセクターでの落ち込みが激しいことが特徴です。
数字に隠された「見せかけの求人」への警戒
過去のデータを遡ると、景気後退の直前には必ず求人件数が減少する傾向があります。
現在の求人数はコロナ禍前の平均を上回っているものの、そこには企業の「成長しているように見せかけるための空求人」が含まれている可能性に注意しなければなりません。
- 採用基準の厳格化企業が慎重になり、マッチングのハードルが上がっている。
- 過去データの下方修正発表済みの数値が後から引き下げられるケースが多発している。
- 失業率の加速4.3%を超えてくると、FRBの政策でも食い止めるのが困難になる。
失業率は一度上昇を始めると、金融政策や財政政策で止めることが非常に難しいという歴史的な教訓があります。
失業率が4.4%に達した場合、景気後退はもはや「差し迫った危機」として認識されるべきです。
- 1雇用統計の修正式景気が弱いときほど、過去の数値は大幅に下方へ修正されます。
- 2労働需要の変節企業はもはや「人手不足」ではなく「コスト削減」を優先し始めています。
- 3政策の限界利下げを開始しても、雇用市場への効果が出るまでには半年以上のタイムラグが生じます。
このように、雇用市場から発せられるシグナルは一貫して悪化を示しています。
労働者が職を失う不安を感じ始めれば、経済のエンジンである消費はさらに冷え込むことになるでしょう。
労働市場の難化こそが景気後退の最も信頼できる先行指標です。
今後の注目点は、次回の雇用統計でどれほどの下方修正が行われるかです。
労働市場の冷え込みが予想を上回るスピードで進んでいる場合、市場参加者が期待するソフトランディングのシナリオは霧散することになります。
景気後退局面で検討すべき資産クラスと現金の役割
資産を守るための最善策は現金比率の向上であり、株式市場の全面安に備えた守りの姿勢が求められます。
景気後退を伴う株価の下落局面では、通常であれば相関の低い資産クラスまでもが同時に売られる「パニック売り」が発生しやすくなります。
このような相場環境において、唯一価値を維持できるのは現金です。
利下げが想定される局面では、無理に投資を継続するよりも、現金を確保して次のチャンスを待つことが賢明な判断となります。
機関投資家が逃げ込むディフェンシブな選択肢
一方で、運用を止めることができない機関投資家は、景気変動に強いセクターへ資金を移動させます。
これを「セクターローテーション」と呼び、以下のような分野が注目されます。
- 公益セクター電気やガスなど、景気に関わらず需要が安定している。
- 生活必需品食品や日用品など、生活に欠かせない銘柄。
- ヘルスケア景気後退期でも医療需要は減らないため、底堅い。
- 金 (Gold)金利低下局面で輝きを増す安全資産としての需要。
利下げサイクルが本格化すれば、金価格の上昇も期待できるでしょう。
金ETF (Exchange Traded Fund) や金鉱株などは、ポートフォリオのリスクヘッジとして有効な手段になり得ます。
しかし、それらも株式市場全体の暴落に巻き込まれるリスクはゼロではないため、まずは手元のキャッシュを厚くすることが優先されます。
| 資産クラス | 景気後退期の影響 | 推奨されるスタンス |
|---|---|---|
| 株式 (成長株) | 大幅な下落リスク | 保有を減らすべき |
| 現金 | 価値の保存・機会利益 | 最優先で確保 |
| 金 | 価値の上昇期待 | ヘッジとして一部保有 |
| 債券 | 利回り低下で価格上昇 | 守りの資産として検討 |
現在、市場が予想している利下げペースは、景気後退の急激な縮小性質を甘く見ている可能性があります。
もし労働市場が急激に崩れれば、FRBは市場の予想を上回るスピードで利下げを余儀なくされるでしょう。
混乱の極みで動けるのは現金を持つ者だけです。
投資家にとって最も避けるべきは、大底で投げ売りを強いられる状況です。
余裕を持って暴落を眺められるだけの現金比率を維持することが、長期的な成功への鍵を握ります。
日米金利差と円高が日本株に与える影響
日米の金利差縮小に伴う円高回帰は、日本株にとって大きな下押し圧力となり得ます。
日本株がこれまで好調だった主因は、歴史的な円安によって輸出企業の利益が膨らんでいたことにあります。
しかし、米国が利下げサイクルに入り、一方で日銀が利上げ姿勢を維持する現状では、日米の金利差は縮小の一途をたどります。
金利差の縮小はそのままドル安・円高を誘発し、日本の株式市場から「円安メリット」を奪い去ることになります。
輸出企業を襲うダブルパンチの正体
円高が進むと、海外で稼いだ利益を円に換算した際の金額が目減りします。
これが企業の業績悪化を招き、株価を引き下げる直接的な要因となります。
- 1為替による目減り海外売上高が円建てで大幅に減少する。
- 2競争力の低下外貨建てでの価格優位性が失われ、販売数量に影響する。
- 3投資家心理の悪化日本株の買い材料だった円安期待が逆回転を始める。
日経平均株価の長期チャートを分析すると、50ヶ月移動平均線や200ヶ月移動平均線が重要なサポートラインとなっていることが分かります。
円安バブルが弾けた場合、短期的には3万3000円、中長期的には2万1000円付近まで調整が進んでも歴史的には不思議ではありません。
米国株が30%から40%下落するシナリオでは、日本株も同等かそれ以上のダメージを受けることを覚悟しなければなりません。
特にドル円相場が1ドル140円を割り込んで円高が加速する局面では、株と為替のダブルパンチを受けることになります。
円建て資産のパフォーマンスは想定以上に悪化するでしょう。
これまで日本株を支えてきたロジックが崩壊しつつある今、日本株に過度に偏ったポートフォリオを見直す時期に来ています。
冷静に移動平均線のサポートを確認し、過度な楽観を捨てる勇気が求められます。
次なる底打ち時期の予測と国際分散投資への展望
相場の真の底打ちは2026年以降になると予測され、長期的な国際分散投資へのシフトが重要になります。
米国株は例年9月から10月にかけて崩れる傾向があり、今回のサイクルでも10月頃に一旦の底打ちと反発が予想されます。
しかし、それはあくまで一時的な「デッド・キャット・バウンス」に過ぎず、本格的な上昇相場の始まりではありません。
歴史的な景気後退期の下落相場は平均して15ヶ月程度続くため、真の底打ちは2026年10月から2027年3月頃になると考えるのが自然です。
米国株一辺倒からの脱却と資産分散
次の景気拡大局面では、これまでのような「米国株一本勝ち」の時代は終わりを迎え、国際分散投資が再び脚光を浴びる可能性が高くなります。
- オルカンの限界ポートフォリオの6割が米国株であるため、米国低迷の煽りを直接受ける。
- 新興国・欧州の再評価米国以外の割安な市場に資金が流入する流れ。
- 代替資産の活用不動産クラウドファンディングや暗号資産、金による分散。
これらをポートフォリオに組み込むことで、リセッション期のボラティリティを和らげることが可能です。
最後に、投資家にとって最も重要なのは「生き残ること」です。
2026年までの厳しい下落局面を耐え抜き、次に訪れる大きな上昇の波に乗るためには、今の時期に無理をせず現金を温存し、知識を蓄えることが不可欠です。
米国株や日本株が完全に底を打つタイミングを焦って当てる必要はありません。
データが明確に改善を示し、市場に絶望が漂う頃こそが、最高の買い場となります。
グレートローテーションに備え、今は守りを固めるときです。
景気は循環するものであり、冬が来れば必ず春が訪れます。
しかし、春を迎えるためには冬の嵐を凌ぎきるための備えができているかどうかが、すべての投資家にとっての分水嶺となります。
本格的な底打ちが2026年以降になると予測される中、特定の資産に依存しない国際分散投資の視点が不可欠です。
今は無理な投資を控え、次の上昇局面に備えて守りを固めるべき時期といえます。
