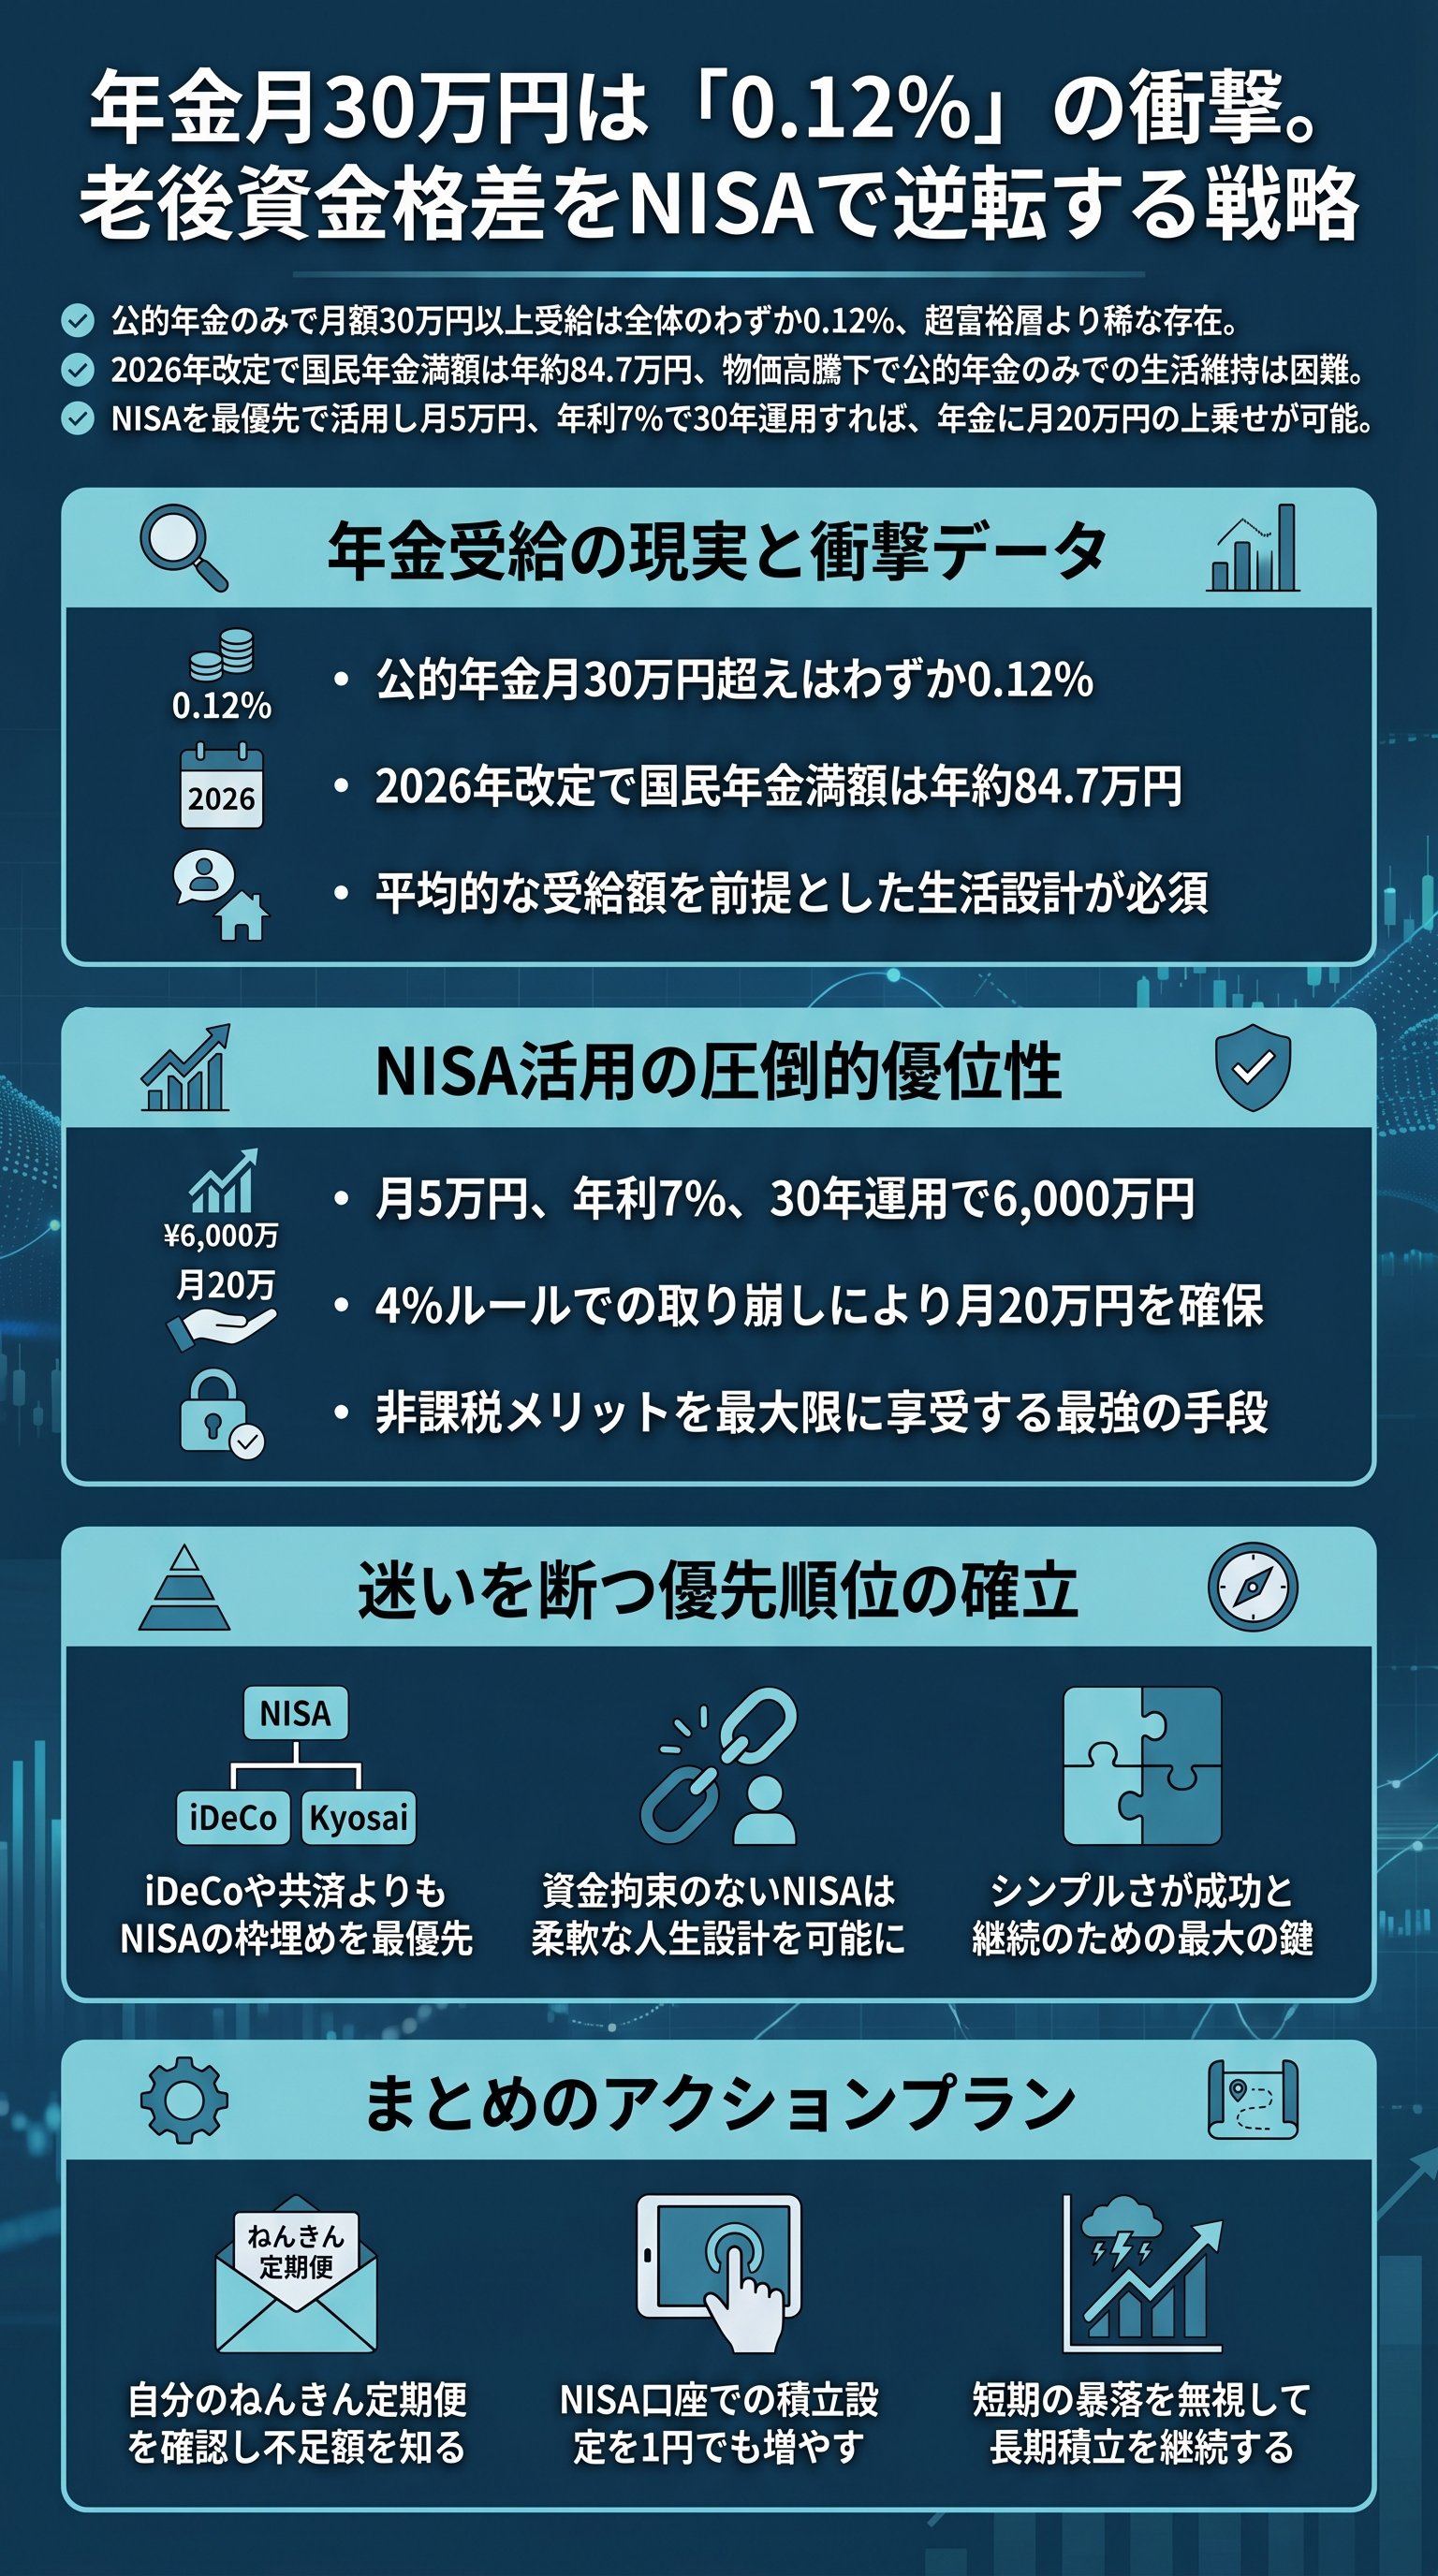
年金改定の「冷酷な数字」が示す現実
我々は今、決定的な転換点に立たされている。
厚生労働省が2026年1月に発表した2026年度の年金額改定は、一見すれば「増額」という甘い響きを伴っている。
だが、その実態はインフレの荒波に対する微々たる防波堤に過ぎない。
事実を直視せよ。
月額換算では約7万円強である。
これを「増えた」と喜ぶのは、マネーリテラシーの欠如を露呈しているに等しい。
なぜなら、この増額はあくまで物価や賃金の上昇に追随したもので、しかも「マクロ経済スライド」で伸びが抑えられており、実質的な購買力が向上したわけではないからだ。
つまり、額面が増えても、買えるパンの数は変わらない、あるいは減っているのである。
マネーリテラシーの階層は、この数字への解像度で明白に分かれる。
一般層は「いくらか増えたらしい」と漫然と捉える。
対して、中級層は「満額で約85万円」と概数を把握し、自らの老後設計の基礎に据える。
だが、真のプロフェッショナルは円単位で現状を把握し、制度の限界を冷徹に見極めているのである。
実は、年金額は2015年以降、緩やかな上昇傾向にある。
月額ベースで見れば、2015年の約6.5万円から、2026年には約7万円へと推移した。
でも、この10年余りで我々の生活コストがどれほど膨れ上がったかを想起してほしい。
年金に依存する生活は、構造的な破綻を内包しているのである。
だからこそ、我々は「公的年金」を生活の柱ではなく、あくまで最低限のセーフティネットとして再定義しなければならない。
この前提を誤れば、老後の景色は一瞬にして灰燼に帰すだろう。
次に示すのは、2015年からの国民年金(満額)の推移である。
| 年度 | 月額受給例(約) | 特記事項 |
|---|---|---|
| 2015年 | 65,000円 | 安定期の終焉 |
| 2020年 | 65,141円 | 停滞する受給額 |
| 2026年 | 70,600円 | 物価連動による名目増 |
結局、国が用意する椅子はあまりにも小さい。
そこに座り続けるためには、自分自身の力で椅子の脚を補強するしか道はないのだ。
甘い幻想を捨て、冷酷な数字を血肉とせよ。
それが、残酷な現代を生き抜くための唯一の鎧となる。
上位0.12%の特権階級と超富裕層の逆転現象

衝撃的なデータがある。
国民年金と厚生年金を合わせ、月額30万円以上を受給している者の割合だ。
その数字は、わずか0.12%。
1,000人の受給者がいたとして、条件を満たすのはたった1人という計算になる。
これは、年収に換算すれば360万円である。
現役時代の平均年収が極めて高く、かつ40年以上の長期間にわたって保険料を納め続けた「超エリート」のみが到達できる領域だ。
でも、ここで驚くべき比較対象を提示しよう。
純金融資産5億円以上を保有する「超富裕層」の割合は、日本全体で約0.2%と言われている。
つまり、月30万円の年金をもらうことは、資産5億円を築くことよりも希少価値が高いのである。
これはもはや、努力の範疇を超えた統計的な「異常値」と言っても過言ではない。
多くの労働者が夢見る「ゆとりある老後」の基準が、実はこれほどまでに非現実的なのだ。
以下のリストは、老後資金における残酷な階層構造を示している。
- 第1階層(0.12%)公的年金のみで月30万超。選ばれし貴族。
- 第2階層(0.20%)資産5億円以上の超富裕層。
- 第3階層(2.30%) 資産1億円以上の富裕層。
- 第4階層(一般)月7万〜15万円程度の受給。生存ギリギリのライン。
ただ、悲観する必要はない。
このデータが示唆しているのは、「公的年金という土俵」で勝負することの無意味さである。
ルールそのものが自分たちに不利に設計されている場所で、上位0.12%を目指すのは愚の骨頂だ。
もっと効率的に、もっと確実に、月30万円の果実を手にする方法は他に存在する。
だから、賢明な諸君はこう考えるべきだ。
国からもらえる30万円を待つのではなく、自分で生み出す30万円を構築する。
これこそが、資本主義社会における唯一の正解である。
では、その「逆転の鍵」はどこにあるのか。
NISAという名の「現代の錬金術」を解剖する

絶望を希望に変えるための武器、それが「新NISA」である。
国が提供するこの制度を使い倒すことこそが、上位0.12%のエリートを凌駕する唯一の道だ。
具体的なシミュレーションを提示しよう。
月々5万円を積み立て、年利7%で30年間運用する。
- 1元本1,800万円(月5万×12ヶ月×30年)
- 2運用成果約6,000万円(複利の魔力)
- 3非課税メリット通常かかる20%の税金(約840万円)がゼロ
この6,000万円を、年利4%で取り崩すとどうなるか。
年間で240万円、月額にして20万円のキャッシュフローが発生する。
ここに、国民年金の満額7万円を加算してみよう。
合計月額27万円。
この瞬間、あなたは上位0.12%のスーパーエリートと肩を並べることになる。
しかも、彼らが現役時代に莫大な社会保険料を収め続け、自己犠牲の果てに手に入れた受給権を、あなたは「月5万円の積立」という規律だけで手にするのだ。
これこそが資本の力であり、知る者と知らざる者の決定的な格差である。
でも、多くの者は「年利7%など不可能だ」と冷笑するだろう。
確かに、短期的には市場は乱高下する。
ただ、全世界の経済成長に賭けるインデックス投資の歴史を紐解けば、この数字は決して荒唐無稽なものではない。
むしろ、何もしないことによる「インフレ負け」のリスクの方が遥かに致命的である。
| 運用スタイル | 30年後の期待値 | リスク許容度 |
|---|---|---|
| 銀行預金(0.01%) | 約1,802万円 | 購買力の喪失 |
| インデックス投資(5%) | 約4,161万円 | 適正 |
| インデックス投資(7%) | 約6,100万円 | 長期保有が前提 |
実は、この6,000万円という資産は、単なる老後資金以上の意味を持つ。
それは、「嫌な仕事にNOと言える権利」であり、人生の主導権を自分の手に取り戻すための「身代金」なのだ。
年金制度という他人の作った物語に依存するのか、それとも自らの手で資産という物語を綴るのか。
答えは明白であるはずだ。
諸制度の乱立を断つ「NISA最優先」の論理的帰結
世の中には、老後資産形成のための制度が溢れかえっている。
iDeCo、国民年金基金、小規模企業共済、あるいは付加年金。
情報過多の時代において、多くの投資家が「どれを組み合わせるべきか」という迷宮に迷い込んでいる。
だが、結論は極めてシンプルである。
なぜNISAが最優先なのか。
それは、この制度が持つ「圧倒的な自由度」と「規模感」にある。
iDeCoのような資金拘束がなく、いつでも売却して現金化できる流動性。
そして、生涯投資枠1,800万円という、一般家庭の老後を支えるには十分すぎる器。
- 1柔軟性結婚、出産、住宅購入など、人生の転機に対応可能。
- 2簡便性複雑な控除計算や、受け取り時の税制を気にする必要がほぼない。
- 3拡張性夫婦合わせれば3,600万円。もはやこれだけで十分である。
でも、税制優遇の最大化を狙ってiDeCoを併用したいと考える者もいるだろう。
確かに所得控除の魅力は捨てがたい。
ただ、月々の投資余力が限られている一般のビジネスパーソンにとって、複数の制度に資金を分散させることは、投資の「複利パワー」を削ぐ結果を招きかねない。
まずはNISAという本丸を攻略することに全神経を集中すべきだ。
事実、NISAの1,800万円枠を最短で埋めるだけでも、上位10%〜20%の富裕層への切符を手に入れることができる。
多くの制度を複雑に組み合わせることに腐心するより、「一つの制度を徹底的に使い倒す」という規律の方が、最終的なリターンは大きくなる。
迷いは無用である。
複雑な最適解よりも、単純な継続の方が強い。
これが投資の世界における不変の真理だ。
あなたは、制度のコレクターになりたいのか。
それとも、盤石な資産を築きたいのか。
後者であるならば、今日、NISAという単一の矢を力強く放つべきである。
相場の嵐を越える「不変の資産形成哲学」
最後に、最も重要な精神論に触れておこう。
投資を開始すれば、必ず「相場の暴落」という嵐に見舞われることになる。
株価が20%、30%と下落し、画面上の資産が数百万単位で溶けていく光景を目の当たりにするだろう。
その時、あなたの真価が問われる。
相場が荒れている時こそ、当初の目的を想起せよ。
あなたが投資をしているのは、明日のランチ代を稼ぐためではない。
上位0.12%という不可能な壁を越え、自由な老後を手に入れるためであるはずだ。
嵐の中で船を降りる者は、二度と目的地に到達することはできない。
実は、資産形成の成否は「どの銘柄を選ぶか」ではなく、「いかに市場に居座り続けるか」で決まる。
複利の魔力は、長期という時間軸においてのみ、その真価を発揮する。
10年後の自分から見れば、現在の数パーセントの下落など、単なる誤差に過ぎないのである。
だから、周囲のノイズに耳を貸してはならない。
SNSの悲鳴や、メディアの煽り記事はすべて無視せよ。
淡々と、機械的に、自らの設定した航路を進む。
鋼の意志こそが、最高のリターンを約束する唯一の指標である。
コツコツと積み上げを続けている自分を、もっと誇りに思うべきだ。
それは、不確実な未来に対して、自らの意志で光を灯し続ける崇高な行為である。
今日学んだ知識を、単なる情報の消費で終わらせるな。
行動に変え、習慣に変え、そして運命を変えていくのである。
公的年金の限界を知り、NISAという武器を手にし、揺るぎない哲学を持って行動する者。
そのような者だけが、この残酷な日本社会を優雅に泳ぎ切ることができる。さあ、積み上げの時間を始めよう。
未来のあなたは、今日のあなたの決断を待っている。
