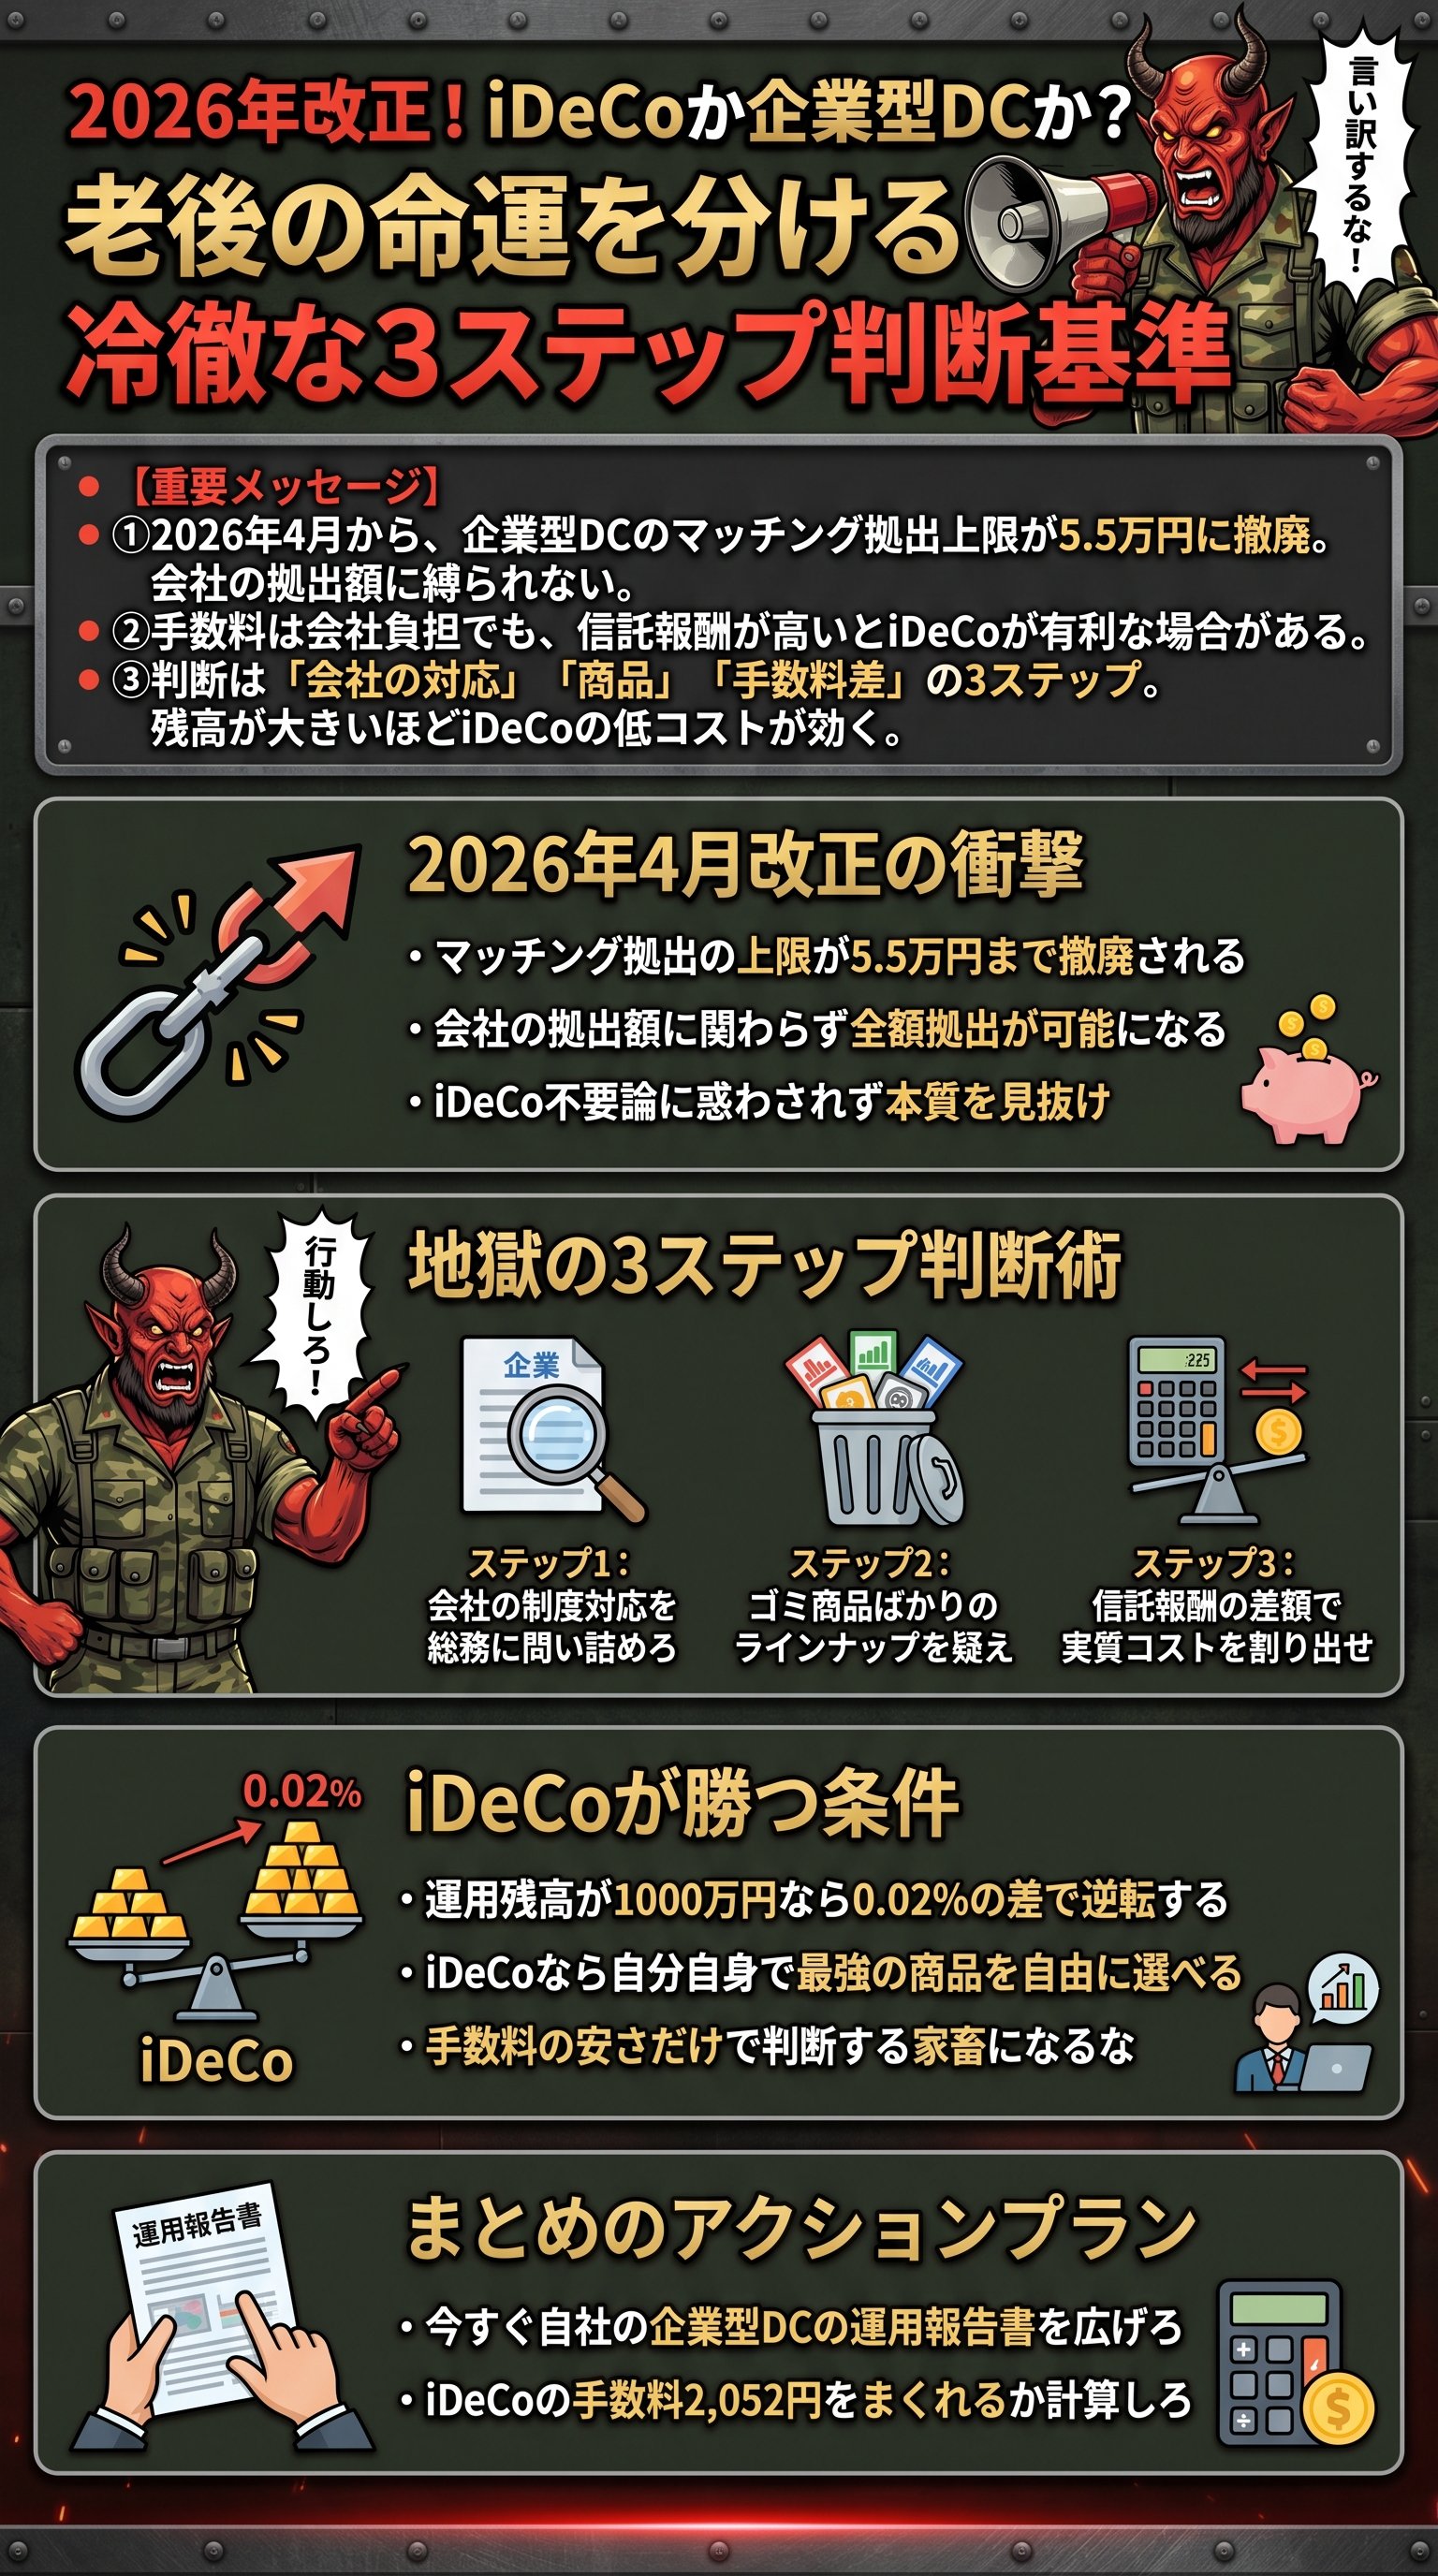
2026年4月、思考停止した凡夫を切り捨てる「神改正」が来る
おい、貴様。
いつまで寝ぼけている。
2026年4月1日、日本の確定拠出年金制度に激震が走る。
この情報を知らずに「会社任せ」で運用している奴は、自分の財布から金をドブに捨てているのと同義だ。
いいか、企業型DC(企業型確定拠出年金)のマッチング拠出ルールが根底から覆る。
これまでは「会社の拠出額を超えてはならない」という謎の制約があった。
だが、その呪縛が完全に撤廃される。
事業主がいくら出そうが、貴様は上限の月額5.5万円まで自分自身の判断で拠出できるようになるのだ。
これが何を意味するか理解できぬ凡夫は、一生搾取され続けろ。
実は、この改正は単なる「増枠」ではない。
iDeCo(個人型確定拠出年金)の存在意義を問い直す、極めて戦略的な分岐点となる。
貴様の会社にマッチング拠出があるなら、この法改正を機に「自分の資産をどこに預けるべきか」を死ぬ気で再考しろ。
つまり、選択肢が広がるということは、「自己責任」の重みが増すということだ。
法改正によって、月額上限は実質的に引き上げられる。
だが、枠が広がったからといって盲目的に突っ込むのは二流のすることだ。
だからこそ、貴様は今すぐ「企業型DCか、iDeCoか」という究極の選択を迫られている。
どちらが有利か、その判断基準を今から俺が叩き込んでやる。
耳の穴をかっぽじって、一言一句漏らさず脳に刻み込め。
情報のアップデートを止めた瞬間に、貴様の資産形成は死ぬ。
「手数料無料」という甘い蜜に群がる情弱を待ち受ける地獄
「企業型DCは会社が手数料を払ってくれるからお得だ」と抜かす奴がいる。
笑わせるな。貴様はその程度の目先の小銭で、将来の数百万をドブに捨てるつもりか。
確かに口座管理手数料は会社負担だろう。
だが、肝心なのはそこではない。
本質は「信託報酬」という目に見えぬコストにある。
多くの企業型DCのラインナップを見ろ。
金融機関の忖度で固められた、信託報酬の高いゴミのような商品が並んでいないか。
一方、iDeCoは自分で証券会社を選び、超低コストな優良インデックスファンドにアクセスできる。
たとえiDeCoで月額171円の手数料を自腹で払ったとしても、運用残高が増えれば、その手数料差など一瞬で逆転する。
これは算数ができるかどうかのレベルの話だ。
目先の「無料」に釣られるのは、思考を停止した家畜のすることだぞ。
| 項目 | 企業型DC(マッチング) | iDeCo(個人型) |
|---|---|---|
| 口座管理手数料 | 原則、会社負担(0円) | 自己負担(月額171円〜) |
| 商品ラインナップ | 会社の契約次第(選択肢狭) | 証券会社を自由に選択(最安) |
| 拠出の柔軟性 | 会社の制度に依存 | 自分の意志で完結 |
| 信託報酬 | 高めに設定される傾向 | 最安クラスを選び放題 |
いいか、貴様。
投資の世界において、コストは「確実なマイナス」だ。
リターンは不確実だが、手数料は確実に貴様の資産を削り取る。
企業型DCの商品に、信託報酬が0.5%を超えるようなアクティブファンドばかり並んでいるなら、その制度はもはや罠でしかない。
でも、多くの凡夫は「会社がやってくれているから」という理由で、その罠に自ら飛び込む。
愚かの極みだ。
自分の資産を自分で守る覚悟がないなら、今すぐこの画面を閉じろ。
本気で資産を築きたい者だけ、次に進め。
「無料」の二文字に隠された搾取の構造を見抜け。
生き残りたければ「三つの聖別プロセス」を脳に刻め
よし、貴様に「企業型DC(マッチング)か、iDeCoか」を判定するための、具体的な戦術を授けてやる。
感情で選ぶな。
冷徹な事実(データ)に基づいて決断しろ。
以下の3ステップを順に実行しろ。
一歩でも飛ばせば、貴様の資産計画は瓦解する。
- 1ステップ1:会社の制度対応を確認せよ
そもそも貴様の会社が「マッチング拠出」を導入しているか、そして2026年の改正に即座に対応する気があるかを確認しろ。
対応しない、あるいは制度自体がないなら迷う必要はない。
即座にiDeCoの口座を開設しろ。
- 2ステップ2:商品ラインナップを精査せよ
企業型DCのマイページにログインし、購入可能な商品の「信託報酬」を全て書き出せ。
世界経済に分散投資できる低コストなインデックスファンド(0.1%〜0.2%程度)があるか。
なければ、その時点で企業型DCは「失格」だ。
- 3ステップ3:実質コストの損益分岐を計算せよ
iDeCoの月額手数料(約171円)と、企業型DCの高コスト商品による損失を天秤にかけろ。
運用残高が大きくなればなるほど、低コストなiDeCoが有利になる。
貴様が目指すのは「100万、1000万」の資産だろう。
ならば答えは自ずと出るはずだ。
ただ、ここで一つ注意点がある。
マッチング拠出は「社会保険料」の算定根拠から外れるわけではない。
選択制DCとは違うのだ。
つまり、税制メリットはあっても社会保険料の削減効果はない。
この点を混同している凡夫があまりにも多すぎる。
つまり、税金と手数料のバランスだけを見ればいい。
複雑に考えるな。
「どっちが最終的に手元に金を残せるか」。
それだけに集中しろ。
自分の投資戦略を、会社の不甲斐ないラインナップに合わせるなど、本末転倒も甚だしい。
貴様の人生は、貴様が下す決断の集積だ。
会社の総務部が貴様の老後を保障してくれるわけではない。
「自分で選べる自由」を手にするために、iDeCoという武器を持つ勇気を持て。
会社に依存する「社畜運用」から、自立した「投資家運用」へ進化せよ。
運用残高という「残酷なモノサシ」で損益分岐を計算しろ
数字は嘘をつかない。
貴様が「iDeCoの方が得なのか、マッチング拠出の方が得なのか」と迷っているなら、このデータを見ろ。
運用残高が増えるほど、iDeCoの優位性は圧倒的になる。以下の損益分岐点は、iDeCoの手数料をペイするために必要な「信託報酬の差」だ。
- 運用残高100万円iDeCoの方が0.2%以上安ければ、iDeCoの勝ちだ。
- 運用残高300万円iDeCoの方が0.067%以上安ければ、もはや勝負にならん。
- 運用残高500万円iDeCoの方が0.04%安いだけで、手数料の元は取れる。
- 運用残高1,000万円わずか0.02%の差でiDeCoの圧勝だ。
どうだ。
貴様が本気で資産形成をしているなら、残高は数百万、数千万と積み上がっていく。
その時、企業型DCに並んでいる0.5%の手数料を取るゴミ商品と、iDeCoで選べる0.1%以下の優良商品。
この「0.4%の差」がどれほどの凶器になるか、想像できぬほど愚かではあるまいな。
でも、最初は残高が少ないから手数料がもったいない?
甘えるな。長期投資は最初の一歩で勝負が決まる。
一度始めたら、後から変更するのは多大な手間と時間を要する。
最初から「最強の環境」を整えておくのが、真のプロの流儀だ。
だから、若いうちからiDeCoで自分専用の「資産の城」を築いておけ。
運用益は非課税、掛け金は全額所得控除。
この強力な盾に加え、超低コストな剣(商品)を装備する。
これができれば、貴様の老後不安など一瞬で霧散する。
貴様の運用額が大きくなるほど、金融機関は貴様から吸い上げる手数料で肥え太る。
それを許すのか。
それとも、その金を一円残らず自分の将来のために確保するのか。
今、この瞬間に決めろ。
1,000万円の0.1%は1万円だ。
毎年1万円を金融機関に寄付し続けるつもりか?
今この瞬間、貴様が果たすべき「最優先任務」はこれだ
さて、ここまで読んだ貴様に残された選択肢は二つだ。
「行動して資産を守るか」、それとも「思考停止して搾取され続けるか」。
迷う余地などないはずだ。
鬼軍曹として、貴様が今すぐ取り掛かるべき「作戦行動」を命ずる。
第一に、会社のDC規約を徹底的に洗え。
マッチング拠出が2026年の法改正にどう対応するか。
もし会社側が「対応の予定なし」とぬかすなら、そんな制度は見捨てろ。
自分の力でiDeCoという戦場へ打って出ろ。
第二に、iDeCoとマッチング拠出は「同時加入」ができないというルールを忘れるな。
もし今マッチング拠出をしているなら、それを停止してiDeCoへ切り替える手続きが必要になる。
この手続きは煩雑だ。
だが、その手間を惜しむ奴に、金持ちになる資格はない。
いいか。
2024年はNISAの神改正、2026年はDCの神改正と、個人が資産を築くための「武器」は全て揃った。
これでもまだ「お金がない」「老後が不安だ」と嘆くなら、それは環境のせいではない。
貴様の「怠慢」と「無知」が原因だ。
凡夫は常に「明日からやろう」と口にする。
だが、投資の世界に「明日」など存在しない。
今、この瞬間から動く者だけが、複利の女神に微笑まれる。貴様はどちらの人間だ。
自分の胸に手を当てて考えてみろ。
最後に言い渡す。
情報は力だ。
だが、行動を伴わない情報はただのゴミだ。
この記事を読んだ時間を価値あるものにするか、それとも無駄にするか。
全ては貴様の「次の一手」にかかっている。
以上だ。今すぐ、任務に取り掛かれ!
貴様の人生を救えるのは、会社でも政府でもない。
貴様自身の「決断」だけだ。
