年金破綻という「亡霊」の正体を暴く

世に溢れる老後不安の正体は何であるか。
それは、実体のない恐怖を煽るメディアと、制度を深く理解しようとしない我々の怠慢が生み出した「亡霊」に他ならない。
多くの者が「年金はもうもらえない」と嘆き、老後資金2,000万円不足という数字に右往左往している。
だが、冷静に事実を直視せねばならない。
公的年金制度の完全な破綻という事態は、理論上、極めて起こりにくい構造になっているのである。
まずはこの、世に蔓延する絶望的な誤解を解くことから始めよう。
「年金制度が崩壊する」という言説は、数学的な根拠に基づかない感情論に過ぎない。
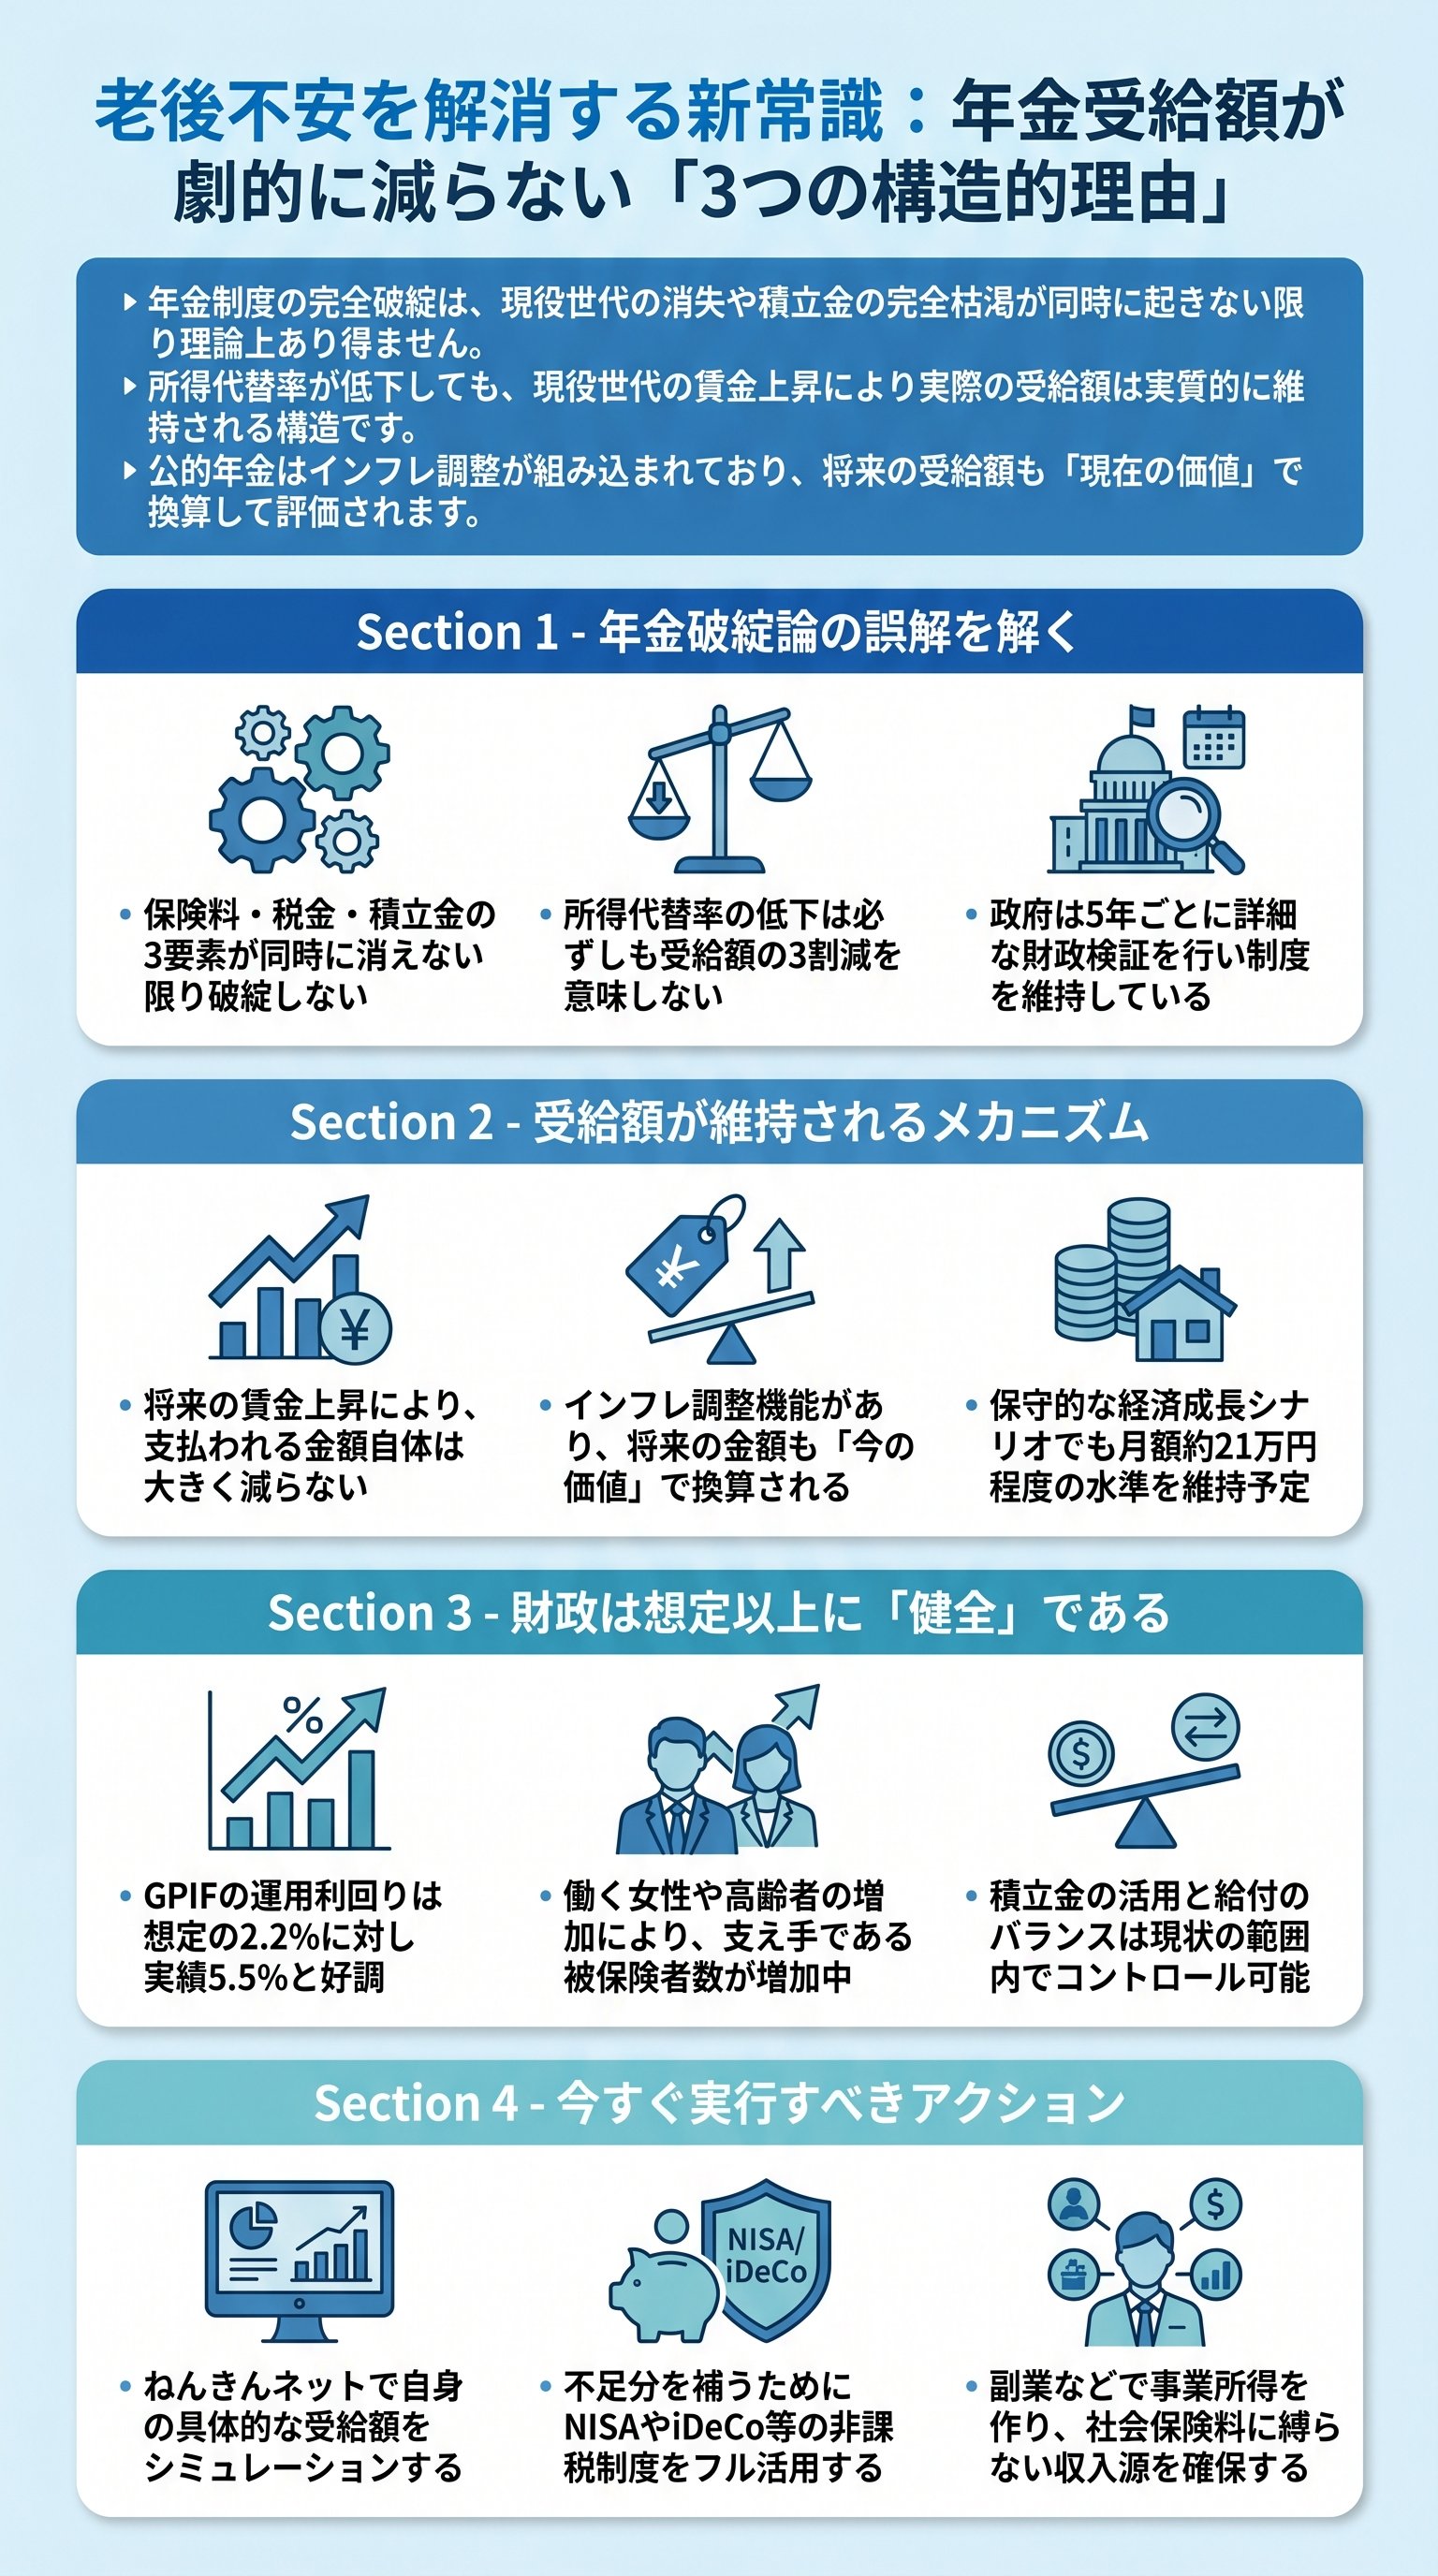
実は、年金が完全に消滅するためには、3つの絶望的な条件が同時に満たされなければならないのである。
第一に、現役世代の誰もが保険料を納めなくなること。
第二に、国が一切の税金を投入しなくなること。
そして第三に、積み立てられた運用金が完全に底を突くことである。
この3つが同時に発生する状況とは、すなわち日本という国家の消滅を意味する。
国が存在し、経済活動が継続している限り、年金が「ゼロ」になることはあり得ないのである。
だからこそ、我々は「もらえるか、もらえないか」という低次元な議論を卒業しなければならない。
重要なのは、制度が存続するか否かではない。
「いくらもらえるのか」という実利の議論である。
世論は「所得代替率」の低下を根拠に悲観を強めている。
しかし、その数字の裏側に隠された「からくり」を理解している者は驚くほど少ない。
我々が向き合うべきは、感情的な拒絶ではなく、冷徹なシミュレーションである。
制度を盲信するのも危険だが、根拠なく悲観するのもまた、知性の放棄と言わざるを得ない。
真実は常に、極端な論調の間に隠されているものである。
年金制度は崩壊しない。
だが、その形は確実に変容していく。
この現実を直視できる者だけが、真に安定した老後を設計できるのである。
年金制度の破綻を疑う前に、以下の3要素が同時に消滅する可能性を自問せよ。
所得代替率の低下が「受給額の激減」を意味しない理由
所得代替率が60%から50%程度にまで下がるという予測がある。
これを聞いて、多くの国民は「もらえる額が3割も減るのか」と絶望する。
しかし、これは統計上の定義を誤解している典型的な例である。
所得代替率とは、その時代の現役世代の手取り収入に対する、年金額の比率を指す。
つまり、分母である「現役世代の収入」が上昇すれば、たとえ比率が下がったとしても、分子である「受給額」そのものは維持されるのである。
| 項目 | 現在(2024年) | 将来(2060年予想) |
|---|---|---|
| 現役世代の手取り収入 | 約37.0万円 | 約42.5万円 |
| 所得代替率 | 61.2% | 50.4% |
| 年金受給額 | 22.6万円 | 21.4万円 |
この比較表を見れば一目瞭然である。
比率は確かに10ポイント以上低下している。
だが、実際の受給額の差はわずか1万円程度に留まっている。
これが、賃金上昇を前提とした年金制度の設計思想である。
つまり、将来の受給額を左右するのは、所得代替率という「率」の数字ではない。
「日本経済が緩やかに成長し、賃金が上昇し続けるか」という一点に集約されるのである。
政府の試算は、実質賃金上昇率0.5%という保守的なシナリオに基づいている。
でも、今の日本で賃金が上がると信じられるだろうか。
そう懐疑的になる気持ちも理解できる。
ただ、政府は最悪のケースから楽観的なケースまで、複数のシナリオで検証を行っている。
現在示されている数字は、決してバラ色の未来を描いたものではないのである。
実は、所得代替率が50%を下回りそうな時は、制度を見直すことが法律で定められている。
つまり、際限なく減り続けることは制度上あり得ないのだ。
我々は「率」というマジックに惑わされ、本質的な「額」を見失ってはならない。
「率」の減少を「額」の減少と錯覚するな。
この基本的な経済リテラシーこそが、無用な不安を拭い去る唯一の武器となる。
悲観論者は常にセンセーショナルな数字を好むが、賢明なる読者はその内実を見抜かなければならない。
40年後の「21万円」は今の価値でいくらなのか

次に立ちはだかる不安は、物価上昇、すなわちインフレの恐怖である。
今、21万円で生活できても、40年後の21万円ではパン一つ買えないのではないか。
この問いは極めて鋭く、かつ正当な懸念であると言える。
しかし、ここにも一つの大きな誤解がある。
公的年金は「物価スライド」という機能を備えている。
つまり、インフレに合わせて受給額が調整される仕組みなのである。
これが、民間の定額個人年金には真似できない、公的年金最大の強みである。
「公的年金は、実質的な価値を維持するための『防衛装置』である。」
実のところ、政府が示している将来の受給額「21万4,000円」という数字は、すでに現在の貨幣価値に換算されたものである。
つまり、額面としての数字が21万円なのではなく、40年後の物価水準においても「現在の21万円と同等の購買力」を持つ額が支給される、という意味である。
だから、インフレによってお金の価値が目減りすることを過度に恐れる必要はない。
公的年金は、日本円の価値が下落しても、その時の物価水準に応じた金額が支払われる。
「終身」かつ「物価連動」。
この二つの特性を併せ持つ金融商品は、他に存在しないのである。
つまり、年金とは「貯金」ではなく「仕送り」のシステムである。
その時々の現役世代が稼いだ富を、その時の物価値に換算して分配する。
この動的なシステムこそが、超長期にわたるインフレ局面において最強のヘッジとなるのである。
現金をタンスに眠らせている者こそ、インフレの直撃を受け、老後の資産を溶かすことになるだろう。
それに対し、公的年金というシステムに組み込まれている者は、国家の調整機能によって守られる。
これは、皮肉な現実である。
インフレは、貯蓄者にとっては敵だが、年金受給者にとっては調整対象に過ぎない。
我々はこの「実質価値」という概念を骨の髄まで理解せねばならない。
40年後の数字を今の物価感覚で語る愚を、これ以上繰り返してはならないのである。
数値が証明する「年金財政」の意外な堅牢性
「年金記録問題」や「消えた年金」。
過去の不祥事によって、国民の信頼は地に墜ちた。
だから、政府の言うことなど信じられないという感情論が先行する。
しかし、感情と数値は切り離して考えるべきである。
客観的なデータを見る限り、近年の年金財政は、当初の想定よりもむしろ「良好」に推移している。
なぜか。
そこには、我々の想像を超える3つのポジティブな誤算があったからである。
- 1GPIF(年金積立金管理運用独立行政法人)の運用益
- 想定利回り2.2% に対し、現状の運用実績は+5.52%と大幅に上回っている。
- 2被保険者数(支え手)の増加
- 想定6,375万人に対し、現状は6,862万人。働く女性や高齢者が激増し、支え手が増えた。
- 3制度の柔軟なメンテナンス
- 5年に一度の「財政検証」により、現実との乖離を埋める微調整が継続的に行われている。
特に世界最大級の投資家であるGPIFの功績は無視できない。
彼らは我々の保険料を世界中の株式や債券で運用し、莫大な利益を積み上げている。
かつての「ただ預かるだけ」の運用から、攻めの運用へと転換したことが、制度の寿命を劇的に延ばしたのである。
もちろん、少子高齢化という構造的な課題は消えていない。
合計特殊出生率は想定をさらに下回る深刻な事態である。
だが、それを補って余りあるほどに「働く高齢者」と「働く女性」が増え、社会全体で制度を支える力が維持されている。
実は、年金制度は「20歳から60歳まで」という旧来の枠組みを壊そうとしている。
働く意欲のある者が長く働き、保険料を納め、受給開始時期を遅らせる。
この柔軟な選択こそが、制度の持続可能性を支える新時代のスタンダードとなるのだ。
政府の運営を盲信せよとは言わない。
だが、数字が示す「回復基調」を無視するのは不誠実である。
過去の失敗を叩くことに終始し、現在の改善点を見ようとしない姿勢は、自らの首を絞める結果を招く。
公的年金を「土台」とし、自立した「個」の防衛策を練れ

ここまで年金制度の堅牢性を語ってきた。
しかし、勘違いしてはならない。
これは「年金だけで十分だ」という甘い誘惑ではない。
むしろ逆である。
公的年金という揺るぎない土台があるからこそ、その上に何を積み上げるかを考え抜かなければならないのである。
公的年金は、最低限の生活を保障する「セーフティネット」である。
贅沢な暮らしを約束するものではない。
だからこそ、不足分を補うための「自分年金」の準備が不可欠となる。
ここで重要になるのが、現役時代の「稼ぎ方」の変革である。
サラリーマンであれば、厚生年金という強力な盾を持っている。
これは、国民年金に上乗せされるだけでなく、企業が保険料の半分を負担してくれるという「最強の金融商品」である。
しかし、それだけでは足りない。
これからは「給与所得」以外の武器を持つべきである。
- 1副業による「事業所得」の確立
- 社会保険料がかからない「第2の収入」を作り、入金力を高める。
- 2受給開始時期の「繰り下げ」戦略
- 70歳、75歳まで受給を遅らせることで、年金額を最大84%増額させる。
- 3長期・分散・低コストの資産運用
- NISAやiDeCoを活用し、インフレに強い資産を自ら形成する。
実は、最も効率的な老後対策は「長く健康に働き続けること」である。
だが、それは会社に依存し続けることではない。
自らのスキルで稼ぐ力を持ち、社会保険料の負担を最適化しながら資産を増やす。
この「賢い生存戦略」が求められているのである。
結局のところ、年金問題とは「国家への依存度をいかに下げるか」という問いに他ならない。
制度が破綻しないことを理解した上で、その限界を知る。
その境界線上にこそ、真の自由が眠っているのである。
依存せず、されど活用する。
この冷徹な距離感こそが、現代を生きる大人の知恵である。
国が何とかしてくれると期待するのも、国がすべてを奪うと絶望するのも、どちらも等しく愚かである。
