掛金上限の引き上げで拡大する節税メリット
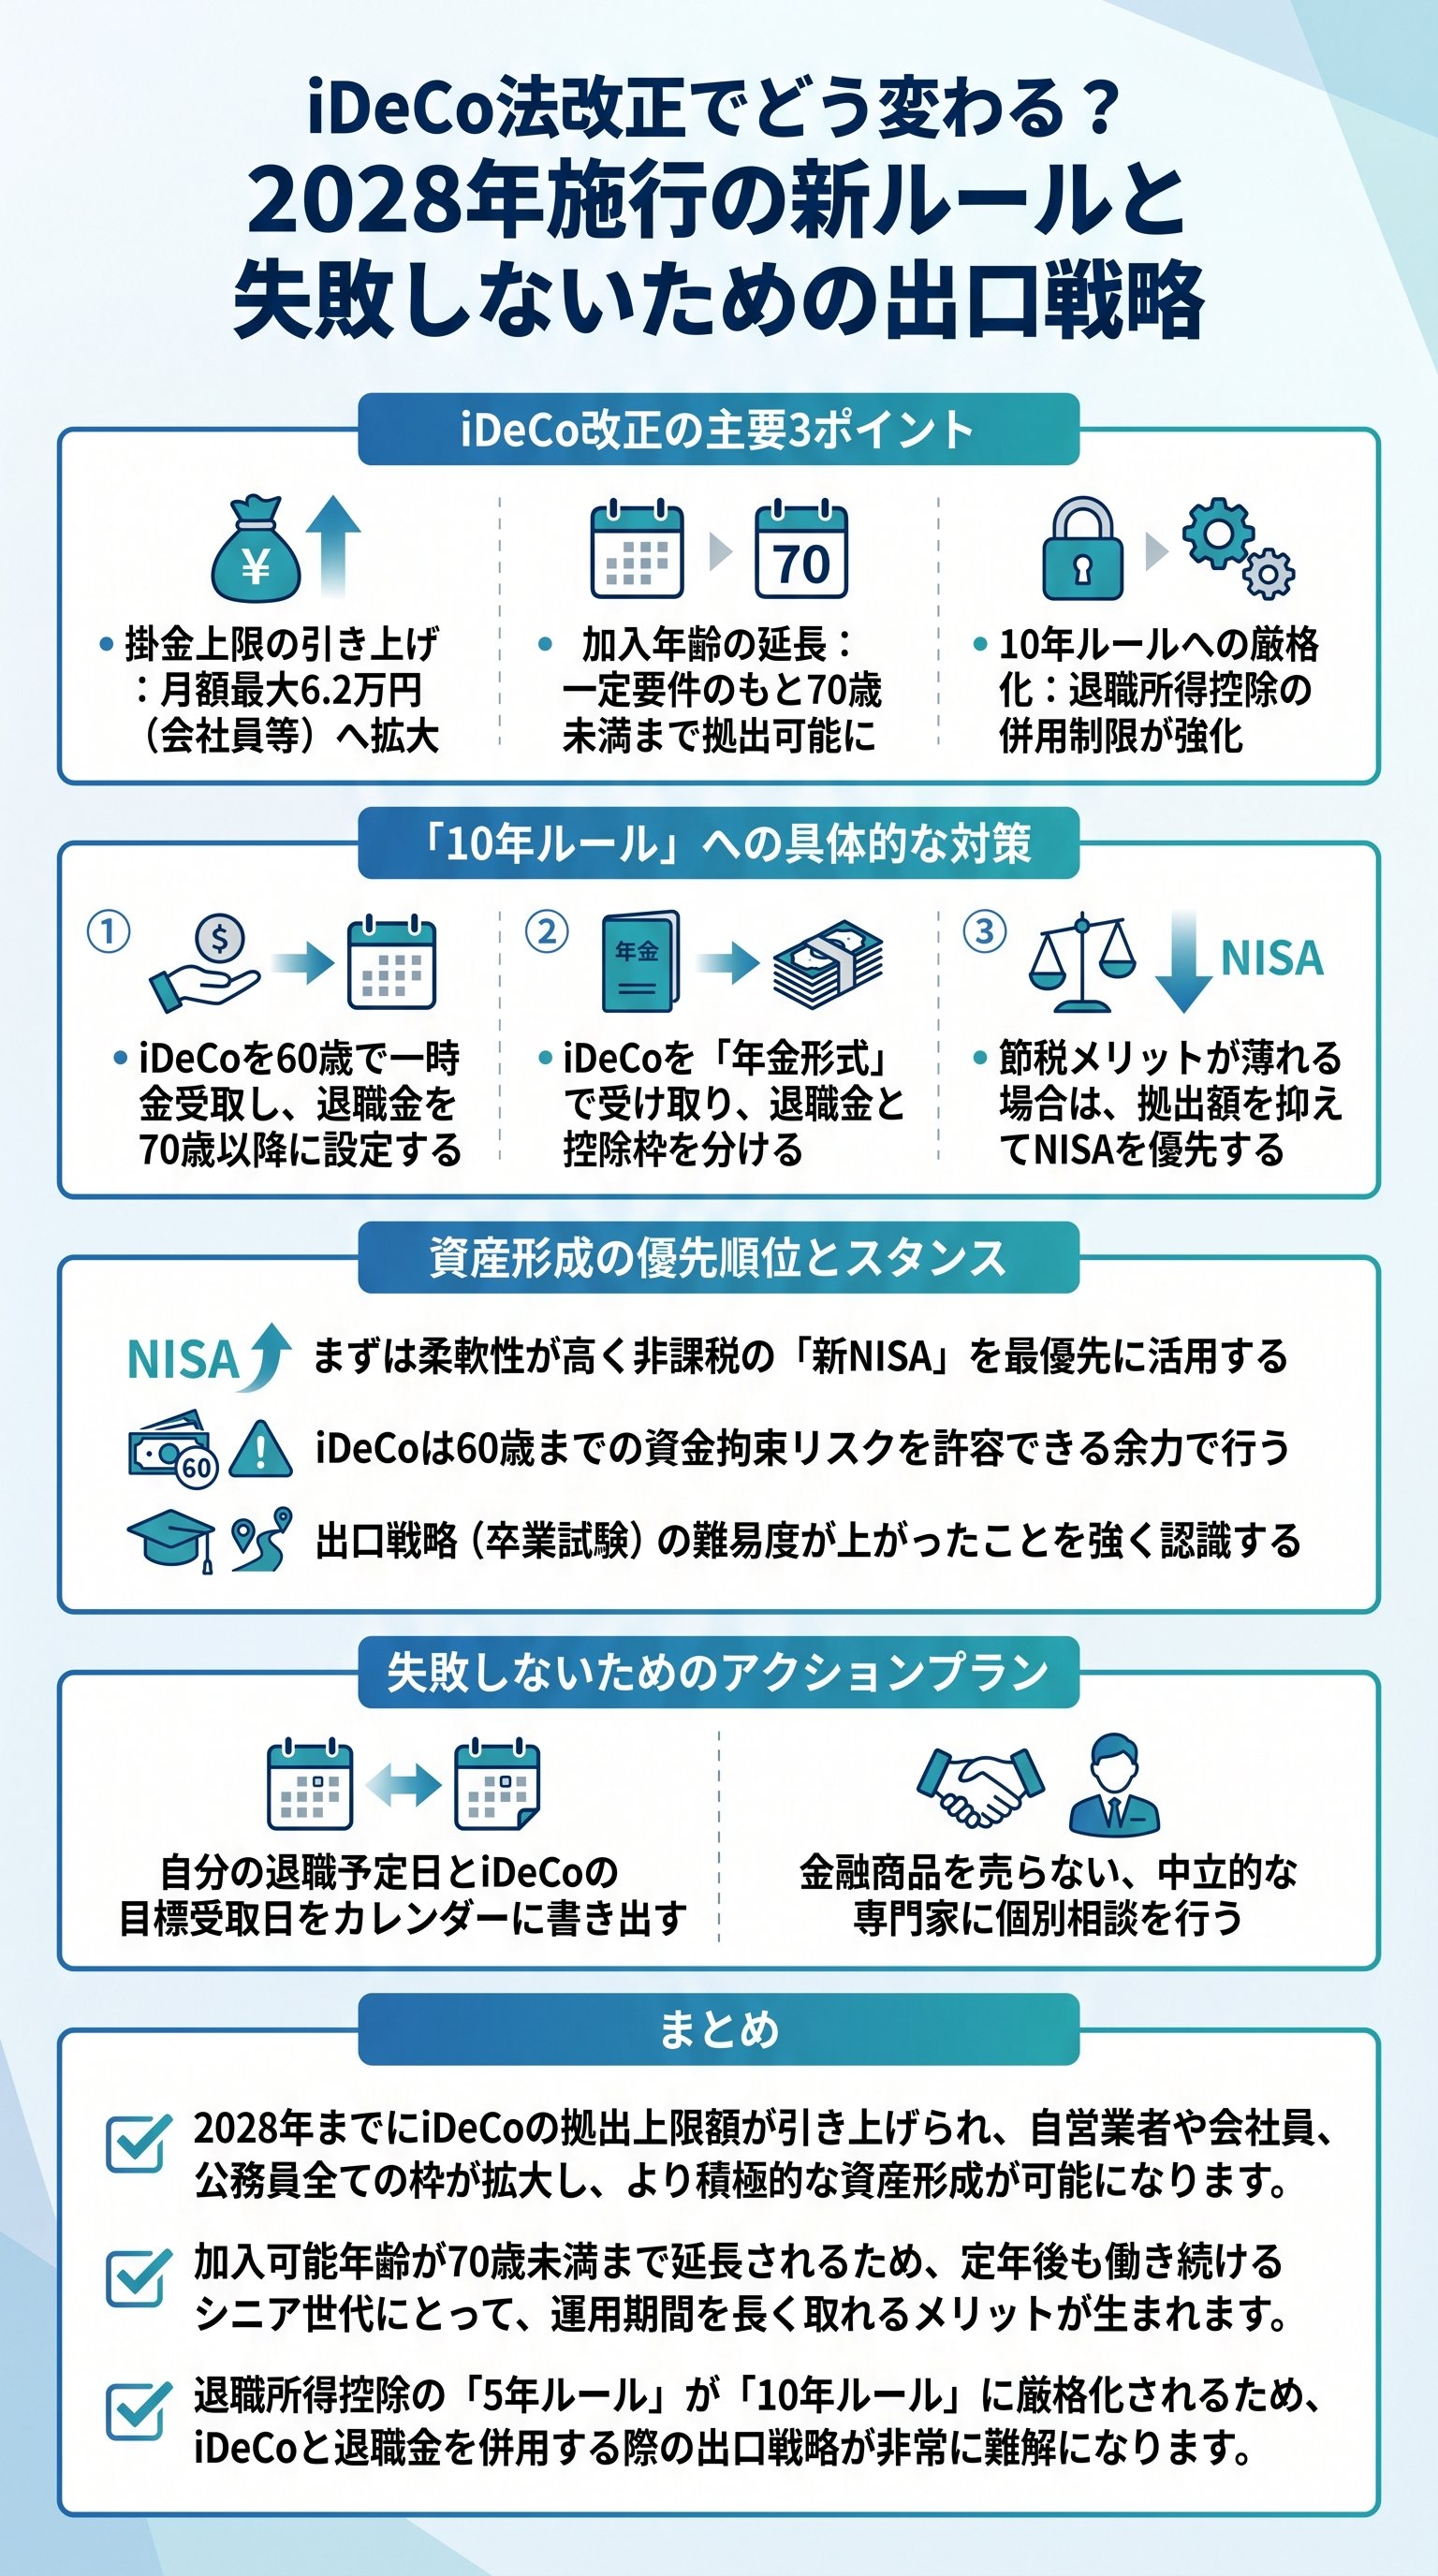
iDeCo(個人型確定拠出年金)の改正における最大の目玉は、多くの利用者にとって掛金の拠出上限額が大幅に引き上げられることです。
2025年に成立した法案に基づき、2028年までに順次施行される予定のこの改正は、特に会社員や公務員といった組織で働く人々にとって、より大きな節税メリットを享受できるチャンスとなります。
これまでは月額2万円や2.3万円といった厳しい制限があった層も、改正後はより柔軟に資産形成のスピードを加速させることが可能です。
具体的には、自営業者などの第1号被保険者は、これまでの月額6.8万円から7.5万円へと上限がアップします。
また、企業年金のない会社員や公務員については、現在の月額2万円から2.3万円程度の枠から、将来的には月額6.2万円まで大幅に拡大される見込みです。
掛金全額が所得控除の対象となるiDeCoにおいて、上限額の引き上げはそのまま所得税や住民税の軽減額が増えることを意味します。
これまで枠が足りないと感じていた方にとっては、非常に大きなメリットとなるでしょう。
さらに、企業型確定拠出年金(企業型DC)を導入している会社の社員についても、大きな変更があります。
これまでは企業型DCとの併用時に存在した「月額2万円まで」という個別の縛りがなくなり、より柔軟な拠出が可能になります。
これにより、会社からの拠出に加えて自分自身でもしっかりと老後資金を積み立てたいというニーズに応えられるようになります。
属性別の上限額変更のポイント
iDeCoの掛金上限は、国民年金の被保険者種別によって細かく設定されています。
今回の改正では、これらすべてのカテゴリーにおいて利用者の利便性を高める方向で調整が行われました。
- 第1号被保険者(自営業・フリーランス等)月額6.8万円から7.5万円へ引き上げ。付加年金や国民年金基金との合算枠内での最大利用が可能です。
- 第2号被保険者(会社員・公務員)企業型DCの有無に関わらず、全体的な拠出枠が拡大されます。特に企業年金のない層への恩恵が大きくなっています。
- 第3号被保険者(専業主婦・主夫等)こちらについても、全体の制度設計の見直しに合わせ、より継続しやすい環境が整えられます。
このように、拠出段階でのメリットは非常に分かりやすく拡大されています。
しかし、上限まで拠出することだけが正解ではありません。
あくまで余剰資金の範囲内で、将来のライフプランと照らし合わせながら金額を設定することが、長期的な資産形成を成功させるための第一歩です。
掛金上限の拡大は資産形成の武器を増やすことに他なりません。
今回の法案成立は、国が「自助努力による老後資産の形成」をより強く後押しする姿勢の表れと言えます。
公的年金に加えて、自分で作る年金としてのiDeCoの重要性は今後ますます高まっていくでしょう。
改正内容を正しく把握し、今のうちから資金計画を見直しておくことが大切です。
加入可能年齢の70歳延長による積立期間の拡大

加入可能年齢が従来の65歳未満から70歳未満へと延長されることは、働く高齢者が増えている現代社会の実態に即した非常に合理的な改正です。
これまで60歳や65歳で積立を終了しなければならなかった人々も、一定の条件を満たせば最長で70歳になるまでiDeCoでの運用を継続できるようになります。
これにより、生涯を通じた資産形成の期間が5年間も延びることになります。
運用期間が延びるということは、それだけ複利の効果を長く享受できるという大きなメリットを生みます。
例えば、60歳から70歳までの10年間、月々数万円の積立を続けるだけでも、最終的な資産残高には大きな差が生まれます。
また、定年後も再雇用やフリーランスとして働き続ける場合、その収入の一部をiDeCoに充てることで、現役時代と同様に所得控除を受けながら賢く節税することも可能です。
加入期間の延長を受けるための条件としては、国民年金の第2号被保険者であること、あるいは国民年金に任意加入していることなどが挙げられます。
つまり、定年後も何らかの形で働き続け、年金保険料を納めている人であれば、この改正の恩恵をフルに受けることができるのです。
逆に、早期リタイアをして完全に無職となる場合は注意が必要ですが、多くの方にとって選択肢が広がることは間違いありません。
運用継続によるリスクとリターンのバランス
積立期間が延びることは喜ばしい反面、出口である受取時期が近づく中での運用リスク管理も重要になります。
70歳まで積立ができるようになれば、その分だけ出口での暴落リスクに備える時間的な猶予も生まれます。
- 1長期運用のメリット複利効果が最大化され、元本以上のリターンを狙いやすくなります。
- 2出口の柔軟性70歳まで積み立てれば、受取開始を遅らせることで資産をさらに増やす選択も可能です。
- 3節税の継続働く世代にとっては、所得控除による確実な節税メリットを高齢期まで維持できる点が大きいです。
また、老齢基礎年金の受給を遅らせる「繰下げ受給」を検討している方にとっても、iDeCoの積立期間延長は相性が良い制度です。
iDeCoを70歳まで運用し、その後に年金として受け取ることで、公的年金と私的年金のバランスを最適化することができます。
働く意欲のある方にとって追い風の改正と言えるでしょう。
ただし、年齢が上がるにつれて資産を「守る」意識も必要になってきます。
株式100%などの積極的な運用だけでなく、年齢に合わせて債券や元本確保型商品を組み合わせるリアロケーションの検討も、専門家のアドバイスを受けながら進めるのが賢明です。
積立期間の延長を最大限に活かすためには、ゴールから逆算した運用設計が欠かせません。
受取時の10年ルールへの変更と出口戦略の難化
iDeCo改正において、唯一「改悪」と捉えられかねない注意点として、受取時の税金計算に関わる「5年ルール」が「10年ルール」に厳格化されることが挙げられます。
これは、iDeCoの一時金受取時と会社の退職金受取時の間隔を10年以上空けなければ、退職所得控除の重複適用が難しくなるというものです。
これまで多くの投資家が利用していた節税の「裏技」的な手法が制限されることになります。
退職所得控除は、非常に大きな控除額が認められている非常に有利な税制です。
これまでは、iDeCoを60歳で一時金として受け取り、その5年後の65歳で勤務先の退職金を受け取れば、それぞれの受取時に退職所得控除を全額適用できるという仕組みがありました。
しかし、改正によってこの必要な間隔が10年に延長されるため、60歳と65歳というタイミングでは控除枠が削られてしまい、結果として払う税金が増えてしまうリスクが生じます。
この変更は、すでに出口戦略を立てていた方にとっては大きな誤算となる可能性があります。
特に、60歳定年と65歳完全リタイアを組み合わせていた層には直接的な影響が及びます。
今後は、受取時期をさらに分散させるか、あるいは受け取り方そのものを見直す必要が出てくるでしょう。
まさにiDeCoの「卒業試験」がより難しくなったと言える状況です。
改正後に検討すべき3つの対策案
10年ルールの厳格化に対応するためには、これまでの常識にとらわれない柔軟な受け取り方の設計が求められます。
以下の3つのパターンが、主な対策候補となります。
- 1受取の間隔を120ヶ月以上空ける例えば60歳でiDeCoを受け取り、退職金の受取を70歳まで遅らせることで、10年ルールをクリアします。
- 2年金形式での受取を選択する一時金(一括)ではなく年金(分割)として受け取ることで、公的年金等控除の枠を活用し、退職所得控除の重複問題を回避します。
- 3掛金額の調整を行う将来の出口での税負担をシミュレーションし、あえてiDeCoの掛金を抑えて新NISA等へ振り分けることも一つの戦略です。
| 項目 | 改正前 | 改正後 |
|---|---|---|
| 重複適用の間隔 | 5年(前年以前5年内) | 10年(前年以前10年内) |
| 対象 | 退職金・iDeCo一時金 | 左記同様 |
| 税金への影響 | 短い間隔でも節税しやすい | 10年空けないと税負担増 |
このように、出口での税金計算は非常に複雑になります。
自分がどのタイミングでいくら受け取るのが最も手残りが多くなるのか、個別の状況に応じた緻密な計算が必要です。
出口戦略は10年スパンでの設計が求められる時代になりました。
制度が複雑化すればするほど、自分一人で正解を出すのは難しくなります。
税理士やFP(ファイナンシャルプランナー)といった専門家に相談し、自分のキャリアプランに合わせた最適な受取スケジュールを組むことが、将来の資産を数百万単位で守ることに繋がります。
安易に「一括受取が一番」と思い込まず、冷静な分析を心がけましょう。
資産形成における新NISAとiDeCoの優先順位
iDeCoが改正によって拡充される一方で、資産形成の基盤として考えるべきは、やはり新NISA(少額投資非課税制度)であるという考え方は依然として有力です。
iDeCoには拠出時の所得控除という強力なメリットがありますが、原則として60歳まで資金を引き出せないという「資金拘束」のリスクがあります。
人生には結婚、出産、住宅購入、教育資金など、予期せぬ大きな支出が発生する場面が多く、柔軟性の高い新NISAの方が使い勝手が良いからです。
新NISAであれば、年間360万円、生涯で1,800万円という広大な非課税枠が用意されており、多くの人にとってはこの枠を埋めるだけでも十分な資産形成が可能です。
また、途中で売却して現金化することも自由であるため、ライフイベントの変化にも柔軟に対応できます。
まずは新NISAの枠を活用し、さらに余剰資金と節税メリットのバランスを考えた上でiDeCoを併用するというのが、現代の資産形成における王道と言えます。
ただし、高所得者層や、すでに新NISAの枠を埋めつつある方、あるいは絶対に手を付けない老後専用資金を確保したい方にとっては、iDeCoの所得控除メリットは捨てがたいものがあります。
特に改正によって上限額が増えるのであれば、その節税効果は無視できません。
iDeCoは一度始めるとやめるのが難しいため、家計のバランスシートをしっかりと確認した上で、無理のない範囲でスタートさせることが肝要です。
投資初心者が意識すべき判断軸
- 資金の流動性近い将来に使う可能性があるお金は、迷わず新NISAへ。老後まで絶対に触らないお金をiDeCoへ。
- 所得税率の高さ所得が高い人ほど、iDeCoの拠出時の所得控除による節税メリットが大きくなります。
- 出口の準備iDeCoをやるなら、前述の「卒業試験」としての税金対策までセットで考える覚悟が必要です。
投資は「制度のメリット」だけでなく「自分の人生の自由度」を天秤にかける作業です。
iDeCoの改正ポイントは魅力的ですが、それに惑わされて生活の柔軟性を失ってしまっては本末転倒です。
まずは家計を安定させ、新NISAで土台を作り、その上でiDeCoという強力なブースターを搭載するかどうかを検討しましょう。
基本は新NISA、余力でiDeCoというスタンスが、多くの人にとっての最適解になります。
最後に、情報の取捨選択についても注意が必要です。
SNSや一部のメディアでは、特定のメリットだけを強調して投資を煽るような情報も散見されます。
iDeCoのような複雑な制度については、国税庁や厚生労働省の公的情報を確認するか、あるいは利害関係のない専門家に相談できる環境を持つことが大切です。
正しい知識を武器に、自分にとって最良の資産形成の形を追求してください。
iDeCo改正は私たちの将来に大きな影響を与える出来事です。
一つひとつの変更点を正しく理解し、長期的な視点で資産を守り育てるための判断を行っていきましょう。
老後の安心を作るのは、今のあなたの冷静な分析と一歩踏み出す行動力です。
