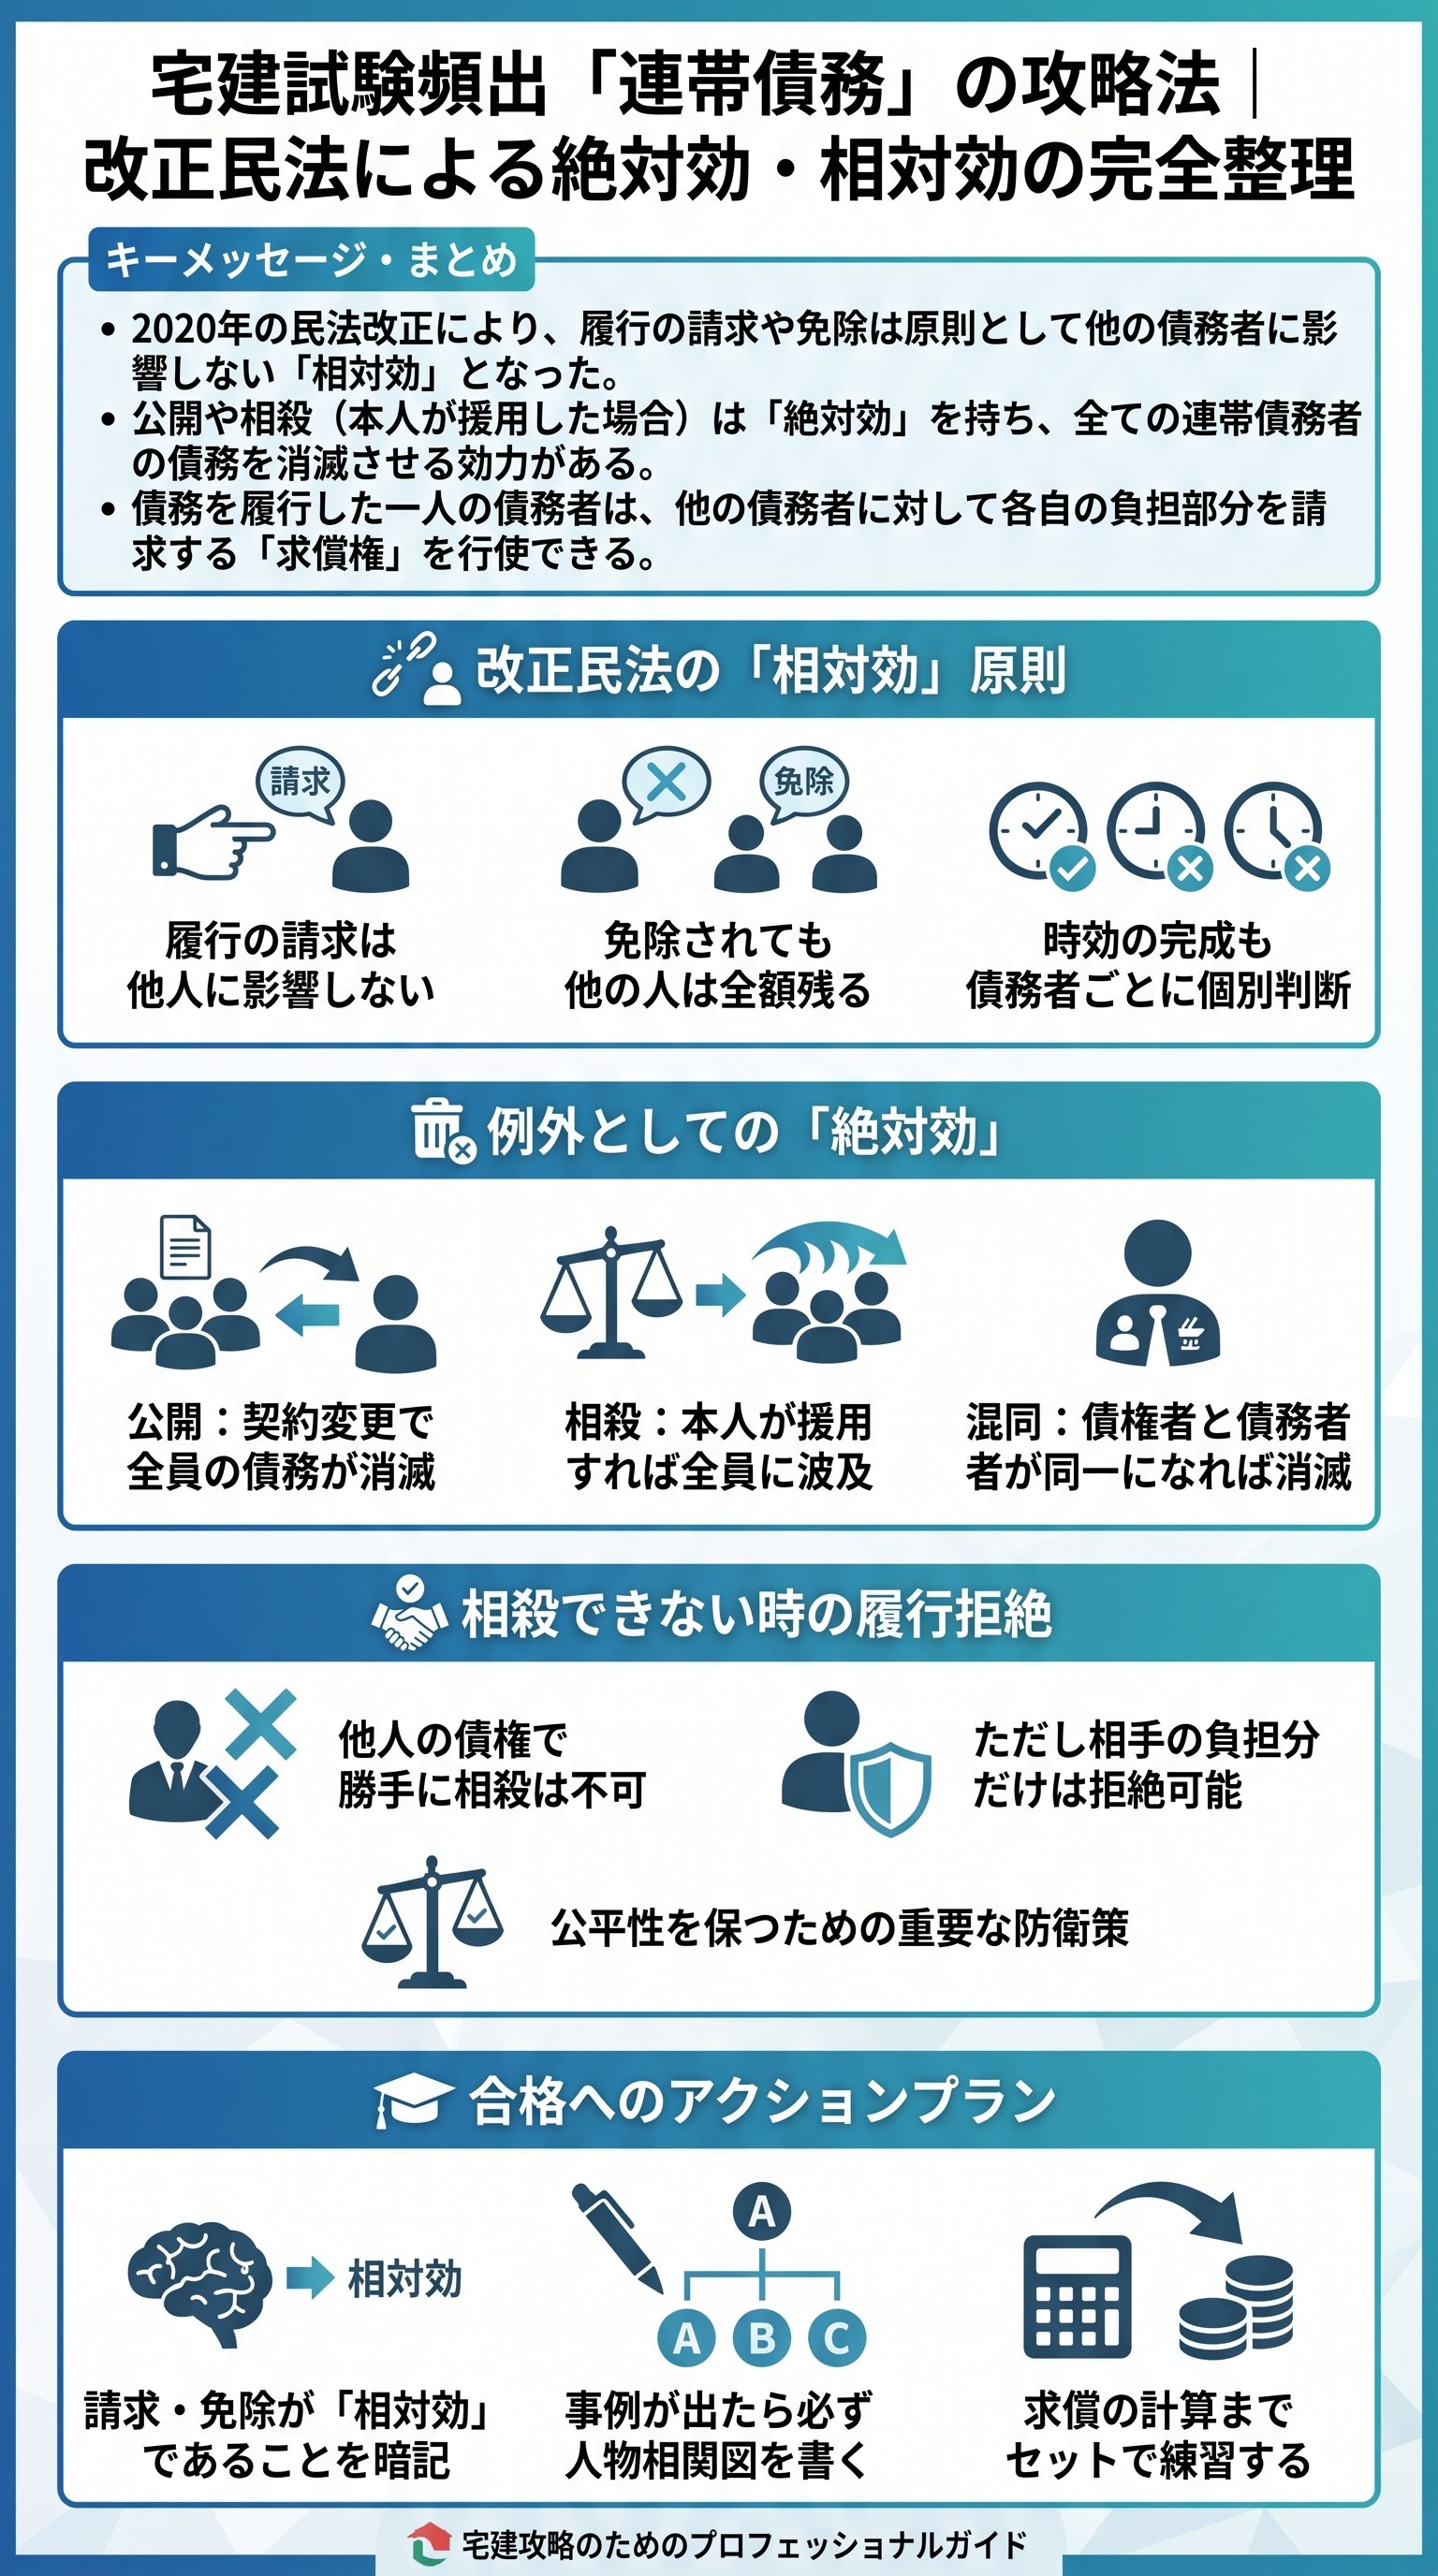
2020年民法改正の衝撃。連帯債務の「新ルール」を解剖する
2020年、日本の民法は120年ぶりの大改正という歴史的転換点を迎えた。
その中でも、実務家に最も大きな衝撃を与えたのが「連帯債務」のルール変更である。
かつての常識は、もはや通用しない。
法律という名のゲームにおいて、ルールの更新を知らぬ者は敗北するのみである。
連帯債務とは、複数の債務者が一つの債務を丸ごと背負う仕組みだ。
債権者にとっては、誰にでも全額請求できる極めて強力な武器である。
しかし、債務者の一人に起きた出来事が他の者にどう影響するか。
ここが運命の分かれ道となる。
かつての民法では、一人の債務者に起きたことは全員に波及する「絶対効」が多かった。
だが、改正後は「原則として他人に影響を与えない」という相対効が基本となった。
これは、予期せぬ巻き込み事故を防ぐための合理的な修正である。
債務者同士の独立性が高まったと言い換えてもよい。
| 項目 | 旧民法(改正前) | 新民法(2020年〜) |
|---|---|---|
| 基本原則 | 絶対効が散見された | 相対効が原則となった |
| 履行の請求 | 他の債務者にも波及した | 他の債務者には波及しない |
| 狙い | 債権者の利便性重視 | 取引の安全と予測可能性 |
この変化を軽視する者は、実務の現場で手痛いしっぺ返しを食らうだろう。
「あいつに請求したから全員分大丈夫だろう」という甘い考えは、もはや通用しない。
現代の法律家や受験生に求められるのは、この「相対効の原則」を骨の髄まで叩き込むことである。
今までの常識を捨て、冷徹な法理のアップデートを完遂せよ。
履行の請求は「相対効」へ。時効という見えない時限爆弾
具体的に、どのような場面で「相対効」が牙を剥くのか。
最も象徴的なのが、「履行の請求」と「時効」の関係である。
かつて、債務者Aに裁判上の請求を行えば、BやCの消滅時効も同時に停止した。
だが、現在のルールは「Aへの請求は、BやCには一切無関係」である。
もし債権者がこのルールを知らなければ、致命傷を負うことになる。
Aを訴えて安心している間に、BやCの債務は時効で消滅してしまうからだ。
債務は生きているようでいて、実は背後で刻一刻と死に向かっている。
一人の債務者を追い詰めることが、全員を縛る免罪符にはならないのである。
- 1債権者Dが債務者Aに裁判を起こす。
- 2Aの時効は完成が猶予される。
- 3しかし、BとCの時効はそのまま進行し続ける。
- 4結果、BとCの債務だけが消滅するリスクが生じる。
だからこそ、債権者は「特段の合意」がない限り、各債務者を個別に管理しなければならない。
「連帯」という言葉の響きに騙されてはならない。
法的な責任の追及において、彼らはバラバラの個体として扱われるのだ。
これが現代民法が突きつける非情なリアリズムである。
実は、この改正は債務者の予測可能性を高めるために導入された。
他人がいつの間にか訴えられ、自分の時効が勝手に延びるという不条理な連鎖を断ち切るための英断だったのである。
だが、その代償として、債権者にはより緻密な管理能力が要求されることとなった。
法の進化は、常に「管理のコスト」を誰かに押し付けることで成立する。
相殺と免除に潜む「負担部分」の論理。他人の権利を勝手に奪うな
次に議論すべきは、「相殺(そうさい)」と「免除(めんじょ)」の難解な力学だ。
まず、連帯債務者の一人が債権者に対して逆にお金を貸していた場合を考える。
このとき、その債務者が「相殺する」と言えば、債務は全員分消滅する。
これは「弁済したのと同じ」であり、絶対的な効力を持つ。
問題は、その債務者が相殺を「援用」しない場合だ。
他の債務者が「あいつの債権を勝手に使って相殺してやる」とは言えない。
なぜなら、他人の財産権を勝手に行使する権限はないからだ。
だが、そのまま全額支払わされるのは不公平である。
- 例えば、300万円の債務で3人が均等に負担(各100万円)しているとする。
- 債務者Bが300万円の反対債権を持っているが、相殺しない。
- 債務者Cが請求を受けた場合、Bの負担分である100万円分は拒絶できる。
- 結果として、Cは200万円だけを支払えば済むことになる。
これは、他人の権利を侵害せず、かつ他の債務者の不利益を最小限に抑える、非常にバランスの取れた解決策である。
まさに「公平の観念」が結晶化したルールだと言えるだろう。
一方で、「免除」については完全に相対効へと舵が切られた。
かつては免除も絶対効であり、一人の免除が全員の減額に繋がっていた。
しかし、現在は「Aを許してもBとCは逃がさない」という意思表示が可能だ。
債権者は、誰に恩を売り、誰から取り立てるかを自由に選べる。
優しさが連鎖しないシステム。
それが現代の連帯債務である。
更改が放つ「絶対効」の威力。契約内容の書き換えで一気に決着する
これまでの話を聞くと、すべてが「相対効」になったように思えるかもしれない。
だが、例外的に「絶対効」を維持し続けている強力な事由がある。
それが「弁済」「混同」、そして本節の主役である「更改(こうかい)」だ。
更改とは、古い債務を消し去り、全く新しい内容の契約を結び直すことを指す。
例えば、300万円の金銭債務を「高級車の引き渡し」に変更する場合だ。
この合意が債務者Aと債権者の間で成立した瞬間、元の300万円の債務は消滅する。
このとき、BやCの300万円の債務も、道連れで消滅するのである。
なぜなら、元の債務自体がこの世から消え去ってしまったからだ。
もしこれが相対効だとしたら、奇妙な矛盾が生じる。
Aは車を渡し、BとCは依然として現金を支払うことになれば、債権者が二重の利益を得ることになりかねない。
だからこそ、更改は「絶対効」として全員に波及し、旧債務を清算するのである。
- 1債権者と債務者の一人が合意する。
- 2債務の種類や内容を根本的に変更する。
- 3旧債務が消滅し、新債務が発生する。
- 4他の連帯債務者の旧債務も連動して消滅する。
更改は、複雑に絡み合った人間関係や債務関係を一刀両断にする。
いわば、「債務の輪廻転生」である。
一度リセットされた関係において、過去の亡霊(旧債務)が他の債務者を苦しめることはない。
法律は、時にダイナミックな解決手段を用意しているのである。
求償権という名の最終兵器。真の平等は「支払い後」に訪れる
物語はここでは終わらない。
債務者Aが更改によって新たな債務を引き受け、BとCの旧債務も消滅したとしよう。
このままでは、Aだけが負担を負い、BとCがタダ乗りした形になる。
ここで登場するのが、「求償権(きゅうしょうけん)」という最後の正義である。
誰か一人が自分の負担分を超えて支払いをした場合、他人に「金を出せ」と言える。
これが認められなければ、連帯債務の内部バランスは崩壊する。
たとえ表向きは「相対効」でバラバラに見えても、内側では鉄の連帯が続いているのだ。
支払った瞬間に、債務者の矛先は債権者から「仲間」へと向けられる。
求償の計算はシンプルだ。
内部的な負担割合が等しい3人(300万円の債務)であれば、一人の負担は100万円である。
もしAが全額支払ったのなら、Bに100万円、Cに100万円を請求できる。
この権利は、法律が認めた強力な「回収の権利」である。
- 誰がいくら支払ったか(または価値のあるものを差し出したか)。
- 自分の負担分(シェア)を超えているか。
- 超えている部分を、他の債務者の負担割合に応じて請求する。
結局のところ、連帯債務とは「対外的には一丸となり、対内的には厳密に分ける」仕組みだ。
改正民法は、外向けの顔をより「個人の自由」に近づけた。
しかし、内向けの顔は依然として「運命共同体」のままである。
この二面性を理解することこそが、民法を制する唯一の道だ。
法律は、知る者には盾となり、知らぬ者には牙を剥く。
2020年改正の荒波を乗り越え、真の知識を手に入れた者にのみ、平穏な取引は許される。
連帯債務という名の迷宮から抜け出す地図は、今、あなたの手の中にある。
