2026年最新調査が示す新NISA利用の意外な実態

新NISA(少額投資非課税制度)の運用が開始されてから時間が経過し、日本証券業協会(JSDA / Japan Securities Dealers Association)による2026年の最新調査データが公開されました。
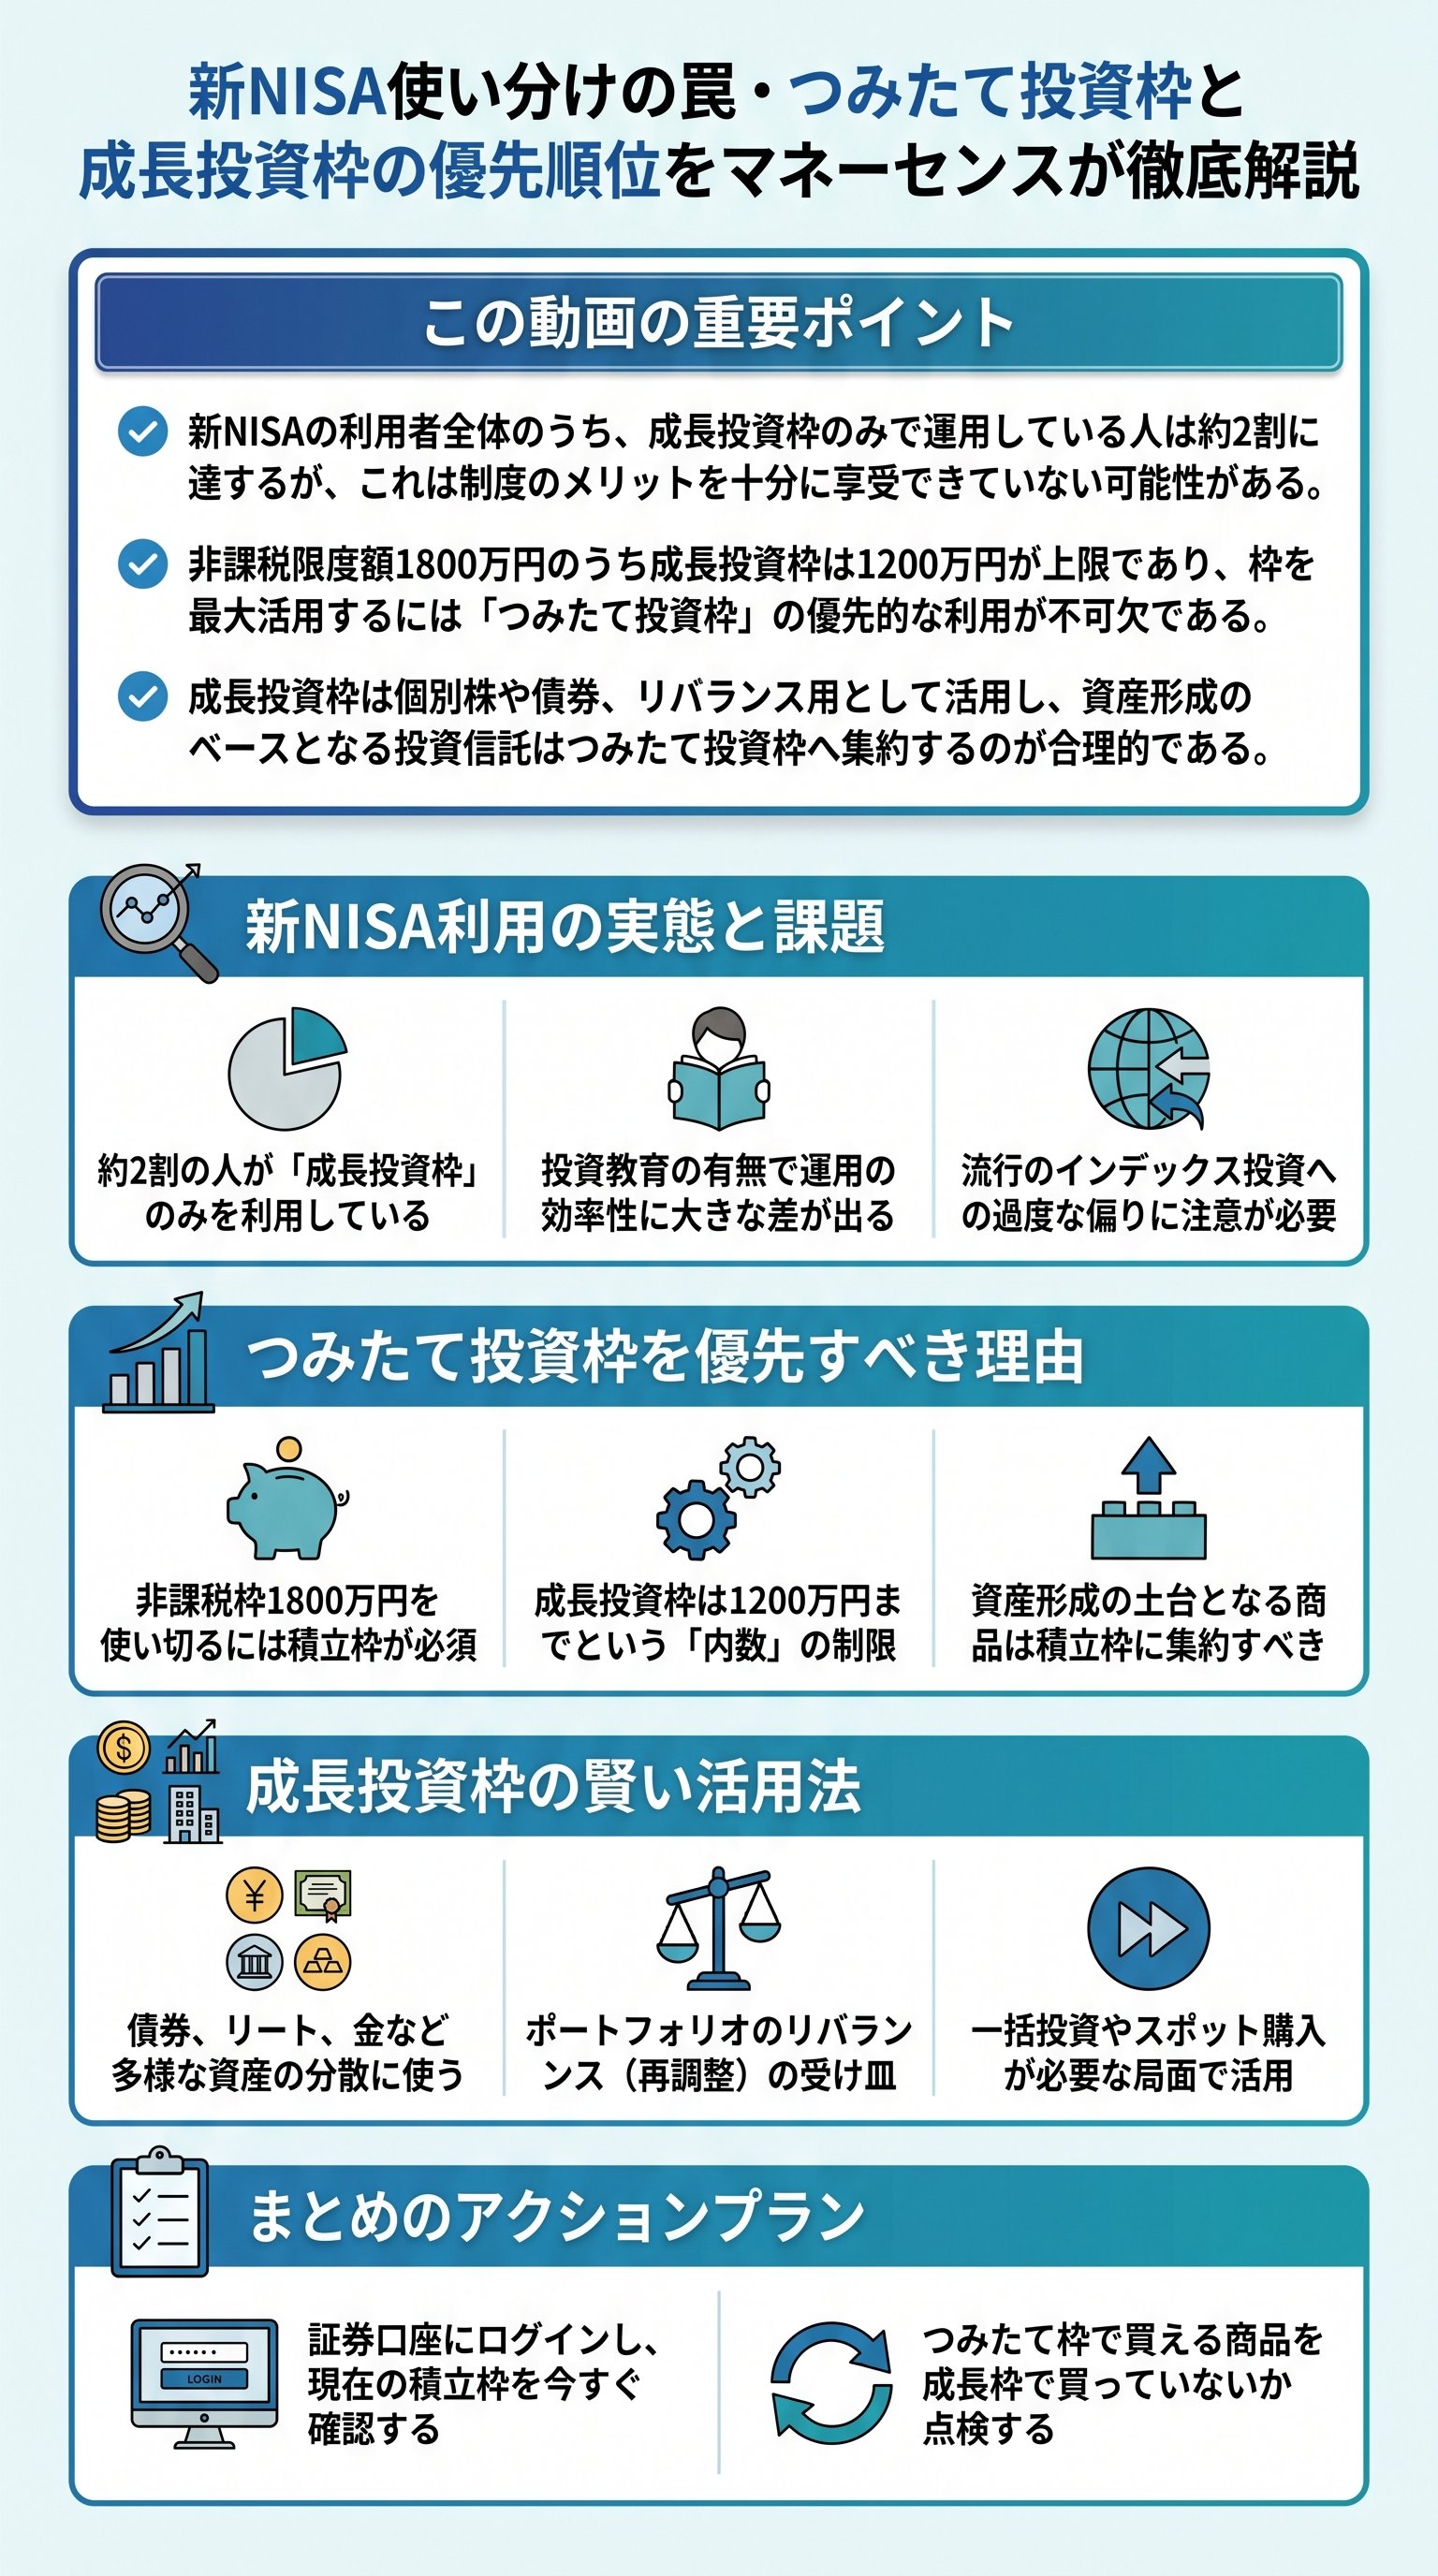
この調査結果から、利用者の約2割にあたる19.8%が「成長投資枠のみ」を利用しているという驚きの実態が明らかになりました。
一方で、つみたて投資枠のみを利用している人は23.7%、両方を併用している人は56.5%という構成になっています。
特に注目すべきは、投資教育の経験の有無が投資行動に顕著な差を生んでいる点です。
教育を受けた経験がある層では、併用率が上昇し、単一枠のみの利用率が低下する傾向にあります。
これは、制度の全体像を理解しているかどうかが、資産運用の効率性に直結していることを示唆しています。
- 成長投資枠のみ利用:19.8%
- つみたて投資枠のみ利用:23.7%
- 両枠を併用:56.5%
また、年代別の投資対象にも特徴が見られます。
20代の若年層では、eMAXIS Slim全世界株式(オール・カントリー)、通称「オルカン」や「S&P500」といったインデックスファンドへの集中が顕著です。
対照的に、70代以上の高齢層では約7割が日本国内株式(個別株)を成長投資枠で購入しており、世代間でのリスク許容度や投資経験の差が色濃く反映されています。
投資を文化として定着させるためには、一時の流行に流されない冷静な判断が必要です。
なぜ「つみたて投資枠」の優先が鉄則なのか
資産形成を最大化させるための基本的な戦略は、まず「つみたて投資枠」から埋めていくことです。
これには明確な制度上の理由があります。
新NISAの非課税保有限度額は全体で1800万円(簿価ベース)ですが、そのうち成長投資枠として利用できるのは1200万円までという制限があるからです。
つまり、1800万円の枠をすべて使い切るためには、最低でも600万円分は「つみたて投資枠」を利用しなければなりません。
逆に言えば、つみたて投資枠だけで1800万円分を埋めることは可能ですが、成長投資枠だけで1800万円を埋めることはできない仕組みになっています。
- 1非課税枠の最大化には「つみたて投資枠」の活用が必須
- 2成長投資枠は1200万円の「内数」として管理される
- 3資産形成の土台となる分散投資はつみたて投資枠が適している
多くの投資家が利用している「全世界株式」などのインデックスファンドは、どちらの枠でも購入可能です。
しかし、将来的にアセットアロケーション(資産配分)を整える際、成長投資枠は「その枠でしか買えない資産(債券、リート、金など)」や「リバランス」のために温存しておくのが合理的です。
枠の希少性を理解し、計画的に配分することが重要です。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間投資上限 | 120万 | 240万 |
| 非課税限度額 | 1800万(全体) | 1200万(内数) |
| 対象商品 | 厳選された投資信託 | 株式・リート・投資信託等 |
成長投資枠のみで運用を続けるリスクと背景
なぜ約2割もの人が、あえて成長投資枠のみで運用を続けているのでしょうか。
そこにはいくつかの背景が推測されます。
一つは、旧NISA(一般NISA)からの自動引き継ぎ設定です。
旧制度で一般NISAを利用していた場合、新制度では自動的に「成長投資枠」への積立設定として引き継がれる証券会社が多く、本人が気づかないまま運用が続いているケースがあります。
また、相続によってまとまった資金を得た場合や、短期間での利益確定を目的とする場合も、成長投資枠が選ばれやすい傾向にあります。
しかし、長期的な資産形成の観点からは、時間分散(ドル・コスト平均法)を無視した一括投資や、特定の投資枠への偏りは、将来的なリバランスの余地を狭める結果となりかねません。
- 相続等のまとまった資金を投入しているケース
- 旧NISAの設定がそのまま継続されているケース
- つみたて投資枠の利用方法を正しく認識していないケース
プロの視点から言えば、たとえ資金が豊富であっても、つみたて投資枠で購入可能な商品はそちらに集約すべきです。
数分の設定変更を怠るだけで、将来の非課税枠の使い勝手が大きく変わってしまいます。
ほったらかし投資が推奨されることもありますが、制度や税制の変更に合わせた「最低限のメンテナンス」は、社会人のたしなみと言えるでしょう。
成長投資枠を本来活用すべき資産クラスの考え方
成長投資枠の真の価値は、つみたて投資枠ではカバーできない多様な資産へのアクセスにあります。
特にポートフォリオの安定性を高めるためには、株式以外の資産をどのように組み入れるかが鍵となります。
現時点の制度では、債券ファンドや不動産投資信託(REIT / Real Estate Investment Trust)、金ファンドなどは成長投資枠でしか購入できません。
また、市場が大きく変動した際に行う「リバランス(資産配分の再調整)」においても、成長投資枠は重要な役割を果たします。
不足している資産を買い増す際、投資信託だけでなく個別株やETFを選択できる柔軟性は、長期的なパフォーマンスに寄与する可能性があります。
- 1債券・リート・金など株式以外の資産分散に活用する
- 2ポートフォリオのリバランス(再調整)に活用する
- 3ボーナス時期など、一時的な追加投資の受け皿とする
最後に、投資は「文化」であるべきです。
単に数字を追いかけるだけでなく、社会にお金を回し、自分自身の人生を豊かにするための手段として捉えてください。
暴落時にパニックになって投げ出すのではなく、長期投資・資産分散・時間分散の3大原則を守り、淡々と運用を継続できる体制を整えること。
そのためにこそ、投資枠の正しい使い分けという「知識の武装」が必要なのです。
自分自身の資産を守れるのは、自分自身の正しい判断だけです。
